Na de verkoop moet een kleiner dsm-firmenich meer verdienen
Na de verkoop van Animal Nutrition & Health wordt dsm-firmenich kleiner en eenvoudiger. Bij €100,65 moet de resterende mix een hogere marge, betere kasconversie en groei per aandeel waarmaken.
In het kort
dsm-firmenich verkoopt Animal Nutrition & Health en wordt daardoor kleiner en overzichtelijker. De resterende onderneming leunt sterker op Perfumery & Beauty, Taste, Texture & Health en Health, Nutrition & Care. Een betere omzetmix kan de gemiddelde marge verhogen, maar alleen wanneer achterblijvende kosten ook verdwijnen.
Bij de halfjaarcijfers van 30 juli meldde het bedrijf 5 procent vergelijkbare groei en een opeenvolgende verbetering van de aangepaste EBITDA-marge. Dat is een nuttige eerste aanwijzing. Na de desinvestering moet de kern aantonen dat prijs, volume en mix ook vrije kas per aandeel opleveren.
Het aandeel sloot op 9 oktober op €100,65 in Amsterdam, met vijftien minuten vertraging. Het gaat om de geregistreerde aandelen van dsm-firmenich AG, ISIN CH1216478797. Dividendcommunicatie in Zwitserse franken mag niet zonder wisselkoersbrug bij de eurokoers worden opgeteld.
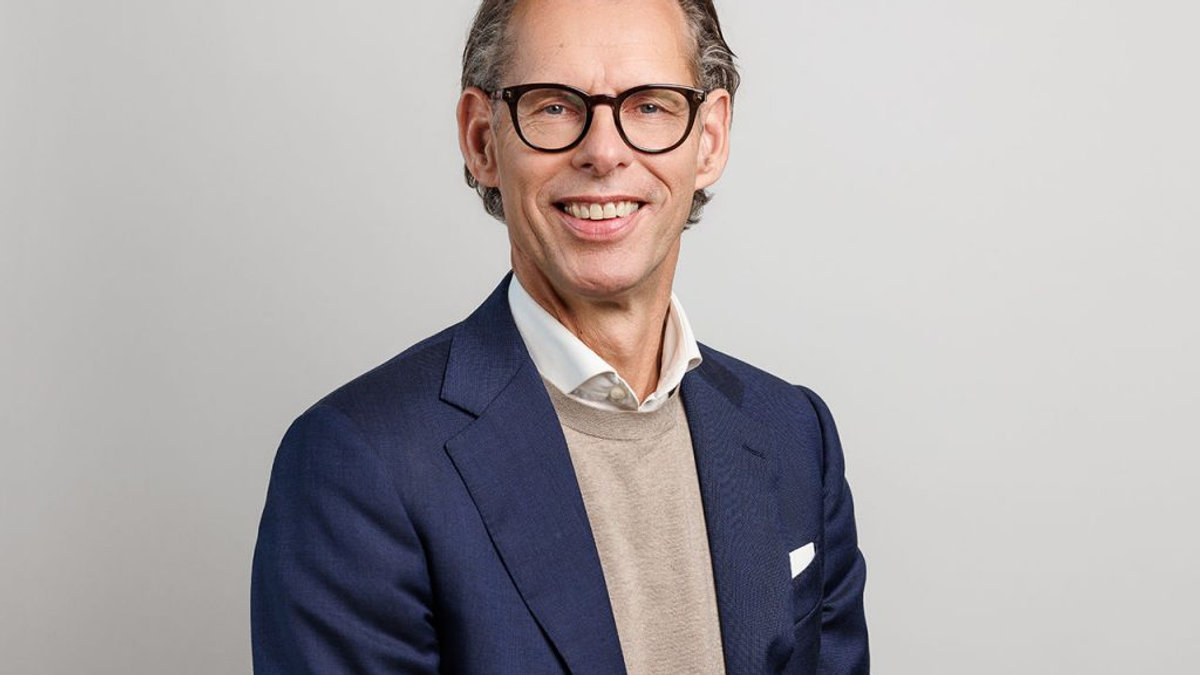
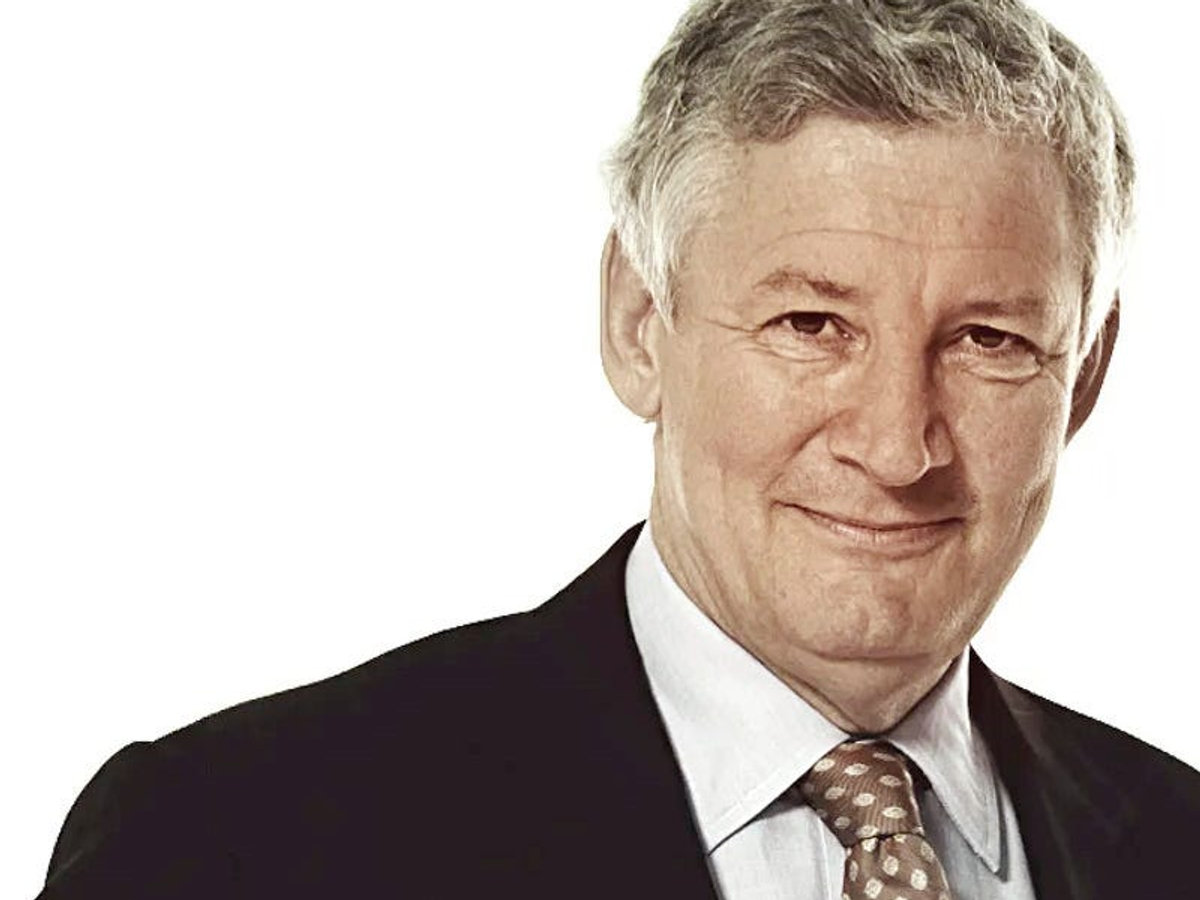
Foto: Dimitri de Vreeze, CEO van dsm-firmenich. Foto: dsm-firmenich, officieel archief.
De verkoop van een zwakker of cyclischer onderdeel kan de kwaliteit van een onderneming verbeteren. Het gevaar zit in de eenvoudige rekensom: lage-margeomzet wegstrepen en doen alsof alle centrale kosten automatisch verdwijnen. In werkelijkheid blijven IT, personeel, gebouwen en contracten soms nog kwartalen of jaren achter.
Direct naar een onderdeel van dit artikel
Een hogere groepsmarge kan minder totale winst betekenen
Stel dat een onderneming €14 miljard omzet heeft tegen 18 procent EBITDA-marge. Na de verkoop resteert €11 miljard tegen 21 procent. De gemiddelde marge stijgt, maar de absolute EBITDA kan nog steeds dalen. Daarna moeten achterblijvende kosten, rente en belasting eraf.
De module gebruikt €11 miljard resterende omzet, 21 procent EBITDA-marge en €250 miljoen achterblijvende kosten. Dan ontstaat circa €2,06 miljard aangepaste EBITDA. Verander de marge met één procentpunt en de uitkomst beweegt met €110 miljoen. Dat maakt de kernvraag concreet: hoeveel van de hogere mixkwaliteit blijft na de ontvlechting echt over?
De halfjaarcijfers van 30 juli meldden 5 procent vergelijkbare groei en opeenvolgende margeverbetering. Vergelijkbaar betekent dat valuta, overnames en desinvesteringen zo veel mogelijk uit de groeivergelijking zijn gehaald. Dat helpt, maar prijs en volume moeten apart worden gelezen. Groei door prijsverhogingen is sterk zolang klanten blijven bestellen. Volumegroei met veel korting kan juist een zwakkere mix verbergen.
In de eerdere analyse over de Animal Nutrition-verkoop staat wat de bestemming van de opbrengst per aandeel kan doen. De analyse over parfum als winstmotor legt uit waarom Perfumery & Beauty na de verkoop relatief belangrijker wordt. De nieuwe meetlat is de winstkwaliteit van die kern, niet opnieuw de bruto verkoopprijs.
Kasconversie is de tweede toets
EBITDA is winst vóór rente, belasting, afschrijving en amortisatie. Het is geen vrije kas. Voorraad, vorderingen, belasting, rente en investeringen bepalen hoeveel geld werkelijk beschikbaar komt. Een ingrediëntbedrijf kan kas gebruiken wanneer grondstoffen worden ingekocht voordat klanten betalen.
Bij €2,3 miljard aangepaste EBITDA, 60 procent kasconversie en €200 miljoen rente na belasting resteert in het model ongeveer €1,18 miljard vrije kas. Scheidingskosten en desinvesteringsopbrengst staan apart, omdat ze geen terugkerende kernprestatie zijn. Zo wordt de eenmalige verkoopkas niet verward met de jaarlijkse kas uit de resterende onderneming.
De sterkste tegenwerping is dat een hogere kwaliteit best tijdelijk extra kosten mag vragen. Systemen moeten worden gescheiden en contracten opnieuw ingericht. Dat klopt. Beleggers moeten management daarom tijd geven, maar wel concrete mijlpalen eisen: welke kosten verdwijnen, op welke datum en hoeveel kas kost de overgang?
Wat moet €100,65 waarmaken?
De reverse valuation gebruikt genormaliseerde winst per verwaterd aandeel. Een basis van €4,60 is een modelaanname, geen gerapporteerde consensus. Bij 9 procent gewenst koersrendement en 20 keer winst is in 2029 ongeveer €6,51 per aandeel nodig.
Dat vraagt circa 12 procent jaarlijkse groei vanaf de gekozen basis. Margeverbetering, lagere rente en een kleiner aandeelental kunnen bijdragen. De verkoopopbrengst zelf is geen jaarlijkse winst. Als zij schuld aflost, telt de lagere rente. Als zij aandelen inkoopt, telt het kleinere aandeelental. Dezelfde euro mag niet beide voordelen volledig financieren.
De Amsterdamse koers staat in euro, terwijl dsm-firmenich een Zwitserse juridische basis en dividendcommunicatie in frank heeft. Totaalrendement vereist daarom de werkelijk betaalde valuta en omrekenkoers. De scenario-koersen bevatten geen dividend, zodat dividend en koers niet dubbel worden geteld.
Drie mogelijke koerspaden
De scenario's starten bij €100,65. Het bear-pad veronderstelt zwakke volumes, hardnekkige restkosten en een lagere waardering. Het middenpad rekent op geleidelijke margeverbetering, goede kasconversie en lagere schuld. Het gunstige pad vraagt groei bij parfum, smaak en gezondheid, gecombineerd met een duidelijke daling van achterblijvende kosten.
Een hogere marge is dus geen einddoel. Zij moet worden vertaald naar vrije kas en winst per verwaterd aandeel. De verkoop van Animal Nutrition & Health verwijdert een bron van complexiteit, maar legt ook meer gewicht op de resterende segmenten. Wanneer die kern aantoonbaar meer verdient op iedere omzet-euro en de kas volgt, kan een kleinere dsm-firmenich economisch meer waard worden.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Lees ook
 Betalen advertenties straks de AI-rekening van Amazon?10 oktober 2026 · Van de redactie
 Is het omzetherstel van Alfen ook een kasherstel?10 oktober 2026 · Van de redactie
 Shells raffinagemarge sprong, maar werkkapitaal beslist de kas10 oktober 2026 · Van de redactie
 Hoeveel winst houdt Besi over per geleverde machine?10 oktober 2026 · Van de redactie
 Broadcom verdeelt 13,7 miljard dollar over schuld en AI10 oktober 2026 · Van de redactie