Broadcom verdeelt 13,7 miljard dollar over schuld en AI
Broadcom genereerde in het derde kwartaal $13,7 miljard vrije kas. Bij $361,54 telt niet alleen de groei, maar de verdeling tussen schuldafbouw, dividend, inkoop en nieuwe AI-investeringen.
In het kort
Broadcom genereerde in het derde kwartaal van boekjaar 2026 $13,67 miljard vrije kasstroom. Dat was 46 procent van de omzet. De kasmachine is uitzonderlijk groot, maar dezelfde dollar kan niet tegelijk schuld aflossen, dividend betalen, aandelen inkopen en nieuwe groei financieren.
In het kwartaal betaalde Broadcom $5,63 miljard schuld terug en ongeveer $3,10 miljard dividend. Over de eerste negen maanden bedroeg de schuldafbouw $10,53 miljard en de aandeleninkoop $8,45 miljard. Die keuzes bepalen hoeveel van de AI-groei uiteindelijk per aandeel overblijft.
Het aandeel sloot op 9 oktober 2026 op $361,54 op Nasdaq, met twintig minuten vertraging. De beurswaarde bedroeg ongeveer $1,73 biljoen. Bij zo'n waardering is $13,7 miljard kwartaalvrije kas geen eindpunt, maar de basis voor een veel grotere kasstroom in 2029.
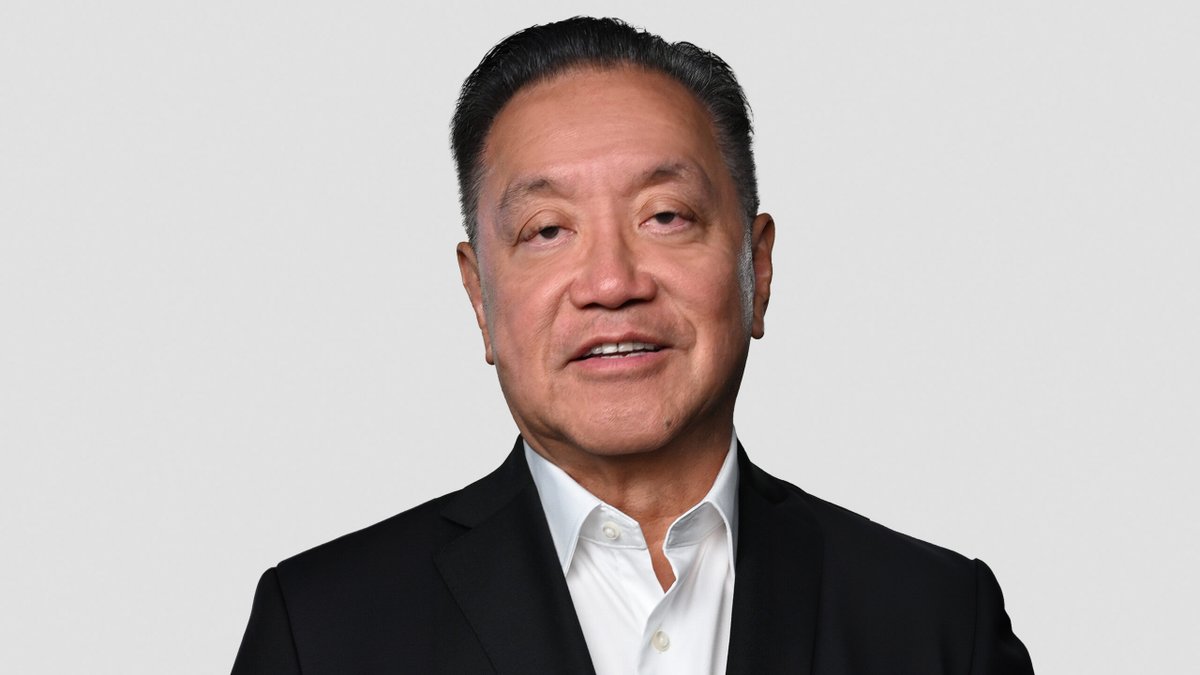
Foto: Hock Tan, president en CEO van Broadcom. Foto: GIC en Broadcom, archief.
Broadcom combineert snel groeiende AI-halfgeleiders met terugkerende infrastructuursoftware. In het derde kwartaal kwam 70 procent van de omzet uit halfgeleiders en 30 procent uit software. Dat mengsel maakt de kasstroom minder cyclisch dan bij een puur chipbedrijf, maar de overname van VMware bracht ook veel schuld en integratierisico mee.
Direct naar een onderdeel van dit artikel
De vrije kas moet worden verdeeld
De officiële cijfers van 2 september toonden $29,59 miljard omzet, 86 procent meer dan een jaar eerder. De vrije kasstroom bedroeg $13,67 miljard na slechts $532 miljoen kapitaaluitgaven. Broadcom werkt met een uitbesteed productiemodel, waardoor het zelf veel minder fabrieken hoeft te bouwen dan een geïntegreerde chipproducent.
Die hoge kasmarge maakt vier bestemmingen mogelijk. Schuldafbouw verlaagt rente en risico. Dividend geeft aandeelhouders directe kas. Aandeleninkoop kan verwatering compenseren of waarde toevoegen. Investeringen in onderzoek en integratie houden de toekomstige omzetmotor draaiend. Het management moet de volgorde steeds opnieuw kiezen.
Met de kwartaalvrije kas van $13,67 miljard, $5,63 miljard schuldafbouw, $3,10 miljard dividend en een veronderstelde $2,5 miljard inkoop resteert in de module ongeveer $2,4 miljard. Verhoog de inkoop en er blijft minder buffer over. Verlaag schuldafbouw en de rentelast blijft langer staan. De module is vereenvoudigd, maar voorkomt dat vier gunstige uitkomsten allemaal met dezelfde kas worden gefinancierd.
In de eerdere analyse van Broadcoms onderzoeksbudget staat waarom nieuwe chipontwerpen eerst ontwikkelkosten vragen. De analyse over klantconcentratie laat zien waarom een groot programma ook een groot timingrisico meebrengt. De kaswaterval verbindt beide onderwerpen: groei vergt kapitaal voordat zij schuld en uitkeringen kan dragen.
Software maakt de kas minder eenzijdig
De omzet uit halfgeleiders bedroeg $20,84 miljard. Infrastructuursoftware leverde $8,75 miljard en groeide 29 procent. Softwarecontracten vragen doorgaans minder werkkapitaal en kapitaaluitgaven dan hardware. Dat kan de vrije kas stabiliseren wanneer traditionele chipmarkten verzwakken.
Omzetmix is niet hetzelfde als winstmix. De operationele marge van een abonnementscontract kan hoger zijn, terwijl acquisitiekosten, ondersteuning en prijsconcessies de kas beïnvloeden. Broadcom moet bovendien voorkomen dat VMware-klanten vertrekken door prijsverhogingen of ingewikkelde bundels. Een eenmalige kostenbesparing is waardevol, maar terugkerende klantuitstroom verlaagt de toekomstige basis.
Aan de chipkant meldde Broadcom $16,7 miljard AI-halfgeleideromzet en een verwachting van $21,7 miljard voor het vierde kwartaal. Dat maakt groei de grootste bron van toekomstige kas. De sterke tegenwerping tegen een conservatieve kasverdeling is daarom logisch: zolang AI-programma's buitengewoon renderen, kan Broadcom beter investeren dan sneller schuld aflossen. Dat klopt alleen wanneer het rendement op nieuw kapitaal hoger blijft dan de financieringskosten en wanneer de klantorders daadwerkelijk volume worden.
Wat moet $361,54 waarmaken?
Een ruwe jaarbasis van vier keer de kwartaalvrije kas komt boven $54 miljard. Zo'n vermenigvuldiging vangt de seizoenen niet, maar is bruikbaar als startpunt. De reverse valuation vraagt welke vrije kas in 2029 nodig is voor een gekozen rendement en eindmultiple, gedeeld over ongeveer 4,94 miljard verwaterde aandelen.
Bij 9 procent koersrendement en 28 keer vrije kas per aandeel moet Broadcom in 2029 ongeveer $84 miljard vrije kas genereren. Dat is aanzienlijk meer dan de ruwe huidige jaarbasis. De onderneming kan de per-aandeellat verlagen door netto aandelen in te kopen, maar aandelenbeloning moet daar eerst vanaf.
Schuld wordt in deze benadering niet nogmaals als kas toegevoegd. Aflossing verbetert de waarde voor aandeelhouders doordat minder kas naar rente en schuldeisers gaat. Dezelfde verbetering mag niet zowel als hogere multiple als een tweede afzonderlijke kasopslag worden geteld.
Drie mogelijke koerspaden
De scenario's starten bij $361,54. Het bear-pad combineert normaliserende AI-groei, klantvertraging en een lagere multiple. Het middenpad rekent op groeiende vrije kas, stabiele software en dalende schuld. Het gunstige pad vraagt meerdere gelijktijdige AI-programma's en een kasmarge die uitzonderlijk hoog blijft.
Dividend staat niet in de jaareindekoersen. Voor totaalrendement moet ontvangen dividend worden toegevoegd. Dat maakt een zwakker koerspad draaglijker, maar verandert niets aan de bron: alleen operationele kas kan dividend duurzaam betalen.
Broadcom hoeft niet te kiezen tussen groei en aandeelhouders. Het moet wel aantonen dat de volgorde klopt. Eerst renderende investeringen en gezonde liquiditeit, vervolgens schuld en uitkeringen. Bij $1,73 biljoen beurswaarde telt niet hoeveel geld door de kas stroomt, maar hoeveel ervan na alle claims duurzaam per verwaterd aandeel overblijft.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Lees ook
 Betalen advertenties straks de AI-rekening van Amazon?10 oktober 2026 · Van de redactie
 Na de verkoop moet een kleiner dsm-firmenich meer verdienen10 oktober 2026 · Van de redactie
 Is het omzetherstel van Alfen ook een kasherstel?10 oktober 2026 · Van de redactie
 Shells raffinagemarge sprong, maar werkkapitaal beslist de kas10 oktober 2026 · Van de redactie
 Hoeveel winst houdt Besi over per geleverde machine?10 oktober 2026 · Van de redactie