Betalen advertenties straks de AI-rekening van Amazon?
Amazon rapporteert op 29 oktober. Bij $262,43 kijkt de markt naar AWS, maar advertenties en retailmarge bepalen mede hoeveel ruimte resteert voor enorme AI-investeringen.
In het kort
Amazon rapporteert op 29 oktober 2026. Het aandeel sloot op 9 oktober op $262,43, goed voor een beurswaarde van ongeveer $2,74 biljoen. AWS krijgt terecht veel aandacht, maar de winstbrug is breder. Advertenties, externe verkopers en een efficiënter logistiek netwerk kunnen veel kas genereren zonder dezelfde kapitaalintensiteit als nieuwe AI-datacenters. De kwartaalupdate moet laten zien of die motoren snel genoeg groeien om de enorme investeringsrekening te dragen.
Bij de tweede-kwartaalcijfers meldde Amazon 37% groei bij AWS. Die versnelling is aantrekkelijk, maar nieuwe capaciteit moet eerst worden gebouwd en afgeschreven. Daarom is het nuttig om ditmaal niet alleen naar AWS-omzet te kijken, maar naar advertenties, retailmarge en vrije kasstroom.
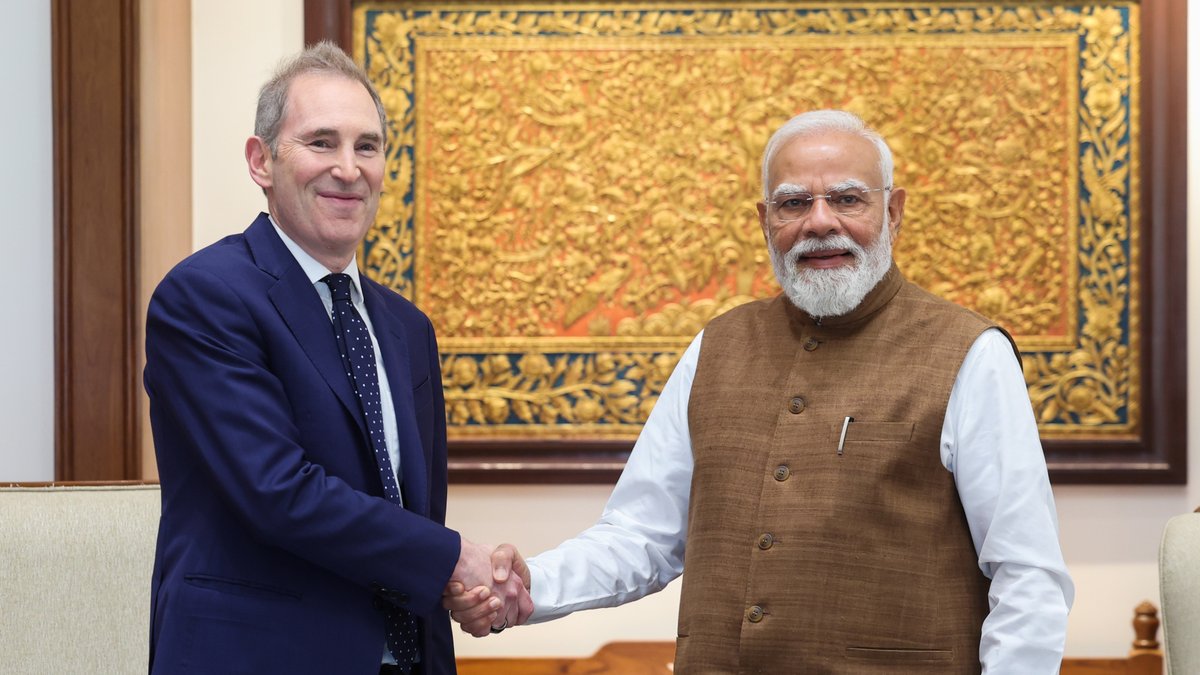
Foto: Andy Jassy, president en CEO van Amazon, tijdens een bedrijfsbezoek. Foto: Amazon, officieel archief.
Advertenties zijn economisch anders dan pakketbezorging
Een advertentie in de zoekresultaten gebruikt het verkeer dat al op Amazon aanwezig is. Daarvoor is geen extra magazijn, bestelbus of voorraad nodig. Er zijn wel kosten voor verkoop, data, moderatie en technologie, maar de incrementele marge kan veel hoger zijn dan bij retail.
Amazon rapporteert geen afzonderlijk operationeel resultaat voor advertenties. Daardoor moeten beleggers voorzichtig zijn met precieze margeschattingen. De omzetgroei is zichtbaar, de winstbijdrage blijft een eigen aanname.
In Amazon snoept marktaandeel weg van Google Search staat waarom koopintentie waardevol is: iemand die op Amazon zoekt, zit dicht bij een transactie. AWS helpt Amazon aan giga winst in Q1 laat zien hoe één hoogmargesegment de groepswinst kan dragen. Advertenties kunnen een tweede steunpilaar worden.
Retailmarge is klein, maar de omzetbasis is enorm
Noord-Amerikaanse retail is na jaren van kostenbesparing winstgevender geworden. Regionale voorraadplaatsing, kortere routes en meer externe verkopers verlagen de kosten per pakket. Externe verkopers betalen commissies en diensten, terwijl Amazon niet alle voorraad zelf hoeft te bezitten.
Toch blijft retail gevoelig voor lonen, brandstof, retouren en prijsconcurrentie. Een procentpunt extra marge op honderden miljarden omzet is enorm. Het omgekeerde geldt ook. Een kleine tegenvaller kan miljarden winst kosten.
De sterkste tegenwerping tegen de advertentiecasus is dat meer advertenties de winkelervaring kunnen verslechteren. Als zoekresultaten minder relevant worden, kunnen klanten uitwijken. Amazon moet dus prijs per advertentie, aantal advertenties en conversie tegelijk optimaliseren.
AI-capex komt vóór de kasopbrengst
AWS bouwt datacenters, koopt chips en sluit langlopende stroomcontracten voordat de volledige omzet binnenkomt. Operationele kasstroom kan daardoor sterk zijn terwijl vrije kasstroom daalt. Afschrijvingen spreiden de kosten in de winst-en-verliesrekening, maar de betaling gebeurt eerder.
De module toont waarom $130 miljard operationele kas en $150 miljard capex samen negatieve vrije kas kunnen opleveren. De bedragen zijn illustratief en moeten na 29 oktober worden vervangen door de werkelijk gerapporteerde kasstromen. Leasefinanciering en vooruitbetalingen kunnen het tijdstip verder verschuiven.
Een hoge capex is niet automatisch slecht. Wanneer nieuwe AI-capaciteit snel wordt bezet en klanten lang blijven, kan het rendement aantrekkelijk zijn. De waarschuwing zit in de terugverdientijd. Hardware veroudert, stroom blijft betaald worden en prijsconcurrentie kan toenemen.
Wat vraagt $262,43?
De marktdata tonen voor 2027 een consensus van ongeveer $10,53 winst per aandeel, maar oudere velden in dezelfde databron zijn inconsistent gelabeld. Daarom behandelen we die verwachting als een gedateerde marktinschatting en houden we de scenario's zelfstandig.
Bij een eindwaardering van 24 keer winst en 10% gewenst koersrendement is in 2029 ongeveer $14,55 winst per aandeel nodig. Vanaf $10,53 vraagt dat circa 11% jaarlijkse groei. Dat lijkt haalbaarder dan bij veel extreme groeiaandelen, maar veronderstelt dat capex uiteindelijk ook in winst en kas wordt terugverdiend.
Drie mogelijke koerspaden
De scenario's starten bij $262,43, de Nasdaq-slotkoers van 9 oktober 2026 om 20.29 uur UTC. De formule combineert winst per aandeel, eindmultiple, netto kas en verwatering. Het zijn geen koersdoelen en geen consensus.
In het bear-scenario vertraagt AWS terwijl capex hoog blijft. Het middenpad veronderstelt gezamenlijke groei van AWS, advertenties en retailmarge. In het gunstige pad wordt AI-capaciteit snel bezet en groeien advertenties met een hoge incrementele marge.
De vijf vragen voor 29 oktober
Hoe snel groeit AWS ten opzichte van de nieuwe capaciteit? Hoe ontwikkelt de operationele marge van Noord-Amerika? Blijft internationale retail winstgevend? Hoe snel groeien advertentiediensten? En hoeveel operationele kas blijft over na capex en leases?
Amazon bezit meerdere bedrijven onder één ticker. Dat biedt veerkracht, maar kan ook verbergen welk segment de investeringsrekening betaalt. Bij $262,43 is de waardering niet alleen een stem op AWS. Zij veronderstelt dat advertenties en retail efficiënt genoeg worden om AI te financieren, zonder dat aandeelhouders jaren op vrije kas moeten wachten.
Daarbij verdient het aandeelental aandacht. Aandelenbeloning is geen directe kasuitgave, maar verdeelt de toekomstige winst over meer stukken wanneer inkoop die uitgifte niet compenseert. Amazon kan dus operationeel groeien terwijl een deel van de vooruitgang per aandeel verdwijnt. De beste kwartaaluitkomst combineert hogere segmentwinst, sterke kasconversie en een stabiele of dalende verwatering.
Gebruikte gegevens: Amazon Q2 2026-resultaten van 30 juli 2026 en De Belegger-marktdata voor AMZN.US, slotkoers 9 oktober 2026 om 20.29 uur UTC. Foto: Amazon, officieel archief.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Bronnen
- Amazon Q2 2026-resultaten van 30 juli 2026 ir.aboutamazon.com
Lees ook
 Na de verkoop moet een kleiner dsm-firmenich meer verdienen10 oktober 2026 · Van de redactie
 Is het omzetherstel van Alfen ook een kasherstel?10 oktober 2026 · Van de redactie
 Shells raffinagemarge sprong, maar werkkapitaal beslist de kas10 oktober 2026 · Van de redactie
 Hoeveel winst houdt Besi over per geleverde machine?10 oktober 2026 · Van de redactie
 Broadcom verdeelt 13,7 miljard dollar over schuld en AI10 oktober 2026 · Van de redactie