Juich niet te vroeg om de miljardeninkoop van Netflix
Netflix kocht in het tweede kwartaal voor $4,7 miljard eigen aandelen. Bij $70,30 hangt de waarde daarvan af van de inkoopprijs, contentkas, schuld en de daling van het verwaterde aandeelental.
In het kort
Netflix kocht in het tweede kwartaal voor $4,7 miljard eigen aandelen in. Dat is bijna drie keer de vrije kasstroom van $1,5 miljard in datzelfde kwartaal. De kas op de balans en kas uit eerdere kwartalen maken dat mogelijk, maar de verhouding laat zien waarom de prijs van de ingekochte aandelen ertoe doet.
De onderneming verwacht voor heel 2026 ongeveer $12,5 miljard vrije kasstroom. Tegelijk lopen de cashuitgaven voor content naar verwachting ongeveer 10 procent voor op de afschrijving in de winst. Een mooie operationele marge kan daardoor tijdelijk meer kas vragen dan de winst-en-verliesrekening suggereert.
Het aandeel sloot op 9 oktober 2026 op $70,30 op Nasdaq, met een bronvertraging van twintig minuten. Netflix rapporteert op 20 oktober na beurs. De waarderingsvraag is niet alleen hoeveel winst groeit, maar hoeveel vrije kas per verwaterd aandeel resteert nadat content, schuld en aandelenbeloning zijn verwerkt.
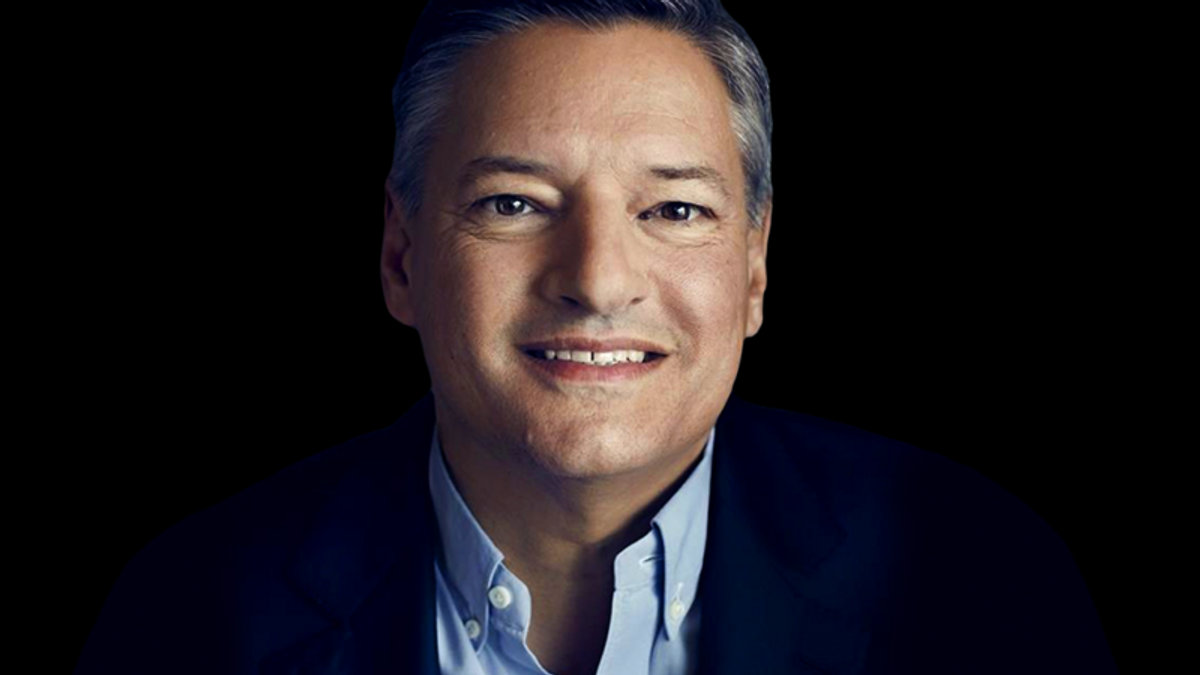
Foto: Ted Sarandos, co-CEO van Netflix. Foto: Masters of Scale, officieel archief.
Een aandeleninkoop klinkt altijd vriendelijk voor aandeelhouders. Er komen minder stukken, waardoor dezelfde onderneming over minder aandelen wordt verdeeld. Toch is een inkoop geen operationele winst en ook geen gratis rendement. Netflix verruilt cash voor eigen vermogen. De waarde ontstaat alleen wanneer het bedrijf goedkoper inkoopt dan wat het aandeel economisch waard is en het verwaterde aandeelental echt daalt.
Direct naar een onderdeel van dit artikel
De contentrekening komt eerder dan de winst
Netflix meldde op 16 juli over het tweede kwartaal $12,56 miljard omzet, een operationele marge van 33,4 procent en $1,53 miljard vrije kasstroom. Voor heel 2026 rekent management op $51,0 tot $51,4 miljard omzet, een operationele marge van 31,5 procent en ongeveer $12,5 miljard vrije kasstroom. Dat is een sterke combinatie.
Toch loopt de kas niet gelijk met de winst. Netflix betaalt producties en licenties voordat alle kosten in de resultatenrekening verschijnen. Het bedrijf verwacht dat de cashuitgaven voor content ongeveer 1,1 keer de contentafschrijving bedragen. Afschrijving is het deel van eerder betaalde content dat in deze periode als kosten wordt geboekt.
Bij $18 miljard afschrijving en een kasfactor van 1,10 gebruikt content in het model $1,8 miljard méér kas dan de kosten die in hetzelfde jaar door de winst lopen. Dat verschil is timing, niet automatisch waardevernietiging. Het wordt wel een probleem wanneer de extra contentuitgaven structureel sneller groeien dan kijktijd, omzet en retentie.
De bedrijfsbrief gaf een nuttig controlepunt. De kijktijd steeg in het eerste halfjaar met ongeveer 2 procent. Live programmering nam meer dan 5 procent van de contentuitgaven in, maar leverde ongeveer 1 procent van de kijktijd. Live content kan leden aantrekken, reclame aantrekkelijker maken en gesprekken rond Netflix vergroten. Toch moet de hogere kostprijs uiteindelijk terugkomen in prijs, advertenties of lagere opzegging.
In de eerdere analyse over contentdollars en vrije kas staat waarom kijktijd alleen niet genoeg is. De analyse van Netflix' reclame-omzet legt uit dat een tweede inkomstenbron pas waardevol wordt wanneer ook de bijdrage na verkoop- en technologiekosten stijgt.
$4,7 miljard inkoop vraagt een prijsdiscipline
Netflix gebruikte in het tweede kwartaal $4,7 miljard voor aandeleninkoop. Eind juni resteerde $27,1 miljard onder de bestaande machtiging. De bruto schuld bedroeg $14,4 miljard en de kaspositie $9,1 miljard. Dat maakt de rangorde helder: content financieren, voldoende liquiditeit bewaren, schuld beheren en dan kapitaal teruggeven.
De module laat zien hoeveel aandelen hetzelfde bedrag koopt. Bij gemiddeld $72 per aandeel vertegenwoordigt $4,7 miljard ongeveer 65 miljoen aandelen, of ruim 1,5 procent van 4,261 miljard verwaterde aandelen. Bij $90 zijn het er nog maar 52 miljoen. Aandelenbeloning kan een deel van de daling weer ongedaan maken. Daarom moet de volgende rapportage zowel ingekochte aandelen als het gemiddelde verwaterde aandeelental tonen.
De sterkste tegenwerping is dat een snel groeiend Netflix best een premie mag betalen voor eigen aandelen. Als vrije kas per aandeel jarenlang sneller stijgt dan de rendementseis, kan zelfs een ogenschijnlijk hoge inkoopprijs goed uitpakken. Dat argument klopt, maar verschuift de bewijslast naar de operationele uitvoering. Een fout in contentrendement of marges maakt een dure inkoop onomkeerbaar.
Wat moet $70,30 waarmaken?
De reverse valuation gebruikt vrije kas per aandeel. Bij $12,5 miljard jaarvrije kas en ongeveer 4,26 miljard verwaterde aandelen ligt een ruwe basis rond $2,93 per aandeel. Dat is geen genormaliseerde belofte: werkkapitaal en contenttiming kunnen het jaar sterk bewegen.
Bij 9 procent gewenst koersrendement en 23 keer vrije kas in 2029 is circa $3,95 vrije kas per aandeel nodig. Vanaf $2,93 betekent dat ongeveer 10 procent groei per jaar. Een lagere eindmultiple verhoogt de lat. Snellere inkoop verlaagt het benodigde totaalbedrag, maar alleen als de onderneming er niet te veel voor betaalt.
Drie mogelijke koerspaden
De scenario's starten bij de slotkoers van $70,30 op 9 oktober. Bear, midden en gunstig combineren vrije kas per aandeel, aandeelental en een eindmultiple. Er is geen dividend om bij de koers op te tellen. De uitkomsten zijn eigen scenario's, geen consensus of koersdoelen.
Het bear-scenario gaat uit van hogere contentkas, beperkte groei van kijktijd en een lagere waardering. In het middenpad groeien prijs, reclame en vrije kas terwijl inkoop het aandeelental verlaagt. Het gunstige pad vraagt dat live content, advertentietechnologie en internationale prijsverhogingen elkaar versterken zonder de kijkervaring te beschadigen.
Op 20 oktober zijn drie punten belangrijk. Ten eerste de verhouding tussen contentkas en afschrijving. Ten tweede de vrije kas na een kwartaal met stevige inkoop. Ten derde het verwaterde aandeelental. Een record aan ingekochte dollars is geen doel op zichzelf. De echte winst zit in meer duurzame vrije kas per overblijvend aandeel.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Lees ook
 Betalen advertenties straks de AI-rekening van Amazon?10 oktober 2026 · Van de redactie
 Na de verkoop moet een kleiner dsm-firmenich meer verdienen10 oktober 2026 · Van de redactie
 Is het omzetherstel van Alfen ook een kasherstel?10 oktober 2026 · Van de redactie
 Shells raffinagemarge sprong, maar werkkapitaal beslist de kas10 oktober 2026 · Van de redactie
 Hoeveel winst houdt Besi over per geleverde machine?10 oktober 2026 · Van de redactie