Analyse · 18 september 2026 · 4 min leestijd
Novo Nordisk verandert zijn naam om Eli Lilly terug te slaan
In het kort:
Novo Nordisk wil Eli Lilly terugdringen met een nieuwe naam, snellere besluitvorming en eenvoudiger werkprocessen.
Novo heeft nog maar 38,8% van de Amerikaanse incretinemarkt, tegenover 60,9% voor Lilly.
De succesvolle Wegovy-pil geeft hoop, maar de strategiepresentatie van 21 september moet aantonen hoe omzetgroei en marges herstellen.
Een van Europa's bekendste farmabedrijven schrapt een groot deel van zijn naam op precies het moment dat zijn belangrijkste groeimotor hapert. Novo Nordisk presenteert zich voortaan in het dagelijks gebruik als "Novo". Achter die opvallende rebranding zit een veel belangrijkere boodschap voor beleggers: het concern erkent dat het marktaandeel verliest aan Eli Lilly en dat onderzoek, productie, verkoop en marketing sneller moeten. De eerstvolgende test komt al op 21 september, wanneer Novo tijdens zijn Capital Markets Day de vernieuwde strategie toelicht.
Novo Nordisk rebrand zich als Novo:
Waarom Novo Nordisk zijn concurrent niet meer kan negeren
De concurrentiestrijd is inmiddels hard in cijfers zichtbaar. Volgens IQVIA-data in Lilly's presentatie over het tweede kwartaal had Lilly 60,9% van de Amerikaanse markt voor incretinebehandelingen, tegen 38,8% voor Novo. Tegelijk steeg de totale markt met 31%. Novo opereert dus in een snelgroeiende markt, maar ziet een groter deel van die groei naar de concurrent gaan.
Lees ook: Intel en deze AI-geheugenreus onderzoeken megadeal in de VS
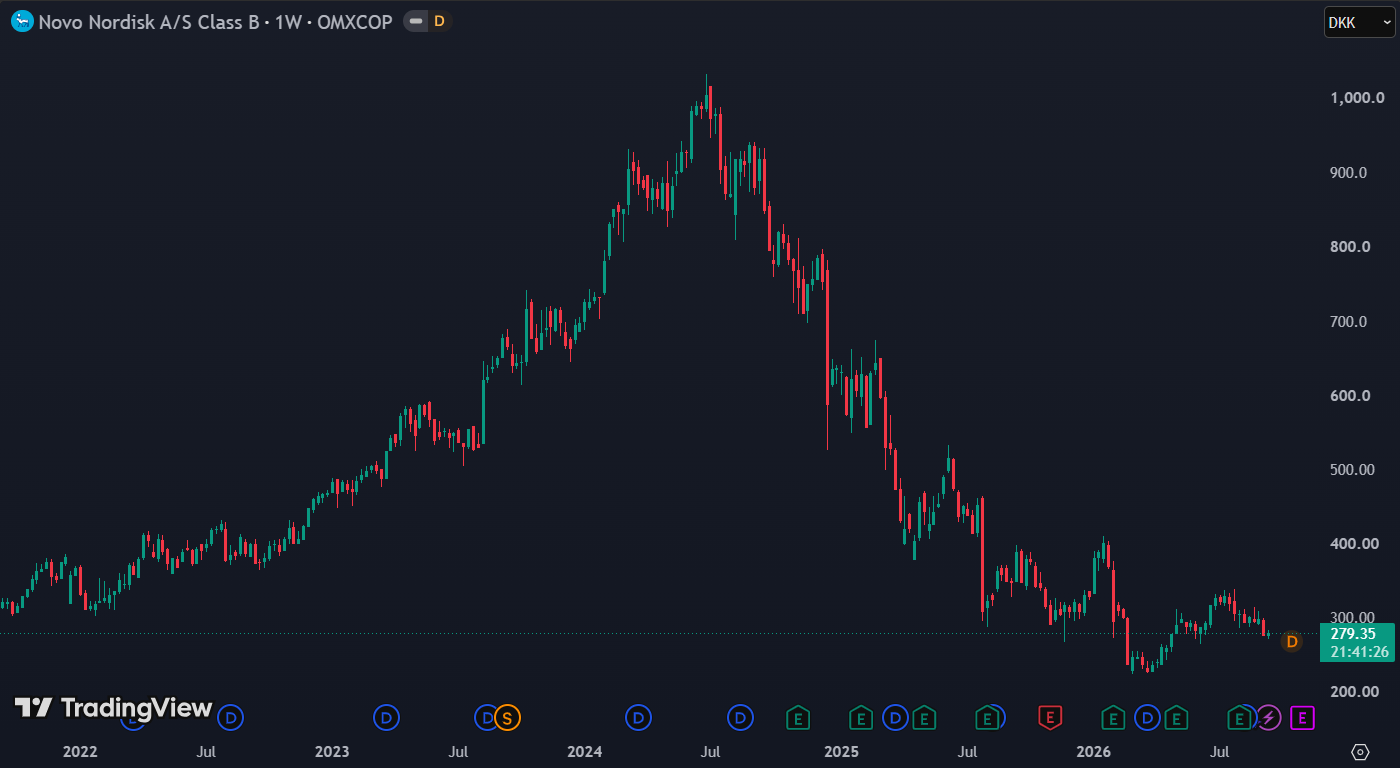
Dat verschil raakt meer dan alleen de omzet. Lagere volumes maken het moeilijker om de enorme kosten van fabrieken, onderzoek en verkoop over meer doses te verdelen. Daardoor kan de operationele hefboom negatief werken: de winst groeit dan langzamer dan de markt, terwijl de kapitaaluitgaven hoog blijven. Precies daarom is de koers dit jaar ongeveer 15% gedaald, ondanks sterk nieuws rond de orale versie van Wegovy.
Novo Nordisk verloor 75% vanaf de top en 15% YTD:
Een nieuwe naam lost het echte probleem niet op
CEO Mike Doustdar koppelt het nieuwe merk aan een bredere cultuurverandering. De vier uitgangspunten zijn meer aandacht voor patiënten, hogere prestaties, duidelijke prioriteiten met eenvoudiger processen en geen concessies aan veiligheid en ethiek. Dat klinkt verstandig, maar beleggers moeten vooral letten op de praktische uitkomst: worden klinische beslissingen sneller genomen, komt productiecapaciteit eerder beschikbaar en verbetert de commerciële uitvoering in de Verenigde Staten?
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
De obesitasmarkt lijkt bovendien steeds minder op de traditionele diabetesmarkt. Patiënten vergelijken behandelingen, stappen vaker over en stoppen soms tijdelijk. Prijs, verkrijgbaarheid, gebruiksgemak en directe communicatie wegen daardoor zwaarder. Novo moet niet alleen het beste molecuul ontwikkelen, maar ook als consumentenbedrijf denken. De rebranding is dus vooral een zichtbaar symbool van een veel grotere organisatorische omslag.
De Wegovy-pil is Novo's sterkste tegenzet
De belangrijkste positieve factor is de orale Wegovy. De pil passeerde binnen iets meer dan vijf maanden drie miljoen voorschriften. Meer dan 80% van de nieuwe recepten ging volgens het bedrijf naar mensen die nog geen GLP-1-behandeling gebruikten. Dat wijst erop dat de pil de markt vergroot in plaats van alleen patiënten van injecties over te nemen.
Ook de werkzaamheid is commercieel relevant. In onderzoek kwam het gewichtsverlies uit op ongeveer 16,6% wanneer patiënten de behandeling bleven volgen. Dat geeft Novo een onderscheidend product naast de injectie. Als het concern zijn voorsprong bij orale afslankmedicatie vasthoudt, kunnen hogere volumes de benutting van fabrieken verbeteren en de druk op marges gedeeltelijk verzachten.
Daar staat tegenover dat één succesvolle lancering zwakte elders niet uitwist. Novo schrapte recent drie studies naar een experimenteel cardiovasculair middel. Tegenvallers in de pijplijn vergroten de afhankelijkheid van semaglutide en maken toekomstige groei kwetsbaarder voor Lilly, prijsdruk en patentverloop.
Wegovy pil passeerde binnen iets meer dan vijf maanden drie miljoen voorschriften:
21 september wordt belangrijker dan het nieuwe logo
Voor de beurswaarde telt uiteindelijk niet hoe modern de merknaam klinkt, maar of de winstverwachtingen omhoog kunnen. Een positief scenario vraagt drie dingen: stabilisatie van het marktaandeel, aanhoudend sterke groei van de Wegovy pil en een geloofwaardig pad naar snellere productontwikkeling. De cijfers over het tweede kwartaal geven daarvoor voorzichtig steun. Novo Nordisk boekte DKK 78,5 miljard omzet, 7 procent groei tegen constante wisselkoersen op aangepaste basis, terwijl de aangepaste operationele winst met 11 procent steeg tot DKK 33,4 miljard. De gerapporteerde operationele winst kwam door bijzondere posten uit op DKK 27,1 miljard en de nettowinst bedroeg ongeveer DKK 21,0 miljard.
In het basisscenario groeit Novo nog steeds mee met de obesitasmarkt, terwijl Eli Lilly commercieel sterker blijft. De winst kan dan toenemen, alleen minder snel dan beleggers tijdens de eerdere GLP 1 euforie verwachtten. Belangrijk is daarom dat winst ook daadwerkelijk in kasstroom verandert: over de eerste helft van 2026 genereerde Novo DKK 42,5 miljard vrije kasstroom. In een negatief scenario verliest Novo verder marktaandeel terwijl productie en onderzoek veel kapitaal blijven vragen, waardoor de vrije kasstroom harder kan terugvallen dan de boekhoudkundige winst. Daarom wordt 21 september belangrijker dan het nieuwe logo: beleggers willen vooral horen hoe Novo marktaandeel verdedigt, de pijplijn versnelt en de huidige winstgevendheid omzet in duurzame kasstroomgroei.
Sterke franchise, uitvoering moet eerst winnen
Novo bezit met Wegovy nog altijd een waardevolle franchise en de pil bewijst dat het bedrijf nieuwe patiëntengroepen kan bereiken. Toch is de rebranding op zichzelf geen reden voor een herwaardering. De echte kans zit in beter commercieel tempo en een productie- en onderzoeksorganisatie die marktaandeelverlies stopt.
Daarom is het aandeel fundamenteel interessant, maar nog geen vanzelfsprekende koopkans tegen elke koers. De Capital Markets Day moet concrete doelen geven voor volumes, marges, investeringen en de pijplijn. Het signaal dat de positieve these bevestigt is stabiliserend Amerikaans marktaandeel, verdere daling onder 38,8% zou juist aantonen dat het probleem dieper zit dan naam en cultuur.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Wat beleggers moeten weten:
Waarom verandert Novo Nordisk zijn naam?
De kortere naam Novo ondersteunt een bredere cultuurverandering die meer focus, snelheid en aansluiting bij patiënten moet brengen.
Wat is nu de belangrijkste groeimotor?
De orale Wegovy, die binnen ruim vijf maanden meer dan drie miljoen voorschriften bereikte en veel nieuwe GLP-1-gebruikers aantrekt.
Welk cijfer bepaalt of de strategie werkt?
Vooral het Amerikaanse marktaandeel. Stabilisatie vanaf 38,8% zou erop wijzen dat Novo de achterstand op Lilly begint te stoppen.
Deel dit artikel
Het bedrijf in dit artikel · NOVO-B
Novo Nordisk A/SLive koers · NOVO-B
openKoers · NOVO-B
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · NOVO-B
ratio's & kwaliteitWat is het waard? · NOVO-B
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,2% | 33,4% | 10,6× | DKK 220,79 | -1,1% |
| Basis | 1,8% | 35,4% | 13,2× | DKK 338,94 | +13,5% |
| Optimistisch | 6,8% | 37,4% | 15,8× | DKK 494,93 | +28,2% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,2% | 33,4% | 10,6× | DKK 206,89 | -0,2% |
| Basis | 1,8% | 35,4% | 13,2× | DKK 351,25 | +10,4% |
| Optimistisch | 6,8% | 37,4% | 15,8× | DKK 564,53 | +21,0% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,2% | 33,4% | 10,6× | DKK 175,84 | +0,4% |
| Basis | 1,8% | 35,4% | 13,2× | DKK 384,02 | +8,2% |
| Optimistisch | 6,8% | 37,4% | 15,8× | DKK 784,41 | +15,9% |
Startwaarden: omzetgroei 1,8% (analistenverwachting), nettomarge 35,4%, K/W 13,2×, dividend 4,2%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · NOVO-B
agenda- 4 nov 2026Kwartaalcijfers (voorbeurs)
Samen bezitten we · NOVO-B
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer van de redactie
- Opvallend nieuws laat aandeel Pharming stijgen: analisten zien 135% upside22 september 2026
- Dit aandeel daalt 53%: kwartaalcijfers onthullen een riskante koopkans22 september 2026
- Luxemerken zoeken rijkere klanten maar wie betaalt de rekening22 september 2026
- 454% omzetgroei en toch 21% onder de top: is dit AI-aandeel nu koopwaardig?22 september 2026
- Volkswagen verliest zijn plek in de topindex en dit bepaalt of €75 goedkoop is22 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $NOVO-B zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger