Analyse · 22 september 2026 · 4 min leestijd
454% omzetgroei en toch 21% onder de top: is dit AI-aandeel nu koopwaardig?
In het kort:
De kwartaalcijfers tonen 454% omzetgroei tot $582,3 miljoen en een aangepaste EBITDA-marge van bijna 50% bij de AI-cloudtak.
De koers staat circa 21% onder de top, maar de beurswaarde van ongeveer $64 miljard komt nog altijd neer op circa 19 tot 21 keer de omzetverwachting voor 2026.
De vraag is enorm, maar $5,7 miljard capex in één kwartaal, nieuwe schulden en aandelenuitgifte maken dit vooral een kans voor beleggers met een hoge risicotolerantie.
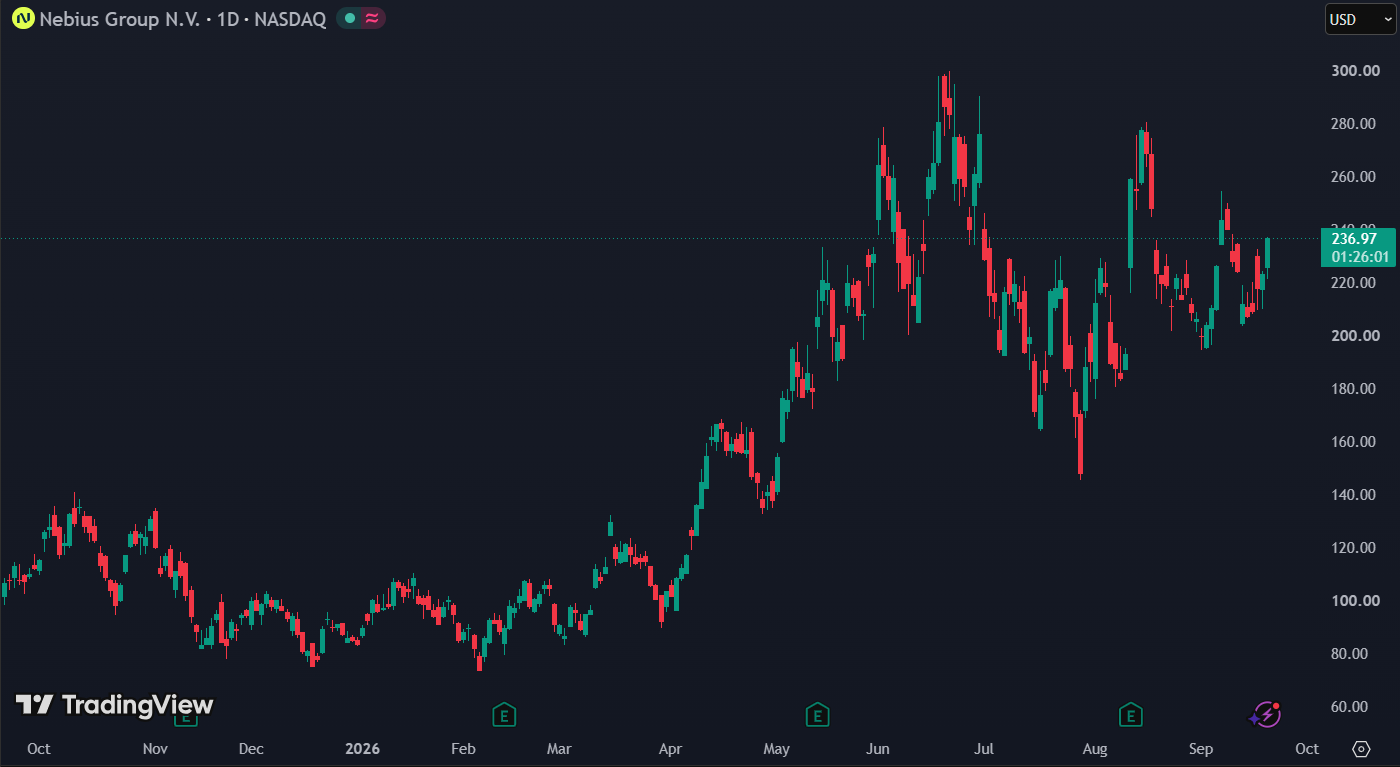
Nebius groeide in het tweede kwartaal van 2026 sneller dan vrijwel iedere beursgenoteerde cloudspeler: de omzet steeg 454% en de kernactiviteit behaalde een aangepaste EBITDA-marge van bijna 50%. Toch is het aandeel na een rally van meer dan 170% dit jaar ongeveer 21% teruggevallen vanaf de recordstand van $299,86. Die daling oogt aantrekkelijk, maar maakt het aandeel nog niet goedkoop. Bij een koers rond $236 betalen beleggers nog altijd voor jaren van bijna foutloze uitvoering, terwijl de bouw van AI-datacenters miljarden verslindt en de nettowinst negatief blijft.
Nebius staat 21% lager sinds de top van $299,86:
Wat dit AI-aandeel precies doet
Dit AI-aandeel verhuurt rekenkracht voor kunstmatige intelligentie. Het bedrijf combineert Nvidia-GPU's met datacenters, opslag, netwerken en eigen software voor het trainen en gebruiken van AI-modellen. Daarmee positioneert Nebius zich als een gespecialiseerde AI-cloud, naast veel grotere aanbieders als Microsoft, Amazon en Google.
Lees ook: Dit aandeel groeit 25% en breekt nu uit: kan het naar $265?
De groep bezit daarnaast Avride, TripleTen en belangen in onder meer ClickHouse en Toloka, maar de kern is inmiddels duidelijk: Nebius AI Cloud leverde in het tweede kwartaal $574,9 miljoen omzet en was goed voor circa 98% van de groepsomzet. De vraag profiteert van dezelfde schaarste aan AI-capaciteit die ook andere AI-groeiaandelen ondersteunt.
Nebius-aandeel kwartaalcijfers tonen echte operationele hefboom
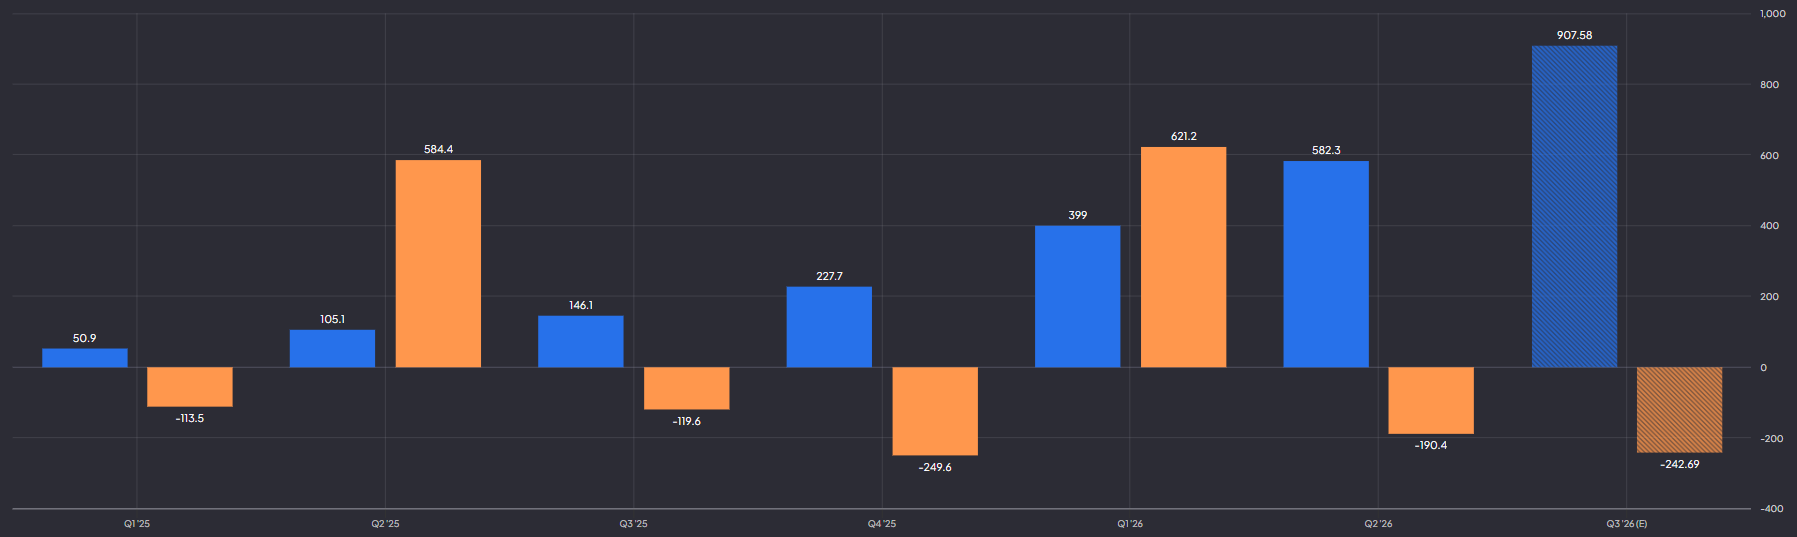
De groepsomzet kwam uit op $582,3 miljoen, 46% meer dan in het eerste kwartaal en 454% meer dan een jaar eerder. De kosten van de omzet stegen minder hard, waardoor ze daalden van 29% naar 23% van de omzet. Dat is het belangrijkste bewijs dat schaal werkt: zodra een datacenter beter wordt benut, groeit de omzet sneller dan veel personeels- en infrastructuurkosten. Het volledige kwartaalbericht laat zien dat de aangepaste EBITDA van de groep verbeterde van een verlies van $21 miljoen naar een winst van $236,2 miljoen.
Daar staat een minder fraai boekhoudkundig beeld tegenover. Nebius boekte een operationeel verlies van $175,9 miljoen en een nettoverlies van $190,4 miljoen. Afschrijvingen liepen op tot $259,7 miljoen, omdat GPU's en datacenterapparatuur zwaar op de resultaten drukken. Ook zat er $102,5 miljoen aan aandelenbeloning in de kosten. De aangepaste EBITDA bewijst dus dat de bestaande capaciteit winstgevend kan draaien, maar de nettowinst laat zien hoeveel kapitaal nodig is om die capaciteit te bouwen.
Nebius omzet en nettoverlies:
Kasstroom is sterk, vrije kasstroom blijft diep negatief
De operationele kasstroom bedroeg $2,25 miljard, vooral dankzij vooruitbetalingen van klanten. Dat is waardevol: klanten financieren een deel van de bouw en bevestigen tegelijk de vraag. Nebius verwacht in 2026 meer dan $9 miljard aan vooruitbetalingen en spreekt over ruim $40 miljard aan klantverplichtingen.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
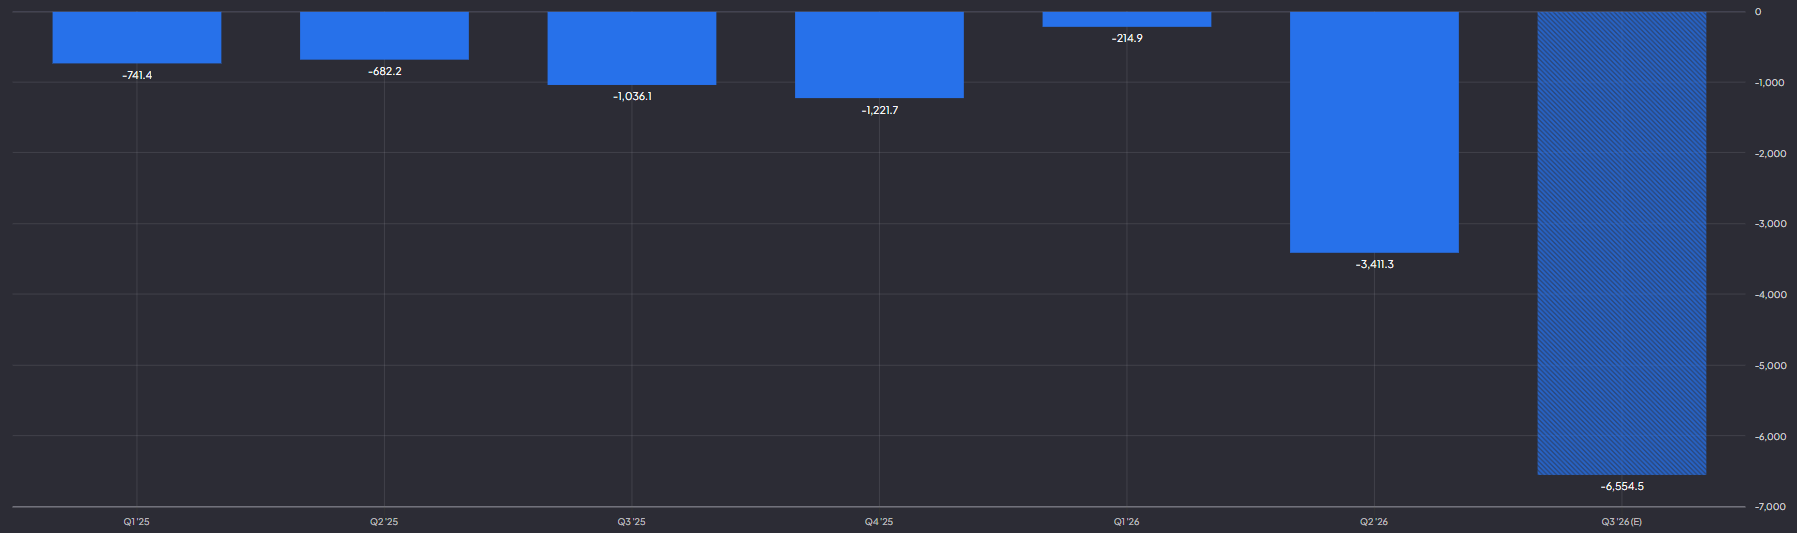
Toch bedroegen de investeringen in het kwartaal $5,66 miljard. Trek die af van de operationele kasstroom en de vrije kasstroom was ruwweg $3,4 miljard negatief. Nebius eindigde juni met $8,0 miljard cash, maar verkocht in het kwartaal ook 12,7 miljoen aandelen voor circa $2,8 miljard. Na het kwartaal haalde het bedrijf bovendien miljarden op met converteerbare obligaties. Groei wordt dus betaald met klantgeld, schuld én mogelijke verwatering van bestaande aandeelhouders.
Negatieve vrije kasstroom loopt exponentieel op:
De waardering laat nauwelijks ruimte voor vertraging
Bij $236,43 per aandeel en 271,9 miljoen uitstaande aandelen bedraagt de beurswaarde ongeveer $64 miljard. Tegen de omzetprognose van $3,0 tot $3,4 miljard voor 2026 is dat circa 19 tot 21 keer de jaaromzet. Een forward koers-winstverhouding is hier minder bruikbaar, omdat de gerapporteerde winst nog negatief is en toekomstige winst sterk afhangt van afschrijvingen, rente en het tempo waarin nieuwe capaciteit wordt benut.
In een positief scenario komt de nieuwe capaciteit tijdig online, stroomt de contractportefeuille door naar omzet en blijft de aangepaste AI-cloudmarge rond 45% tot 50%. Dan kan de omzet snel in de waardering groeien. In een negatief scenario remmen hogere rentes, stroom- of GPU-kosten en voorzichtigere AI-budgetten de vraag. Dat risico is relevanter geworden nu de rente opnieuw op 4% staat. Als de omzetmultiple halveert terwijl de winstverwachtingen stagneren, kan ook de koers fors verder dalen.
Is de daling van 21% een koopkans?
Nebius is operationeel overtuigender geworden, maar het aandeel is naar mijn oordeel nog steeds sterk en duur. De markt beloont niet alleen de huidige groei, maar rekent al op een succesvolle uitrol van tientallen miljarden aan infrastructuur. Een daling van 21% verandert dat fundamentele spanningsveld onvoldoende.
Voor beleggers tellen de komende kwartalen vooral vier signalen: omzet per megawatt, de aangepaste EBITDA-marge van de AI-cloud, capex tegenover klantvooruitbetalingen en de volledig verwaterde aandelenstand. Zolang omzet en capaciteit sneller groeien dan schuld en verwatering, blijft de bullcase intact. Zodra benutting of prijs per GPU daalt, wordt de huidige waardering kwetsbaar.
Wat beleggers moeten weten:
Waarom groeit Nebius zo snel?
Nieuwe datacentercapaciteit, betere benutting en hogere prijzen voor schaarse GPU-rekenkracht stuwen de omzet.
Is Nebius na de koersdaling goedkoop?
Nee. De beurswaarde bedraagt nog circa 19 tot 21 keer de verwachte omzet van 2026, terwijl de vrije kasstroom negatief blijft.
Welk cijfer is nu het belangrijkst?
De verhouding tussen capex en klantvooruitbetalingen. Die bepaalt hoeveel extra schuld of aandelen Nebius nodig heeft om verder te groeien.
Deel dit artikel
Het bedrijf in dit artikel · NBIS
Nebius Group N.V.Live koers · NBIS
voorbeurs, slot gisterenKoers · NBIS
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · NBIS
ratio's & kwaliteitWat is het waard? · NBIS
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 1,6% | 36,6× | $ 21,64 | -54,7% |
| Basis | 100% | 3,1% | 45,7× | $ 56,49 | -37,6% |
| Optimistisch | 100% | 5,1% | 54,8× | $ 111,45 | -21,8% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 1,6% | 36,6× | $ 82,30 | -18,8% |
| Basis | 100% | 3,1% | 45,7× | $ 225,98 | -0,6% |
| Optimistisch | 100% | 5,1% | 54,8× | $ 445,79 | +13,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 1,6% | 36,6× | $ 2.320,50 | +25,9% |
| Basis | 100% | 3,1% | 45,7× | $ 7.231,22 | +41,0% |
| Optimistisch | 100% | 5,1% | 54,8× | $ 14.265,41 | +50,9% |
Startwaarden: omzetgroei 100% (analistenverwachting), nettomarge 3,1%, K/W 45,7×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · NBIS
agenda- 10 nov 2026Kwartaalcijfers (voorbeurs)
Samen bezitten we · NBIS
leden van De BeleggerMeer over Nebius Group N.V.
- Niet OpenAI of Anthropic: Facebook-miljardair denkt dat dit de grote AI-winnaars worden20 september 2026
- Chamath noemt Nebius en Iren en 3 anderen de grote winnaars van "Open" AI20 september 2026
- Dit Nederlandse aandeel staat nu hoog op mijn watchlist18 september 2026
- Het Nebius-aandeel schiet omhoog en achter deze AI-raket gebeurt iets opvallends17 september 2026
- Na Micron kunnen deze 3 AI-aandelen de volgende bottleneck winnen16 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $NBIS zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger