Analyse · 21 september 2026 · 4 min leestijd
Deze 3 aandelen kunnen vertienvoudigen: één groeit nu al 42%
In het kort:
Upstart groeit weer hard en is winstgevend, maar de kredietcyclus en financiering blijven de doorslag geven.
RH kan sterk profiteren van herstel op de huizenmarkt, al vertekenen tariefmeevallers momenteel de marge.
Deze 3 aandelen vertienvoudigen alleen bij jarenlange groei, Sweetgreen heeft daarbij veruit het meeste uitvoeringsrisico.
Een vertienvoudiging klinkt spectaculair, maar over tien jaar vraagt zij “slechts” om gemiddeld 25,9% koersrendement per jaar. Dat is uitzonderlijk, maar niet onmogelijk voor kleine bedrijven die omzetgroei combineren met snel stijgende marges. Upstart, RH en Sweetgreen hebben alle drie zo’n route, terwijl hun beurswaarderingen rond respectievelijk $2,7 miljard, $2,5 miljard en $0,9 miljard nog ruimte laten. De kern is wel dat 10x geen basisscenario is. Upstart moet zijn kredietmodel opschalen, RH wacht op een woonherstel en Sweetgreen moet eerst bewijzen dat groei ook winst oplevert.
De drie cases verschillen daardoor sterk in kwaliteit. Voor mij heeft Upstart de duidelijkste financiële hefboom, RH de grootste macro-economische katalysator en Sweetgreen de breedste bandbreedte tussen succes en mislukking. Wie wil zien hoe langetermijngroei zich werkelijk kan opstapelen, vindt in de recente analyse van Shopify een nuttige vergelijking.
Lees ook: $10.000 werd ruim $300.000 in tien jaar, maar is dit groeiaandeel nog steeds koopwaardig?
Waarom Upstart de sterkste 10x-kandidaat is
Upstart gebruikt kunstmatige intelligentie om kredietrisico te beoordelen en leningen via banken en institutionele financiers te verstrekken. In het tweede kwartaal steeg de omzet met 42% naar $365 miljoen. De nettowinst kwam uit op $16,5 miljoen en de aangepaste EBITDA-marge bleef 21%. Belangrijker is de verwachting voor 2026: circa $1,4 miljard omzet en $294 miljoen aangepaste EBITDA.
Upstart omzet en nettowinst:
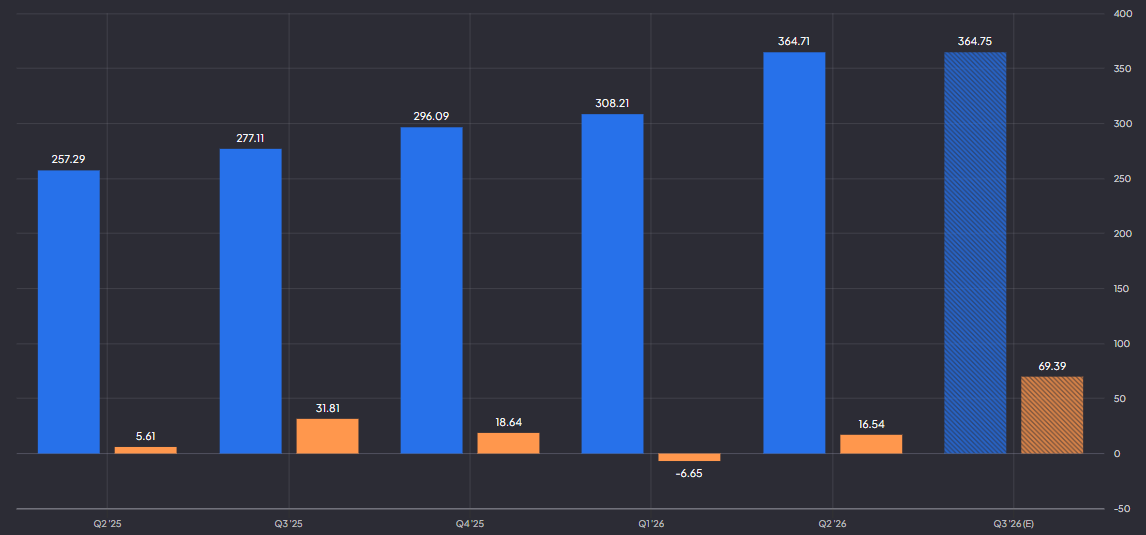
Als Upstart vervolgens zijn doel van gemiddeld 35% omzetgroei tussen 2025 en 2028 haalt, kan de winst sneller stijgen dan de omzet. Het bestaande platform heeft immers veel vaste technologie- en ontwikkelingskosten. Meer leningvolume levert dan positieve operationele hefboom op. De voorwaardelijke goedkeuring voor een eigen bankvergunning kan bovendien kosten en landelijke productintroducties vereenvoudigen.
De zwakke plek blijft zichtbaar. Auto- en woningleningen hadden samen nog een negatieve contributiemarge van 35%. Ook is de genoemde koers-winstverhouding van ongeveer 13 gebaseerd op aangepaste winst, op basis van gerapporteerde winst ligt de waardering duidelijk hoger. Kredietverliezen, financieringsbeschikbaarheid en aandelenbeloning kunnen de bullcase dus snel aantasten.
RH heeft vooral een herstel van de huizenmarkt nodig
RH, het voormalige Restoration Hardware, verkoopt luxe wooninrichting. Juist daarom raakt een vastgelopen huizenmarkt het bedrijf hard: minder verhuizingen betekenen minder grote inrichtingsprojecten. Toch steeg de kwartaalomzet met 2,6% naar $922,2 miljoen en boekte RH $60,2 miljoen nettowinst.
De aangepaste EBITDA-marge van 19,4% oogt sterk, maar bevatte ongeveer 6 procentpunt voordeel uit tariefteruggaven. Genormaliseerd was de marge 13,4%. Voor heel 2026 mikt RH op 5,5% tot 7% omzetgroei en een aangepaste EBITDA-marge van 15% tot 16,2%. Internationale openingskosten drukken die marge naar verwachting met 3,4 procentpunt.
RH omzet en nettowinst:
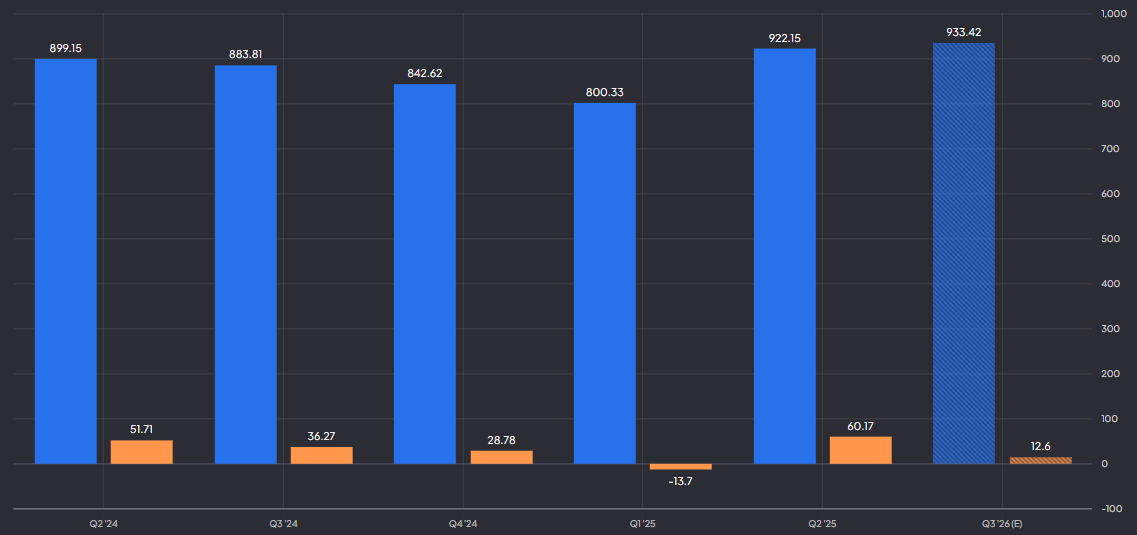
Hier zit de hefboom: als de Amerikaanse woningmarkt normaliseert terwijl Europese winkels volwassen worden, kunnen omzet en marge tegelijk herstellen. Dan groeit de winst veel sneller dan de omzet. Maar de kapitaalintensieve winkels, leases en balans maken RH ook kwetsbaar wanneer het herstel uitblijft. Een 10x vraagt niet alleen een mooier woonklimaat, maar jaren van vrije kasstroom en gedisciplineerde expansie.
Sweetgreen is de goedkoopste en gevaarlijkste optie
Sweetgreen heeft met minder dan $1 miljard de kleinste beurswaarde, maar ook de zwakste huidige economie. De omzet steeg in het tweede kwartaal 3,8% naar $192,7 miljoen, vooral door nieuwe restaurants. In bestaande vestigingen daalde de omzet 6,2%, terwijl het verkeer 2% afnam. De aangepaste EBITDA was licht negatief.
De jaarverwachting onderstreept de omvang van de ommekeer: een vergelijkbare omzetdaling van 7% tot 8%, een restaurantmarge van 10,5% tot 11% en een aangepaste EBITDA tussen min $27 miljoen en min $23 miljoen. De verkoop van de Infinite Kitchen-technologie aan Wonder leverde $100 miljoen cash en aandelen Wonder met een geschatte waarde van $86,4 miljoen op. Sweetgreen mag de technologie blijven gebruiken en kan zich nu sterker op restaurants richten.
Sweetgreen omzet en nettowinst:
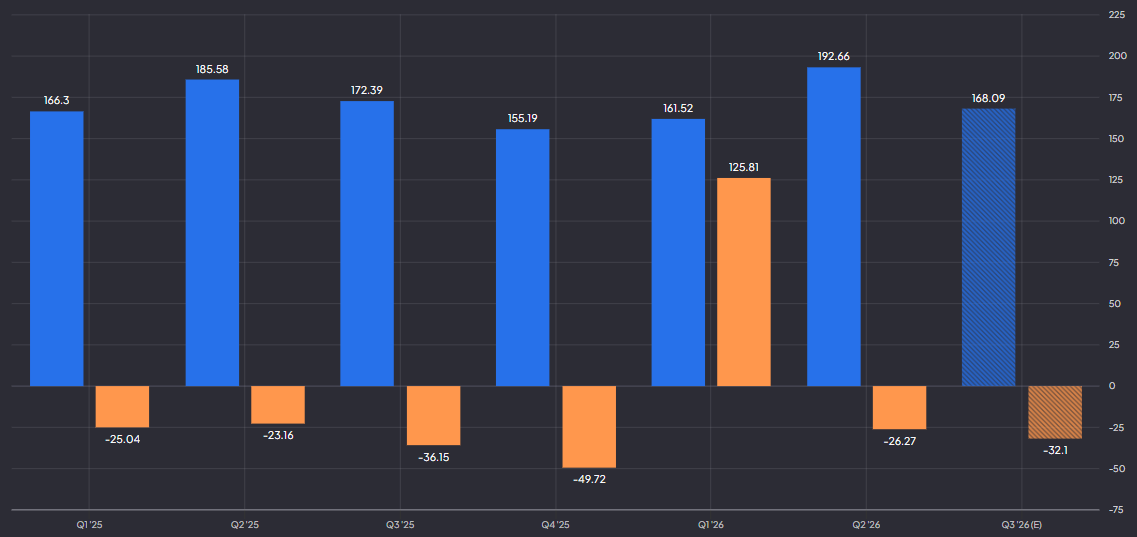
Dat helpt de balans, maar lost de kern niet op. Nieuwe vestigingen creëren pas waarde als klantverkeer, prijsstelling en restaurantmarges verbeteren. Wraps kunnen het bereik vergroten, terwijl automatisering de arbeidsproductiviteit kan verhogen. Daartegenover staan prijsgevoelige klanten, voedselveiligheidszorgen en blijvende cashverliezen. Vergeleken met drie andere groeiaandelen met een duidelijke verdubbelingscase is Sweetgreen veel meer een hersteloptie dan een bewezen groeimachine.
Wat moet er gebeuren voordat deze 3 aandelen vertienvoudigen?
Bij Upstart let ik vooral op leningvolume, kredietprestaties en de contributiemarge van auto- en woningleningen. Bij RH moeten genormaliseerde marges en vrije kasstroom aantrekken zonder nieuwe eenmalige meevallers. Sweetgreen moet eerst terugkeren naar positieve vergelijkbare omzetgroei en daarna aantonen dat nieuwe restaurants structureel rendabel zijn.
Deze meetpunten maken de voorspelling toetsbaar. Zonder hogere winst en kasstroom is een koersstijging vooral multiple-expansie, oftewel beleggers die steeds meer voor dezelfde winst betalen. Dat is geen duurzame 10x-route.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Mijn oordeel: één sterke kandidaat en twee voorwaarden
Upstart is van deze drie de meest overtuigende 10x-kandidaat, omdat omzetgroei, winstgevendheid en operationele hefboom al zichtbaar zijn. RH is kansrijk als woningtransacties herstellen en internationale investeringen gaan renderen. Sweetgreen biedt theoretisch de grootste sprong vanaf een lage beurswaarde, maar de huidige omzetdaling en cashverliezen maken dit veruit de meest speculatieve case.
Geen van deze uitkomsten is waarschijnlijk zonder flinke tussentijdse koersdalingen. De belangrijkste les is simpel: een klein bedrijf wordt geen tien keer zoveel waard door een aantrekkelijk verhaal, maar door jaren van groeiende vrije kasstroom.
Wat beleggers moeten weten:
Welke van de drie heeft de sterkste uitgangspositie?
Upstart, omdat omzetgroei en winstgevendheid al samengaan. De kredietkwaliteit moet dat beeld wel blijven bevestigen.
Wat is de belangrijkste katalysator?
Voor Upstart is dat schaalbare financiering, voor RH herstel van woningtransacties en voor Sweetgreen terugkerende klantengroei.
Welk signaal breekt de 10x-these?
Structureel dalende volumes, marges of vrije kasstroom. Dan groeit niet het bedrijf, maar alleen de hoop in de waardering.
Deel dit artikel
Het bedrijf in dit artikel · RH
RHLive koers · RH
slotKoers · RH
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · RH
ratio's & kwaliteitWat is het waard? · RH
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 3,3% | 1,6% | 18,4× | $ 59,42 | -22,4% |
| Basis | 8,3% | 3,2% | 23× | $ 171,19 | +10,4% |
| Optimistisch | 13,3% | 5,2% | 27,6× | $ 382,23 | +44,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 3,3% | 1,6% | 18,4× | $ 63,41 | -13,0% |
| Basis | 8,3% | 3,2% | 23× | $ 200,79 | +9,6% |
| Optimistisch | 13,3% | 5,2% | 27,6× | $ 490,66 | +31,0% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 3,3% | 1,6% | 18,4× | $ 74,59 | -5,2% |
| Basis | 8,3% | 3,2% | 23× | $ 299,14 | +8,9% |
| Optimistisch | 13,3% | 5,2% | 27,6× | $ 916,07 | +21,8% |
Startwaarden: omzetgroei 8,3% (analistenverwachting), nettomarge 3,2%, K/W 23×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Meer over RH
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $RH zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger