Analyse · 21 september 2026 · 4 min leestijd
Dit aandeel groeit 25% en breekt nu uit: kan het naar $265?
In het kort: Zscaler breekt boven de weerstand rond 195 dollar en toont op dag- en weekbasis een overtuigende bodemformatie. De fundamentele basis blijft sterk: omzet en terugkerende omzet groeiden in het vierde kwartaal met 25%. De zone rond 165 dollar is de technische grens, waardering en lagere vrije kasstroom blijven de belangrijkste risico's. Een van de achterblijvers binnen cybersecurity lij
In het kort:
Zscaler breekt boven de weerstand rond 195 dollar en toont op dag- en weekbasis een overtuigende bodemformatie.
De fundamentele basis blijft sterk: omzet en terugkerende omzet groeiden in het vierde kwartaal met 25%.
De zone rond 165 dollar is de technische grens, waardering en lagere vrije kasstroom blijven de belangrijkste risico's.
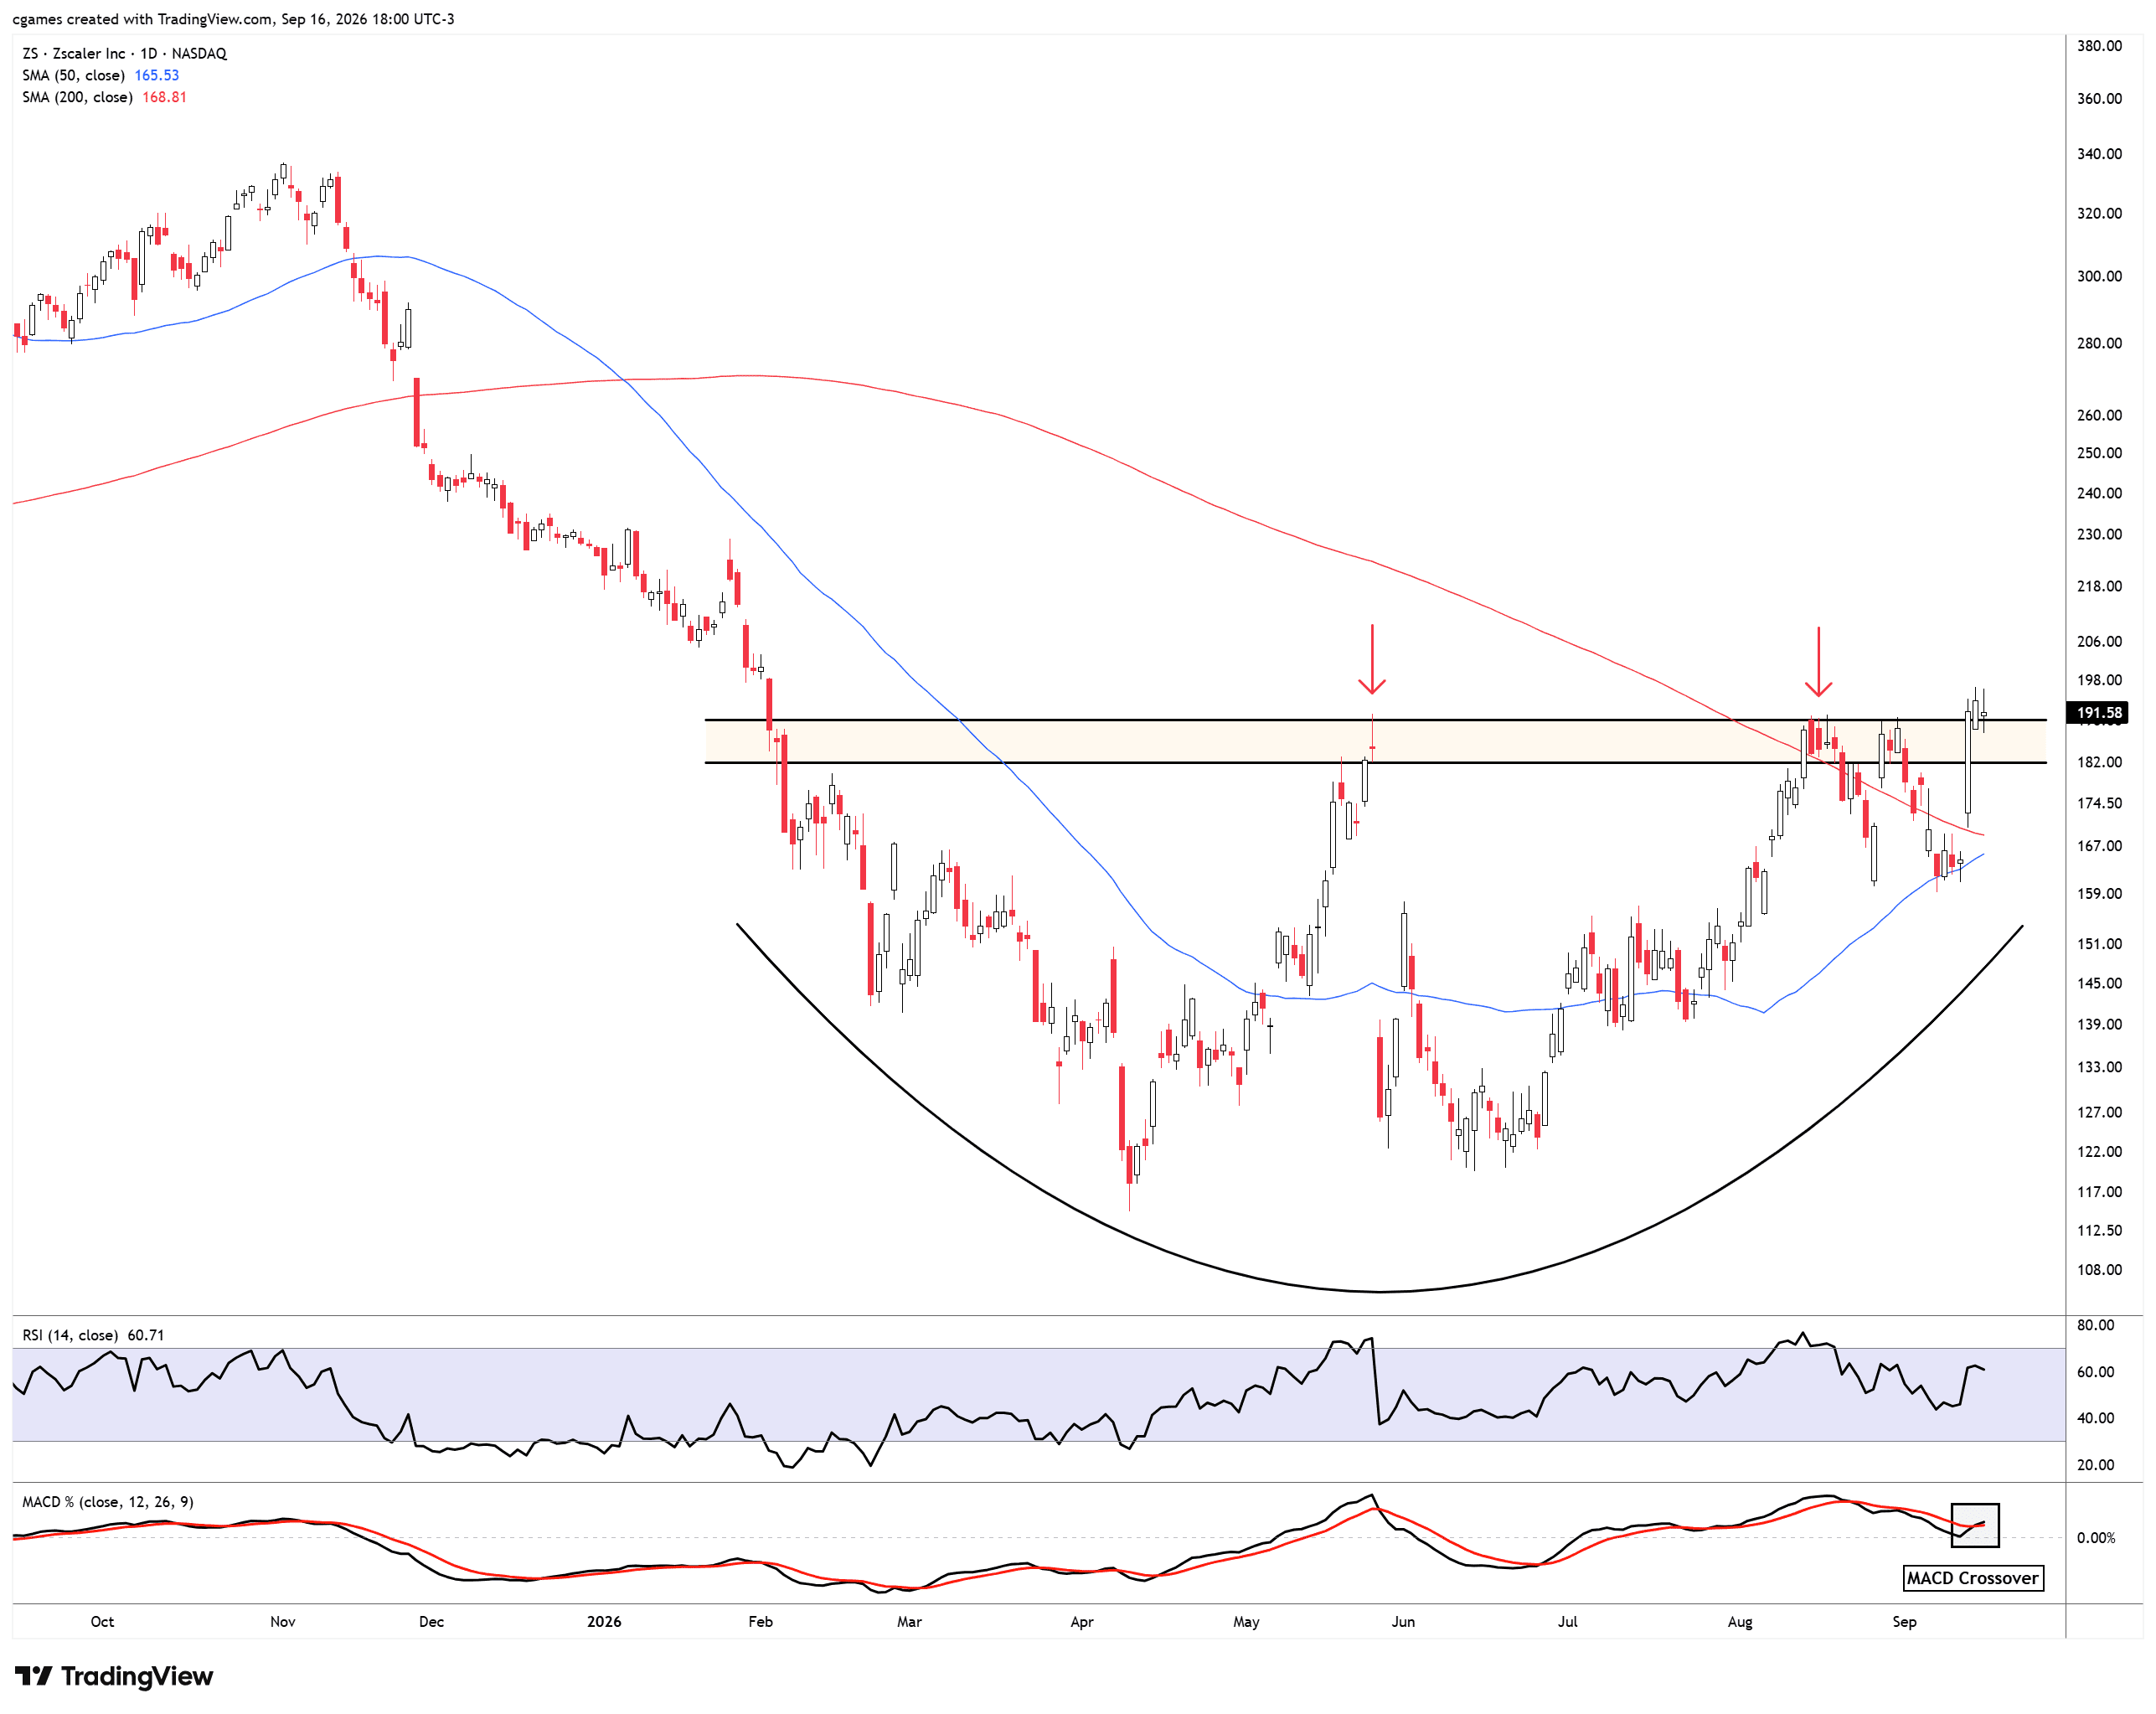
Een van de achterblijvers binnen cybersecurity lijkt technisch wakker te worden. Zscaler verloor dit jaar terrein terwijl sectorgenoten hard opliepen, maar het aandeel is nu boven de belangrijke weerstand rond 195 dollar uitgebroken. Dat is relevant omdat de koersdraai samenvalt met sterke operationele cijfers: de omzet en jaarlijks terugkerende omzet groeiden in het laatste kwartaal allebei met 25%. De kern voor beleggers is helder. Zolang de koers boven de steunzone rond 165 dollar blijft en de groei rond 20% of meer ligt, is een verdere herstelbeweging fundamenteel verdedigbaar. Een terugval onder die steun zou het technische signaal juist ontkrachten.
Zscaler breekt uit boven de 195 dollar:
Waarom de grafiek nu duidelijk verbetert
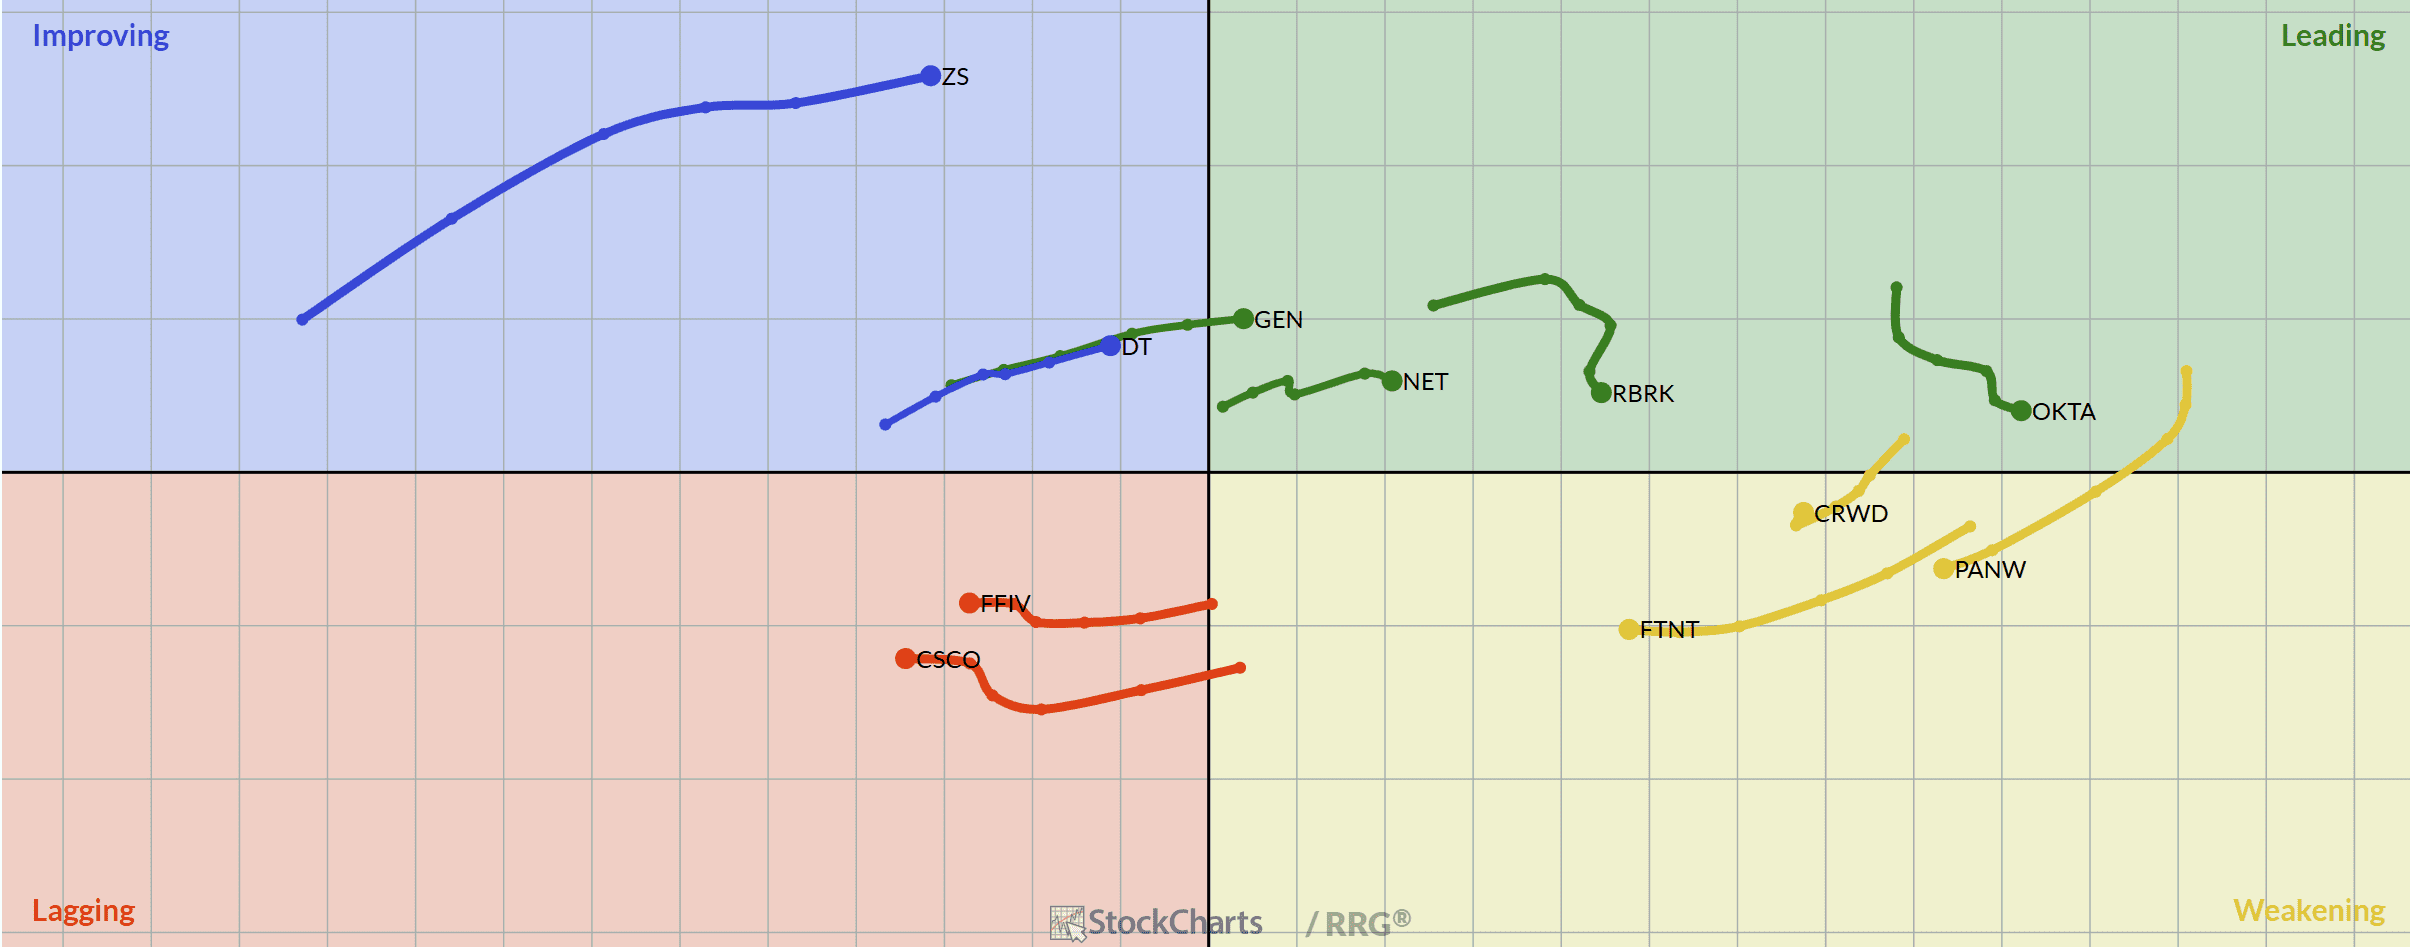
Technisch analist Jay Woods wijst op een klassieke rotatie binnen de sector. CrowdStrike, Fortinet, Okta en Palo Alto Networks liepen eerder voorop. Nu verbetert het relatieve momentum van Zscaler, terwijl het aandeel nog niet dezelfde koerssprong heeft gemaakt. Juist die combinatie kan aantrekkelijk zijn: de markt verschuift van de winnaars naar een aandeel waarvan de verwachtingen lager liggen.
Op de daggrafiek is de neerwaartse trend doorbroken. De RSI blijft positief en de MACD, een indicator voor momentum, geeft een opwaartse kruising. Belangrijker is de uitbraak boven ongeveer 195 dollar. Op de weekgrafiek verschijnt bovendien een dubbele bodem. Die formatie krijgt pas betekenis als de koers boven de oude weerstand blijft. Woods ziet daarom ruimte richting 250 tot 265 dollar, maar dat is een technisch scenario en geen zekerheid.
Technisch analist Jay Woods wijst op een klassieke rotatie binnen de sector:
De cijfers geven de uitbraak meer gewicht voor dit aandeel
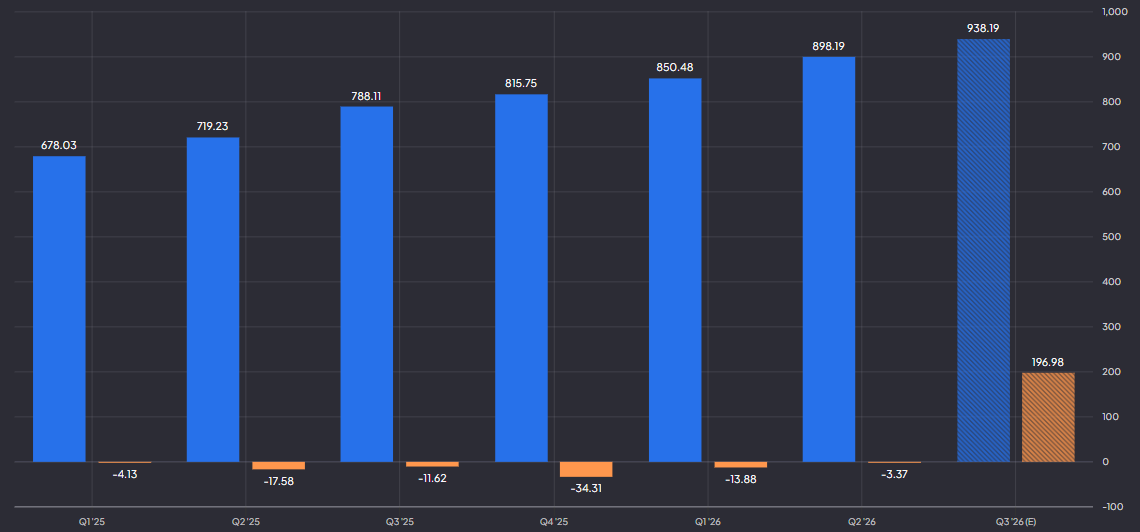
Een grafiek alleen is zelden genoeg. De recente kwartaalupdate van Zscaler laat zien waarom de draai meer kan zijn dan een korte opleving. De kwartaalomzet steeg met 25% naar 898,2 miljoen dollar. De jaarlijks terugkerende omzet kwam uit op 3,77 miljard dollar, eveneens 25% hoger. Zonder de overname van Red Canary bedroeg de organische ARR-groei nog altijd ongeveer 20%. Dat is belangrijk, omdat de overname anders een te rooskleurig beeld zou geven.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Ook de winstgevendheid beweegt de goede kant op. De aangepaste operationele marge bereikte een record van 24%, tegenover 22% een jaar eerder. Dat is operationele hefboom: omzet groeit sneller dan een deel van de vaste kosten, waardoor de winst harder kan oplopen. Met een brutomarge van ongeveer 80% beschikt Zscaler over de economie van een sterke softwareonderneming. De onderneming bedient circa 11.000 klanten, waaronder meer dan de helft van de Fortune 500.
Zscaler omzet en nettowinst:
De kasstroom voorkomt dat dit een makkelijke koopcase wordt
Toch is er een duidelijke zwakke plek. De vrije kasstroom daalde in het vierde kwartaal naar 60,8 miljoen dollar, slechts 7% van de omzet, tegenover 24% een jaar eerder. De oorzaak ligt vooral in hogere investeringen in datacenters en intern ontwikkelde software. Over het volledige boekjaar bleef de vrije-kasstroommarge met 23% degelijk, maar het kwartaal laat zien dat groei kapitaal kan opslokken.
Lees ook: $10.000 werd ruim $300.000 in tien jaar, maar is dit groeiaandeel nog steeds koopwaardig?
Dat verschil tussen aangepaste winst en kasstroom verdient aandacht. De bullcase leunt op schaalvoordelen en hoge terugkerende omzet. De bearcase stelt dat investeringen, aandelenbeloningen en overnames de economische winst lager maken dan de aangepaste cijfers suggereren. Met een beurswaarde rond 32 miljard dollar betaalt de markt bovendien nog altijd bijna negen keer de jaarlijkse terugkerende omzet. Dat is lager dan op eerdere pieken, maar bepaald niet goedkoop.
AI vergroot zowel de kans als de concurrentie
CEO Jay Chaudhry positioneert Zscaler als beveiligingslaag voor AI-toepassingen, AI-agenten en cloudwerkplekken. De onderneming verwerkt honderden miljarden transacties per dag en kan dreigingsinformatie over het hele platform gebruiken. Dat netwerkvoordeel ondersteunt de groei.
Dezelfde kans trekt echter zware concurrentie aan. Palo Alto Networks, CrowdStrike, Fortinet en Microsoft willen meer beveiligingsdiensten bundelen op één platform. Als klanten voor eenvoud kiezen en bestaande leveranciers meer producten laten leveren, kan prijsdruk ontstaan. De komende Investor Day op 6 oktober is daarom een belangrijke katalysator. Beleggers willen vooral bewijs dat nieuwe AI- en databeveiligingsproducten extra omzet opleveren zonder dat verkoopkosten en investeringen opnieuw sneller stijgen.
Technische ruimte, maar alleen met fundamentele bevestiging
De eerdere analyse na een koersdaling draaide vooral om de vraag of beleggers sterke groei onderschatten. Nu is de situatie veranderd: de grafiek bevestigt voor het eerst weer dat kopers de controle kunnen overnemen. Een beweging naar 225 dollar zou de daling van 2026 grotendeels goedmaken. De zone van 250 tot 265 dollar vraagt daarnaast om aanhoudende organische ARR-groei, een stabiele brutomarge en herstel van de vrije kasstroom.
Mijn oordeel is daarom positief, maar niet blind enthousiast. Zscaler is een kwalitatief groeibedrijf met een overtuigender koersbeeld, alleen is de waardering nog te hoog om verslechterende groei te vergeven. Boven 195 dollar blijft de uitbraak geloofwaardig, rond 165 dollar ligt de grens waar de technische these breekt. Voor beleggers zit de kans in de combinatie van sectorrotatie en sterke groei, terwijl de kasstroom bepaalt of het herstel duurzaam wordt.
Wat beleggers moeten weten:
Waarom stijgt dit cybersecurity aandeel nu?
Het aandeel breekt boven een belangrijke weerstand uit terwijl het relatieve momentum binnen de sector verbetert.
Welke koerszone is technisch doorslaggevend?
De regio rond 165 dollar is de belangrijkste steun; een duidelijke daling daaronder maakt de bodemformatie minder betrouwbaar.
Welk cijfer telt de komende kwartalen het zwaarst?
Let op organische ARR-groei en de vrije-kasstroommarge. Samen laten die zien of groei ook werkelijk meer economische waarde oplevert.
Deel dit artikel
Het bedrijf in dit artikel · ZS
Zscaler IncLive koers · ZS
nabeursKoers · ZS
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · ZS
ratio's & kwaliteitWat is het waard? · ZS
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 43,9% | 8% | 32,4× | $ 166,71 | -7,0% |
| Basis | 48,9% | 10% | 40,5× | $ 288,58 | +11,7% |
| Optimistisch | 53,9% | 12% | 48,6× | $ 458,84 | +30,4% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 43,9% | 8% | 32,4× | $ 345,20 | +10,8% |
| Basis | 48,9% | 10% | 40,5× | $ 639,82 | +25,3% |
| Optimistisch | 53,9% | 12% | 48,6× | $ 1.086,78 | +39,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 43,9% | 8% | 32,4× | $ 2.129,98 | +26,2% |
| Basis | 48,9% | 10% | 40,5× | $ 4.683,11 | +36,6% |
| Optimistisch | 53,9% | 12% | 48,6× | $ 9.382,88 | +46,4% |
Startwaarden: omzetgroei 48,9% (analistenverwachting), nettomarge 10%, K/W 40,5×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Samen bezitten we · ZS
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Zscaler Inc
- Zscaler overtreft de omzetverwachtingen met 24,9 procent groei en een recordmarge15 september 2026
- Dit groeiaandeel kelderde -55%, maar Wall Street ziet nu een koopkans13 september 2026
- Zscaler groeit het hardst, DocuSign verdient het meest en toch kan UiPath de grootste winnaar worden3 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $ZS zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger