Analyse · 22 september 2026 · 4 min leestijd
Dit aandeel daalt 53%: kwartaalcijfers onthullen een riskante koopkans
In het kort:
Het aandeel staat circa 53% onder de piek, terwijl de kwartaalomzet met 112% steeg naar $2,58 miljard.
Deze aandeel koopkans rust op $104 miljard backlog en een waardering van ongeveer 3,7 keer de verwachte jaaromzet.
Schuld, rentelasten en $35 tot $39 miljard geplande capex maken dit vooral een kans voor beleggers die grote schommelingen verdragen.
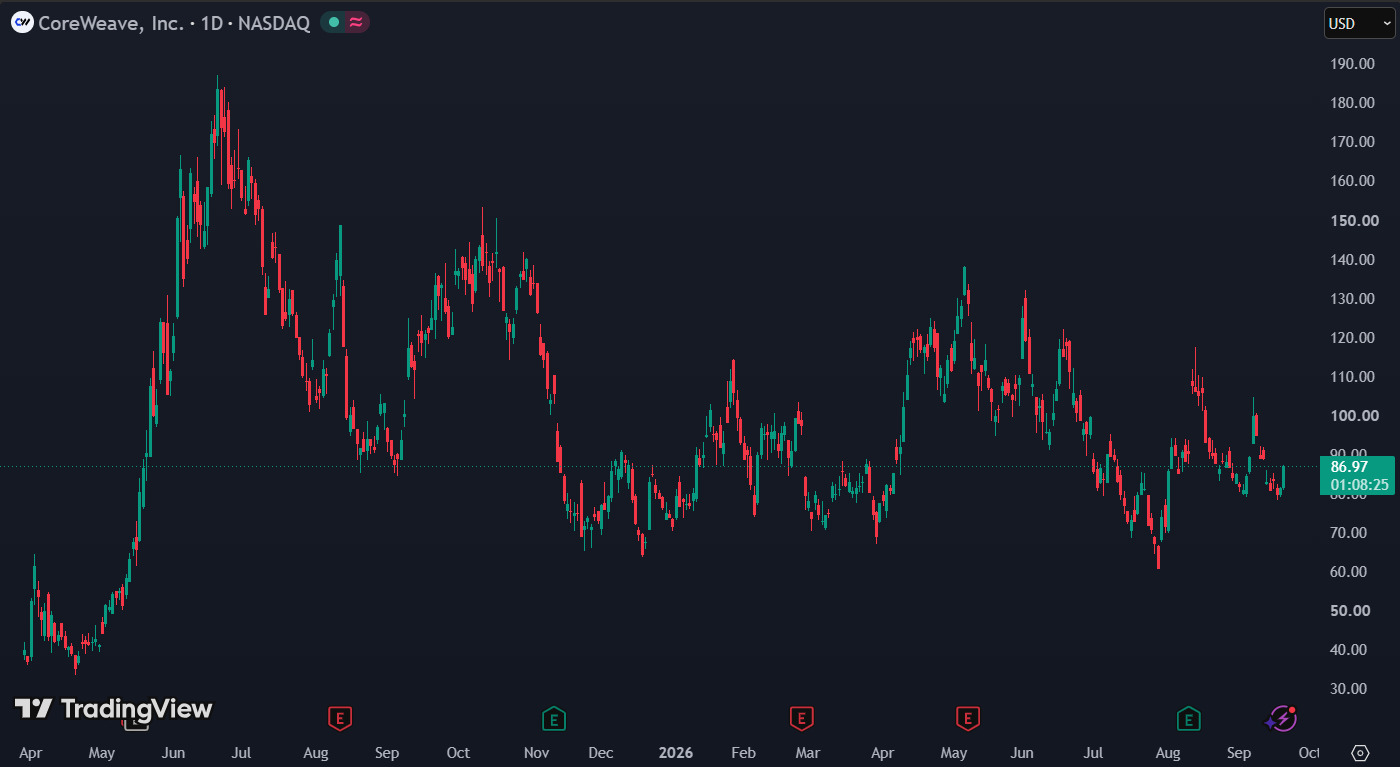
CoreWeave noteert rond $86,90, ongeveer 53% onder de recordkoers van $183,58 uit juni 2025. Dat lijkt opvallend voor een aanbieder van AI-rekenkracht die zijn omzet nog altijd meer dan verdubbelt. Toch is de daling niet alleen sentiment. Beleggers proberen te bepalen hoeveel van de enorme groei uiteindelijk overblijft voor aandeelhouders nadat rente, afschrijvingen en miljardeninvesteringen zijn betaald. De kern is daarom eenvoudig: operationeel draait CoreWeave op volle kracht, maar financieel blijft het model extreem kapitaalintensief. Tegen de huidige koers is het aandeel interessant, alleen niet zo goedkoop als de aangepaste EBITDA doet vermoeden.
CoreWeave noteert 53% lager sinds de top van $183,58:
De laatste kwartaalcijfers bewijzen dat de vraag er is
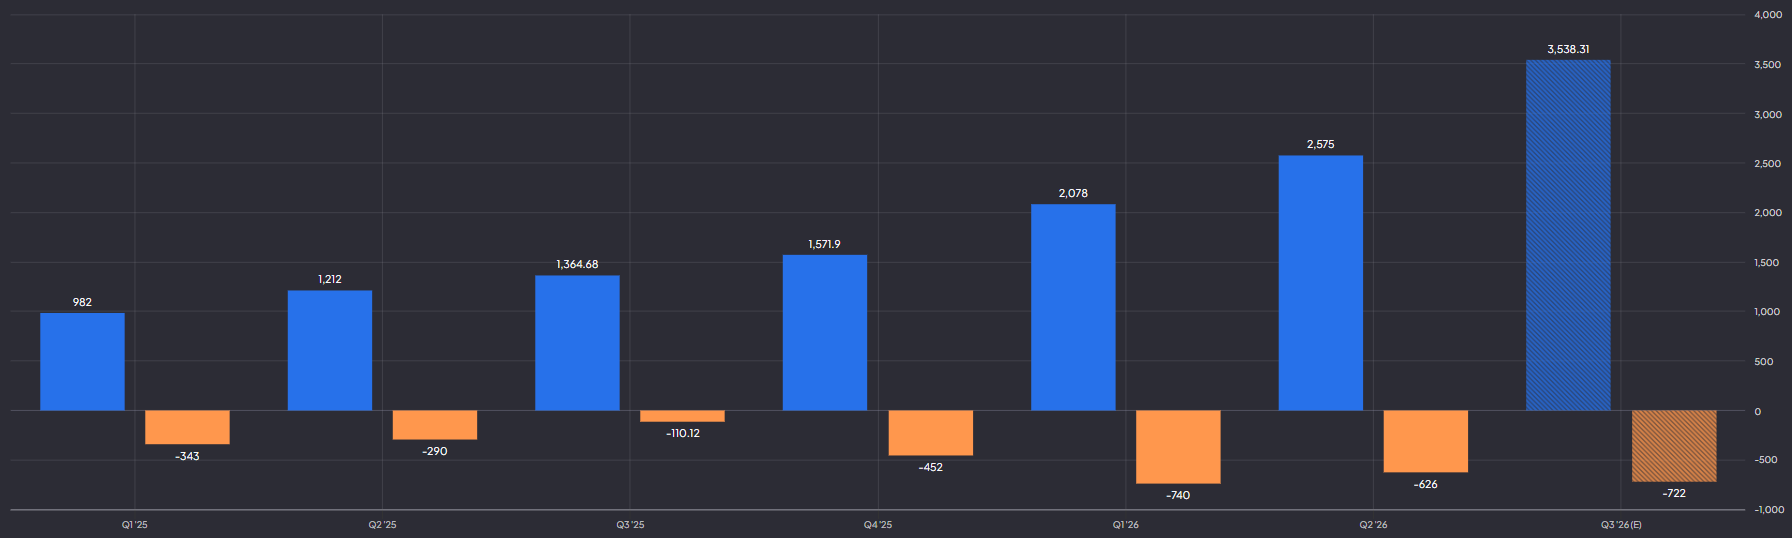
In het tweede kwartaal steeg de omzet met 112% naar $2,575 miljard. De aangepaste EBITDA verdubbelde naar $1,51 miljard, goed voor een marge van 59%. Ook de schaal nam snel toe: het actieve vermogen groeide met bijna 500 megawatt naar 1,5 gigawatt. Voor heel 2026 mikt het bedrijf op $12,4 tot $13,2 miljard omzet. Dat betekent dat CoreWeave in de tweede jaarhelft nog fors moet versnellen, maar de orderpositie geeft daar wel zicht op.
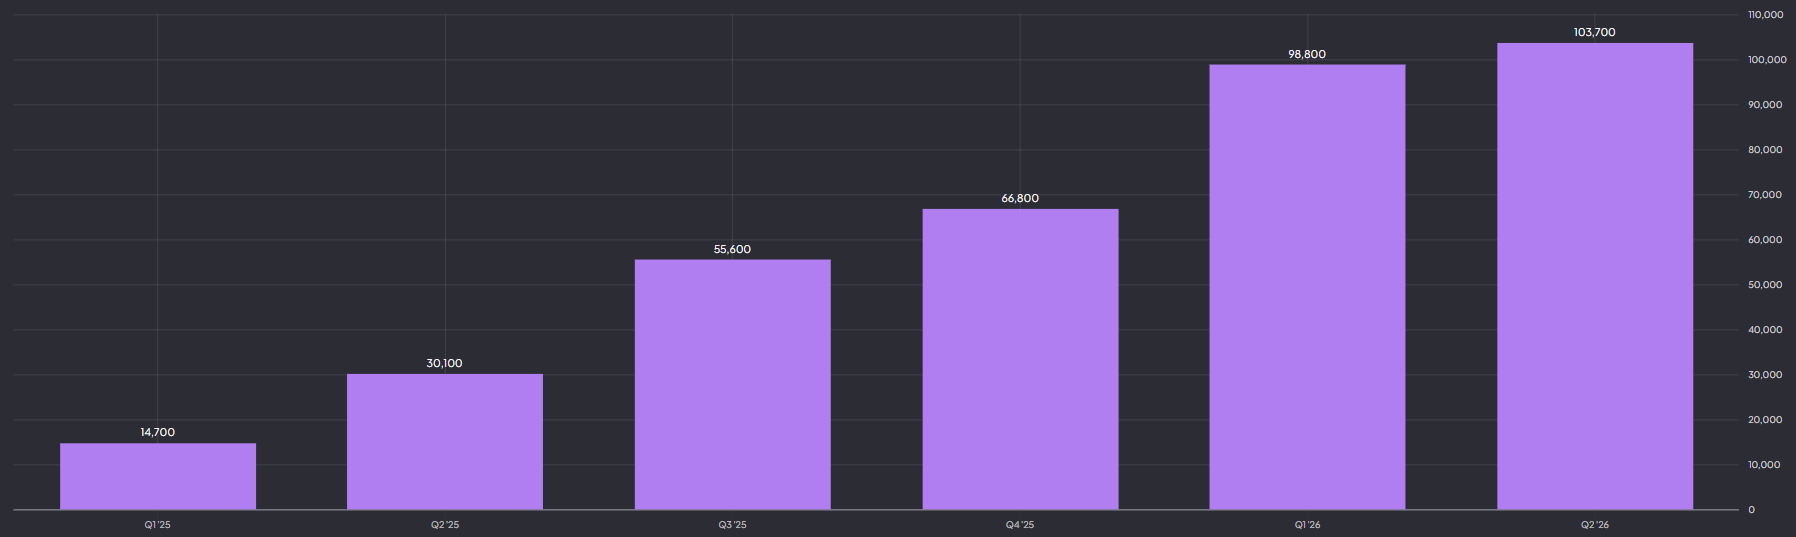
De backlog bedroeg eind juni circa $104 miljard, 246% meer dan een jaar eerder. Daar kwam in het begin van het derde kwartaal nog ruim $25 miljard aan nieuwe toezeggingen bij. Klanten als Microsoft, Meta, OpenAI en Anthropic willen verzekerd zijn van schaarse GPU-capaciteit. Dat is het sterkste onderdeel van de bullcase: CoreWeave hoeft de vraag niet te voorspellen, maar moet vooral gecontracteerde capaciteit bouwen en tijdig opleveren.
CoreWeave backlog groeit naar $104 miljard:
Waarom EBITDA hier een te rooskleurig beeld geeft
Dezelfde cijfers laten ook zien waarom de koers zo volatiel is. Onder de officiële boekhoudregels leed CoreWeave een operationeel verlies van $49 miljoen en een nettoverlies van $626 miljoen. De netto rentelast liep op tot $640 miljoen, ruim twee keer zoveel als een jaar eerder. Afschrijvingen bedroegen alleen al in het kwartaal $1,39 miljard. Daardoor zegt een EBITDA-multiple weinig over wat uiteindelijk beschikbaar is voor aandeelhouders.
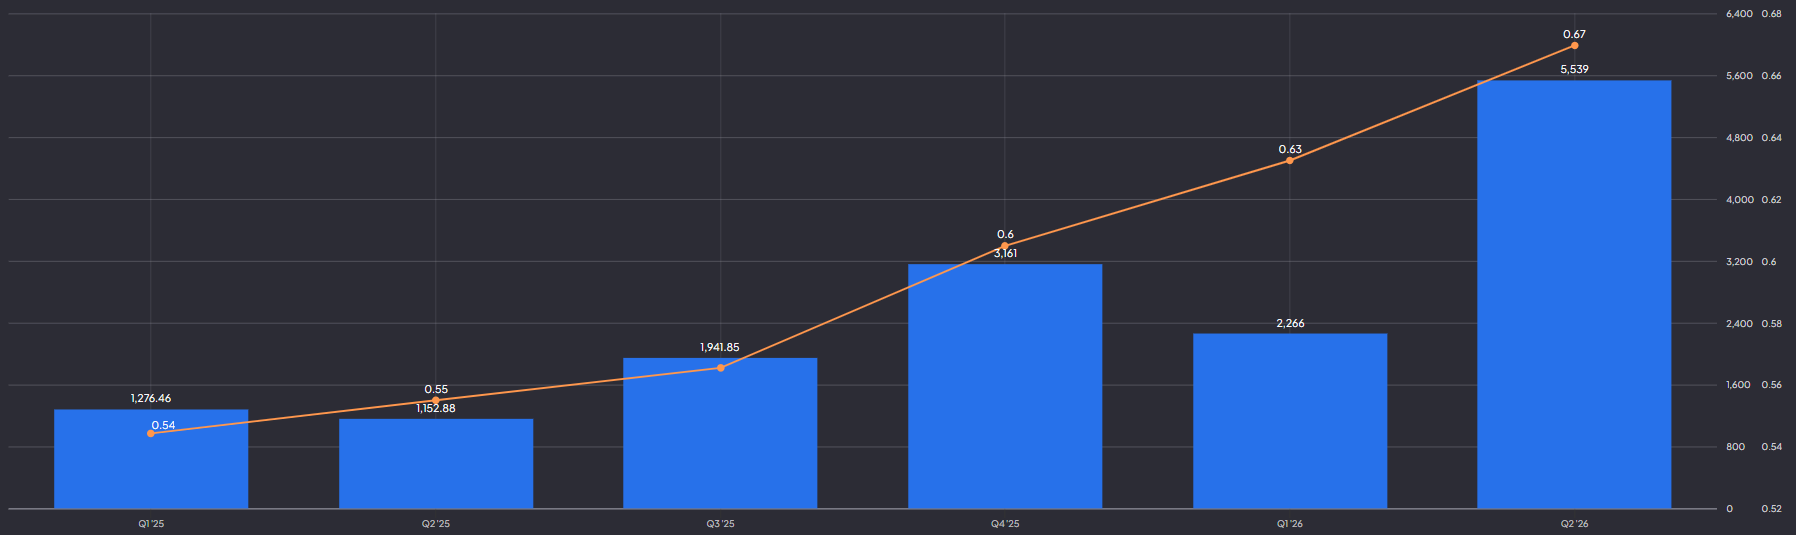
Op 30 juni stond ongeveer $35,1 miljard aan schuld op de balans, tegenover $5,5 miljard kasgeld. In de eerste jaarhelft kwam $3,7 miljard operationele kasstroom binnen, maar ging $14,9 miljard naar investeringen. Het gat werd gevuld met bijna $14 miljard financieringskasstroom. Dat kan zolang kapitaalmarkten vertrouwen houden en klantcontracten de nieuwe infrastructuur ondersteunen. Bij hogere rente, vertragingen of zwakkere AI-vraag kan dezelfde financiële hefboom echter snel tegenwerken.
CoreWeave omzet en nettoverlies:
Waarom dit aandeel als koopkans oogt bij de huidige waardering
Met een beurswaarde van ongeveer $47,9 miljard noteert CoreWeave rond 3,7 keer de omzetverwachting voor 2026. Tel de nettoschuld erbij op, dan ligt de ondernemingswaarde rond $77 miljard, of ongeveer 6 keer de omzet. Afgezet tegen meer dan 100% groei is dat niet buitensporig. Een vergelijking op aangepaste EBITDA oogt nog goedkoper, maar negeert juist de afschrijvingen en rentelasten die bij dit model economisch zeer reëel zijn.
In een positief scenario groeit de omzet richting $13,2 miljard, wordt nieuwe capaciteit snel benut en daalt de financieringskost. Dan kan de markt een hogere omzetmultiple betalen. In het basisscenario blijft de groei sterk, maar slokken capex en rente de kasstroom op, dan past eerder zijwaartse koersvorming. In een negatief scenario vertragen klanten hun AI-uitgaven, daalt de bezettingsgraad en volgt extra schuld of verwatering.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Wanneer de beleggingsthese breekt
De belangrijkste risico's zijn klantconcentratie, technologische veroudering van GPU's, stroom- en bouwvertragingen en afhankelijkheid van nieuw kapitaal. De backlog is bovendien geen kaspositie: CoreWeave moet eerst datacenters, chips en energie regelen voordat omzet kan worden geboekt. Ook aandelenuitgifte telt. Het gemiddelde aantal aandelen voor de winstberekening lag in het kwartaal 13% hoger dan een jaar eerder, waardoor groei over meer stukken wordt verdeeld.
Ik let de komende kwartalen vooral op drie signalen: stijgt de aangepaste operationele marge vanaf 5%, groeit de rentelast langzamer dan de omzet en komt de vrije kasstroom dichter bij nul ondanks de uitbouw? Als twee van die drie verslechteren, is de lage omzetmultiple geen kans maar een waarschuwing. Als ze tegelijk verbeteren, kan de huidige koers achteraf juist een aantrekkelijk instapniveau blijken.
CoreWeave ziet kaspositie en schuldratio oplopen:
Aantrekkelijk, maar alleen met bovengemiddeld risico
Na de daling van 53% vind ik CoreWeave fundamenteel interessanter dan op de piek. De vraag is sterk, de backlog is uitzonderlijk en de omzetgroei rechtvaardigt een premie. Toch is dit geen klassieke goedkope groeier: de schuld en investeringsbehoefte maken de waarde van het eigen vermogen bijzonder gevoelig voor rente, uitvoering en AI-bestedingen.
Het oordeel is daarom kansrijk met bovengemiddeld risico, niet zonder meer goedkoop. De belegger koopt hier geen bewezen vrije kasstroom, maar de verwachting dat CEO Michael Intrator de enorme orderportefeuille sneller kan omzetten in duurzame winst dan de financieringslast oploopt.
Wat beleggers moeten weten:
Waarom staat CoreWeave 53% onder de piek?
De markt waardeert de sterke omzetgroei lager door de hoge schuld, rentelasten, investeringen en kans op verdere verwatering.
Is het aandeel nu goedkoop?
Op omzetgroei oogt de waardering aantrekkelijk, maar op vrije kasstroom en nettowinst is goedkoop nog niet bewezen.
Welk cijfer is nu het belangrijkst?
Let vooral op aangepaste operationele marge, rentelast en vrije kasstroom; samen tonen zij of schaal werkelijk waarde creëert.
Deel dit artikel
Het bedrijf in dit artikel · CRWV
CoreWeave, Inc. Class A Common StockLive koers · CRWV
voorbeurs, slot gisterenKoers · CRWV
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · CRWV
ratio's & kwaliteitWat is het waard? · CRWV
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 8% | 14,4× | $ 123,43 | +13,1% |
| Basis | 100% | 10% | 18× | $ 208,08 | +34,5% |
| Optimistisch | 100% | 12% | 21,6× | $ 299,63 | +51,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 8% | 14,4× | $ 469,35 | +40,6% |
| Basis | 100% | 10% | 18× | $ 832,32 | +57,7% |
| Optimistisch | 100% | 12% | 21,6× | $ 1.198,54 | +69,6% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 8% | 14,4× | $ 13.233,22 | +65,6% |
| Basis | 100% | 10% | 18× | $ 26.634,18 | +77,6% |
| Optimistisch | 100% | 12% | 21,6× | $ 38.353,23 | +84,2% |
Startwaarden: omzetgroei 100% (analistenverwachting), nettomarge 10%, K/W 18×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Buiten het geloofwaardige bereik — controleer de rekenbasis.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · CRWV
agenda- 9 nov 2026Kwartaalcijfers
Samen bezitten we · CRWV
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over CoreWeave, Inc. Class A Common Stock
- Miljardair Cliff Asness koopt massaal dit AI aandeel21 september 2026
- Dit aandeel is 56% gedaald en Cathie Wood koopt de dip20 september 2026
- CoreWeave haalt 40 miljoen dollar per megawatt en heeft toch 3 miljard dollar nieuw geld nodig17 september 2026
- Michael Burry short dit AI-aandeel, terwijl Nvidia er $4,2 miljard op inzet13 september 2026
- Deze AI-belegger verloor miljarden en zet nu opnieuw groot in op 5 aandelen12 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $CRWV zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger