Analyse · 18 september 2026 · 4 min leestijd
Dit populaire aandeel met 3% dividend loopt nu gevaar
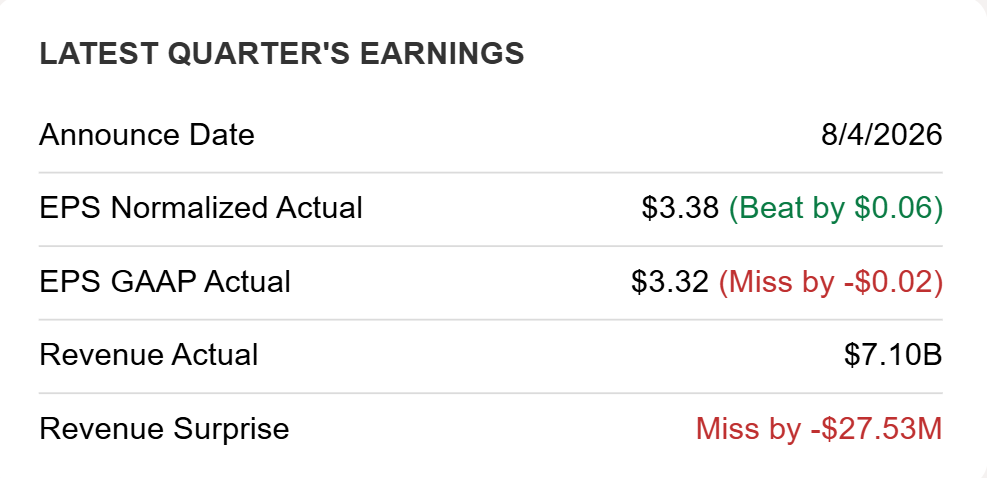
McDonald’s behoort al decennialang tot de favoriete aandelen van dividendbeleggers, maar achter die reputatie ontstaat een probleem dat moeilijker op te lossen is dan een tijdelijke verkoopdip. De vergelijkbare omzet van Amerikaanse restaurants groeide afgelopen kwartaal slechts 0,8 procent, het laagste tempo sinds begin 2025. McDonald’s wil klanten daarom opnieuw overtuigen met betaalbaarder eten
McDonald’s behoort al decennialang tot de favoriete aandelen van dividendbeleggers, maar achter die reputatie ontstaat een probleem dat moeilijker op te lossen is dan een tijdelijke verkoopdip. De vergelijkbare omzet van Amerikaanse restaurants groeide afgelopen kwartaal slechts 0,8 procent, het laagste tempo sinds begin 2025. McDonald’s wil klanten daarom opnieuw overtuigen met betaalbaarder eten, terwijl Citi betwijfelt of die strategie snel genoeg resultaat gaat opleveren. Voor aandeelhouders draait de komende periode om een fundamentele vraag: kan McDonald’s lagere prijzen combineren met gezonde marges en verdere dividendgroei?
Het probleem zit namelijk niet alleen bij de consument. McDonald’s werkt grotendeels met franchisenemers die zelf geld moeten verdienen aan de prijzen en promoties die het concern aantrekkelijk vindt. Goedkopere menu’s kunnen meer bezoekers binnenhalen, maar iemand moet uiteindelijk de rekening betalen. Precies daar botst de behoefte aan groei met de economische realiteit van het franchisemodel.
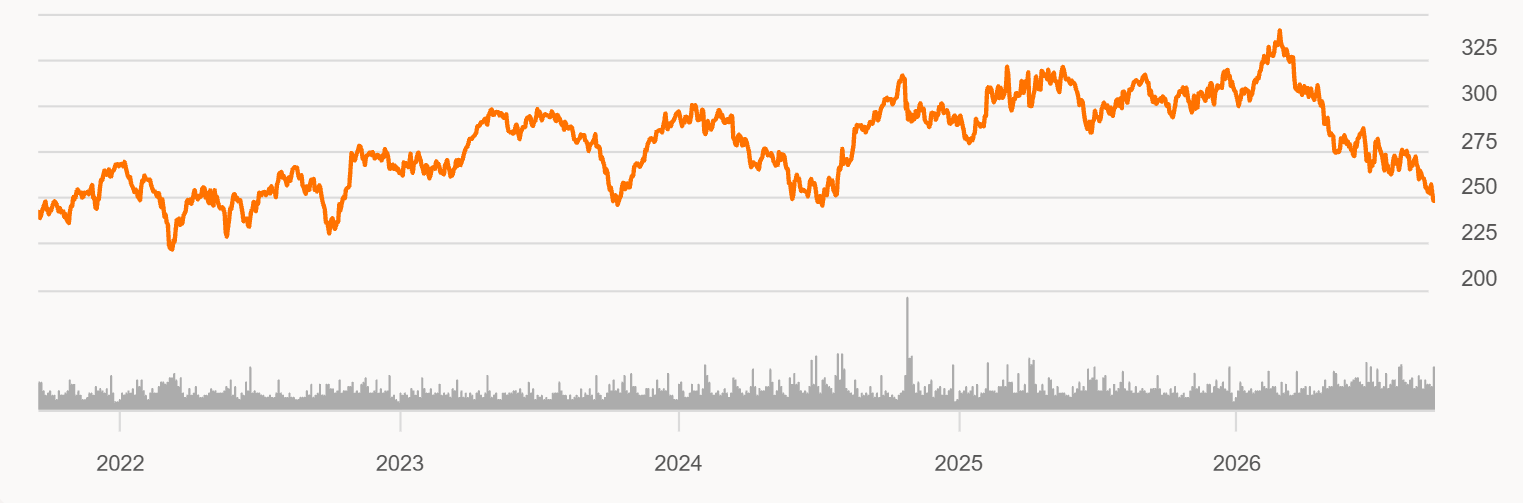
McDonald's staat -18% lager dit jaar
McDonald’s heeft een prijsprobleem
McDonald’s wil zijn reputatie als betaalbare fastfoodketen herstellen. Het bedrijf beschouwt aantrekkelijke prijzen als essentieel om meer klanten naar restaurants te trekken en zo de basis van de onderneming te versterken. Dat klinkt logisch, zeker wanneer consumenten kritischer worden op restaurantuitgaven. Alleen heeft McDonald’s minder controle over de uiteindelijke prijzen dan veel beleggers misschien denken.
Franchisenemers kunnen namelijk hun eigen prijzen bepalen. McDonald’s kan menu’s ontwikkelen en prijsaanbevelingen geven, maar lokale ondernemers moeten daar uiteindelijk mee instemmen. Dat heeft de afgelopen jaren geleid tot verschillen tussen de prijsstrategie van het concern en wat klanten daadwerkelijk bij restaurants betalen. Volgens Citi is het overtuigen van franchisenemers om aantrekkelijke aanbiedingen te ondersteunen al langer een lastige opgave.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
De zwakke vergelijkbare omzet maakt dat probleem urgenter. Een groei van slechts 0,8 procent betekent dat bestaande Amerikaanse restaurants nauwelijks meer verkopen dan een jaar eerder. Voor een volwassen onderneming als McDonald’s hoeft de omzet natuurlijk niet met tientallen procenten te groeien, maar een langdurige periode rond deze niveaus maakt winstgroei steeds afhankelijker van prijsverhogingen, kostenbesparingen en aandeleninkoop. Juist prijsverhogingen zijn nu moeilijker geworden.
McDonald’s kan franchisenemers daarom harder gaan sturen. Tijdens de Investor Day op 23 september kan duidelijk worden hoe belangrijk het volgen van prijsaanbevelingen wordt bij toekomstige franchiseverlengingen. Daarmee raakt McDonald’s direct aan een gevoelige balans: voldoende centrale controle om het merk betaalbaar te houden, zonder de winstgevendheid van franchisenemers te ondermijnen.
De omzet viel lager uit in de laatste kwartaalcijfers
Goedkopere menu’s kunnen de marges raken
Meer value aanbiedingen zijn geen wondermiddel. Een hamburger goedkoper maken kan extra bezoekers aantrekken, maar hogere volumes zijn alleen waardevol wanneer de extra verkopen voldoende winst opleveren. Als McDonald’s of zijn franchisenemers te veel marge moeten opgeven om klanten terug te winnen, verschuift het probleem simpelweg van omzet naar winstgevendheid. Citi wil daarom vooral weten hoeveel de nieuwe initiatieven gaan kosten en hoe snel ze resultaat kunnen opleveren.
McDonald’s kijkt tegelijkertijd verder dan alleen prijs. Tijdens de Investor Day worden plannen verwacht rond kipproducten, dranken en de mogelijke invloed van GLP 1 medicijnen. Dat laatste is relevant omdat afslankmedicijnen het eetgedrag van consumenten kunnen veranderen. Voor een restaurantketen die miljarden transacties per jaar verwerkt, kan zelfs een kleine structurele verandering in consumptie uiteindelijk merkbaar worden.
Citi is voorlopig voorzichtig. De bank verlaagde zijn winstverwachting voor 2026 met 3 cent naar 12,84 dollar per aandeel en die voor 2027 met 2 cent naar 14,26 dollar. Die aanpassingen zijn op zichzelf klein, maar het achterliggende signaal is belangrijker. Citi verwacht dat de zwakke vergelijkbare omzet voorlopig niet zomaar verdwijnt.
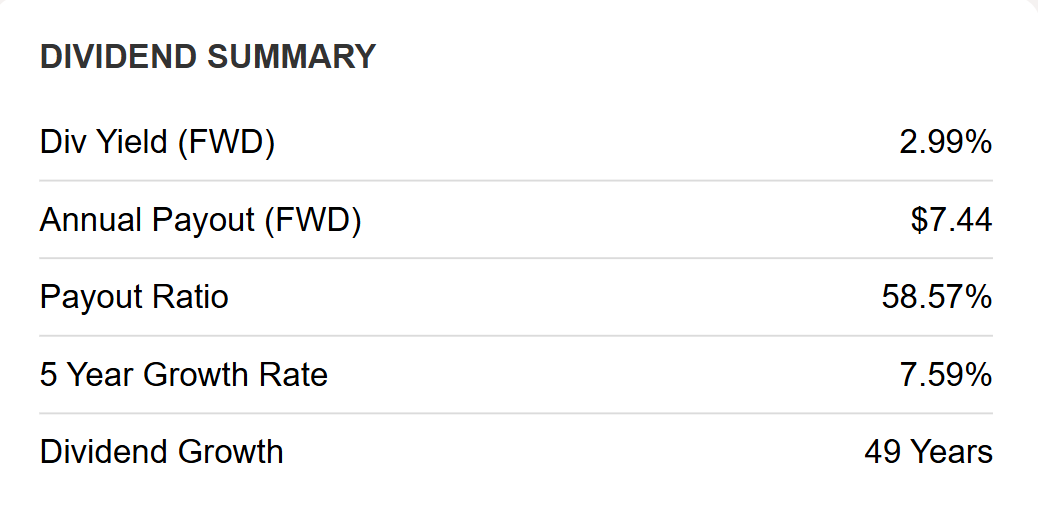
Voor dividendbeleggers is dat relevant omdat dividendgroei uiteindelijk uit winst en kasstroom moet komen. McDonald’s beschikt over een zeer sterk merk en een franchisemodel waarbij een groot gedeelte van de operationele lasten bij franchisenemers ligt. Dat maakt het bedrijf financieel aantrekkelijk, maar niet immuun voor een langdurige periode waarin bezoekers afhaken vanwege prijzen. Een betrouwbaar dividend kan een zwakkere operationele trend tijdelijk verhullen, maar niet permanent oplossen.
McDonald's is een populair aandeel vanwege de 3% dividend
Waarom dividendbeleggers nu extra moeten opletten
Het grootste risico voor McDonald’s is volgens mij niet dat het dividend morgen wordt verlaagd. De belangrijkere vraag is hoeveel financiële ruimte overblijft om het dividend jarenlang aantrekkelijk te laten groeien wanneer de Amerikaanse restaurants nauwelijks groeien. Dividendbeleggers verdienen uiteindelijk weinig aan een betrouwbare uitkering wanneer daar langdurig zwakke winstgroei en een dalende waardering tegenover staan. Total return blijft belangrijker dan dividendrendement alleen.
Tegelijkertijd heeft McDonald’s sterke kaarten in handen. Het merk heeft enorme schaal, een wereldwijd restaurantnetwerk en voldoende financiële slagkracht om nieuwe producten en promoties snel uit te rollen. Als aantrekkelijkere prijzen opnieuw meer bezoekers trekken, kan extra volume een gedeelte van de lagere opbrengst per bestelling compenseren. Nieuwe dranken en kipproducten kunnen bovendien helpen om de gemiddelde besteding weer te verhogen.
Lees ook: Dit zijn de 8 aandelen die Wall Street nu in de gaten houdt
Daar staat concurrentie tegenover. Burger King en andere fastfoodketens proberen dezelfde prijsbewuste consument te overtuigen. McDonald’s kan dus niet simpelweg hogere prijzen blijven vragen vanwege zijn merknaam. De onderneming moet opnieuw bewijzen dat klanten de combinatie van prijs, gemak en product aantrekkelijk genoeg vinden om vaker terug te komen.
Daarom wordt de Investor Day van 23 september belangrijker dan een nieuw goedkoop menu op zichzelf. Ik zou vooral kijken naar de verwachte ontwikkeling van vergelijkbare omzet, de kosten van nieuwe aanbiedingen en hoeveel steun McDonald’s van franchisenemers krijgt. Als betaalbaardere menu’s bezoekers terugbrengen zonder de economische belangen van franchisenemers en aandeelhouders uit balans te trekken, kan de huidige zwakte tijdelijk blijken. Maar zolang de Amerikaanse vergelijkbare omzet rond 0,8 procent groeit, is het gevaar voor dit populaire dividendaandeel vooral dat een betrouwbaar verleden beleggers te comfortabel maakt over een toekomst waarin groei opnieuw verdiend moet worden.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''
Deel dit artikel
Het bedrijf in dit artikel · MCD
McDonald’s CorporationLive koers · MCD
voorbeurs, slot gisterenKoers · MCD
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · MCD
ratio's & kwaliteitWat is het waard? · MCD
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -10,2% | 29,7% | 14,2× | $ 119,38 | -18,6% |
| Basis | -5,2% | 31,7% | 17,8× | $ 187,92 | -5,8% |
| Optimistisch | -0,2% | 33,7% | 21,4× | $ 280,22 | +7,2% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -10,2% | 29,7% | 14,2× | $ 96,27 | -14,2% |
| Basis | -5,2% | 31,7% | 17,8× | $ 168,88 | -4,4% |
| Optimistisch | -0,2% | 33,7% | 21,4× | $ 279,10 | +5,4% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -10,2% | 29,7% | 14,2× | $ 56,22 | -10,8% |
| Basis | -5,2% | 31,7% | 17,8× | $ 129,31 | -3,3% |
| Optimistisch | -0,2% | 33,7% | 21,4× | $ 276,32 | +4,1% |
Startwaarden: omzetgroei -5,2% (analistenverwachting), nettomarge 31,7%, K/W 17,8×, dividend 3%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · MCD
agenda- 4 nov 2026Kwartaalcijfers
- 1 dec 2026Ex-dividend
Samen bezitten we · MCD
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer van de redactie
- Opvallend nieuws laat aandeel Pharming stijgen: analisten zien 135% upside22 september 2026
- Dit aandeel daalt 53%: kwartaalcijfers onthullen een riskante koopkans22 september 2026
- Luxemerken zoeken rijkere klanten maar wie betaalt de rekening22 september 2026
- 454% omzetgroei en toch 21% onder de top: is dit AI-aandeel nu koopwaardig?22 september 2026
- Volkswagen verliest zijn plek in de topindex en dit bepaalt of €75 goedkoop is22 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $MCD zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger