Analyse · 19 september 2026 · 4 min leestijd
Dit chipaandeel staat klaar voor een flinke rally
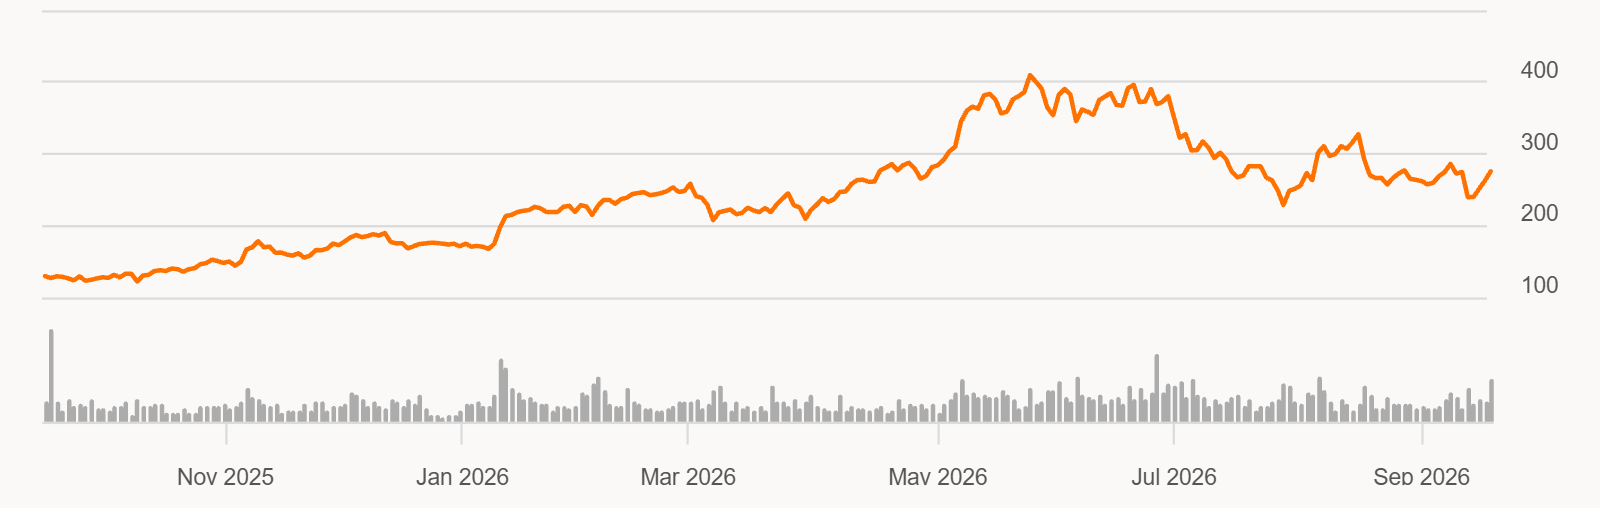
Een chipaandeel dat ruim 30 procent onder zijn recente record staat terwijl de omzet met bijna 36 procent groeit, verdient mijn aandacht. Dat is precies de situatie bij MACOM Technology Solutions, een Amerikaanse chipproducent die hoogwaardige analoge en radiofrequentiechips levert voor datacenters, telecom, industrie, defensie en ruimtevaart. Het aandeel bereikte eind mei nog 418,90 dollar, maar
Een chipaandeel dat ruim 30 procent onder zijn recente record staat terwijl de omzet met bijna 36 procent groeit, verdient mijn aandacht. Dat is precies de situatie bij MACOM Technology Solutions, een Amerikaanse chipproducent die hoogwaardige analoge en radiofrequentiechips levert voor datacenters, telecom, industrie, defensie en ruimtevaart. Het aandeel bereikte eind mei nog 418,90 dollar, maar zakte vervolgens hard terug.
BMO Capital Markets denkt dat die correctie te ver is doorgeschoten en ziet ruimte voor een nieuwe rally.
De timing is interessant omdat de beurskoers en de operationele prestaties momenteel verschillende verhalen vertellen. MACOM verloor ongeveer een derde van zijn waarde in drie maanden door zorgen over de economie en zwakte binnen de chipsector. Tegelijkertijd versnelde de omzetgroei, overtroffen de laatste kwartaalcijfers de verwachtingen en groeit de datacenteractiviteit steeds harder dankzij AI. Dat is precies het soort tegenstelling waarbij ik verder wil kijken dan alleen de grafiek.
Het aandeel noteerde eerder dit jaar nog boven de 400 dollar. Over de afgelopen 12 maanden is het aandeel ruim verdubbeld ondanks de huidige dip
Waarom MACOM ineens veel goedkoper is
De waardering van MACOM is in enkele maanden bijna gehalveerd. In juni betaalden beleggers volgens BMO nog een multiple in de hoge vijftig voor de verwachte winst, inmiddels is dat ongeveer 29 keer. Dat is nog steeds geen spotprijs, maar wel een totaal andere uitgangspositie wanneer de onderliggende winst en omzet tegelijkertijd blijven groeien. BMO verhoogde daarom het advies van Market Perform naar Outperform en handhaafde zijn koersdoel van 335 dollar.
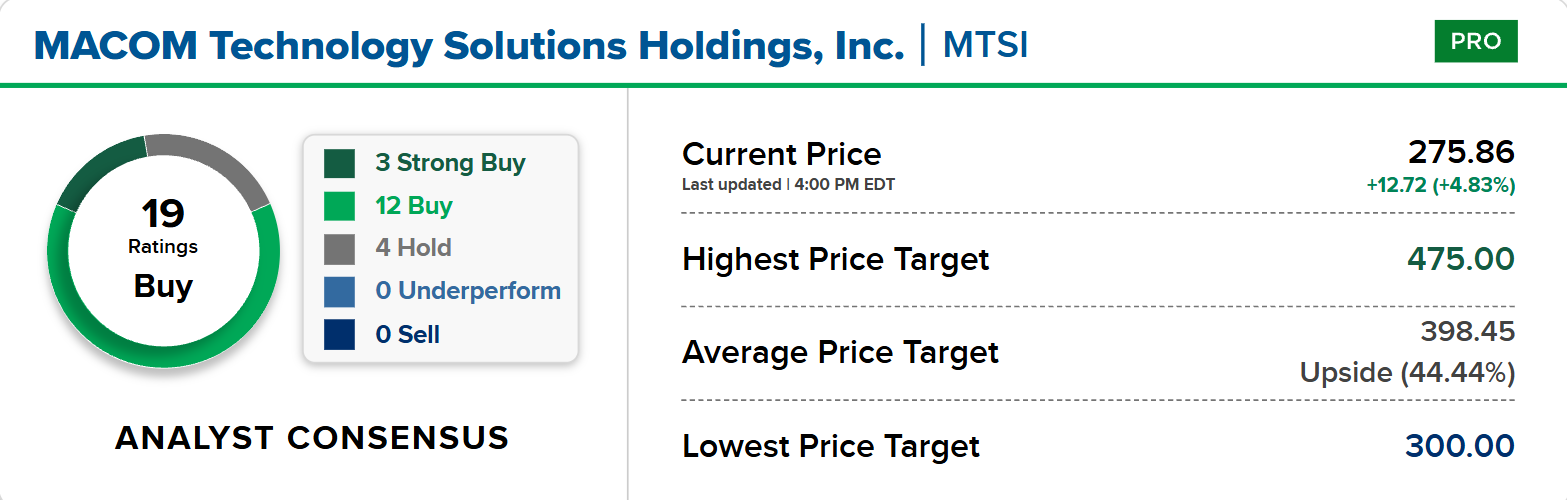
Vanaf de koers waarop BMO zijn advies publiceerde betekende dat ongeveer 27 procent opwaarts potentieel. De markt reageerde direct, MACOM steeg vrijdag 4,8 procent naar 275,86 dollar. Interessant genoeg is BMO helemaal niet de meest optimistische partij op Wall Street. Het gemiddelde koersdoel van de beschikbare analisten ligt met 398,45 dollar aanzienlijk hoger.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
De analistenconsensus is behoorlijk positief. Van de 19 weergegeven beoordelingen zijn er drie Strong Buy, twaalf Buy en vier Hold, zonder Underperform of Sell adviezen. Het hoogste koersdoel bedraagt 475 dollar en het laagste 300 dollar. Tegenover de recente koers impliceert het gemiddelde koersdoel ongeveer 44 procent potentieel, al blijft zo'n koersdoel uiteraard een verwachting en geen garantie.
Wat mij vooral interesseert, is waarom de waardering is gedaald. Wanneer een multiple halveert omdat de onderneming fundamenteel verslechtert, heb je mogelijk een value trap. Bij MACOM ziet BMO juist solide fundamentals en sterke vraag vanuit datacenters, defensie en straks ruimtevaart. De koerscorrectie lijkt daardoor voor een belangrijk deel voort te komen uit lagere waarderingen binnen de sector, niet uit instortende bedrijfsresultaten.
Analisten zien gemiddeld 44% koerspotentieel vanaf de huidige koers
AI datacenters worden een serieuze groeimotor
De belangrijkste reden om MACOM nu te volgen is de datacenteractiviteit. BMO verwacht dat de omzet uit deze verticale markt in boekjaar 2026 ongeveer 70 procent groeit, tegenover 47 procent in het voorgaande jaar. Hyperscalers, cloudbedrijven en AI labs investeren enorme bedragen in rekenkracht en netwerkcapaciteit. MACOM profiteert daarvan via chips die snelle communicatie binnen deze infrastructuur mogelijk maken.
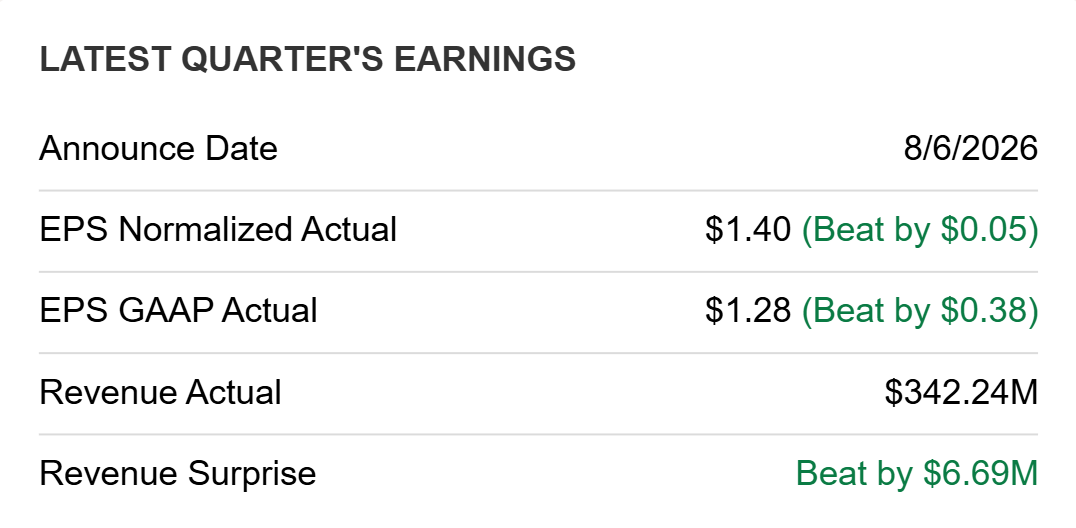
De laatste kwartaalcijfers ondersteunen dat verhaal. In het derde kwartaal van boekjaar 2026 steeg de totale omzet met 35,8 procent naar 342,2 miljoen dollar. Analisten rekenden op 335,5 miljoen dollar. De aangepaste winst per aandeel bedroeg 1,40 dollar tegenover 1,35 dollar verwacht, terwijl de aangepaste brutomarge uitkwam op 59,7 procent.
Nog sterker was de winstgevendheid onderaan de resultatenrekening. De aangepaste operationele marge kwam uit op 31,5 procent, tegenover een verwachting van 30,7 procent. Dat betekent dat MACOM niet simpelweg omzet koopt door steeds meer kosten te maken. Een operationele marge boven 30 procent in combinatie met omzetgroei van bijna 36 procent wijst op een financieel aantrekkelijk schaalmodel.
De vooruitzichten maken het verhaal nog interessanter. MACOM verwacht voor het lopende kwartaal 415 miljoen tot 425 miljoen dollar omzet, terwijl de consensus slechts rond 365 miljoen dollar lag. De aangepaste winst per aandeel wordt geraamd op 1,97 tot 2,03 dollar, fors boven de toenmalige verwachting van 1,48 dollar. Ook de brutomarge moet verder stijgen naar ongeveer 60 tot 61 procent.
Het aandeel steeg een maand geleden met 9% na sterke groeicijfers
Waarom dit chipaandeel kan herstellen
MACOM heeft bovendien iets wat veel pure AI aandelen missen: meerdere groeimotoren. Naast datacenters blijft defensie volgens BMO veerkrachtig en moet ruimtevaart volgend jaar een materiële bijdrage aan de groei gaan leveren. Een herstel van de bredere industriële markt zou daar nog bovenop komen. Daardoor is MACOM niet volledig afhankelijk van één AI klant of één specifieke chipcyclus.
Voor mij zit daar tegelijkertijd een onderschat risico. Juist doordat verschillende eindmarkten bijdragen, kan een economische vertraging de industriële activiteiten raken terwijl beleggers ondertussen hoge AI groei verwachten. Daarnaast blijft 29 keer de verwachte winst een waardering waarbij verdere groei noodzakelijk is. Als de datacentergroei vertraagt of de sterke omzetverwachting niet wordt gehaald, kan de multiple opnieuw onder druk komen.
Lees ook: Mijn 7 regels voor ik een aandeel koop
De huidige situatie vind ik desondanks aantrekkelijker dan drie maanden geleden. Beleggers betalen een veel lagere multiple, terwijl MACOM inmiddels 36 procent omzetgroei, een operationele marge boven 30 procent en een kwartaalverwachting ver boven de analistenconsensus laat zien. Daar komt een datacentersegment bij dat volgens BMO dit jaar ongeveer 70 procent kan groeien.
Dat maakt MACOM voor mij vooral een interessant herstelverhaal binnen de chipsector. De echte bevestiging komt niet wanneer het aandeel opnieuw richting 300 dollar beweegt, maar wanneer de komende kwartalen aantonen dat de huidige AI vraag ook in hogere winst per aandeel verandert. Als datacenters blijven versnellen, defensie sterk blijft en ruimtevaart daadwerkelijk een nieuwe groeimotor wordt, kan de daling vanaf 418,90 dollar achteraf eerder een forse reset van de waardering blijken dan het einde van het groeiverhaal.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''
Deel dit artikel
Het bedrijf in dit artikel · MTSI
MACOM Technology Solutions Holdings IncLive koers · MTSI
voorbeurs, slot gisterenKoers · MTSI
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · MTSI
ratio's & kwaliteitWat is het waard? · MTSI
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -6% | 18,7% | 24,6× | $ 58,92 | -40,5% |
| Basis | -1% | 20,7% | 30,8× | $ 95,40 | -30,1% |
| Optimistisch | 4% | 22,7% | 37× | $ 145,69 | -19,5% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -6% | 18,7% | 24,6× | $ 52,06 | -28,5% |
| Basis | -1% | 20,7% | 30,8× | $ 93,50 | -19,6% |
| Optimistisch | 4% | 22,7% | 37× | $ 157,58 | -10,8% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -6% | 18,7% | 24,6× | $ 38,21 | -18,0% |
| Basis | -1% | 20,7% | 30,8× | $ 88,91 | -10,8% |
| Optimistisch | 4% | 22,7% | 37× | $ 191,72 | -3,7% |
Startwaarden: omzetgroei -1% (analistenverwachting), nettomarge 20,7%, K/W 30,8×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Meer van de redactie
- Opvallend nieuws laat aandeel Pharming stijgen: analisten zien 135% upside22 september 2026
- Dit aandeel daalt 53%: kwartaalcijfers onthullen een riskante koopkans22 september 2026
- Luxemerken zoeken rijkere klanten maar wie betaalt de rekening22 september 2026
- 454% omzetgroei en toch 21% onder de top: is dit AI-aandeel nu koopwaardig?22 september 2026
- Volkswagen verliest zijn plek in de topindex en dit bepaalt of €75 goedkoop is22 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $MTSI zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger