Zo weinig marge maakt bij Ahold Delhaize miljoenen verschil
Ahold Delhaize rapporteert op 4 november. Bij €32,28 is het verschil tussen een degelijke en sterke uitkomst klein: enkele basispunten marge, kasconversie en de prijs van eigen aandelen bepalen veel.
In het kort
Ahold Delhaize komt op 4 november 2026 met cijfers over het derde kwartaal. Het aandeel sloot op 9 oktober op €32,28 in Amsterdam. Bij een supermarktconcern met tientallen miljarden omzet kan een klein verschil in marge veel belangrijker zijn dan een spectaculaire omzetkop. Twintig basispunten, oftewel 0,20 procentpunt, kunnen op €24 miljard kwartaalomzet bijna €48 miljoen extra onderliggende operationele winst betekenen.
De markt kijkt daarnaast naar vrije kasstroom, de Amerikaanse consument en de uitvoering van het aandeleninkoopprogramma. Ahold Delhaize herhaalde bij de halfjaarcijfers een onderliggende operationele marge van minstens 4% voor heel 2026 en vrije kasstroom van minstens €2,6 miljard. Het derde kwartaal moet laten zien of dat pad nog geloofwaardig is.
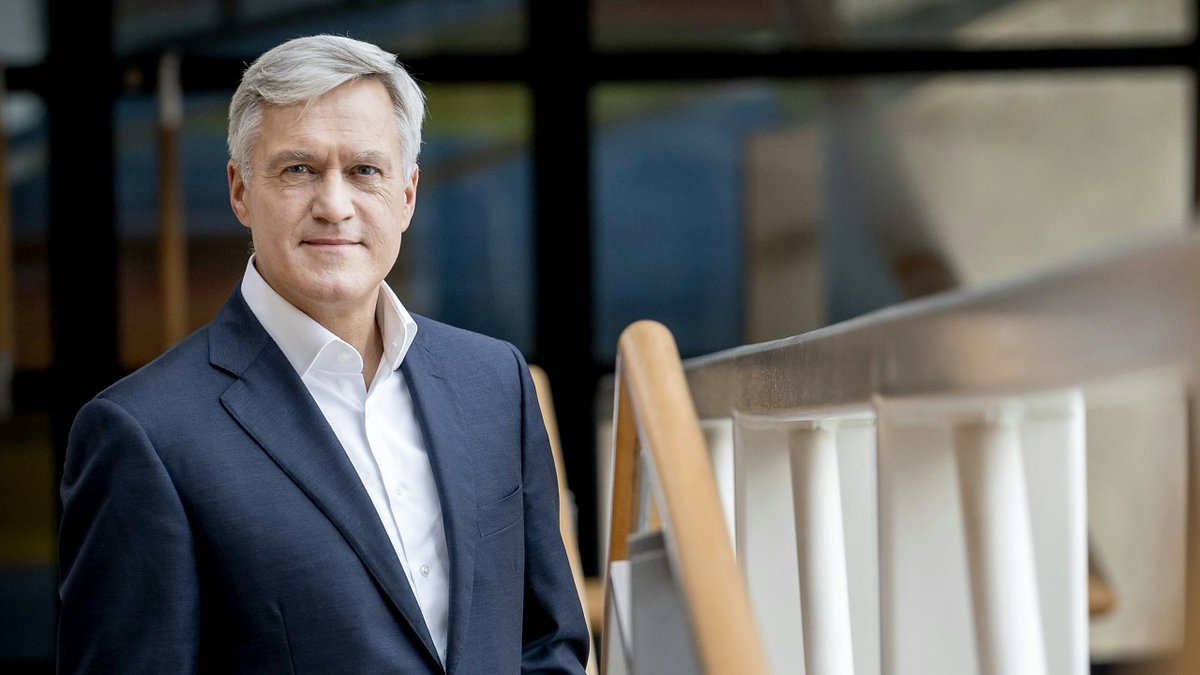
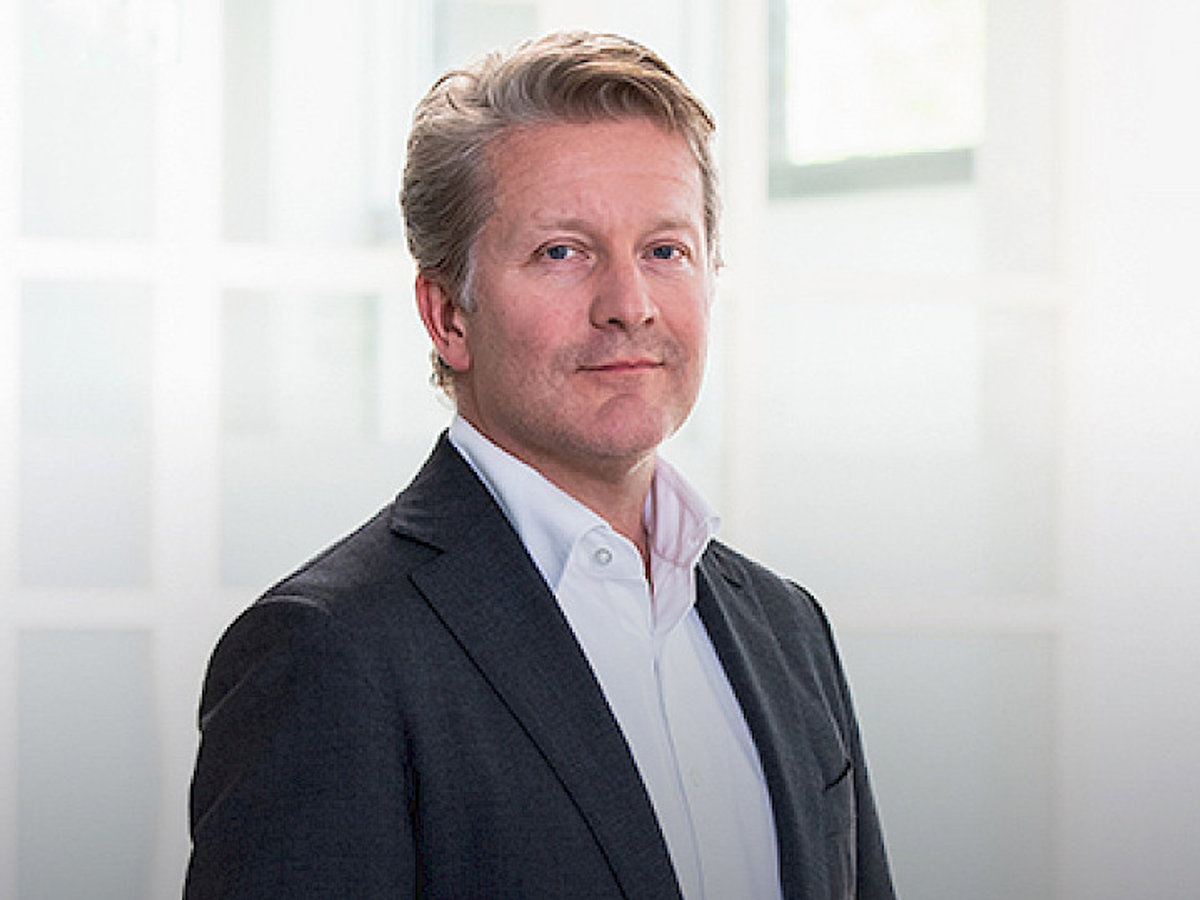
Foto: Frans Muller, CEO van Ahold Delhaize, tijdens een bedrijfsevenement. Foto: Ahold Delhaize-archief.
Waarom een paar basispunten tellen
Een supermarkt verdient weinig op iedere omzet-euro, maar verkoopt enorm veel. De onderliggende operationele marge was in het tweede kwartaal 3,9%. Dat betekent dat van iedere €100 omzet ongeveer €3,90 overbleef vóór onder meer rente en belasting. Een prijsactie, hogere loonkosten of meer diefstal kan daarom zichtbaar doorwerken.
De module vertaalt basispunten naar euro's. Zij is eenvoudig: omzet maal margeverandering. De werkelijke winstbrug bevat ook valuta, overnames, weekdagen en bijzondere posten. Toch helpt de som om te begrijpen waarom management veel aandacht besteedt aan productiviteit, derving en logistiek.
Voor een belegger is het nuttig om Ahold naast andere consumentenbedrijven te leggen. Drie dividend aandelen voor stabiliteit en cashflow laat zien dat uitkeringen alleen sterk zijn wanneer operationele kas ze dekt. AWS helpt Amazon aan giga winst in Q1 toont juist hoe een hoogmargesegment een laagmargewinkelbedrijf kan ondersteunen. Ahold bouwt met retail media aan een kleinere versie van zo'n extra winstmotor.
De Amerikaanse marge is de grootste schakel
Een groot deel van Aholds omzet en winst komt uit de Verenigde Staten. Food Lion, Stop & Shop, Giant Food en Hannaford hebben verschillende klantgroepen en marktposities. Food Lion groeit al jaren sterk, terwijl Stop & Shop winkels sluit en vernieuwt. De groepsmarge hangt daardoor niet alleen aan voedselinflatie, maar ook aan lokale uitvoering.
Wanneer inflatie daalt, vertraagt de nominale omzetgroei. Dat hoeft niet slecht te zijn wanneer volumes herstellen en promoties doelgerichter worden. Het wordt lastig als prijzen dalen terwijl lonen en huur hoog blijven. Huismerken kunnen marge ondersteunen, maar alleen wanneer klanten ze blijven kiezen zonder dat de winkel extra korting moet geven.
De sterkste tegenwerping tegen een margesfocus is dat te veel kostenbesparing de klantrelatie kan beschadigen. Minder personeel, slechter gevulde schappen of langere wachtrijen leveren tijdelijk winst op en kosten later marktaandeel. Daarom moet marge samen met volume en klanttevredenheid worden gelezen.
Aandeleninkoop maakt geen slechte winkel goed
Ahold Delhaize koopt in 2026 voor €1 miljard eigen aandelen in. Dat kan de winst per aandeel verhogen doordat dezelfde winst over minder aandelen wordt verdeeld. De creatie van waarde hangt wel af van de inkoopprijs. Boven intrinsieke waarde verplaatst inkoop geld van blijvende aandeelhouders naar verkopers.
Bij €32,28 koopt €1 miljard ongeveer 31 miljoen aandelen, afgezien van transactiekosten en timing. Op circa 880 miljoen aandelen is dat materieel. Maar de ondernemingswinst verandert niet door de boeking. Alleen betere winkels, hogere productiviteit of nieuwe winstbronnen vergroten de economische taart.
Wat vraagt €32,28?
De marktdata tonen een marktkapitalisatie van ongeveer €28,4 miljard en een jaarlijks dividend van circa €1,24 per aandeel op basis van recente uitkeringen. De volgende dividenddatum in de datadienst is een ritmeschatting, geen aangekondigd besluit. De reverse valuation gebruikt daarom winst per aandeel, niet het dividend als vaste belofte.
Bij een eindwaardering van 12 keer winst en 10% gewenst koersrendement is in 2029 ongeveer €3,58 winst per aandeel nodig. Vanaf een illustratieve basis van €2,55 vraagt dat ongeveer 12% jaarlijkse groei. Dat kan deels uit inkoop komen, maar niet volledig. Operationele winst en kasstroom moeten meestijgen.
Drie mogelijke koerspaden
De scenario's starten bij €32,28, de slotkoers van 9 oktober 2026 om 15.35 uur UTC. De formule combineert winst per aandeel, eindmultiple, aandeleninkoop en dividend niet in de koers. Het zijn geen koersdoelen en geen consensus. Voor totaalrendement moeten ontvangen dividenden worden toegevoegd.
In het bear-scenario drukken prijsconcurrentie en looninflatie de marge. Het middenpad houdt de marge rond de doelzone en laat aandeleninkoop per aandeel helpen. Het gunstige pad vraagt herstel bij de Amerikaanse ketens en een winstgevende groei van retail media.
Wat moet op 4 november zichtbaar worden?
Het eerste controlepunt is de onderliggende operationele marge per regio. Het tweede is volume zonder alleen inflatie. Het derde is vrije kasstroom, inclusief werkkapitaal en investeringen. Het vierde is de gemiddelde prijs waartegen aandelen zijn ingekocht. Een vijfde punt is online: hogere bezorgomzet is pas waardevol wanneer routes voller worden en de kosten per bestelling dalen.
Ahold hoeft geen wonderkwartaal te leveren. Het moet bewijzen dat kleine verbeteringen op een enorme omzetbasis duurzaam zijn. Bij €32,28 zit de aantrekkelijke kant in stabiele kas, dividend en inkoop. De keerzijde is dat enkele basispunten tegenwind het grootste deel van de winstgroei kunnen opeten.
Gebruikte gegevens: Ahold Delhaize Q2 2026 en jaarvooruitzichten en De Belegger-marktdata voor AD.AS, slotkoers 9 oktober 2026 om 15.35 uur UTC. Foto: Ahold Delhaize-archief.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Bronnen
- Ahold Delhaize Q2 2026 en jaarvooruitzichten newsroom.aholddelhaize.com
Lees ook
 Nebius daalde en toch rekent de beurs nog op perfectie10 oktober 2026 · Van de redactie
 De koersval van VanEcks chip-ETF verandert de hoge winstlat nauwelijks10 oktober 2026 · Van de redactie
 Tesla moet 21 oktober de winst achter de leveringen tonen10 oktober 2026 · Van de redactie
 Hoog dividend bij VanEck telt pas als de uitkering meegroeit10 oktober 2026 · Van de redactie
 Het geld voor Europese techreuzen staat op de spaarrekening10 oktober 2026 · Van de redactie