Hoog dividend bij VanEck telt pas als de uitkering meegroeit
TDIV biedt een historisch uitkeringsrendement van 3,13%, maar bij €53,62 draait de vraag om dividendgroei, sectorconcentratie en totaalrendement. Een hoge uitkering zonder winstgroei kan koopkracht verliezen.
In het kort
De VanEck Morningstar Developed Markets Dividend Leaders UCITS ETF sloot op 9 oktober 2026 op €53,62 in Amsterdam. VanEck rapporteert over de twaalf maanden tot en met 30 september een uitkeringsrendement van 3,13%. Dat is een bruikbare terugblik, maar geen belofte voor het komende jaar. De echte vraag is of de winsten en dividenden van de onderliggende ondernemingen sneller kunnen stijgen dan inflatie, fondskosten en eventuele waarderingsdruk. Bij een fonds dat juist op hoog dividend selecteert, is die vraag belangrijker dan het bedrag van de laatste kwartaaluitkering.
TDIV is de uitkerende shareclass met ISIN NL0011683594. Het fonds bezit aandelen uit ontwikkelde markten en hanteert een dividendfilter. De kosten bedragen 0,38% per jaar en het fondsvermogen lag op 9 oktober rond €9,8 miljard. De Nederlandse beurslijn noteert in euro en keert per kwartaal uit. Dat maakt de kasstroom zichtbaar, maar zegt nog niets over het totaalrendement.
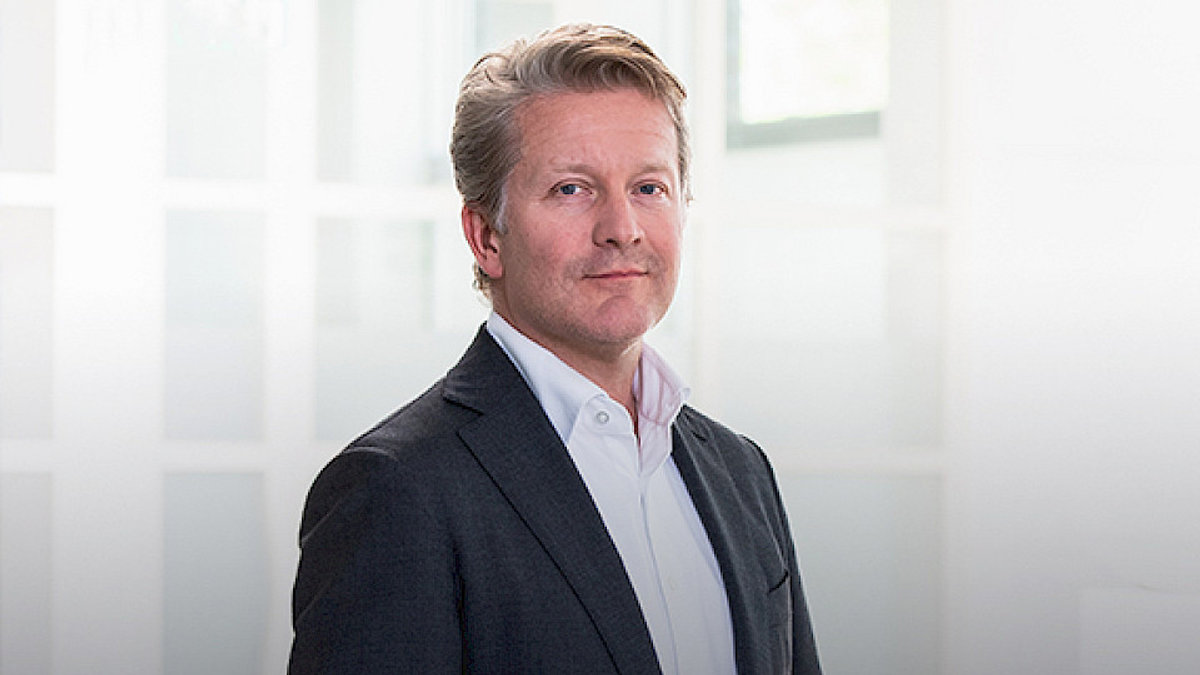
Foto: Martijn Rozemuller, CEO van VanEck Europa, tijdens een bedrijfsevenement. Foto: VanEck-archief.
Een uitkering is geen extra rendement
Wanneer een ETF dividend uitkeert, daalt de intrinsieke waarde op de ex-datum in beginsel met ongeveer hetzelfde bedrag. De belegger houdt cash plus een iets lager geprijsd fondsdeel over. Pas wanneer de onderliggende ondernemingen opnieuw winst opbouwen, kan de fondswaarde herstellen. Wie alleen naar het dividendpercentage kijkt, kan daardoor een deel van het economische verhaal missen.
Dat is dezelfde reden waarom een aandeel met 6% dividend niet automatisch aantrekkelijker is dan een aandeel met 2%. Het hoge percentage kan ontstaan doordat de koers al is gedaald of omdat de markt een dividendverlaging verwacht. In Drie dividend aandelen voor stabiliteit en cashflow ligt de nadruk terecht op de operationele dekking achter de uitkering. Dividend aandelen kunnen een comeback maken laat bovendien zien dat rente en economische groei de relatieve aantrekkelijkheid beïnvloeden.
De module maakt het koopkrachtprobleem zichtbaar. Als het dividend 3% groeit en inflatie 2,5% bedraagt, blijft reëel nauwelijks groei over. Bij een verlaging is de koopkrachtklap groter. Daarom is payout ratio, de verhouding tussen dividend en winst, belangrijk. Een bedrijf dat vrijwel de volledige winst uitkeert, heeft weinig ruimte voor investeringen of een tegenvaller.
De selectie kent een ingebouwde val
Morningstar selecteert ondernemingen met hoge dividenden en toetst onder meer op financiële gezondheid. Toch blijft een dividendstrategie achteruit kijken. Een hoog historisch rendement kan een signaal zijn dat de markt nieuwe problemen al in de koers verwerkt. De index wordt periodiek herwogen, maar een verslechterend bedrijf verdwijnt niet op het moment dat het eerste risico ontstaat.
De spreiding over honderd namen helpt tegen één faillissement, niet tegen een gezamenlijk probleem. Banken, verzekeraars, energiebedrijven en telecombedrijven kunnen tegelijk geraakt worden door rente, kredietverliezen, grondstofprijzen of regelgeving. Sectorconcentratie is daarom economisch belangrijker dan alleen het aantal posities.
De sterkste tegenwerping is dat de methodiek juist discipline brengt. TDIV verkoopt niet op emotie, beperkt individuele gewichten en dwingt een selectie op uitkeerbaarheid af. Dat kan beter werken dan zelf de hoogste dividendpercentages uit een lijst kiezen. Alleen blijft de belegger afhankelijk van de kwaliteit van de indexregels en van gegevens die per definitie met vertraging binnenkomen.
Totaalrendement houdt de onderdelen bij elkaar
Het door VanEck gemelde rendement van 3,13% is bruto fondsinformatie over het verleden. Persoonlijke belasting, bronheffing, transactiekosten en het tijdstip van herbeleggen bepalen hoeveel daarvan uiteindelijk overblijft. De fondskosten worden dagelijks in de waarde verwerkt.
Een koersstijging van 5%, 3,13% uitkering en 0,38% kosten levert in de eenvoudige module ongeveer 7,75% op. De werkelijkheid is grilliger, omdat dividend op verschillende momenten binnenkomt en de portefeuille verandert. Toch voorkomt deze som een veelgemaakte fout: dividend boven op een koers rekenen die op de ex-datum niet is aangepast.
Wat vraagt €53,62 van de portefeuille?
Een ETF heeft geen eigen winst per aandeel zoals een onderneming. De waardering komt uit de gezamenlijke winsten van de portefeuille. Stel dat die portefeuille rond 15 keer winst staat en in 2029 nog 14 keer winst krijgt. Voor ongeveer 6% koersrendement per jaar moet de onderliggende winst dan sneller groeien dan de gewenste koers, omdat de multiple daalt.
Dat is de kern van reverse valuation: niet vragen wat een analist als koersdoel noemt, maar terugrekenen wat de bedrijven moeten waarmaken. De uitkeringen staan in deze module apart. Ook valuta is neutraal gehouden, terwijl een deel van de portefeuille buiten de eurozone verdient. Een euroticker verwijdert dat valutarisico niet.
Drie mogelijke koerspaden
De scenario's starten bij €53,62, de slotkoers van 9 oktober 2026 om 15.35 uur UTC. Het zijn geen koersdoelen en geen consensus. De formule combineert winstgroei van de portefeuille, verandering van de waardering en de effecten van indexherweging. Omdat TDIV uitkeert, zijn toekomstige dividenden niet bij de getoonde koersen opgeteld. Voor totaalrendement moeten die cashbetalingen er nog bij.
In het bear-scenario verlagen enkele grote posities hun dividend en daalt de waardering van financiële waarden. Het middenpad veronderstelt bescheiden winst- en dividendgroei. In het gunstige pad verbreedt de winstgroei en blijft de markt bereid ongeveer dezelfde multiple te betalen.
Waar het bewijs moet komen
Voor TDIV zijn drie controles nuttig. Ten eerste: groeit het dividend per fondsdeel, of blijft alleen het percentage hoog doordat de koers daalt? Ten tweede: blijft de winstdekking van de grootste posities gezond? Ten derde: hoeveel van het rendement komt uit koersgroei en hoeveel uit uitgekeerde cash?
TDIV kan prima passen bij een belegger die periodiek inkomen wil. Maar een uitkering van 3,13% is pas aantrekkelijk wanneer de ondernemingen achter het fonds genoeg investeren om dat inkomen ook in reële termen te laten groeien. Bij €53,62 koopt de belegger dus geen gratis cashmachine, maar een portefeuille waarvan winstkwaliteit en waardering het grootste deel van het uiteindelijke rendement bepalen.
Gebruikte gegevens: VanEck-productpagina TDIV met gegevens per 9 oktober 2026 en De Belegger-marktdata voor TDIV.AS, slotkoers 9 oktober 2026 om 15.35 uur UTC. Foto: VanEck-archief.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Bronnen
- VanEck-productpagina TDIV vaneck.com
Lees ook
 Nebius daalde en toch rekent de beurs nog op perfectie10 oktober 2026 · Van de redactie
 Zo weinig marge maakt bij Ahold Delhaize miljoenen verschil10 oktober 2026 · Van de redactie
 De koersval van VanEcks chip-ETF verandert de hoge winstlat nauwelijks10 oktober 2026 · Van de redactie
 Tesla moet 21 oktober de winst achter de leveringen tonen10 oktober 2026 · Van de redactie
 Het geld voor Europese techreuzen staat op de spaarrekening10 oktober 2026 · Van de redactie