Het geld voor Europese techreuzen staat op de spaarrekening
Europa wil spaargeld gemakkelijker naar groeiende bedrijven laten stromen. Het akkoord van 9 oktober is een stap vooruit, maar één toezichthouder maakt nog geen echte interne markt voor kapitaal.
In het kort
Europa heeft het geld om zijn eigen techgiganten te financieren, maar maakt het beleggers en ondernemingen onnodig ingewikkeld om elkaar te vinden. Naar schatting staat 10 biljoen euro van Europese huishoudens op bankdeposito's. Het politieke akkoord van 9 oktober over onderdelen van het Europese kapitaalmarktpakket kan grenzen voor financiële dienstverlening verkleinen, maar is nog geen definitieve wet. De winst zit uiteindelijk in meer keuze en lagere kosten, niet in het verplaatsen van spaargeld omdat Brussel dat graag wil.
Een Europees technologiebedrijf kan klanten in tientallen landen hebben en toch moeite krijgen om thuis een grote financieringsronde te sluiten. Dat is niet alleen een kwestie van te weinig geld. Investeerders hebben ook grote fondsen, specialistische kennis en een aantrekkelijke route naar verkoop of beursgang nodig. Een versnipperde markt maakt elk van die stappen lastiger. Daardoor kan een onderneming met Europese wortels voor groei toch vooral naar Amerikaanse financiers kijken.
De verleiding is om vervolgens naar alle spaarrekeningen te wijzen alsof daar een ongebruikte schatkist ligt. Maar dat geld is van huishoudens. Het dient als buffer, woningreserve of aanvulling op een onzekere toekomst. Banken gebruiken deposito's bovendien om hun eigen financiering en kredietverlening te ondersteunen. Europa wordt niet rijker door dat geld simpelweg te verplaatsen. Het wordt aantrekkelijker wanneer mensen vrijwillig meer mogelijkheden krijgen om een deel ervan productief te beleggen.
Direct naar een onderdeel van dit artikel
Het akkoord is een onderhandelingsstap en geen afgebouwde markt
De Raad van de Europese Unie meldde op 9 oktober politieke overeenstemming over belangrijke onderdelen van zijn onderhandelingspositie. Die positie moet nog worden afgerond en formeel aangenomen. Onderhandelingen met het Europees Parlement kunnen beginnen zodra dat zijn eigen positie heeft vastgesteld. Wie nu zegt dat alle nationale belemmeringen zijn verdwenen, loopt dus op de wetgever vooruit.
De gekozen richting is meer Europees toezicht op de belangrijkste grensoverschrijdende marktinfrastructuur. ESMA, de Europese markttoezichthouder, krijgt in het voorstel een grotere rol. Daarnaast komt er ruimte voor een vrijwillige gezamenlijke vergunning voor bepaalde marktpartijen. Voor fondsaanbieders moeten grensoverschrijdende activiteiten eenvoudiger worden. Het voorgestelde paspoort voor bewaarinstellingen blijft in de Raadsbenadering echter optioneel voor lidstaten. Juist dat soort uitzonderingen bepaalt hoe vrij de markt werkelijk wordt.
Het pakket voorziet verder in een overgangsperiode van twee jaar voor de overdracht van toezicht. Dat is niet hetzelfde als een garantie dat Europa vanaf oktober 2028 één stelsel heeft. De wetgeving, de uiteindelijke afspraken en de uitvoering moeten eerst rondkomen. Dat verschil is voor beleggers relevant: hogere toekomstige efficiëntie kan vandaag al aantrekkelijk klinken, terwijl de kosten van aanpassing eerder komen dan de voordelen.
De ontbrekende schakel is groter durfkapitaal
De Europese Investeringsbank onderzocht in 2024 de financiering van snelgroeiende ondernemingen. In de onderzochte groepen haalden Europese scale-ups na tien jaar gemiddeld ongeveer de helft van het kapitaal op van vergelijkbare bedrijven in San Francisco. Bij meer dan vier op de vijf Europese transacties was de leidende of enige investeerder buitenlands. Dat zijn onderzoeksuitkomsten voor die populatie en periode, geen actuele telling van iedere Europese onderneming.
Het probleem ontstaat vooral wanneer een veelbelovend bedrijf groter moet worden. De eerste financieringsronde kan lokaal nog lukken. Voor een internationale verkooporganisatie, zware onderzoeksuitgaven of een grote productiefaciliteit is een veel grotere investeerder nodig. Die wil voldoende spreiding, expertise en een geloofwaardige mogelijkheid om later zijn belang te verkopen. Een diepe kapitaalmarkt helpt niet alleen bij de beursgang, maar al jaren daarvoor bij de bereidheid om risico te nemen.
Amerikaans kapitaal is daarbij geen vijand. Een sterke investeerder kan expertise, klanten en discipline meebrengen. Het nadeel ontstaat wanneer Europa nauwelijks een alternatief biedt en bedrijven hun strategie moeten aanpassen aan een beperkte keuze aan financiers. Meer Europees groeikapitaal zou de onderhandelingspositie verbeteren. Het doel hoort niet te zijn dat iedere euro binnen de landsgrenzen blijft, maar dat een goede onderneming niet hoeft te verhuizen om aan voldoende kapitaal te komen.
Spaargeld is geen gratis grondstof voor industriebeleid
De genoemde 10 biljoen euro is een voorraad op bankrekeningen, geen jaarlijks beschikbaar investeringsbudget. Ook is het bedrag ongelijk verdeeld. Een huishouden met weinig reserves kan veel minder risico dragen dan een vermogend huishouden met een lange horizon. Hetzelfde beleggingsproduct is daardoor niet voor iedereen even nuttig. Bovendien brengt een aandelenbelegging koersrisico mee dat een gewone spaarbuffer niet hoort te hebben.
Neem een huishouden met 50.000 euro vrij vermogen. Het houdt in dit rekenvoorbeeld 20.000 euro als buffer aan en belegt 30.000 euro. Bij een verondersteld bruto jaarrendement van 5 procent levert dat 1.500 euro op. Betaalt het 0,8 procent jaarlijkse kosten, dan gaat daar 240 euro vanaf en resteert 1.260 euro vóór belasting. Bij 0,3 procent kosten resteert 1.410 euro. Het verschil is 150 euro per jaar, of gemiddeld 12,50 euro per maand, zonder dat de markt één procentpunt extra hoeft te stijgen.
Dat is de praktische waarde van concurrentie en eenvoud. Lagere kosten laten meer van het rendement bij de eigenaar van het geld. Maar een beursdaling van 25 procent kost op dezelfde belegde 30.000 euro tijdelijk 7.500 euro aan waarde. Die risico's zijn van een andere orde dan de kostenbesparing. Een goed kapitaalmarktbeleid biedt transparante keuzes en laat huishoudens hun eigen afweging maken. Het hoort geen spaarrekening moreel verdacht te maken omdat aandelen economisch nuttig kunnen zijn.
Goedkoper kapitaal kan meer waard zijn dan een subsidie
Voor bedrijven werkt versnippering als een extra kostenpost. Juridische afstemming, verschillende procedures en een kleinere kring van mogelijke investeerders kunnen financiering duurder maken. Eén toezichthouder helpt alleen wanneer werkelijk werk verdwijnt. Als een Europese laag boven op ongewijzigde nationale verplichtingen komt, kan de regeldruk juist toenemen. De toets moet daarom zijn of een onderneming met minder dubbele procedures dezelfde bescherming voor beleggers kan bieden.
Een vereenvoudigde waarderingssom laat het mogelijke belang zien. Stel dat een onderneming blijvend 100 miljoen euro per jaar aan vrije kasstroom genereert, zonder groei. Bij een rendementseis van 10 procent is de theoretische ondernemingswaarde 100 miljoen gedeeld door 0,10, dus 1 miljard euro. Bij 9 procent wordt dat ongeveer 1,11 miljard. Eén procentpunt minder vereist rendement verandert in dit model de waarde met ruim 11 procent, zonder extra omzet.
Die waardestijging is geen voorspeld effect van het akkoord. Het model veronderstelt een eeuwigdurende, stabiele kasstroom en laat schuld, belastingen bij de belegger en groei buiten beschouwing. In werkelijkheid daalt de rendementseis alleen als risico, verhandelbaarheid of financieringskosten daadwerkelijk verbeteren. Het omgekeerde is minstens zo nuttig: een waardering van 1,25 miljard bij 100 miljoen vaste kasstroom veronderstelt 8 procent rendement. Een mooi Europees beleidsverhaal maakt die lagere eis nog niet vanzelf verantwoord.
Beursbedrijven kunnen langs verschillende routes profiteren. Een groeibedrijf kan gemakkelijker nieuw eigen vermogen ophalen. Vermogensbeheerders kunnen hun vaste kosten over meer klanten verdelen. Beurs- en afwikkelingsbedrijven kunnen meer activiteit aantrekken. Tegelijk kan extra concurrentie hun tarieven onder druk zetten. Voor bestaande banken kan een verschuiving van deposito's de financiering duurder maken. Het is dus geen beleid waarbij ieder financieel aandeel automatisch wint.
Drie geldstromen en de vraag wie de rekening draagt
Voor de kalenderjaren 2027 tot en met 2029 gebruiken we drie eigen scenario's, met 10 oktober 2026 als peildatum. We houden de depositobasis voor de eenvoud constant op 10 biljoen euro. In de voorzichtige route verschuift jaarlijks 0,25 procent daarvan naar kapitaalmarktproducten: 25 miljard euro per jaar en cumulatief 25, 50 en 75 miljard. In de basisroute is dat jaarlijks 0,5 procent, met cumulatief 50, 100 en 150 miljard euro.
De sterke route gebruikt 1 procent per jaar: cumulatief 100, 200 en 300 miljard euro. Er wordt niets samengesteld met rendement; het gaat uitsluitend om veronderstelde instroom. Om te laten zien hoeveel daarvan nieuw ondernemingskapitaal kan worden, nemen we aanvullend aan dat 30 procent via nieuwe uitgiftes of fondsinvesteringen bij bedrijven belandt. Eind 2029 is dat respectievelijk 22,5, 45 en 90 miljard euro. Dit zijn rekenvoorbeelden, geen officiële ramingen van het akkoord.
Het onderscheid is cruciaal. Wie op de beurs een bestaand aandeel koopt, betaalt doorgaans de verkoper en niet rechtstreeks de onderneming. Een liquide beurs kan toekomstige financiering wel makkelijker maken, maar iedere euro handelsomzet is geen euro nieuw investeringsbudget. Ook kan geld naar buitenlandse aandelen gaan. Een Europese aanbieder hoeft niet uitsluitend Europese ondernemingen te financieren. Dat is de consequentie van keuzevrijheid, niet een fout in de kapitaalmarkt.
De sterkste tegenwerping is dat centralisatie op zichzelf geen ondernemerschap, winstgevende projecten of vertrouwen creëert. Dat klopt. Maar het is evenmin een argument om vermijdbare nationale drempels te behouden. Ons oordeel is positief over eenvoudiger grensoverschrijdend beleggen en kritisch op uitzonderingen die de versnippering in stand houden. De echte doorbraak komt wanneer bedrijven aantoonbaar goedkoper kapitaal ophalen en beleggers minder betalen voor hetzelfde product. Als vooral nieuwe formulieren, toezichtskosten en nationale uitwegen overblijven, verdient het woord kapitaalmarktunie nog steeds een vraagteken.
Lees ook waarom Jitse Groens pleidooi voor meer ruimte voor ondernemers ertoe doet.
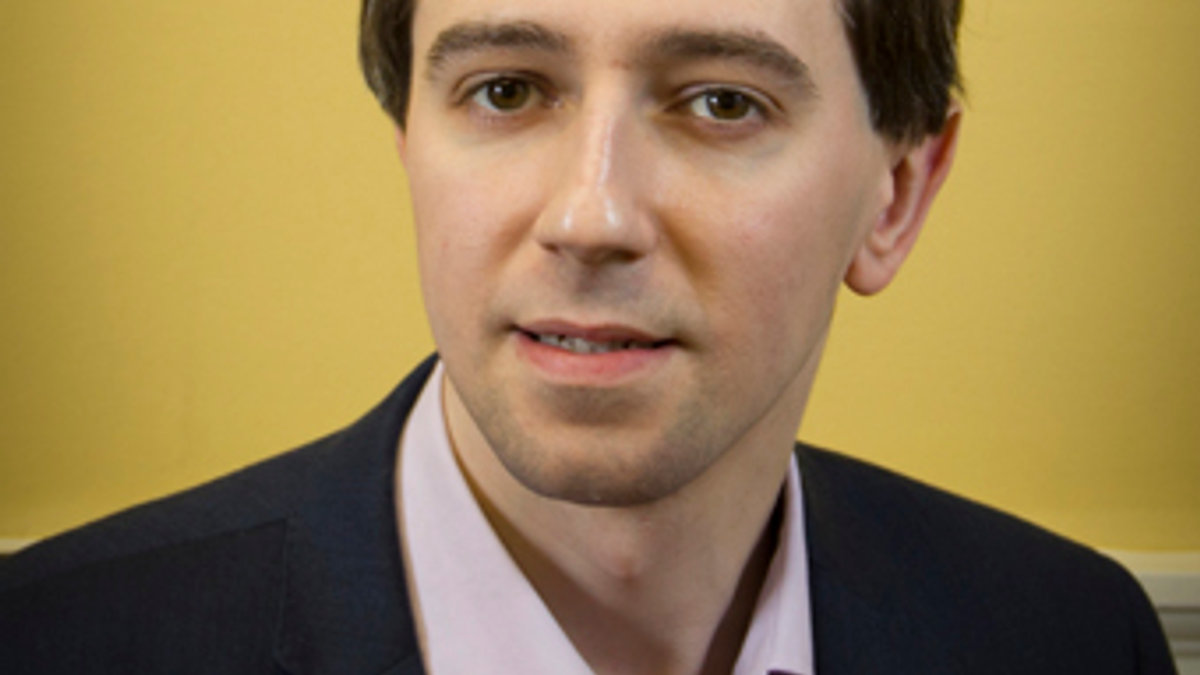
Omslag: Simon Harris. Officieel archiefportret, opnamejaar onbekend. Foto: Oireachtas. CC BY 4.0.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Bronnen
- Raad van de Europese Unie meldde op 9 oktober consilium.europa.eu
- Europese Investeringsbank onderzocht in 2024 eib.org
- Oireachtas commons.wikimedia.org
- CC BY 4.0 creativecommons.org
Lees ook
 Nebius daalde en toch rekent de beurs nog op perfectie10 oktober 2026 · Van de redactie
 Zo weinig marge maakt bij Ahold Delhaize miljoenen verschil10 oktober 2026 · Van de redactie
 De koersval van VanEcks chip-ETF verandert de hoge winstlat nauwelijks10 oktober 2026 · Van de redactie
 Tesla moet 21 oktober de winst achter de leveringen tonen10 oktober 2026 · Van de redactie
 Hoog dividend bij VanEck telt pas als de uitkering meegroeit10 oktober 2026 · Van de redactie