Verwar de miljarden vooruitbetaling aan Nvidia niet met winst
Nvidia kreeg in een halfjaar 15,6 miljard dollar vooruitbetaald. Dat zegt veel over de vraag naar chips, maar minder over hun uiteindelijke rendement. Wat vraagt de huidige koers van toekomstige winst?
In het kort
Wie denkt dat de AI-boom op lucht draait, moet eerst deze $15,6 miljard verklaren. Nvidia ontving dat bedrag aan klantvooruitbetalingen in de zes maanden tot 26 juli 2026, ruim tweemaal zoveel als een jaar eerder. Dat is overtuigend bewijs dat klanten hun bestellingen serieus nemen, maar geen garantie dat hun eigen investeringen renderen. Voor aandeelhouders telt uiteindelijk hoeveel winst Nvidia duurzaam kan verdienen tegenover de prijs die zij vandaag betalen.
Er bestaat een groot verschil tussen belangstelling voor een product en geld overmaken voordat het geleverd is. Een klant die vooruitbetaalt, maakt liquiditeit vrij, neemt tegenpartijrisico en geeft de leverancier werkkapitaal. Bij schaarse apparatuur kan zo'n betaling helpen om capaciteit of een levermoment vast te leggen. Dat is een veel zwaarder commitment dan een enthousiaste presentatie over de toekomst van kunstmatige intelligentie.
Toch kan een echte investering economisch tegenvallen. Een datacenter kan worden gebouwd, de chips kunnen worden betaald en Nvidia kan winst boeken, terwijl de eigenaar later ontdekt dat klanten onvoldoende betalen voor de beschikbare rekenkracht. De relevante vraag is daarom niet alleen of de AI-vraag bestaat. Die bestaat zichtbaar. De vraag is wie in deze keten uiteindelijk genoeg verdient om de volgende investeringsronde te financieren.
Direct naar een onderdeel van dit artikel
De 15,6 miljard is een geldstroom en geen nieuwe omzetpot
De toelichting bij Nvidia's kwartaalverslag maakt een belangrijk onderscheid. In het eerste halfjaar van boekjaar 2027 ontving het bedrijf 15,6 miljard dollar aan vooruitbetalingen, tegenover 7,5 miljard in dezelfde periode van het vorige boekjaar. Tegelijk werd 13 miljard dollar aan klantvooruitbetalingen verwerkt in de omzet. Het resterende vooruitbetaalde saldo bedroeg eind juli ongeveer 2,8 miljard dollar, tegenover 160 miljoen eind januari.
De eenvoudige brug is dus 0,16 plus 15,6 min 13,0, oftewel ongeveer 2,76 miljard dollar. Door afronding rapporteert Nvidia 2,8 miljard. Wie de hele 15,6 miljard als nog te leveren omzet boven op de bestaande verkoop telt, rekent een groot deel dubbel. En wie het volledige bedrag als een onvoorwaardelijk orderboek voor toekomstige jaren behandelt, leest meer in deze boekhoudregel dan erin staat.
Daarmee verliest het cijfer zijn betekenis niet. Nvidia hoeft deze bestellingen voor een deel niet eerst zelf te financieren. Klanten dragen geld over voordat de bijbehorende levering volledig als omzet is verwerkt. Dat verbetert de kaspositie en geeft een concreet signaal over de onderhandelingspositie van de leverancier. Maar een voorschot is eerst een verplichting om te leveren, geen gratis winst. Ook de voorwaarden waaronder een betaling terugbetaalbaar is, doen ertoe; deze totalen geven geen volledig overzicht van ieder afzonderlijk contract.
De chipverkoper verdient al terwijl zijn klant nog moet beginnen
Nvidia's cijfers van 26 augustus onderstrepen dat het om een winstgevende onderneming gaat. De kwartaalomzet bedroeg 96,2 miljard dollar, 106 procent meer dan een jaar eerder. De brutomarge was 75 procent. De aangepaste winst per aandeel kwam uit op 2,22 dollar, tegenover een gerapporteerde winst van 2,46 dollar. Die twee winstbegrippen zijn niet uitwisselbaar, onder meer door effecten van beleggingen.
De economische spanning zit een stap verder. Neem een vereenvoudigd rekenvoorbeeld van een klant die 100 miljoen dollar in apparatuur investeert. Bij een gebruiksduur van vier jaar zonder restwaarde bedraagt de jaarlijkse afschrijving 25 miljoen. Veronderstel daarnaast 15 miljoen aan jaarlijkse operationele kosten. Om ook 10 miljoen rendement vóór belasting op het aanvankelijk geïnvesteerde bedrag te verdienen, is jaarlijks 50 miljoen omzet nodig: 25 plus 15 plus 10. Dat is gemiddeld 4,17 miljoen per maand.
Dit is een bruto omzetdrempel, geen netto vrije kasstroom en geen schatting van een specifieke Nvidia-klant. Financieringskosten, belastingen, uitbreidingsinvesteringen en veranderingen in bezetting zijn buiten beschouwing gelaten. Maar het voorbeeld laat wel zien waarom een vooraf betaalde chip geen automatisch rendabele chip is. Valt de jaaromzet terug naar 35 miljoen, dan resteert na 15 miljoen operationele kosten en 25 miljoen afschrijving een bedrijfsverlies van 5 miljoen. De leverancier kan zijn geld dan al hebben ontvangen.
Een echte hausse kan alsnog een te hoge beurskoers hebben
Het sterkste argument voor Nvidia is dat klanten productiever kunnen worden. Een sneller systeem kan per uitgevoerde taak goedkoper zijn, ondanks een hoge aanschafprijs. Bovendien kan een klant omzet mislopen als hij te lang wacht met investeren. Wie alleen naar het absolute investeringsbedrag kijkt, mist de economische waarde van snelheid, beschikbaarheid en een voorsprong op concurrenten.
Daar staat tegenover dat kostenbesparingen soms grotendeels bij de eindklant terechtkomen. Als aanbieders elkaar met lagere prijzen bestrijden, groeit het gebruik terwijl hun winstmarge daalt. Goedkopere AI kan dus tegelijk maatschappelijk nuttig zijn en teleurstellend uitpakken voor de eigenaar van dure infrastructuur. Vooral bedrijven met veel schuld en weinig eigen kasstroom hebben minder tijd om op voldoende bezetting te wachten. Een winstgevend concern met andere inkomstenbronnen kan een tegenvaller langer opvangen.
Nvidia is evenmin volledig afgeschermd. Klanten kunnen bestellingen verschuiven, apparatuur langer gebruiken of meer eigen chips ontwikkelen. Een leverancier die vandaag profiteert van schaarste, kan morgen merken dat extra capaciteit de prijsmacht vermindert. Andersom kan betere software het gebruik zo sterk vergroten dat de totale vraag blijft stijgen. De kern is hoeveel van die extra economische waarde Nvidia behoudt, nadat concurrenten en klanten hun deel opeisen.
Wat moet Nvidia verdienen om 229 dollar te rechtvaardigen
Met de slotkoers van 9 oktober van 229,28 dollar kunnen we de verwachtingen omdraaien. Viermaal de aangepaste kwartaalwinst van 2,22 dollar is 8,88 dollar. De koers is daarvan ongeveer 25,8 keer. Dit is een geannualiseerd kwartaaltempo, geen jaarprognose en ook geen koers-winstverhouding op basis van de laatste vier kwartalen. Het kan te voorzichtig zijn bij aanhoudende groei, maar te gunstig wanneer dit kwartaal een uitzonderlijk winstniveau weerspiegelt.
Stel dat een belegger over drie jaar 10 procent jaarlijks koersrendement verlangt en de markt dan 25 keer de winst betaalt. De benodigde koers is 229,28 maal 1,10 tot de derde macht, ongeveer 305,17 dollar. Deel dat door 25 en Nvidia moet ongeveer 12,21 dollar winst per aandeel verdienen. Vanaf de rekenbasis van 8,88 dollar vergt dat gemiddeld 11,2 procent jaarlijkse groei. Dividend, belastingen, transactiekosten en de dollar-eurokoers blijven buiten deze berekening.
Dat is een veel nuttiger toets dan de vraag of AI een hype is. Elf procent winstgroei is op zichzelf niet buitensporig voor een onderneming die nu veel sneller groeit. Maar de uitkomst verandert stevig als beleggers over drie jaar slechts twintig keer de winst willen betalen. Dan is ongeveer 15,26 dollar winst per aandeel nodig voor hetzelfde koersrendement. De aankoopprijs en de toekomstige waardering kunnen dus meer uitmaken dan de vraag of de technologie indrukwekkend blijft.
Drie routes laten zien waar het aandeel werkelijk op drijft
Voor 2027, 2028 en 2029 gebruiken we drie eigen rekenroutes, met 10 oktober 2026 als peildatum. De formule is de rekenbasis van 8,88 dollar maal één plus de jaarlijkse winstgroei, telkens tot de macht van het aantal verstreken jaren. De uitkomst wordt voor eind 2029 vermenigvuldigd met een veronderstelde koers-winstverhouding. Deze kalenderjaren zijn modelmomenten, geen voorspellingen voor Nvidia's afwijkende boekjaar.
In het basisscenario groeit de winst per aandeel jaarlijks 15 procent. Dat geeft achtereenvolgens 10,21, 11,74 en 13,51 dollar. Tegen 28 keer de eindwinst volgt een indicatieve koers van ongeveer 378 dollar. In de zwakke route groeit de winst slechts 5 procent per jaar, naar 9,32, 9,79 en 10,28 dollar. Een lagere waardering van 22 keer brengt de eindkoers op circa 226 dollar. De onderneming groeit dan wel, maar de aandeelhouder verdient vrijwel niets aan de koers.
De sterke route veronderstelt jaarlijks 25 procent winstgroei, met 11,10, 13,88 en 17,34 dollar als tussenstappen. Tegen 34 keer de eindwinst komt de uitkomst rond 590 dollar uit. Daarvoor moeten zowel de winst als het vertrouwen sterk blijven. Deze scenario's bevatten geen kansenverdeling en geen afzonderlijke voorspelling voor inkoop van eigen aandelen; de winstgroei per aandeel omvat alle effecten samen. Een grote recessie of technologische verschuiving kan buiten deze bandbreedte vallen.
De verrassende conclusie is dat de 15,6 miljard vooral bewijst dat Nvidia voorlopig aan de gunstige kant van de investeringsrekening zit. Dat is sterk, maar de mogelijke zwakke plek bevindt zich bij de klant. Ons oordeel blijft positief over de huidige vraag en terughoudender over een onbeperkte waarderingspremie. Aanhoudende klantverlengingen, gezonde opbrengsten op gebruikte rekenkracht en winstgroei zonder steeds ruimere financieringssteun zouden dat vertrouwen versterken. Uitgestelde leveringen, oplopende betalingsproblemen of structureel lagere marges zouden zwaarder wegen dan nog één groot voorschot.
Lees ook hoe de waardering de beleggingscase voor Nvidia bepaalt.
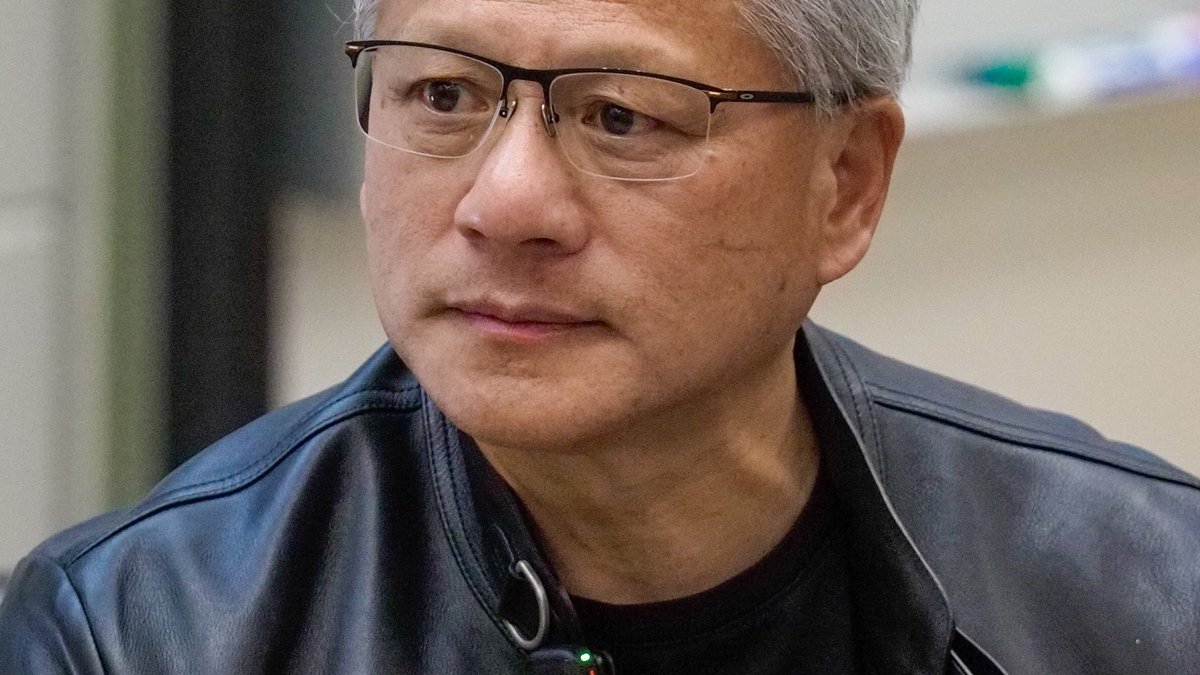
Omslag: Jensen Huang op Stanford, 30 april 2026. Archieffoto. Foto: Anders Eidesvik. CC BY-SA 4.0.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Bronnen
- toelichting bij Nvidia's kwartaalverslag sec.gov
- cijfers van 26 augustus investor.nvidia.com
- slotkoers van 9 oktober van 229,28 dollar bullstory.io
- Anders Eidesvik commons.wikimedia.org
- CC BY-SA 4.0 creativecommons.org
Lees ook
 Nebius daalde en toch rekent de beurs nog op perfectie10 oktober 2026 · Van de redactie
 Zo weinig marge maakt bij Ahold Delhaize miljoenen verschil10 oktober 2026 · Van de redactie
 De koersval van VanEcks chip-ETF verandert de hoge winstlat nauwelijks10 oktober 2026 · Van de redactie
 Tesla moet 21 oktober de winst achter de leveringen tonen10 oktober 2026 · Van de redactie
 Hoog dividend bij VanEck telt pas als de uitkering meegroeit10 oktober 2026 · Van de redactie