Iedereen wil Nvidia-chips maar wie verdient aan de verhuur?
Van grote clouds tot eigen servers: bedrijven vinden steeds meer routes naar Nvidia-chips. Maar wie betaalt de apparatuur, en hoeveel gebruik is nodig om de rekening terug te verdienen?
In het kort
Bedrijven hoeven Nvidia-chips allang niet meer zelf te kopen om er AI op te laten draaien. Ze kunnen rekenkracht huren bij grote cloudbedrijven, gespecialiseerde verhuurders en partijen die tijdelijk capaciteit overhebben. Dat maakt AI toegankelijker, maar achter iedere huurprijs zit iemand die dure machines moet financieren. Voor beleggers zit het verschil tussen een goed verhaal en een goed bedrijf in de bezetting, de contractvoorwaarden en het geld dat na alle kosten overblijft.
323 aanbieders verhuurden in september Nvidia-rekenkracht, tegenover 209 minder dan elf maanden eerder. Die telling van onderzoeksbureau SemiAnalysis wordt aangehaald door Jordan Novet in zijn CNBC-artikel van 10 oktober 2026, ‘Nvidia GPUs are everywhere. Here are the ways companies are accessing them’. Dat is ongeveer 55% groei in het aantal aanbieders. Het zegt nog niets over hoeveel chips iedere verhuurder heeft, of hoeveel winst die maakt.
Toch vertelt het iets belangrijks. Rond dezelfde Nvidia-chip ontstaat een hele bedrijfstak van verhuur, financiering en dienstverlening. Wie een AI-bedrijf wil beginnen, hoeft geen eigen datacenter meer te bouwen. Maar de rekening voor al die apparatuur moet ergens worden betaald. Meer manieren om chips te huren betekent ook meer manieren om het financiële risico te verdelen.
Direct naar een onderdeel van dit artikel
Een AI-bedrijf heeft vooral werkende rekenkracht nodig
De grote clouds verkopen gemak en specialisten verkopen capaciteit
Een goedkoop uur kan alsnog een dure rekening worden
Bij Oracle kan de klant de chips zelf meenemen
Zelf kopen wordt pas goedkoper als de machines genoeg draaien
Een AI-bedrijf heeft vooral werkende rekenkracht nodig
Een GPU is een chip die veel berekeningen tegelijk kan uitvoeren. Dat is handig bij het trainen van AI, waarbij een model patronen leert, en bij het gebruiken van dat model, bijvoorbeeld om vragen te beantwoorden. Alleen een chip op een bureau is daarvoor niet genoeg. Er zijn ook servers, geheugen, snelle verbindingen, stroom en koeling nodig.
Vergelijk het met een bakker die een professionele oven nodig heeft. Hij kan een complete bakkerij kopen, een ingerichte werkruimte huren of iemand anders betalen om zijn brood te bakken. In alle gevallen komt er brood uit een oven. Maar de investering, vrijheid en verantwoordelijkheid zijn anders verdeeld.
Bij AI gaat dat laatste verschil vaak verloren. Een bedrijf dat GPU-uren huurt, betaalt voor toegang tot apparatuur en moet mogelijk veel zelf regelen. Een bedrijf dat een kant-en-klaar taalmodel via een API gebruikt, betaalt voor een dienst. Een API is een aansluiting waarmee software opdrachten doorgeeft aan andere software. De aanbieder verzorgt dan ook het model en de uitvoering.
Een Nederlands administratiekantoor dat brieven wil samenvatten, heeft meestal geen reden om zelf servers te beheren. Een AI-laboratorium dat een eigen model traint, kan juist veel controle nodig hebben. De goedkoopste chip per uur is daarom niet automatisch de goedkoopste oplossing voor het werk.
Het onderstaande overzicht laat zien hoe de zes routes uit het CNBC-verhaal de verantwoordelijkheid verdelen. De routes overlappen: een groot cloudbedrijf kan zelf capaciteit bij een specialist inkopen.
De grote clouds verkopen gemak en specialisten verkopen capaciteit
Amazon Web Services, Microsoft Azure en Google Cloud zijn voor veel ondernemingen de bekende ingang. Er staan al gegevens, beveiligingsinstellingen en andere bedrijfsprogramma’s. Extra AI-rekenkracht bij dezelfde leverancier onderbrengen kan daarom makkelijker zijn dan een nieuwe partij aansluiten en controleren.
Dat gemak heeft economische waarde. Een lagere uurprijs elders helpt weinig als een overstap weken werk oplevert of gevoelige gegevens door een extra leverancier laat verwerken. Daar staat tegenover dat een bestaande relatie geen garantie is dat precies de gewenste chips op het gewenste moment beschikbaar zijn.
Hier komen bedrijven als CoreWeave en Nebius in beeld. Dit zijn gespecialiseerde AI-cloudbedrijven, vaak ‘neoclouds’ genoemd. Zij richten hun infrastructuur nadrukkelijk op zware AI-berekeningen. Hun product is meer dan een verzameling chips: klanten betalen ook voor goede verbindingen tussen servers, software en ondersteuning wanneer een grote berekening vastloopt.
CNBC beschrijft hoe klanten meerdere aanbieders combineren om genoeg capaciteit te vinden. Dat hoeft geen gebrek aan vertrouwen in één leverancier te betekenen. Een klant kan verschillende locaties, chiptypen en beschikbaarheidsmomenten nodig hebben. Tegelijk kost zo’n combinatie extra beheer en kan het verplaatsen van grote hoeveelheden data tijd en geld kosten.
Dat de vraag groot is, blijkt ook uit de eigen cijfers van de specialisten. Nebius meldde in zijn presentatie over het tweede kwartaal dat vooruitbetalingen bij vier grote deals ongeveer 50% tot 60% van de investeringen financieren. Dat is gunstig voor de financiering, maar het is geen geld dat zonder tegenprestatie binnenkomt. De beloofde capaciteit moet nog geleverd en beheerd worden.
Een goedkoop uur kan alsnog een dure rekening worden
Een derde route loopt via kleinere aanbieders en platforms zoals Runpod. Daar kunnen ontwikkelaars relatief direct capaciteit huren. Hoeveel de leverancier voor hen beheert, verschilt per product. Een server waarop de klant zelf veel moet installeren is iets anders dan een dienst die automatisch meer rekenkracht inschakelt zodra er vragen binnenkomen.
Op de prijswebsite van Runpod, gecontroleerd op 10 oktober en gemarkeerd als bijgewerkt op 27 september 2026, staat een B200 bij de getoonde Pod-tarieven voor $7,99 per uur. Dat is een prijsvoorbeeld van die pagina, geen gegarandeerde offerte voor iedere regio, configuratie of gereserveerde hoeveelheid. De prijzen voor andere vormen van dienstverlening verschillen.
Bij duizend gefactureerde uren is dat $7.990. Maar stel dat de apparatuur in die periode slechts vierhonderd uur nuttig werk verricht. Dan kost ieder nuttig uur bijna $20, nog vóór eventuele aanvullende kosten. De chip is niet duurder geworden. De klant gebruikt de betaalde tijd minder goed.
Het aantal nuttige uren is vaak belangrijker dan een kleine korting op het uurtarief. Ook twee verschillende GPU’s vergelijken op alleen hun uurprijs is misleidend. Een duurdere chip kan dezelfde taak sneller afmaken. Andersom kan een duur topmodel onnodig zijn voor eenvoudig werk. Vergelijk dus dezelfde taak, inclusief wachttijd, beheer en een bruikbaar resultaat.
De visualisatie rekent uitsluitend met dezelfde B200-prijs en verandert alleen de nuttige bezetting. Het is een rekenvoorbeeld, geen gemeten prestatievergelijking.
Bij Oracle kan de klant de chips zelf meenemen
De vierde route draait de gebruikelijke verhouding gedeeltelijk om. De klant koopt de chips en laat een andere partij de omgeving exploiteren. Oracle bevestigde in zijn jaarresultaten van 10 juni 2026 dat grote AI-contracten deels worden gefinancierd met vooruitbetalingen of met door klanten aangeleverde GPU’s. Die twee hardwarecomponenten kwamen samen uit op $75 miljard binnen de contracten.
Dat betekent niet dat Oracle $75 miljard winst ontvangt. Het bedrag beschrijft een financierings- en leveringsafspraak binnen grote contracten. De klant die eigenaar blijft van de chips draagt in beginsel hun waardeverlies, terwijl Oracle nog steeds moet leveren wat het heeft beloofd. De precieze verdeling hangt af van het contract.
Deze constructie kan aantrekkelijk zijn wanneer een klant goedkoper aan geld of chips komt dan de exploitant. Oracle hoeft dan minder kapitaal vast te leggen in hardware. Maar datacenters, stroomaansluitingen en personeel worden daardoor niet gratis. Een investering die bij de ene partij van de rekening verdwijnt, kan bij een andere partij terechtkomen.
Bij de vijfde route verkoopt een bedrijf tijdelijk rekenkracht die het zelf beschikbaar heeft. CNBC noemt onder meer SpaceX als aanbieder via afzonderlijke afspraken. Dat is niet hetzelfde als een onbeperkt beschikbare openbare clouddienst. Voor de afnemer zijn de looptijd, gegarandeerde beschikbaarheid en gevolgen van een verhuizing minstens zo belangrijk als de prijs.
De zesde route is zelf kopen en beheren. Dat geeft meer controle over gegevens en planning. Het betekent ook zelf zorgen voor beveiliging, onderhoud en vervanging. Eigen apparatuur kan logisch zijn voor werk dat jarenlang voorspelbaar terugkomt. Voor een onzekere proef kan flexibiliteit juist meer waard zijn dan een lage kostprijs bij volledige bezetting.
Zelf kopen wordt pas goedkoper als de machines genoeg draaien
Een eenvoudige omgekeerde rekensom maakt die afweging concreet. Neem een fictieve onderneming die voor een afgebakende AI-taak een systeem koopt voor €120.000. We nemen €18.000 vaste jaarlijkse kosten voor huisvesting, beheer en onderhoud, plus €2 per nuttig draaiuur voor variabele kosten. Vergelijkbare gehuurde capaciteit kost in dit voorbeeld €12 per nuttig uur, inclusief de voor diezelfde taak benodigde dienstverlening.
Dit zijn expliciete modelaannames, geen hardwareofferte of omgerekende Runpod-prijs. We veronderstellen dat beide oplossingen hetzelfde werk leveren, dat ongebruikte huurcapaciteit niet wordt betaald en dat het eigen systeem voldoende capaciteit heeft. Opstartkosten zitten in de aankoop; restwaarde na drie jaar stellen we voorzichtig op nul. Alle bedragen zijn exclusief btw en belastingeffecten.
Ieder nuttig uur bespaart dan €10 ten opzichte van huren. Daar moeten eerst de vaste kosten af. De jaarlijkse kasbesparing is dus: nuttige uren × (€12 − €2) − €18.000. Bij 6.000 uur ontstaat €42.000 besparing per jaar. Drie jaar levert €126.000 op, slechts €6.000 meer dan de aanschafprijs, zonder vergoeding voor het vastgezette geld.
Wie ook een rendementseis van 8% per jaar hanteert, heeft ongeveer €46.564 jaarlijkse kasbesparing nodig om €120.000 in drie jaar te rechtvaardigen. De rekensom is €120.000 gedeeld door de som van 1/1,08, 1/1,08² en 1/1,08³. Inclusief de vaste kosten vereist dat ongeveer 6.456 nuttige draaiuren per jaar, circa 74% van een kalenderjaar met 8.760 uur. We tellen geen aparte leningrente op bij deze rendementseis.
Dat is een stevige drempel. Vakanties, onderhoud, wachten op data en gebrek aan opdrachten kunnen de bezetting verlagen. En als een nieuwere chip dezelfde taak veel goedkoper uitvoert, daalt mogelijk de huurprijs van vergelijkbare capaciteit. Het eigen systeem blijft dan gewoon betaald.
Voor 2027, 2028 en 2029 tonen we daarom drie paden. In het lage scenario daalt het gebruik van 3.000 naar 2.500 en 2.000 uur. Het middenscenario houdt 6.000 uur vast. Het hoge scenario stijgt van 7.000 naar 7.500 en 8.000 uur. Tarieven en kosten blijven bewust gelijk om alleen het effect van bezetting te laten zien.
Na drie jaar bedraagt de berekende kasbesparing respectievelijk €21.000, €126.000 en €171.000. Na aftrek van de initiële €120.000 blijft dus €99.000 tekort, €6.000 overschot of €51.000 overschot. Teruggerekend naar het aankoopmoment met 8% rendementseis zijn alle drie de uitkomsten lager. De figuur toont zowel de jaarlijkse kasbesparing als de waarde na investering.
Een volle orderportefeuille is nog geen volle bankrekening
Diezelfde logica geldt, op veel grotere schaal, voor de verhuurders. Een getekend contract helpt om financiering te krijgen. Maar zolang de datacenterruimte niet klaar is of de stroom ontbreekt, kan een bedrijf de beloofde rekenkracht nog niet volledig leveren. Het verschil tussen een order, geleverde dienstverlening en ontvangen geld is daarom essentieel.
CoreWeave laat zien waarom ook de gekozen winstmaatstaf uitmaakt. Het bedrijf rapporteerde over het tweede kwartaal ongeveer $2,58 miljard omzet en $1,51 miljard aangepaste EBITDA. EBITDA is een resultaatmaatstaf vóór rente, belasting en afschrijvingen; ‘aangepast’ betekent dat daarnaast bepaalde posten buiten de berekening blijven. Onder de gewone Amerikaanse boekhoudregels was er echter $626 miljoen nettoverlies.
De nettorrentelast bedroeg $640 miljoen. Afschrijvingen, het over meerdere jaren verdelen van de aanschafkosten van apparatuur, tellen bovendien niet mee in EBITDA. Juist bij dure hardware zijn die kosten economisch relevant. Een hoge EBITDA-marge kan dus samengaan met een verlies. Dat bewijst niet dat de verhuur niet kan werken, maar wel dat de financiering onderdeel van het verdienmodel is.
Een lange afnameverplichting kan de verhuurder beschermen tegen lege machines. Die afspraak verplaatst het bezettingsrisico deels naar de klant. Een flexibel opzegbaar contract doet het omgekeerde. Daarom zegt een recordbedrag aan toekomstige contractomzet zonder de bijbehorende voorwaarden onvoldoende over de toekomstige waarde voor aandeelhouders.
Lees ook onze eerder gepubliceerde analyse Kan Nvidia naar 400 dollar nu de chipreus de groei heeft maar de beurs de prijs bepaalt?. Daar staat de waardering van het aandeel centraal; hier gaat het om de rekening die zijn klanten moeten terugverdienen.
Nvidia verdient vroeg in de keten maar is niet immuun
Voor Nvidia is een groeiend netwerk van verhuurders aantrekkelijk. Een bedrijf dat geen eigen apparatuur kan betalen, kan via een verhuurder alsnog klant van Nvidia-technologie worden. Meer toegangswegen kunnen zo de afzet vergroten. Maar verschillende verhuurders kunnen uiteindelijk afhankelijk zijn van dezelfde grote AI-klanten. Meer namen op facturen betekenen niet vanzelf meer onafhankelijke eindvraag.
De laatste kwartaalcijfers van Nvidia laten $96,2 miljard omzet, 75% brutomarge en $21,3 miljard vrije kasstroom zien. Die kasstroom is het geld na de door Nvidia gedefinieerde investeringsuitgaven. De $108 miljard voor het volgende kwartaal is een verwachting, geen al ontvangen omzet. Als klanten hun financiering of bezetting niet rond krijgen, kan dat latere bestellingen raken. Eigen chips van cloudbedrijven en goedkopere alternatieven kunnen daarnaast de prijsdruk vergroten.
Bij een koers van $229,28 ligt de beurswaarde rond $5,57 biljoen. Een hoge vraag maakt iedere koers nog niet aantrekkelijk. Wie vanaf die prijs in drie jaar 10% jaarlijks koersrendement verlangt, heeft ongeveer $305,17 nodig. Bij een waardering van 25 keer jaarwinst vereist dat $12,21 winst per aandeel. Dividend, valuta en belasting laten we in deze rekensom buiten beschouwing.
De volgende scenario’s laten zien hoeveel verschil groei én waardering maken. Het zijn eigen aannames voor oktober 2027, 2028 en 2029. Ze zijn geen analistenconsensus of koersbelofte. De lage uitkomsten veronderstellen afkoeling en lagere waardering; de hoge vereisen langdurige groei en blijvend vertrouwen. Iedere koers is de genoemde jaarwinst per aandeel maal de genoemde waarderingsfactor.
Voor beleggers verdient daarom vooral de ontwikkeling van betaalde bezetting aandacht, naast prijzen bij contractverlenging en de kasstroom na investeringen. Een verhuurder die vandaag alles verhuurt, kan succesvol zijn. De volgende test is of klanten ook na afloop van het eerste contract genoeg willen betalen voor de apparatuur die er dan staat.
De uitbreiding van de GPU-markt is een echte kans: meer bedrijven krijgen toegang tot rekenkracht die voorheen buiten bereik lag. Maar de duurzaamste winst ontstaat bij partijen die beschikbaarheid in betalend gebruik omzetten en daarbij hun kapitaalkosten terugverdienen. Wie alleen het aantal chips of de omvang van contracten telt, mist precies het deel van de rekening dat voor aandeelhouders beslissend is.
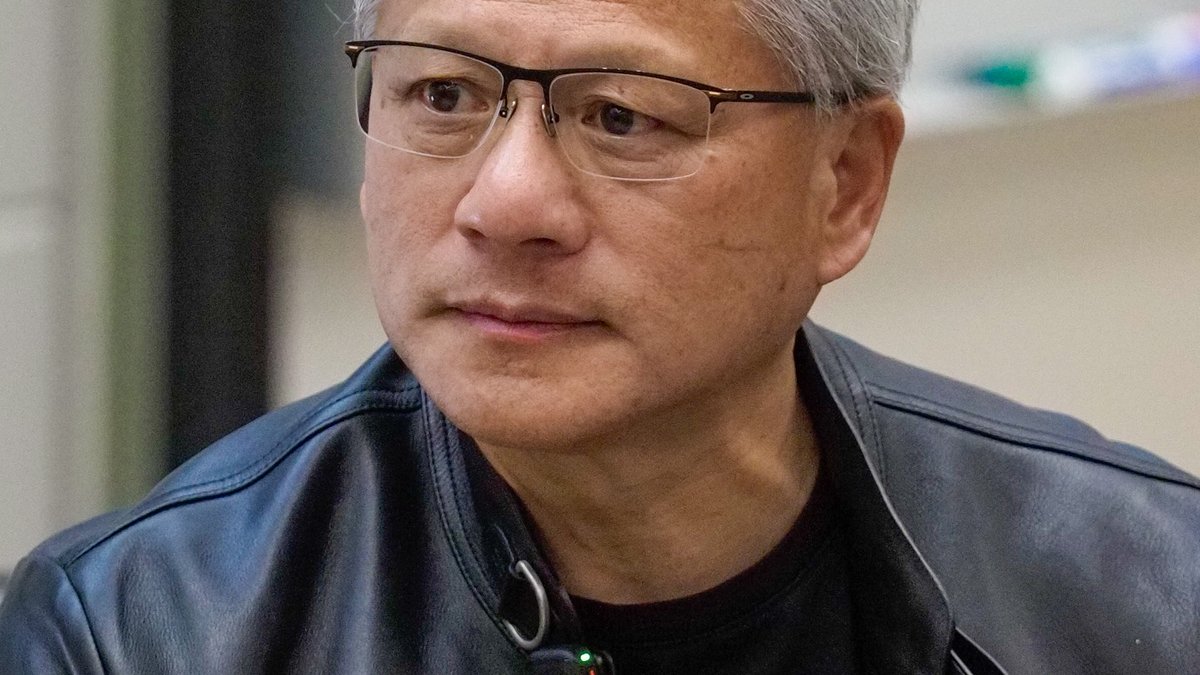
Foto: Jensen Huang op Stanford, 30 april 2026. Anders Eidesvik via Wikimedia Commons, CC BY-SA 4.0. Archieffoto, ongewijzigd.
Word lid van De Belegger
Alle prijzen zijn inclusief btw. Eén keer kiezen, meteen alles open.
Met de code GRAAG krijg je 33 procent korting op 5 Jaar, Half Jaar en Ere lid, tot en met 18 oktober 2026, 23:59.
Ere lid
€ 1.500 € 1.005 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
gewoon altijd toegang tot alles
5 Jaar
€ 799 € 535,33 eenmalig
- Onbeperkte toegang tot columns, nieuws, verdieping en analyse over de allerbeste aandelen
- Echte verdieping in de cijfers en het management
- De Belegger portefeuille, gedeeld met tekst en uitleg bij elke transactie
- Trainingen die van jou de allerbeste belegger maken, altijd in controle
- Alles op de site en in de app
verloopt automatisch na 5 jaar, geen abonnement
We willen alleen tevreden klanten: niet tevreden binnen 14 dagen, dan je geld terug. Ook per half jaar mogelijk: € 199 elke 6 maanden.
Bronnen
- Nebius meldde in zijn presentatie over het tweede kwartaal sec.gov
- prijswebsite van Runpod runpod.io
- jaarresultaten van 10 juni 2026 investor.oracle.com
- ongeveer $2,58 miljard omzet en $1,51 miljard aangepaste EBITDA sec.gov
- laatste kwartaalcijfers van Nvidia nvidianews.nvidia.com
- Wikimedia Commons commons.wikimedia.org
- CC BY-SA 4.0 creativecommons.org
Lees ook
 Nebius daalde en toch rekent de beurs nog op perfectie10 oktober 2026 · Van de redactie
 Zo weinig marge maakt bij Ahold Delhaize miljoenen verschil10 oktober 2026 · Van de redactie
 De koersval van VanEcks chip-ETF verandert de hoge winstlat nauwelijks10 oktober 2026 · Van de redactie
 Tesla moet 21 oktober de winst achter de leveringen tonen10 oktober 2026 · Van de redactie
 Hoog dividend bij VanEck telt pas als de uitkering meegroeit10 oktober 2026 · Van de redactie