Dit mega aandeel kan enorm stijgen als het één ding verandert
In het kort Wells Fargo denkt dat Disney fors meer waard kan worden met een andere strategie. De bank ziet meer waarde in Disney als contentmaker dan als streamingplatform. Volgens de analisten kan die koerswijziging het aandeel tot 40 procent hoger zetten. Steeds meer beleggers optimaliseren hun…
In het kort
Wells Fargo denkt dat Disney fors meer waard kan worden met een andere strategie.
De bank ziet meer waarde in Disney als contentmaker dan als streamingplatform.
Volgens de analisten kan die koerswijziging het aandeel tot 40 procent hoger zetten.
Steeds meer beleggers optimaliseren hun rendement door te kijken hoe professionals dit doen. eToro, een van de grootste sociale beleggingsnetwerken ter wereld, maakt dit mogelijk via een community waar je kunt volgen, delen en leren van andere beleggers.
Disney behoort nog altijd tot de bekendste entertainmentbedrijven ter wereld, maar op de beurs blijft het aandeel al geruime tijd achter bij veel andere grote technologie en mediabedrijven. Terwijl Netflix, YouTube en Amazon hun streamingplatforms steeds verder uitbreiden, vraagt Wells Fargo zich af of Disney niet juist de verkeerde strijd voert. Volgens de zakenbank ligt de grootste kracht van Disney namelijk niet in het distribueren van content, maar in het maken ervan. Als het bedrijf die strategische keuze durft te maken, kan dat volgens de analisten tientallen procenten extra waarde creëren.
Disney kan volgens Wells Fargo 40% stijgen met een andere strategie
Waarom Wells Fargo een grote strategiewijziging wil zien
Wells Fargo blijft positief over Disney, maar heeft het koersdoel wel verlaagd van 146 naar 125 dollar. Ondanks die verlaging ziet de bank nog altijd meer dan 30 procent opwaarts potentieel vanaf de huidige koers. In een optimistisch scenario waarin Disney zich volledig richt op het produceren van content in plaats van het uitbouwen van Disney+, zou de waarde van het aandeel zelfs met ongeveer 40 procent kunnen stijgen.
Volgens analist Steven Cahall wordt de concurrentie binnen streaming ieder jaar zwaarder. Netflix investeert voortdurend in nieuwe series en films, Amazon Prime Video blijft groeien dankzij de combinatie met het Prime abonnement en YouTube is inmiddels uitgegroeid tot het grootste streamingplatform gemeten naar kijktijd. Disney beschikt volgens Wells Fargo wel over uitzonderlijk sterke merken, maar niet over voldoende nieuwe content om dezelfde kijkfrequentie vast te houden als zijn grootste concurrenten.
Even tussendoor, als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Sluit een lidmaatschap af en krijg toegang tot aandelentips, trainingen en live inzicht in de transacties van de portfolio van De Belegger. Gebruik code ''INSIDER'' voor 50% korting.
Daar komt volgens de bank nog een tweede probleem bij. Streamingdiensten hebben voortdurend nieuwe films en series nodig om te voorkomen dat klanten hun abonnement opzeggen. Dat vraagt enorme investeringen en zet de marges onder druk. Wells Fargo betwijfelt daarom of Disney op lange termijn dezelfde winstgevendheid kan behalen als bedrijven die veel groter zijn in streaming en een hogere productiefrequentie hebben.
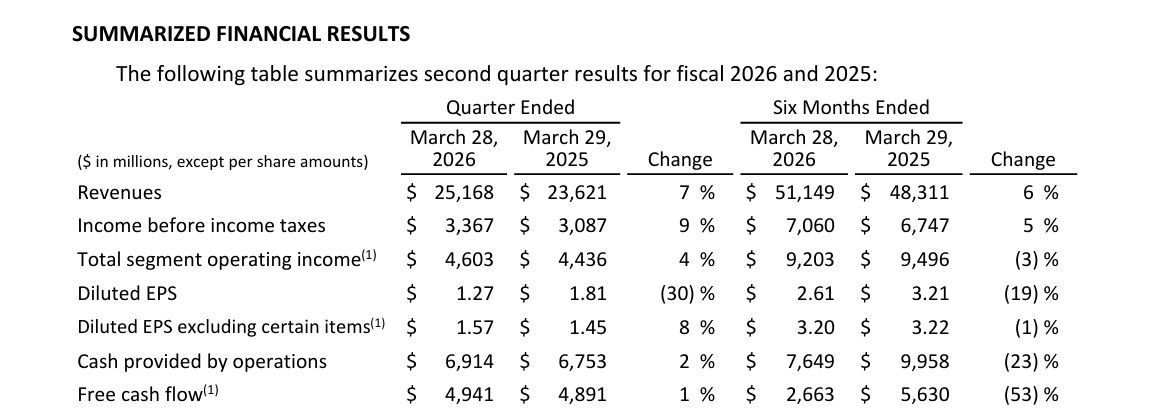
De laatste kwartaalcijfers
De echte waarde zit volgens analisten in Disney's content
Waar Wells Fargo juist veel vertrouwen in heeft, is de enorme waarde van Disney's intellectuele eigendom. Denk aan franchises als Marvel, Star Wars, Pixar en Disney Animation. Zulke merken worden volgens de analisten ieder jaar waardevoller en kunnen via verschillende distributiekanalen geld opleveren, ongeacht welk platform de content uiteindelijk aanbiedt.
De bank wijst erop dat investeringen in intellectueel eigendom wereldwijd veel sneller groeien dan investeringen in fysieke activa. Volgens cijfers van de Wereldorganisatie voor Intellectuele Eigendom groeiden investeringen in immateriële activa tussen 2020 en 2025 gemiddeld met 5,5 procent per jaar, tegenover 3,2 procent voor fysieke investeringen. Dat onderstreept volgens Wells Fargo dat sterke merken en unieke content steeds belangrijker worden binnen de wereldeconomie.
eToro is een van de meest toonaangevende sociale beleggingsnetwerken ter wereld en wil de manier waarop mensen beleggen veranderen. Het platform combineert multi-asset beleggen met sociale samenwerking: in een actieve community kun je inzichten delen, andere beleggers volgen en continu bijleren. Via eToro krijg je toegang tot aandelen, ETF's, crypto en talloze andere beleggingsmogelijkheden, allemaal via één gebruiksvriendelijk platform.
Volgens Cahall hoeft Disney zijn eigen streamingdienst niet per se als belangrijkste distributiekanaal te behouden om waarde te creëren. De analist denkt dat bioscoopfilms, pretparken, merchandise en de wereldwijde merkwaarde nauwelijks zouden lijden wanneer een deel van de content via andere grote streamingplatforms beschikbaar komt. Sterker nog, de opbrengsten uit licenties zouden mogelijk aantrekkelijker kunnen zijn dan het zelf onderhouden van een kostbare streaminginfrastructuur.
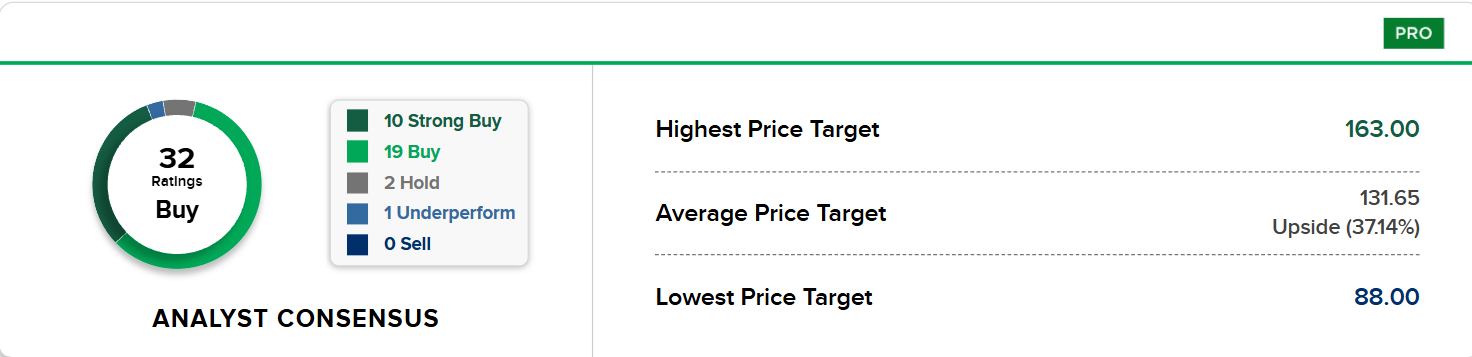
Andere analisten zien gemiddeld bijna 40% koerspotentieel
Wat betekent dit voor beleggers?
De visie van Wells Fargo wijkt duidelijk af van de strategie die Disney de afgelopen jaren heeft gevolgd. Sinds de lancering van Disney+ heeft het concern miljarden geïnvesteerd om een wereldwijde streamingdienst op te bouwen die rechtstreeks moet concurreren met Netflix, Amazon Prime Video en YouTube. Die strategie leverde wel veel nieuwe abonnees op, maar de concurrentie is inmiddels aanzienlijk sterker geworden en de kosten blijven hoog.
Voor beleggers draait de discussie daardoor steeds minder om het aantal streamingabonnees en steeds meer om de vraag waar Disney het hoogste rendement op zijn kapitaal kan behalen. Als het bedrijf blijft investeren in streaming, zal het moeten concurreren met spelers die al jarenlang schaalvoordelen hebben opgebouwd. Kiest Disney er juist voor om zijn unieke bibliotheek en wereldberoemde merken maximaal te gelde te maken via meerdere distributiekanalen, dan kan volgens Wells Fargo een groot deel van de verborgen waarde alsnog zichtbaar worden.
Lees ook: Iedereen vindt dit aandeel te duur maar JPMorgan zou het nu kopen
Die discussie zal de komende kwartalen waarschijnlijk alleen maar belangrijker worden. Disney bezit nog altijd een van de sterkste contentbibliotheken ter wereld. De vraag is niet of die content waarde heeft, maar via welk bedrijfsmodel aandeelhouders daar uiteindelijk het meeste van profiteren. Volgens Wells Fargo ligt precies daar de grootste kans voor een verrassende koersstijging van het aandeel.
Bronnen
- eToro go.adt242.com
Lees ook
- Wat als de lage kosten van de iShares Core S&P 500 ETF minder uitmaken dan het dollarrisico dat de eurobelegger er stilzwijgend bij koopt?26 september 2026 · Van de redactie
- Reken mee wat 60 miljard dollar voor Cursor en 25 miljard dollar schuld per aandeel SpaceX aan vrije kasstroom moeten opleveren26 september 2026 · Van de redactie
- Op 30 september opent Micron de boeken en na de enorme rally is goed nieuws alleen waarschijnlijk niet meer genoeg26 september 2026 · Van de redactie
- Alibaba haalt 80 miljard Hongkongse dollar op voor AI en betaalt daarvoor precies met de winst per aandeel die AI moet terugverdienen26 september 2026 · Van de redactie
- Besi tilt de brutomarge op met een betere productmix en toch is dat niet meer dan wat de koers al als blijvend inprijst26 september 2026 · Van de redactie