Dit aandeel keert ruim 4% dividend uit en is nu historisch goedkoop
In het kort PepsiCo biedt na de koersdaling een dividendrendement van ruim 4 procent. De waardering ligt ruim onder het gemiddelde van de afgelopen vijf jaar. De zwakke Amerikaanse markt blijft voorlopig het grootste risico voor beleggers. PepsiCo staat al jaren bekend als één van de meest…
In het kort
PepsiCo biedt na de koersdaling een dividendrendement van ruim 4 procent.
De waardering ligt ruim onder het gemiddelde van de afgelopen vijf jaar.
De zwakke Amerikaanse markt blijft voorlopig het grootste risico voor beleggers.
PepsiCo staat al jaren bekend als één van de meest stabiele dividendaandelen op de beurs. Het bedrijf achter merken als Pepsi, Lay's, Doritos en Gatorade heeft een sterke marktpositie en wist ook tijdens moeilijke economische periodes winst te blijven maken. Toch is het sentiment de afgelopen maanden verslechterd. Beleggers maken zich zorgen over de afnemende vraag in de Verenigde Staten, waardoor het aandeel dicht bij het laagste niveau van de afgelopen twaalf maanden staat. Juist die daling zorgt ervoor dat steeds meer analisten de huidige waardering interessant beginnen te vinden.
Het rendement van PepsiCo tegen Coca-Cola
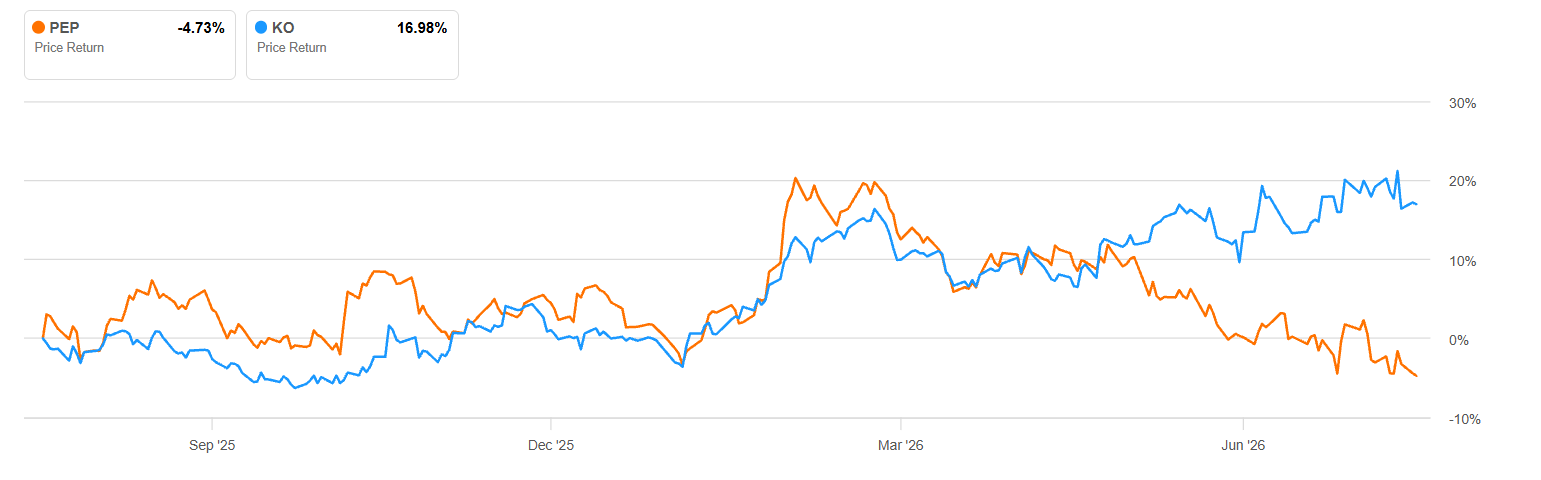
Waarom de waardering van PepsiCo aantrekkelijker is geworden
Verschillende analisten vinden dat de recente koersdaling een koopkans heeft gecreëerd voor beleggers met een lange beleggingshorizon. PepsiCo wordt momenteel gewaardeerd op ongeveer zestien keer de verwachte winst. Dat ligt duidelijk onder het gemiddelde van ongeveer tweeëntwintig tot drieëntwintig keer de winst waarop het aandeel de afgelopen vijf jaar meestal werd verhandeld. Volgens optimistische analisten weerspiegelt die lagere waardering de huidige onzekerheid, maar niet de sterke positie van het bedrijf op de lange termijn.
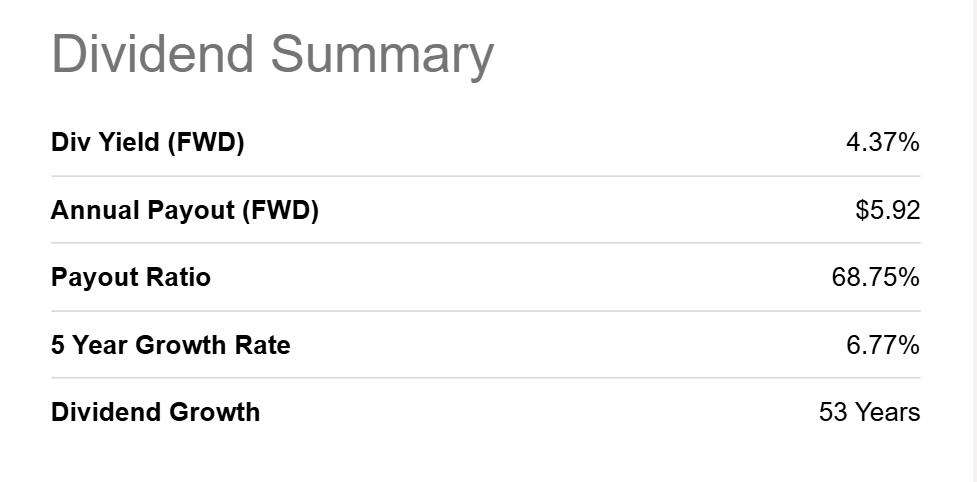
Het dividend speelt daarbij een belangrijke rol. Door de lagere beurskoers is het dividendrendement opgelopen tot ruim 4 procent, een niveau dat bij PepsiCo niet vaak voorkomt. Het bedrijf beschikt bovendien over sterke vrije kasstromen, waardoor het dividend volgens verschillende analisten goed is afgedekt. Dankzij de omvang van het merkenportfolio en de stabiele winstgevendheid verwachten veel kenners dat PepsiCo zijn dividend de komende jaren kan blijven verhogen.
Het dividend is opgelopen tot 4%
Sommige analisten zien daardoor ruimte voor een aantrekkelijk totaalrendement. Zij verwachten dat een combinatie van dividendgroei, winstgroei en een herstel van de waardering op termijn voor dubbele cijfers aan jaarlijks rendement kan zorgen. Dat scenario hangt wel af van het vermogen van PepsiCo om de groei weer te versnellen.
Even tussendoor, als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Sluit een lidmaatschap af en krijg toegang tot aandelentips, trainingen en live inzicht in de transacties van de portfolio van De Belegger. Gebruik code ''INSIDER'' voor 50% korting.
De internationale groei houdt PepsiCo overeind
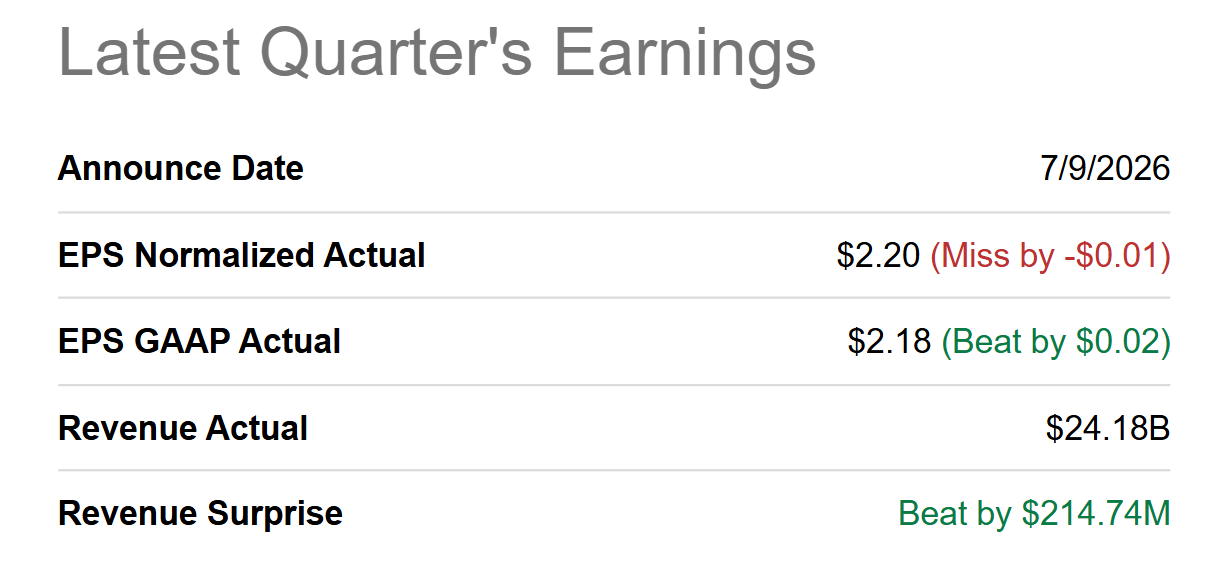
De meest recente kwartaalcijfers laten zien dat PepsiCo ondanks de moeilijke marktomstandigheden nog altijd groeit. De totale omzet nam met 6,4 procent toe, terwijl de organische omzet met 2,4 procent steeg. Vooral de internationale activiteiten leverden een sterke bijdrage aan die groei. Daarmee wist het concern een belangrijk deel van de zwakkere prestaties in Noord-Amerika op te vangen.
Juist de Amerikaanse markt blijft de grootste uitdaging. Consumenten zijn voorzichtiger geworden door de hogere kosten van levensonderhoud en reageren steeds gevoeliger op prijsverhogingen. Volgens topman Ramon Laguarta zijn Amerikaanse consumenten zwakker dan het bedrijf eerder had verwacht. Vooral aankopen bij tankstations en andere winkels waar impulsaankopen plaatsvinden staan onder druk.
Ook verschillende zakenbanken blijven daarom voorzichtig. Citi verlaagde het advies naar Neutraal en RBC Capital Markets ziet wel positieve signalen van nieuwe prijsstrategieën, maar nog onvoldoende herstel van de verkoopvolumes. PepsiCo zelf rekent voorlopig op een organische omzetgroei van ongeveer 2 tot 4 procent, wat aangeeft dat het bedrijf geen snel herstel verwacht.
De recente cijfers van 9 juli op een rijtje
Het sterke dividend maakt geduldige beleggers interessant
PepsiCo blijft één van de meest winstgevende bedrijven binnen de wereldwijde voedingsmiddelen en drankensector. De onderneming genereert veel vrije kasstroom, beschikt over sterke marges en heeft tientallen bekende merken die jaarlijks miljarden dollars aan omzet opleveren. Daarnaast blijft het bedrijf investeren in toekomstige groei. Zo opende PepsiCo onlangs zijn grootste productielocatie in Azië, waarmee het wil profiteren van de stijgende vraag naar snacks en frisdranken in opkomende markten.
Toch zijn er ook risico's die beleggers niet mogen negeren. De groei in de Verenigde Staten blijft achter en veranderend consumentengedrag kan langer aanhouden dan veel beleggers hopen. Daarnaast zorgen geopolitieke spanningen en strengere regelgeving voor extra onzekerheid. Zo heeft het Verenigd Koninkrijk aangekondigd dat energiedrankjes met een hoog cafeïnegehalte vanaf 2027 niet meer aan kinderen onder de zestien jaar mogen worden verkocht.
Lees ook: Zo zou ik vandaag beginnen met beleggen als ik €0 had
Voor lange termijn beleggers kan juist de huidige situatie interessant zijn. Het aandeel noteert tegen een duidelijk lagere waardering dan gebruikelijk, terwijl de financiële positie sterk blijft en het dividend aantrekkelijk is. Wie verwacht dat PepsiCo de groei in de Verenigde Staten uiteindelijk weet te herstellen en tegelijk blijft profiteren van de internationale expansie, kan vandaag een kwalitatief sterk bedrijf kopen tegen een prijs die de afgelopen jaren zelden beschikbaar was.
Pak tijdelijk 50% korting op een lidmaatschap met de code ''INSIDER''
Lees ook
- Meer machines of meer winst, bij ASML telt in 2027 alleen wat van de extra EUV-capaciteit in omzet verandert26 september 2026 · Van de redactie
- Salesforce levert 7 miljard AI-acties af terwijl beleggers nog wachten op de omzet die daaruit moet komen26 september 2026 · Van de redactie
- Achter elke AI-rack van Nvidia schuilt een netwerkbedrijf dat de beurs al ruim heeft ingeprijsd26 september 2026 · Van de redactie
- Duurdere advertenties leveren Meta precies de marge op die de oplopende AI-kosten niet mogen opeten26 september 2026 · Van de redactie
- Rente of fees, bij ING telt alleen wat er van iedere extra euro na de kosten overblijft26 september 2026 · Van de redactie