AMD vs. Nvidia: welk aandeel kun je nu beter kopen?
In het kort: AMD profiteert sterk van de AI groei, maar na de enorme koersstijging betalen beleggers inmiddels ongeveer 63 keer de verwachte winst. Nvidia groeit momenteel sneller, is veel winstgevender en genereert aanzienlijk meer vrije kasstroom, maar noteert tegen slechts 24 keer de verwachte…
In het kort:
AMD profiteert sterk van de AI groei, maar na de enorme koersstijging betalen beleggers inmiddels ongeveer 63 keer de verwachte winst.
Nvidia groeit momenteel sneller, is veel winstgevender en genereert aanzienlijk meer vrije kasstroom, maar noteert tegen slechts 24 keer de verwachte winst.
AMD kan veel marktaandeel winnen, maar de hoge waardering laat weinig ruimte voor tegenvallers. Op basis van groei, winstgevendheid en waardering lijkt Nvidia daarom momenteel aantrekkelijker.
AMD en Nvidia behoren allebei tot de belangrijkste spelers binnen de wereldwijde markt voor AI chips. Beide bedrijven profiteren volop van de enorme investeringen in datacenters door bedrijven als Microsoft, Amazon, Alphabet en Meta. Toch is er op de beurs inmiddels een opvallend verschil ontstaan tussen de twee aandelen.
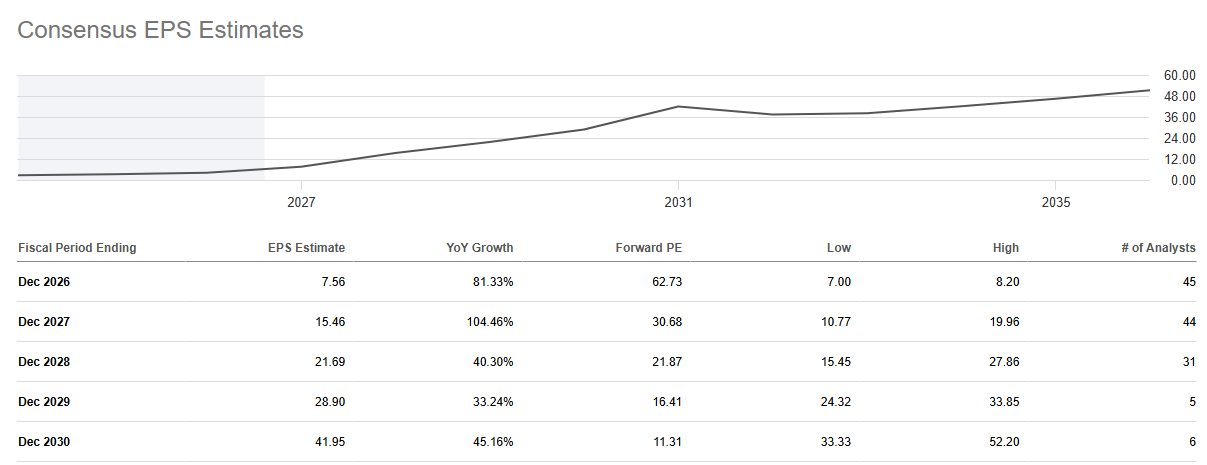
AMD is in 2026 veel harder gestegen dan Nvidia en wordt daardoor inmiddels gewaardeerd tegen ongeveer 63 keer de verwachte winst. Nvidia staat daarentegen op slechts ongeveer 24 keer de verwachte winst. Dat verschil is opvallend, omdat Nvidia momenteel veel groter is, sneller groeit en bovendien aanzienlijk meer winst en vrije kasstroom genereert.
AMD heeft dit jaar veel beter gepresteerd
Beleggers zijn dit jaar steeds positiever geworden over AMD. Het aandeel profiteert vooral van de verwachting dat het bedrijf een groter deel van de snelgroeiende markt voor AI chips kan veroveren met zijn Instinct accelerators en Epyc processors.
Dat optimisme is niet helemaal uit de lucht gegrepen. Grote technologiebedrijven willen namelijk voorkomen dat ze volledig afhankelijk worden van Nvidia. AMD biedt een serieus alternatief en kan daardoor profiteren wanneer grote klanten hun bestellingen over meerdere leveranciers willen verdelen.
Tegelijkertijd heeft de sterke koersstijging ervoor gezorgd dat beleggers inmiddels behoorlijk veel betalen voor die toekomstige groei. AMD noteert rond 474 dollar en heeft daarmee een beurswaarde van ongeveer 774 miljard dollar. De verwachtingen zijn dus flink opgelopen.
AMD noteert op 63 keer de verwachte winst
Het grootste verschil tussen beide aandelen wordt zichtbaar wanneer naar de waardering wordt gekeken. AMD wordt momenteel verhandeld tegen ongeveer 63 keer de verwachte winst over de komende twaalf maanden. Bij Nvidia ligt die verhouding rond slechts 24.
Dat betekent dat beleggers voor iedere dollar toekomstige winst bij AMD ruim tweeënhalf keer zoveel betalen als bij Nvidia. Normaal gesproken zou zo'n verschil logisch kunnen zijn wanneer AMD veel sneller groeit, maar momenteel is juist het tegenovergestelde het geval.
De markt lijkt vooral vooruit te lopen op een flinke inhaalslag van AMD. Als het bedrijf de komende jaren veel marktaandeel weet af te pakken van Nvidia, kan de winst snel groeien en wordt de huidige waardering vanzelf minder extreem. Maar daarmee ligt de lat voor AMD ook behoorlijk hoog.
De groeicijfers van AMD zijn sterk
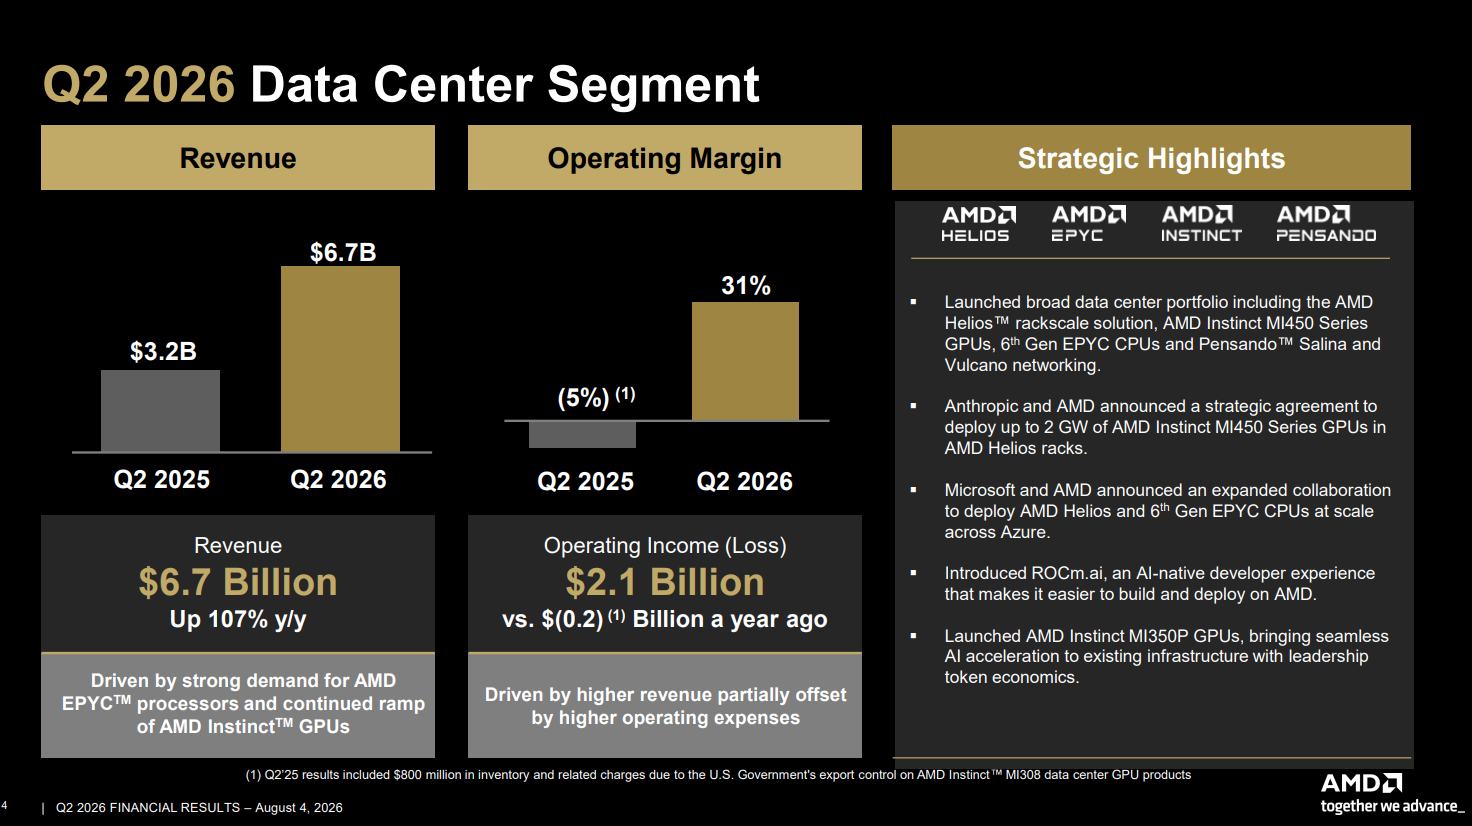
AMD presenteerde over het tweede kwartaal op zichzelf uitstekende resultaten. De omzet steeg met 50% ten opzichte van een jaar eerder naar 11,5 miljard dollar. Vooral de datacenterdivisie, waar het grootste gedeelte van de AI groei vandaan komt, presteerde sterk.
De omzet binnen deze divisie kwam uit op 6,7 miljard dollar en steeg daarmee maar liefst 107% ten opzichte van een jaar eerder. Dat laat zien dat AMD daadwerkelijk profiteert van de enorme investeringen in AI infrastructuur en niet alleen stijgt op basis van verwachtingen. Ook de vrije kasstroom blijft positief en kwam uit op ongeveer 1,6 miljard dollar. Dat is een stevig bedrag, maar het verschil met Nvidia blijft enorm.
Nvidia is nog altijd van een compleet andere schaal
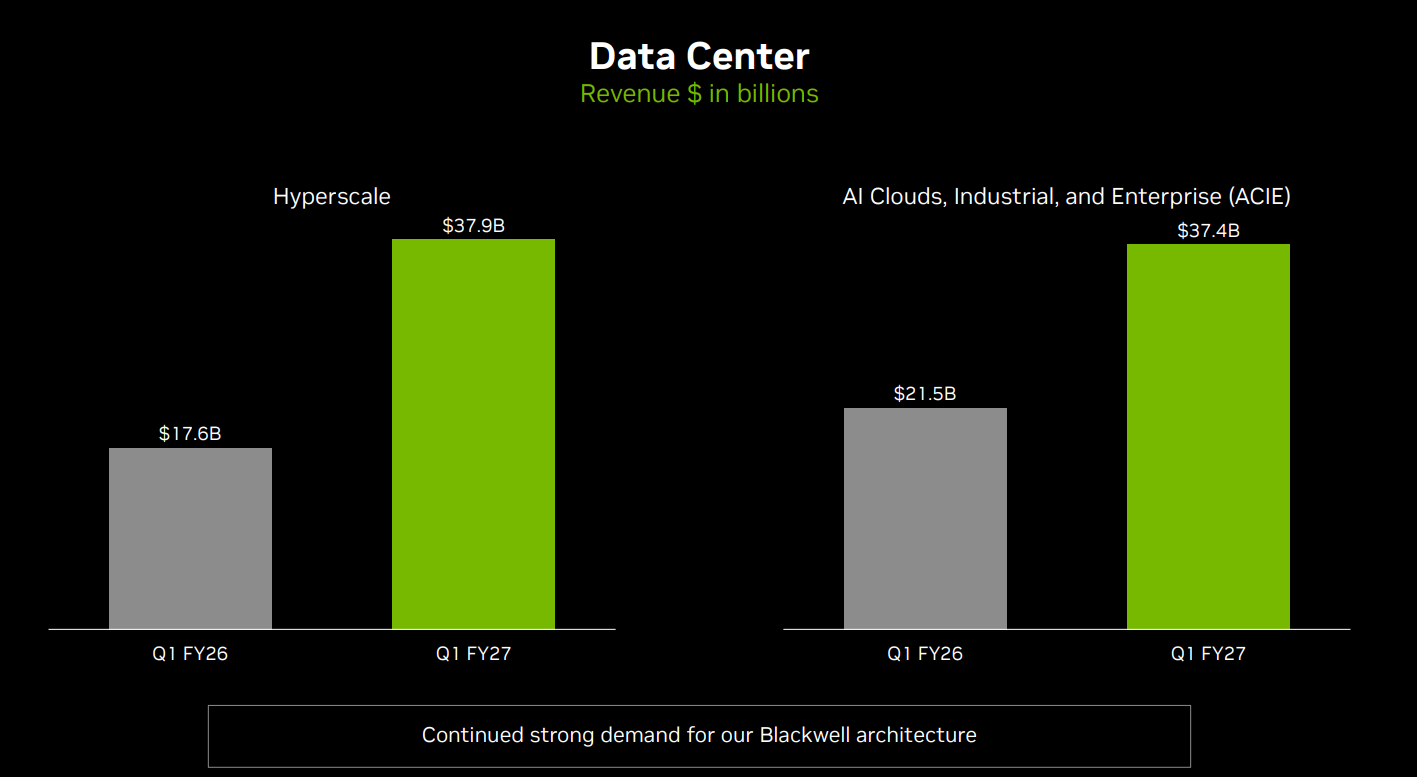
Nvidia heeft zijn cijfers over het tweede kwartaal nog niet gepubliceerd, maar de resultaten over het eerste kwartaal laten duidelijk zien hoe groot het bedrijf inmiddels is. De omzet bedroeg 81,6 miljard dollar en groeide met 85% ten opzichte van een jaar eerder.
Alleen de datacenterdivisie van Nvidia behaalde al een omzet van 75,2 miljard dollar. Dat was een stijging van 92% op jaarbasis. Nvidia genereert daarmee in één kwartaal uit datacenters alleen al meerdere keren de totale kwartaalomzet van AMD.
Het verschil wordt nog duidelijker bij de kasstromen. Nvidia genereerde ongeveer 48,5 miljard dollar aan vrije kasstroom, tegenover 1,6 miljard dollar bij AMD. Nvidia beschikt daardoor over veel meer financiële ruimte om te investeren in nieuwe chips, software en complete AI systemen.
Juist daarom is de huidige waardering opvallend. Nvidia heeft de grotere omzet, hogere groei en veel sterkere kasstromen, maar krijgt van beleggers een aanzienlijk lagere waardering per dollar verwachte winst.
Waarom betaalt de markt dan zoveel meer voor AMD?
De verklaring zit waarschijnlijk vooral in het toekomstige groeipotentieel. Nvidia domineert momenteel de markt voor AI accelerators. AMD hoeft daardoor relatief weinig marktaandeel te winnen om zijn omzet hard te laten groeien.
Daarnaast neemt de concurrentie voor Nvidia vanuit een andere hoek toe. Grote technologiebedrijven ontwikkelen steeds vaker hun eigen chips. Google beschikt over zijn TPU's, Amazon ontwikkelt Trainium en Inferentia en Microsoft werkt aan zijn eigen Maia chips.
Deze chips zijn vooral bedoeld om de afhankelijkheid van Nvidia te verminderen en de kosten van AI infrastructuur omlaag te brengen. Beleggers houden daardoor rekening met de mogelijkheid dat Nvidia uiteindelijk een deel van zijn dominante marktpositie verliest.
AMD kan daar juist van profiteren. Cloudbedrijven willen hun leveranciers spreiden en AMD vormt momenteel het belangrijkste grote alternatief voor Nvidia. De hoge waardering van AMD lijkt dus vooral gebaseerd op de verwachting dat het bedrijf de komende jaren een groter stuk van de AI markt naar zich toe kan trekken.
De waardering van AMD brengt wel risico's mee
Een koers winstverhouding van 63 betekent dat er weinig ruimte is voor tegenvallers. Historisch gezien heeft AMD vaker moeite gehad om een waardering boven ongeveer 50 tot 60 keer de verwachte winst langdurig vast te houden.
Dat betekent niet automatisch dat het aandeel moet dalen. Als de winst van AMD snel genoeg groeit, kan de waardering ook dalen zonder dat de aandelenkoers veel hoeft te bewegen. Maar daarvoor moet het bedrijf de komende kwartalen wel sterke groeicijfers blijven neerzetten.
Wanneer de groei van de datacenterdivisie bijvoorbeeld sneller afzwakt dan verwacht of AMD minder marktaandeel wint van Nvidia, kan de huidige waardering snel onder druk komen te staan. Bij 63 keer de verwachte winst worden tegenvallende cijfers immers veel harder afgestraft dan bij een lagere waardering.
Bij Nvidia gebeurt juist het tegenovergestelde
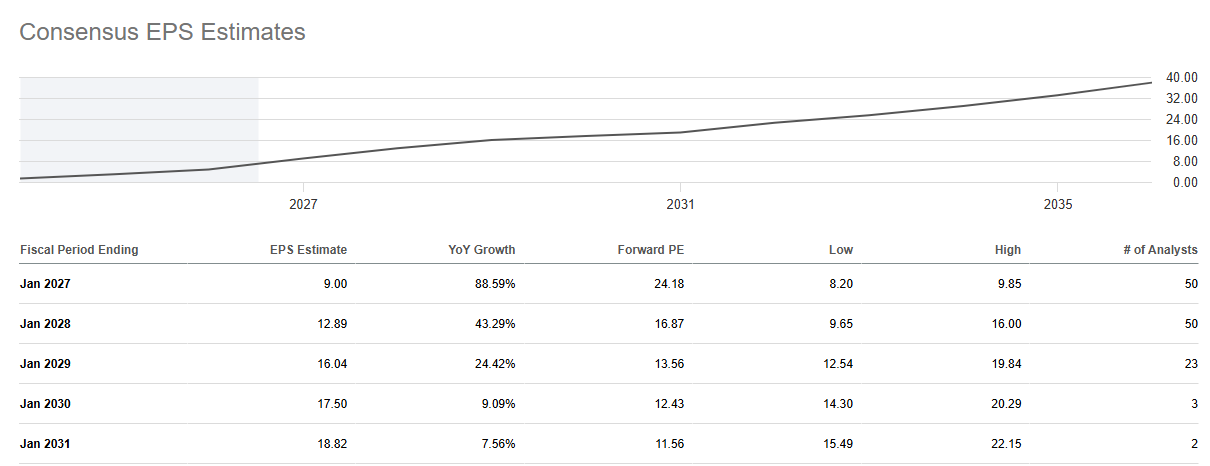
Nvidia heeft de afgelopen jaren regelmatig tegen veel hogere waarderingen gehandeld. De verwachte koers winstverhouding bewoog sinds 2024 veelal tussen ongeveer 20 en 40. Met een huidige waardering van ongeveer 24 keer de verwachte winst bevindt Nvidia zich dus aan de onderkant van die bandbreedte.
Dat is opvallend omdat de operationele prestaties nog altijd uitzonderlijk sterk zijn. De omzet groeide afgelopen kwartaal met 85%, de datacenteromzet met 92% en de vrije kasstroom is explosief gestegen.
De huidige waardering suggereert daarmee dat beleggers al rekening houden met een flinke vertraging van de groei. Als Nvidia de komende kwartalen langer hard blijft groeien dan de markt verwacht, hoeft de winst niet eens extreem veel verder te stijgen om het aandeel aantrekkelijk te maken. Een hogere waardering kan dan bovendien voor extra koerspotentieel zorgen.
Nvidia versus AMD
Wanneer beide bedrijven naast elkaar worden gezet, ontstaat daardoor een bijzondere situatie. AMD is kleiner en groeit momenteel minder snel, maar wordt tegen ongeveer 63 keer de verwachte winst verhandeld. Nvidia is veel groter, groeit sneller en staat op ongeveer 24 keer de verwachte winst.
Dat betekent niet dat AMD plotseling een slecht bedrijf is. Integendeel, de groei van de datacenteractiviteiten laat zien dat AMD steeds belangrijker wordt binnen AI infrastructuur. Als het bedrijf de komende jaren flink marktaandeel wint, kunnen de huidige verwachtingen uiteindelijk worden waargemaakt.
Het verschil zit vooral in de prijs die beleggers daarvoor betalen. Bij AMD lijkt al veel toekomstige groei in de koers verwerkt, terwijl Nvidia tegen een relatief bescheiden waardering noteert ondanks aanzienlijk sterkere financiële cijfers.
Op basis van de huidige verhouding tussen groei, winstgevendheid en waardering lijkt Nvidia daarom op dit moment aantrekkelijker. AMD heeft misschien meer ruimte om marktaandeel te winnen, maar Nvidia hoeft bij een waardering van slechts 24 keer de verwachte winst veel minder perfect te presteren om beleggers alsnog een aantrekkelijk rendement te bieden.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'VOORSPRONG'.
Lees ook
- Hoe lang kan een kleine jaarlijkse huurstap bij Realty Income de stijgende kosten nog bijhouden?26 september 2026 · Van de redactie
- Dividend of inkoop, bij NN telt de uitkering pas als het aantal aandelen echt krimpt26 september 2026 · Van de redactie
- Als ik nu aandeelhouder van TSMC was, dan keek ik na die sterke maandomzet vooral naar de winst per wafer26 september 2026 · Van de redactie
- The Trade Desk verkoopt met Kokai kunstmatige intelligentie en toch koopt de adverteerder alleen rendement26 september 2026 · Van de redactie
- Een spoorblokkade van een middag kost meer dan alleen een ton26 september 2026 · Van de redactie