Macro · 22 september 2026 · 4 min leestijd
Wat als de AI-bubbel niet bij Nvidia, maar bij de modellen barst?
Beleggers kijken vooral naar Nvidia, chips en datacenters als mogelijke zwakke plek van de AI-boom. Maar misschien zit het grootste risico juist in een heel andere laag van de markt.
In het kort:
AI-modellen kunnen steeds meer op elkaar gaan lijken, terwijl de vraag naar chips, datacenters en rekenkracht juist blijft stijgen.
Bedrijven als Nvidia, AMD, TSMC, Amazon en Google hoeven niet te voorspellen welk AI-model wint om van de groei te profiteren.
IREN, Nebius, Broadcom en Vertiv bieden extra blootstelling aan de infrastructuurlaag, maar brengen ook meer uitvoerings- en financieringsrisico mee.
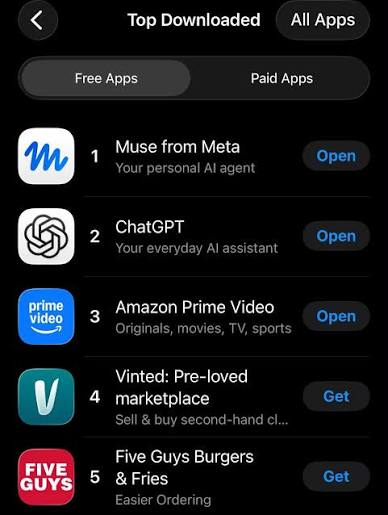
Beleggers zoeken massaal naar de grootste winnaar van kunstmatige intelligentie. Vaak gaat de aandacht naar OpenAI, Anthropic, Meta en andere bedrijven die de krachtigste AI-modellen bouwen. De razendsnelle opkomst van Meta’s nieuwe AI-agent Muse laat zien hoe snel die verhoudingen kunnen veranderen. De app werd pas op 8 september gelanceerd en klom binnen korte tijd naar de eerste plaats in de Amerikaanse App Store, waarmee zelfs ChatGPT werd gepasseerd.
Juist dat zet mij aan het denken. Misschien zit de interessantste positie in de AI-race uiteindelijk helemaal niet bij het bedrijf dat vandaag het populairste of krachtigste model heeft.
Wat als ChatGPT, Claude, Gemini, Muse en toekomstige open modellen uiteindelijk allemaal goed genoeg worden? Dan kan het verschil tussen het beste en het op één na beste model steeds kleiner worden, terwijl de behoefte aan chips, datacenters, stroom en cloudcapaciteit juist blijft stijgen.
Dat zou de machtsverhoudingen binnen de AI-markt flink kunnen veranderen. Misschien wordt niet het beste model de grootste winnaar van de AI-boom, maar de infrastructuur waar al die modellen afhankelijk van zijn.
De AI-labs moeten steeds harder groeien
OpenAI, Anthropic en andere AI-bedrijven investeren enorme bedragen om hun modellen beter te maken. Daarvoor zijn steeds meer chips, datacenters en rekenkracht nodig.
Dat werkt zolang klanten bereid zijn steeds meer te betalen voor betere modellen. Het wordt ingewikkelder wanneer concurrenten ongeveer dezelfde kwaliteit kunnen bieden.
Stel dat het ene model nog 3 procent beter scoort op bepaalde benchmarks, maar daarvoor veel duurder is. Voor veel bedrijven kan dat verschil uiteindelijk onvoldoende zijn om een hogere prijs te rechtvaardigen.
Modellen worden dan steeds meer uitwisselbaar. De concurrentie neemt toe en prijzen kunnen onder druk komen te staan.
Juist daar ontstaat een interessante tegenstelling. De economische waarde van het model kan dalen, terwijl de vraag naar compute gewoon blijft groeien.
Goedkopere AI kan juist meer chips vragen
Wanneer AI goedkoper wordt, zal het waarschijnlijk ook vaker worden gebruikt.
Bedrijven bouwen agents in software, werknemers automatiseren meer werkzaamheden en consumenten gebruiken AI steeds vaker voor tekst, software, afbeeldingen en video. De kosten per taak kunnen dalen, terwijl het aantal AI-taken sterk stijgt.
Dat betekent dat lagere prijzen niet automatisch leiden tot minder behoefte aan infrastructuur.
Het tegenovergestelde kan gebeuren. Goedkopere AI kan uiteindelijk juist voor veel meer inference zorgen en daarmee voor een grotere vraag naar chips, datacenters en elektriciteit.
Daarom vind ik de infrastructuurlaag steeds interessanter.
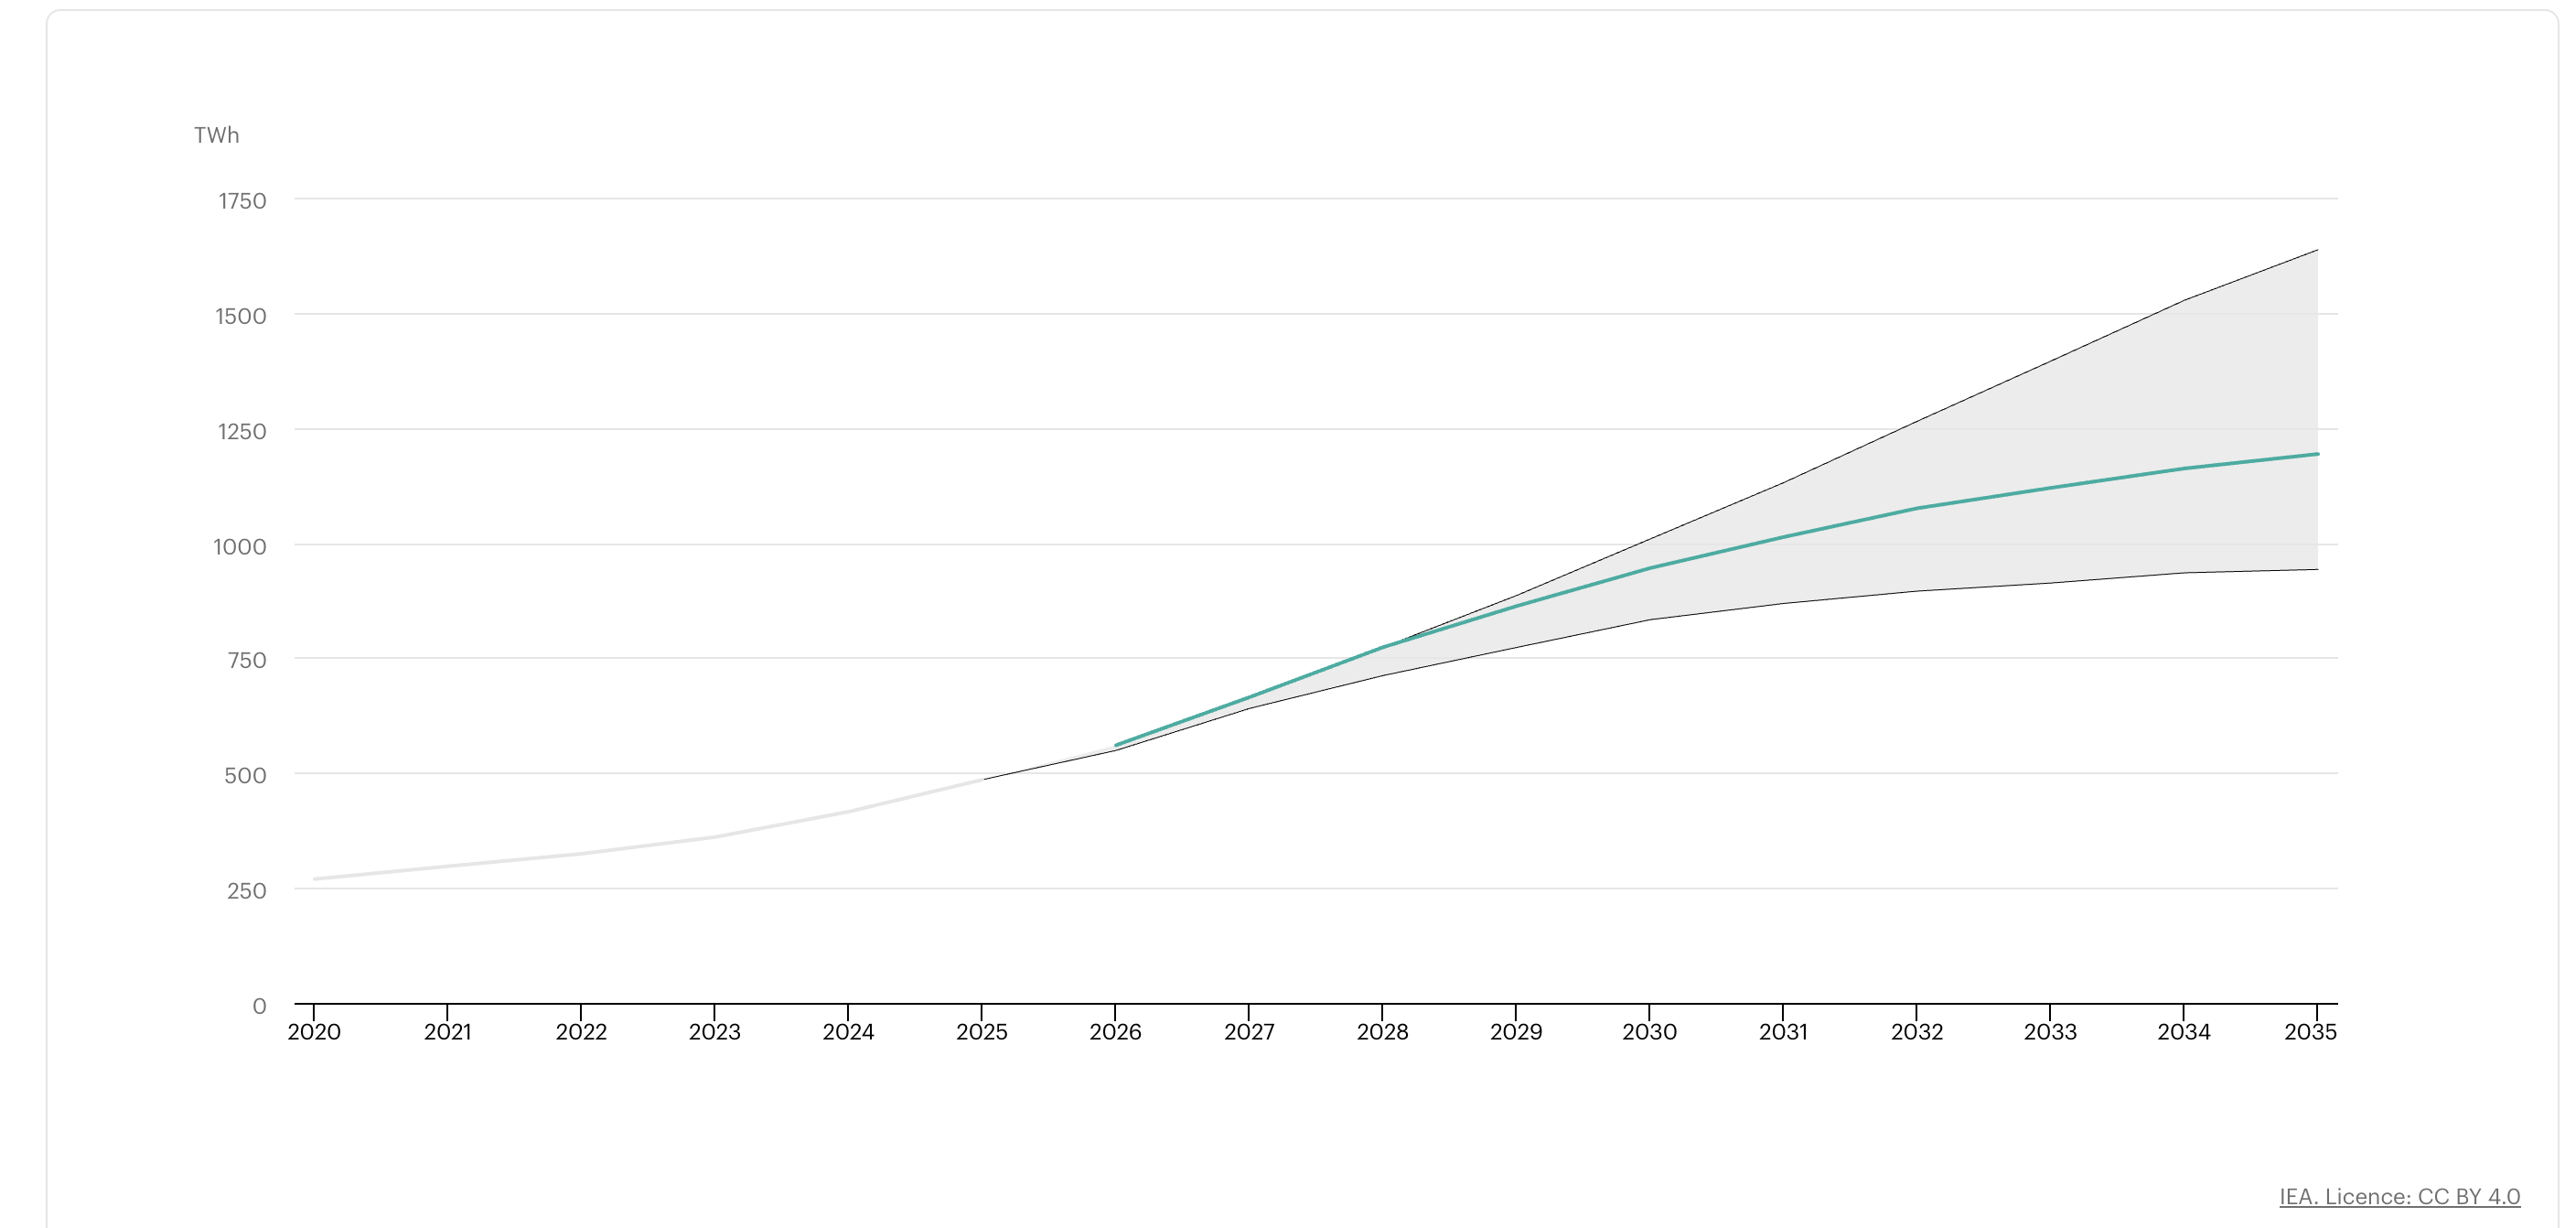
De wereldwijde elektriciteitsvraag van datacenters kan richting 2030 vrijwel verdubbelen:
Nvidia hoeft niet te weten wie wint
Nvidia is het duidelijkste voorbeeld.
Het bedrijf hoeft niet te voorspellen of OpenAI, Anthropic, Meta of Google uiteindelijk het beste model heeft.
Zolang die partijen meer rekenkracht nodig hebben, kan Nvidia verdienen.
Hetzelfde geldt in toenemende mate voor AMD. Zelfs wanneer AMD Nvidia niet verslaat, kan het bedrijf sterk groeien wanneer de totale markt voor AI-compute groot genoeg wordt.
Daaronder zit vervolgens TSMC. Nvidia, AMD en steeds meer technologiebedrijven ontwerpen hun eigen accelerators, maar veel van die geavanceerde chips moeten uiteindelijk ergens geproduceerd worden.
TSMC hoeft daardoor nog minder te voorspellen welke AI-architectuur wint.
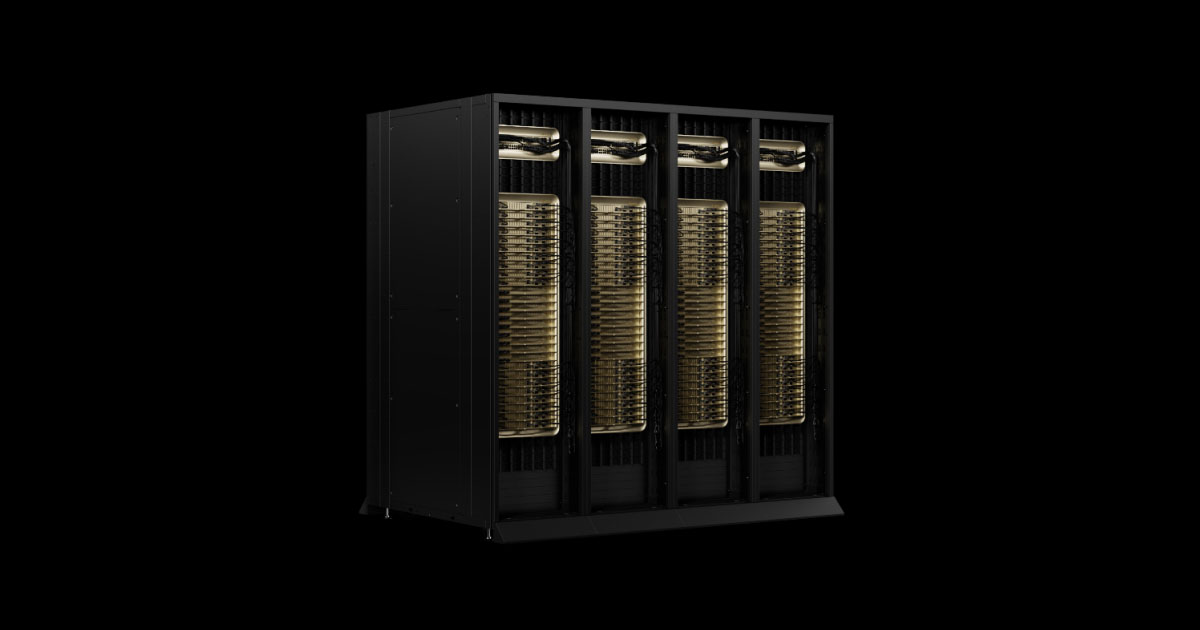
Nvidia verkoopt niet alleen GPU’s, maar complete infrastructuur voor AI-fabrieken:
Amazon en Google hebben een bijzondere positie
Amazon en Alphabet zitten aan meerdere kanten van de markt.
Ze bouwen hun eigen chips en AI-modellen, maar verkopen tegelijkertijd enorme hoeveelheden cloudcapaciteit aan andere bedrijven.
Dat geeft ze een interessante positie. Wanneer hun eigen AI-producten winnen, profiteren ze direct. Wanneer andere partijen winnen maar daarvoor AWS of Google Cloud gebruiken, kunnen ze alsnog verdienen.
Binnen dit gedachte-experiment is dat aantrekkelijk. Je hoeft minder sterk te kiezen welke specifieke AI-speler uiteindelijk de winnaar wordt.
IREN en Nebius bieden meer hefboom
Wie meer risico wil nemen, komt uit bij bedrijven als IREN en Nebius.
Deze bedrijven bouwen rechtstreeks nieuwe AI-capaciteit. Een groot contract of een nieuw datacenter kan daardoor relatief veel invloed hebben op hun omzet en waardering.
Daar staat wel meer risico tegenover. Het bouwen van datacenters kost enorme bedragen en nieuwe capaciteit moet uiteindelijk ook gevuld worden.
Wanneer de vraag naar AI tegenvalt, kunnen kleinere infrastructuurbedrijven daardoor juist harder geraakt worden dan Amazon of Alphabet.
Dat maakt IREN en Nebius geen veilige AI-beleggingen. Ze bieden vooral meer directe hefboom op de groei van AI-infrastructuur.
Broadcom en Vertiv zitten nog dieper in de keten
Ook Broadcom en Vertiv passen binnen dezelfde gedachte.
Broadcom profiteert onder andere van netwerktechnologie en de ontwikkeling van gespecialiseerde AI-chips. Vertiv levert juist infrastructuur voor stroomvoorziening en koeling.
Dat klinkt minder spannend dan het nieuwste AI-model, maar zonder deze technologie werkt een modern AI-datacenter simpelweg niet.
Naarmate chips krachtiger worden, neemt bovendien het stroomverbruik en de warmteproductie toe. Daarmee kunnen juist deze fysieke bottlenecks belangrijker worden.
Hier zit ook het grootste risico
De infrastructuurthese heeft wel een duidelijke zwakte.
Wanneer de AI-markt daadwerkelijk in een bubbel zit en de vraag zwaar tegenvalt, worden ook datacenters, cloudbedrijven en chipfabrikanten geraakt. De enorme investeringen van vandaag zijn namelijk gebaseerd op verwachtingen over toekomstige AI-vraag.
Meer infrastructuur betekent dus niet automatisch betere rendementen.
Vooral bedrijven die veel schulden aangaan of sterk afhankelijk zijn van enkele grote klanten kunnen kwetsbaar worden.
Daarom blijft het belangrijk om onderscheid te maken tussen bedrijven die een echte technologische
bottleneck controleren en bedrijven die simpelweg zoveel mogelijk capaciteit bouwen.
Wie bezit uiteindelijk de AI-tolpoort?
Daarmee kom ik terug bij de belangrijkste vraag.
Stel dat ChatGPT, Claude, Gemini en open modellen over enkele jaren allemaal uitstekend zijn. Het verschil tussen de modellen wordt kleiner, maar miljarden gebruikers en bedrijven gebruiken dagelijks steeds meer AI.
Dan kan de waarde verschuiven van het model zelf naar de infrastructuur waarop al die modellen draaien.
Nvidia en AMD leveren de compute. TSMC produceert de chips. Amazon en Google leveren cloudcapaciteit. Broadcom verbindt de systemen en Vertiv zorgt dat datacenters voldoende stroom en koeling krijgen. IREN en Nebius proberen ondertussen zo snel mogelijk nieuwe capaciteit te bouwen.
Misschien wordt de grootste winnaar van de AI-boom daarom niet het bedrijf met het slimste model.
Misschien wordt het uiteindelijk het bedrijf dat verdient aan vrijwel ieder model dat wordt gebruikt.
Deel dit artikel
Het bedrijf in dit artikel · NVDA
NVIDIA CorporationLive koers · NVDA
openKoers · NVDA
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · NVDA
ratio's & kwaliteitWat is het waard? · NVDA
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 12% | 61,7% | 19,6× | $ 214,50 | -2,0% |
| Basis | 17% | 63,7% | 24,5× | $ 315,58 | +11,4% |
| Optimistisch | 22% | 65,7% | 29,4× | $ 442,83 | +24,7% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 12% | 61,7% | 19,6× | $ 269,07 | +3,4% |
| Basis | 17% | 63,7% | 24,5× | $ 431,99 | +13,7% |
| Optimistisch | 22% | 65,7% | 29,4× | $ 659,10 | +23,7% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 12% | 61,7% | 19,6× | $ 474,20 | +7,7% |
| Basis | 17% | 63,7% | 24,5× | $ 947,12 | +15,4% |
| Optimistisch | 22% | 65,7% | 29,4× | $ 1.781,36 | +22,9% |
Startwaarden: omzetgroei 17% (analistenverwachting), nettomarge 63,7%, K/W 24,5×, dividend 0,1%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Samen bezitten we · NVDA
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over NVIDIA Corporation
- €1000 in deze ETF groeide naar bijna €15.00021 september 2026
- Jensen Huang komt met belangrijk nieuws voor Nvidia aandeelhouders21 september 2026
- Kan Nvidia naar 400 dollar nu de chipreus de groei heeft maar de beurs de prijs bepaalt?21 september 2026
- Nvidia, Meta en Broadcom nemen samen een verborgen AI-risico van $162 miljard20 september 2026
- Nvidia kan marktaandeel verliezen, Micron krijgt een nieuw risico: 7 onverwachte AI-verschuivingen20 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $NVDA zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger