Macro · 7 september 2026 · 7 min leestijd
Tesla heeft Uber plotseling ingehaald en dit kan pas het begin zijn.
Tesla Robotaxi heeft Uber plotseling ingehaald. Achter die opvallende verschuiving schuilt een veel grotere strijd die beide aandelen kan veranderen.
In het kort:
Tesla Robotaxi bereikte de eerste plaats in de Amerikaanse App Store-categorie Reizen, maar downloads zijn nog geen bewijs van ritvolume of winstgevendheid.
Tesla bezit voertuig, software en klantrelatie; Uber verdedigt zich met 208 miljoen maandelijkse gebruikers en meer dan dertig autonome partners.
De Cybercab bedreigt Ubers huidige verdienmodel, maar het waarschijnlijkste scenario is voorlopig een hybride markt waarin beide bedrijven een sterke positie kunnen opbouwen.
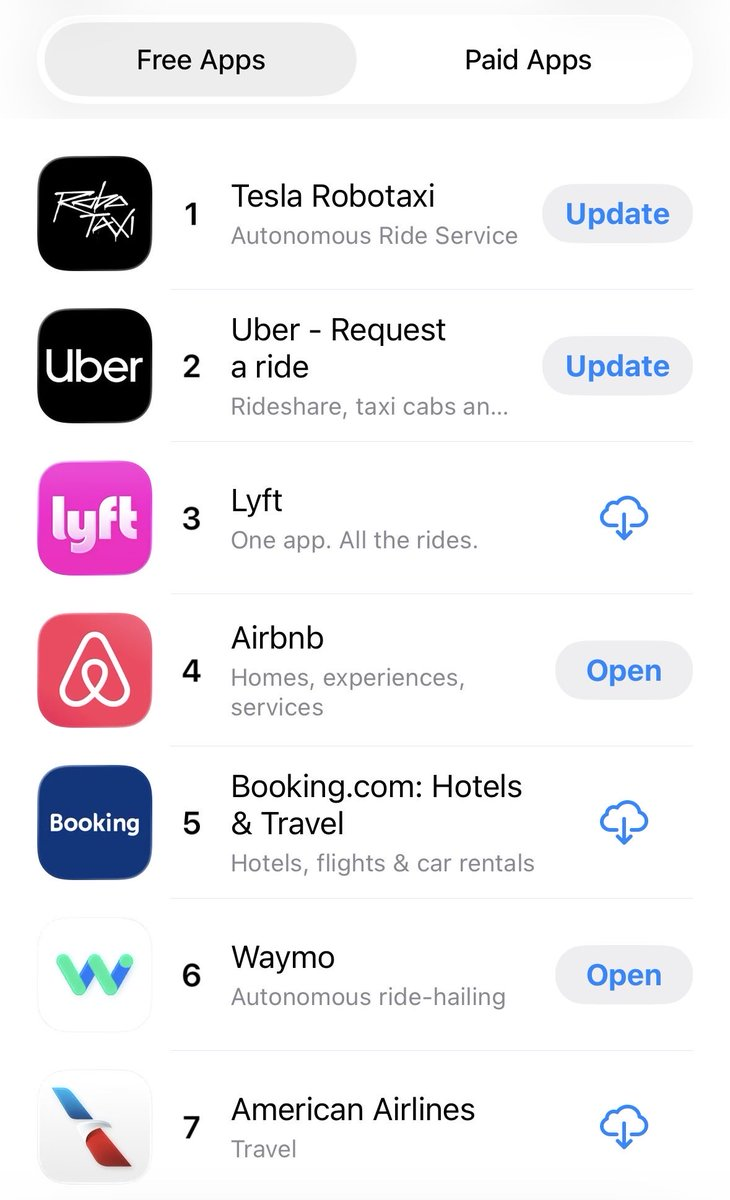
Tesla Robotaxi heeft Uber ingehaald als populairste gratis reisapp in de Amerikaanse App Store. Voor Tesla-bulls is de boodschap helder: de Cybercab is gearriveerd, consumenten willen het product en Uber dreigt zijn belangrijkste concurrentievoordeel kwijt te raken.
Toch vertelt de ranglijst maar een deel van het verhaal. Tesla stond bovenaan bij nieuwe iOS-downloads in de categorie Reizen, niet bij actieve gebruikers, betaalde ritten of omzet. De belangstelling is onmiskenbaar, maar werd ook aangejaagd door de langverwachte publieke introductie van de opvallende Cybercab.
Daartegenover staat Uber, dat in het tweede kwartaal van 2026 gemiddeld 208 miljoen maandelijkse platformgebruikers bediende. Het bedrijf verwerkte 3,867 miljard transacties in drie maanden, omgerekend ongeveer 42,5 miljoen per dag. Dat cijfer omvat zowel personenritten als bezorgbestellingen en mag dus niet worden gelezen als 42,5 miljoen taxiritten.
De strijd tussen het Tesla-aandeel en het Uber-aandeel draait uiteindelijk niet om één app-ranglijst. De winnaar wordt bepaald door de vraag wie op grote schaal de meeste kasstroom per rit kan overhouden.
Direct naar een onderdeel van dit artikel
Waarom Tesla Robotaxi meer is dan een publiciteitsstunt
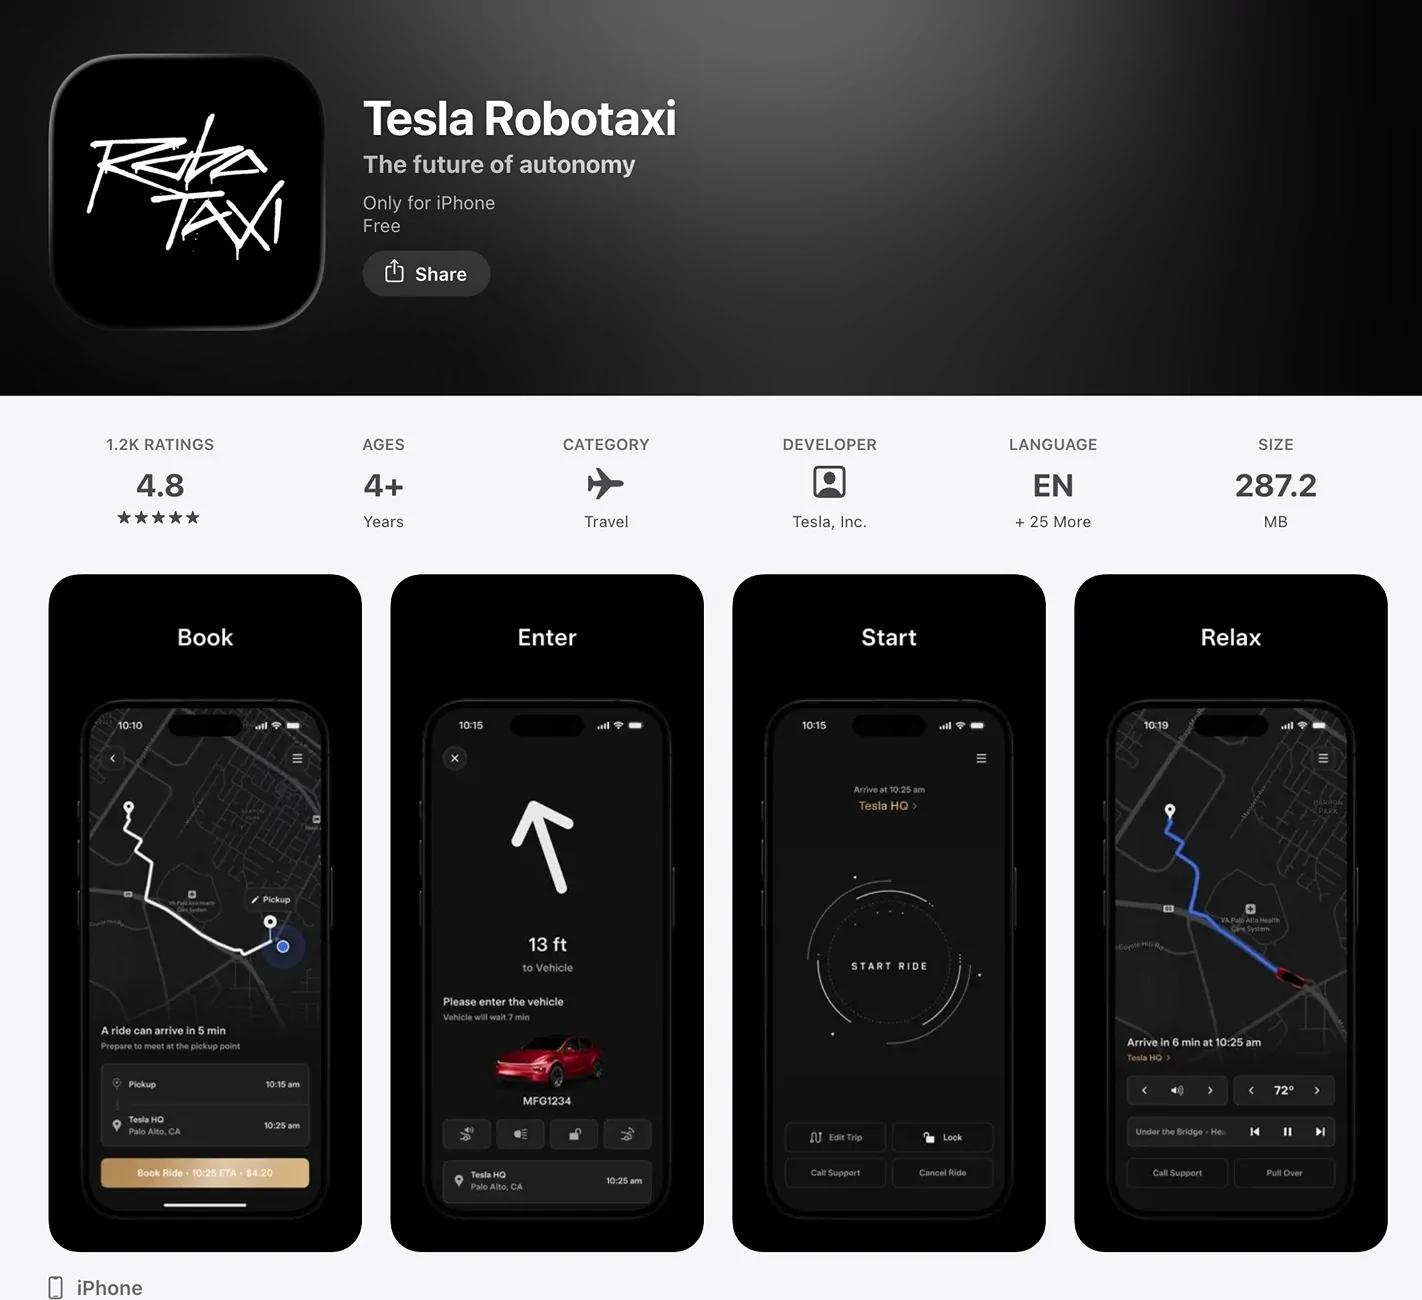
De Tesla-bullcase begint bij de productervaring. Een klant opent de Robotaxi-app, bestelt een rit en stapt in een voertuig dat speciaal voor autonoom vervoer is ontworpen. Er is geen chauffeur, geen stuur en geen pedaal. Tesla beheert de auto, de software, de kunstmatige intelligentie en het platform waarop de rit wordt verkocht.
Die verticale integratie kan een krachtig kostenvoordeel opleveren. Uber moet momenteel een groot deel van de ritprijs doorbetalen aan chauffeurs. Tesla kan die variabele chauffeurskosten vervangen door afschrijving, energie, schoonmaak, verzekering, onderhoud, teleoperatie en financiering. Wanneer een Cybercab voldoende betaalde kilometers maakt, kan de brutowinst per voertuig aanzienlijk worden.
Tesla meldde eind juni ongeveer 2,4 miljoen cumulatieve betaalde robotaximijlen. In Austin werd het autonome werkgebied uitgebreid en in juli kwamen ook Miami, Orlando en Tampa op de lijst met steden waar onbewaakte ritten werden opgeschaald. De introductie van productieversies van de Cybercab is daarom een echte operationele stap, niet slechts een conceptpresentatie.
De app kan bovendien een nieuw netwerkeffect creëren. Meer klanten zorgen voor een betere benutting van de vloot. Een hogere bezettingsgraad verlaagt de kosten per rit, waardoor Tesla goedkoper kan worden en nog meer vraag kan aantrekken. Als Tesla uiteindelijk ook Cybercabs van externe eigenaren op het netwerk toelaat,
hoeft het bedrijf niet iedere auto zelf te financieren. Dat is het scenario waarin Tesla niet alleen een voertuigbouwer wordt, maar ook de eigenaar van een wereldwijd mobiliteitsplatform.
Tesla Cybercab rijdt door Austin:
Het sterkste argument van de Tesla-bulls
De grootste bedreiging voor Uber is dat zijn huidige marktpositie mede rust op een schaars aanbod van menselijke chauffeurs. Uber brengt vraag en chauffeurs bij elkaar, bepaalt prijzen en ontvangt een deel van iedere transactie.
Volledig autonome voertuigen kunnen die machtsverhouding veranderen. Wanneer Tesla zelf op grote schaal goedkope Cybercabs produceert, heeft het Uber niet nodig om aanbod te vinden. Het kan met een eigen app rechtstreeks naar de consument.
Uber dreigt dan de marge tussen chauffeur en passagier kwijt te raken. Het bedrijf kan proberen Tesla’s prijzen te volgen, maar moet bij robotaxipartners een vergoeding afstaan aan de voertuigbezitter en de leverancier van de autonome software. Hoe schaarser een goed werkend autonoom systeem blijft, hoe sterker de onderhandelingspositie van die leverancier.
De eerste plaats van Tesla Robotaxi in de App Store is daarom wel degelijk relevant. Het laat zien dat Tesla niet vanaf nul hoeft te beginnen met consumentenbekendheid. Het merk kan belangstelling in korte tijd omzetten in miljoenen potentiële gebruikers, ook zonder jarenlang ritten met menselijke chauffeurs aan te bieden.
Waarom de app-ranglijst Uber nog niet verslaat
Een download is echter geen rit. Veel Amerikanen kunnen de Tesla-app uit nieuwsgierigheid installeren, terwijl zij nog niet in een gebied wonen waar een Cybercab beschikbaar is. Bij de publieke introductie waren slechts 45 Cybercabs in Texas geregistreerd. Dat is een begin, maar geen netwerk dat Ubers bestaande beschikbaarheid kan evenaren.
Juist bij mobiliteit telt lokale dichtheid. Een gebruiker heeft weinig aan de beste robotaxi ter wereld wanneer die pas over 45 minuten arriveert. Uber kan in drukke steden snel extra chauffeurs aantrekken, piekuren opvangen en ritten aanbieden buiten zorgvuldig begrensde autonome zones.
De Cybercab heeft bovendien maar twee zitplaatsen. Dat is efficiënt voor individuele ritten, maar minder geschikt voor gezinnen, groepen, luchthavenpassagiers met veel bagage en klanten die fysieke hulp nodig hebben. Uber kan voor iedere rit verschillende voertuigtypen en chauffeurs aanbieden.
Tesla moet daarnaast per stad bewijzen dat zijn cameragebaseerde systeem veilig, betrouwbaar en juridisch toegestaan is. Een dag na de Cybercab-introductie opende de Amerikaanse verkeersautoriteit NHTSA een onderzoek naar de manier waarop Tesla had verklaard dat het voertuig aan de federale veiligheidsregels voldoet. De Cybercab mist immers onder meer een stuur, pedalen en conventionele spiegels.
Het Tesla-aandeel daalde vrijdag bijna 6% naar $354,08 en leverde daarmee de winst van de lanceringsdag weer in. Wall Street ziet de commerciële kans, maar rekent ook mee dat regulering en productie het tempo kunnen begrenzen.
Uber bouwt geen robot, maar een marktplaats
De Uber-bullcase is bijna het spiegelbeeld van Tesla’s strategie. Uber probeert niet opnieuw zelf het beste autonome rijsysteem te bouwen. Het wil de plaats worden waar verschillende voertuigen, softwaresystemen en vlooteigenaren hun capaciteit verkopen.
Die strategie krijgt steeds meer vorm. Uber werkt inmiddels met meer dan dertig autonome partners binnen personenvervoer, bezorging en vracht. Het bedrijf verwacht eind 2026 in maximaal vijftien steden autonome ritten aan te bieden. Partners hebben volgens Uber ongeveer 120.000 toekomstige voertuigen aan het platform
toegezegd. Daaronder vallen overeenkomsten met onder meer Waymo, Wayve, WeRide, Nuro, Lucid en Rivian. Alleen al de Rivian-deal omvat aanvankelijk 10.000 autonome R2-voertuigen, met een optie op nog eens 40.000. Uber kan tot 2031 maximaal $1,25 miljard in Rivian investeren, afhankelijk van behaalde technische mijlpalen.
Het voordeel van dit model is spreiding. Als Waymo technologisch sterker blijkt in Amerikaanse steden, Wayve beter presteert in Europa en een andere aanbieder de laagste voertuigkosten bereikt, kan Uber capaciteit van verschillende partijen aanbieden.
Autonome technologie kan dan geleidelijk een inkoopbare bouwsteen worden. Net zoals hotels op meerdere boekingssites staan, kunnen robotaxivloten hun lege capaciteit via Uber verkopen. Fabrikanten hoeven zo niet zelf in iedere stad een consumentenmerk, betaalinfrastructuur, klantenservice, verzekeringsproces en dispatchsysteem op te bouwen.
Uber zet in op robotaxi’s van meerdere partners:
Ubers 208 miljoen gebruikers vormen een echte muur
De bestaande schaal van Uber mag niet worden onderschat. De 208 miljoen maandelijkse gebruikers op het platform groeiden in het tweede kwartaal nog met 16%. De totale brutoboekingen stegen met 24% naar $58,0 miljard, waarvan bijna $29,0 miljard uit mobiliteit kwam.
Uber genereerde in dat kwartaal $2,79 miljard vrije kasstroom. Over de voorafgaande twaalf maanden ging het voor het eerst om meer dan $10 miljard. Tegenover een beurswaarde van ongeveer $155 miljard staat dus een onderneming die al omvangrijke kasstromen produceert terwijl de autonome markt nog wordt opgebouwd.
Tesla had bij de laatste beurskoers een marktwaarde van ongeveer $1,25 biljoen, ruim acht keer zoveel als Uber. Die waardering omvat auto’s, energieopslag, software en toekomstige robotica, maar impliceert ook dat een groot gedeelte van het toekomstige succes al in de verwachtingen zit.
Het contrast is opvallend. Tesla hoeft commercieel nog maar een fractie van Ubers netwerk over te nemen om een belangrijke nieuwe inkomstenbron te creëren. Uber hoeft daarentegen niet de beste autonome technologie te bezitten, maar moet wel bewijzen dat leveranciers bereid blijven hun ritten via het platform te verkopen.
Werkt Uber werkelijk samen met chauffeurs om robotaxi’s af te remmen?
De bewering dat Uber zich met chauffeurs verenigt om robotaxi’s tegen te houden, verdient nuance. Chauffeursorganisaties in Atlanta hebben gepleit voor beperkingen, een toeslag per autonome rit en een transitiefonds. Uber steunt een geleidelijke overgang waarin menselijke chauffeurs en autonome voertuigen langere tijd naast elkaar blijven bestaan.
Dat is niet hetzelfde als het stopzetten van robotaxi’s. Uber zegt de komende jaren meer dan $10 miljard te willen investeren in aandelenbelangen, infrastructuur en afnameverplichtingen voor autonome voertuigen. In steden waar robotaxi’s worden ingevoerd, werft het bedrijf juist minder nieuwe chauffeurs om het bestaande chauffeursaanbod te beschermen.
De voorzichtige opstelling is deels politiek. Uber heeft geleerd dat een platform alleen kan groeien als lokale overheden, verzekeraars, chauffeurs en reizigers de overgang accepteren. Tesla kiest voor een agressievere route en test daarmee hoe ver bestaande regels kunnen worden opgerekt.
Welke aanpak sneller werkt, kan per land sterk verschillen. In Texas kan Tesla relatief voortvarend opereren. In Londen begon Uber met slechts vijftien Wayve-voertuigen en voorlopig nog een veiligheidsbestuurder achter het stuur. Europese opschaling zal daardoor waarschijnlijk trager verlopen dan Amerikaanse bulls verwachten.
Is dit dan het einde van het Uber-aandeel?
Nee, de eerste plaats van Tesla Robotaxi in de App Store is niet het einde van Uber. Het is wel een belangrijk signaal dat Uber naast leveranciersrisico ook serieus klantverlies kan krijgen. Tesla bouwt niet alleen autonome voertuigen, maar ook een concurrerende marktplaats.
Tesla heeft daarbij een potentieel krachtig voordeel. Het controleert de auto, de software en de klantrelatie. Als de Cybercab goedkoper kan rijden dan menselijke chauffeurs en Tesla voldoende voertuigen op straat krijgt, kan dat rechtstreeks druk zetten op het economische model waarop Uber jarenlang heeft gebouwd.
Maar operationele schaal blijft de grote test. Tesla moet honderdduizenden en uiteindelijk mogelijk miljoenen voertuigen produceren, financieren, onderhouden en door lokale regelgeving loodsen. Een populaire app maakt die uitdaging niet kleiner.
Uber heeft ondertussen een ander voordeel: het netwerk bestaat al. Het hoeft niet zelf de technologische winnaar te worden wanneer het erin slaagt meerdere autonome aanbieders op één platform samen te brengen. De vraag is vooral hoeveel marge Uber binnen zo’n nieuw ecosysteem kan behouden.
Het meest aannemelijke scenario voor de komende jaren is daarom geen markt waarin één bedrijf onmiddellijk de ander wegvaagt. Tesla bouwt een eigen full-stacknetwerk. Uber bundelt voertuigen van verschillende fabrikanten en autonome softwarespecialisten. Menselijke chauffeurs blijven nodig voor piekvraag, moeilijke gebieden en specifieke soorten ritten.
Voor beleggers ligt de beslissende meetlat uiteindelijk bij vier cijfers: het aantal volledig autonome betaalde ritten, de kosten per gereden kilometer, de gemiddelde benutting per voertuig en de vrije kasstroom die na alle vlootkosten per rit overblijft.
Wanneer Tesla op die punten structureel beter presteert dan Ubers multivendormodel, verandert de discussie fundamenteel. Tot die tijd is de eerste plaats in de App Store vooral een opvallend signaal dat de strijd om de toekomstige robotaximarkt daadwerkelijk is begonnen.
Koersdoelen en marktgroeiscenario’s zijn geen garanties. Zowel het Tesla-aandeel als het Uber-aandeel kan sterk dalen wanneer autonomie trager opschaalt, regelgeving verandert of de uiteindelijke ritmarges lager blijken dan beleggers nu verwachten.
Deel dit artikel
Het bedrijf in dit artikel · UBER
Uber Technologies IncLive koers · UBER
voorbeurs, slot gisterenKoers · UBER
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · UBER
ratio's & kwaliteitWat is het waard? · UBER
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 15,1% | 15,3% | 13× | $ 82,00 | +5,0% |
| Basis | 20,1% | 17,3% | 16,2× | $ 131,27 | +22,8% |
| Optimistisch | 25,1% | 19,3% | 19,4× | $ 198,20 | +40,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 15,1% | 15,3% | 13× | $ 108,64 | +8,9% |
| Basis | 20,1% | 17,3% | 16,2× | $ 189,34 | +21,7% |
| Optimistisch | 25,1% | 19,3% | 19,4× | $ 310,19 | +34,4% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 15,1% | 15,3% | 13× | $ 219,46 | +12,0% |
| Basis | 20,1% | 17,3% | 16,2× | $ 473,12 | +20,9% |
| Optimistisch | 25,1% | 19,3% | 19,4× | $ 950,41 | +29,6% |
Startwaarden: omzetgroei 20,1% (analistenverwachting), nettomarge 17,3%, K/W 16,2×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · UBER
agenda- 3 nov 2026Kwartaalcijfers (voorbeurs)
Samen bezitten we · UBER
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Uber Technologies Inc
- Tussen deze twee aandelen is het grootste bedrijf niet vanzelf het beste aandeel21 september 2026
- Bill Ackman zet 45% van zijn portefeuille op slechts 3 aandelen20 september 2026
- 5 aandelen die na de recente rally juist goedkoper lijken dan gedacht12 september 2026
- 3 aandelen voor de lange termijn waar analisten nu lyrisch over zijn7 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $UBER zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger