Analyse · 7 september 2026 · 4 min leestijd
3 aandelen voor de lange termijn waar analisten nu lyrisch over zijn
Hoge obligatierentes, spanningen tussen de Verenigde Staten en Iran en onzekerheid over olie en inflatie zorgen opnieuw voor flinke bewegingen op de beurs. Toch kijken verschillende analisten op Wall Street juist voorbij die onrust. Zij zien bij Uber, Marvell Technology en Nvidia groeimotoren die veel langer kunnen meegaan dan de huidige marktvolatiliteit. Opvallend genoeg draait het verhaal bij a
Hoge obligatierentes, spanningen tussen de Verenigde Staten en Iran en onzekerheid over olie en inflatie zorgen opnieuw voor flinke bewegingen op de beurs. Toch kijken verschillende analisten op Wall Street juist voorbij die onrust. Zij zien bij Uber, Marvell Technology en Nvidia groeimotoren die veel langer kunnen meegaan dan de huidige marktvolatiliteit.
Opvallend genoeg draait het verhaal bij alle drie uiteindelijk om dezelfde ontwikkeling: de enorme hoeveelheid kapitaal die richting kunstmatige intelligentie en automatisering stroomt. Marvell verkoopt de infrastructuur waarmee AI systemen met elkaar communiceren, Uber probeert de marktplaats voor autonome mobiliteit te worden en Nvidia levert de rekenkracht waarop vrijwel alles draait. De interessante vraag is daarom niet wat deze aandelen volgende maand doen, maar hoeveel groter hun verdienmodel over enkele jaren kan zijn.
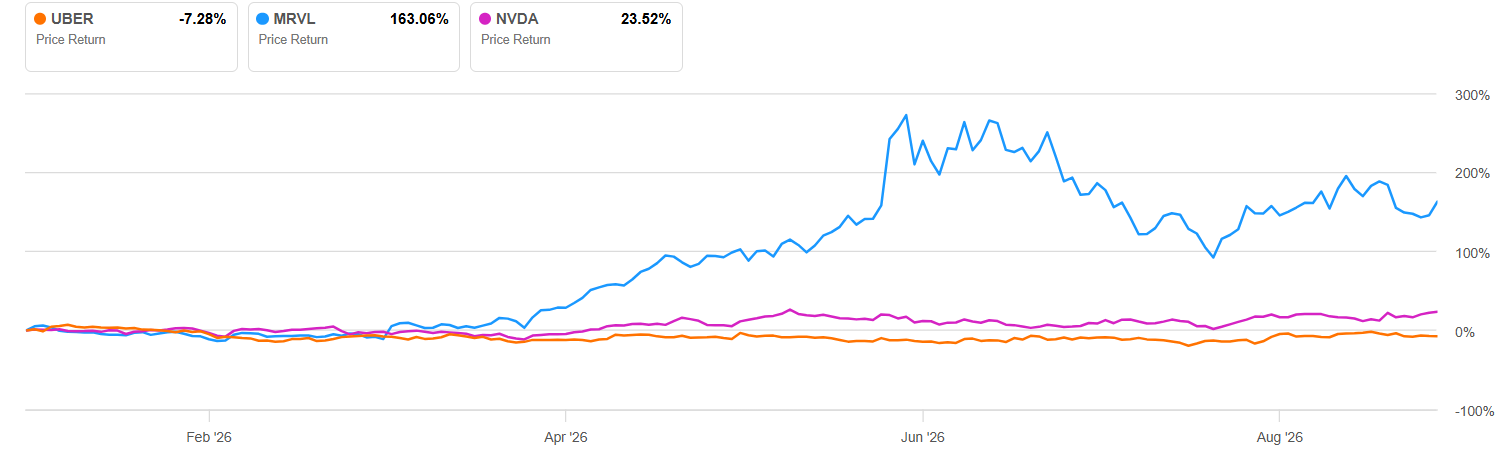
Wall Street ziet nu veel potentieel in deze 3 aandelen voor de lange termijn. Dit zijn de rendementen in 2026:
Uber wil de marktplaats voor zelfrijdende auto's worden
Uber is allang niet meer uitsluitend een app waarmee consumenten een chauffeur bestellen. Het bedrijf heeft een wereldwijd platform opgebouwd waarop vraag naar vervoer wordt gekoppeld aan beschikbare capaciteit. BMO Capital denkt dat juist die infrastructuur bijzonder waardevol kan worden wanneer autonome voertuigen op grotere schaal verschijnen.
De bank handhaaft daarom zijn koopadvies met een koersdoel van 119 dollar. De belangrijkste gedachte is dat Uber niet zelf de grote winnaar hoeft te worden in de technologische race om de beste zelfrijdende auto te bouwen. Het bedrijf kan juist de marktplaats worden waarop verschillende producenten hun autonome wagenparken aanbieden.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Dat verandert de manier waarop je naar Uber kunt kijken. Een robotaxibedrijf heeft voertuigen nodig, maar ook klanten, betalingen, routeplanning en voldoende vraag om auto's zoveel mogelijk uren per dag te laten rijden. Uber beschikt al over een groot gedeelte van die commerciële infrastructuur. Daardoor kan het bedrijf waarde verdienen aan autonome mobiliteit zonder noodzakelijk iedere auto zelf te ontwikkelen.
Uber probeert zijn positie bovendien uit te breiden van distributiekanaal naar een breder platform voor autonome mobiliteit. Daarvoor investeert het meer kapitaal, betreedt het nieuwe markten en bouwt het relaties op met meerdere partijen naast Alphabet dochter Waymo. Dat brengt risico mee, want hogere investeringen drukken op korte termijn de kasstroom en niemand weet hoe snel robotaxi's werkelijk op grote schaal worden toegestaan. Maar als meerdere fabrikanten uiteindelijk Uber nodig hebben om hun voertuigen efficiënt bij klanten te krijgen, kan de onderhandelingspositie van het platform juist sterker worden.
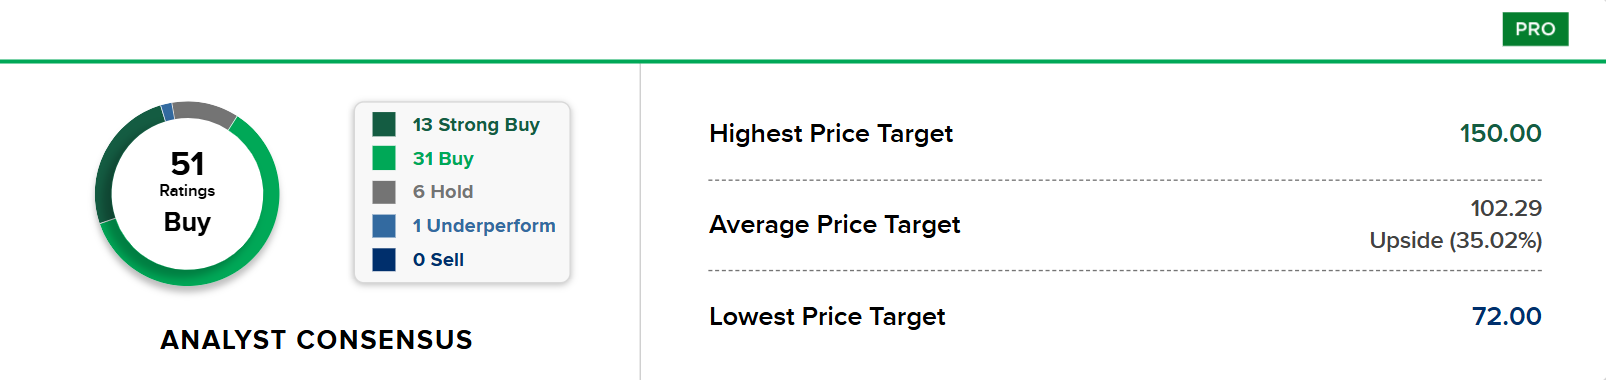
44 van de 51 analisten zien Uber als een koopkans met een gemiddeld koerspotentieel van 35%
Marvell profiteert rechtstreeks van de bouw van AI datacenters
Bij Marvell Technology is de AI groei al veel duidelijker in de cijfers zichtbaar. Het chipbedrijf rapporteerde over het tweede kwartaal van boekjaar 2027 een groei van 46% binnen de datacenteractiviteiten. De omzet van die divisie bereikte 2,17 miljard dollar, boven de 2,09 miljard dollar waarop KeyBanc had gerekend.
Die versnelling komt niet alleen door AI chips zelf. Moderne datacenters bevatten enorme aantallen processors die razendsnel gegevens met elkaar moeten uitwisselen. Marvell levert technologie voor precies die verbindingen, waaronder optische componenten en netwerkchips. De vraag naar 800G technologie blijft sterk, terwijl de nieuwere 1.6T generatie snel wordt uitgerold.
Lees ook: Waarom september beleggers hard kan raken op de beurs
Marvell verwacht inmiddels dat de datacenteromzet in boekjaar 2027 met ongeveer 60% groeit en in 2028 zelfs met meer dan 60%. KeyBanc handhaaft daarom zijn koopadvies en koersdoel van 400 dollar. Dat zijn groeipercentages die normaal gesproken moeilijk vol te houden zijn voor een chipbedrijf van deze omvang.
Toch zit hier ook het grootste risico. De verhoogde verwachtingen voor 2028 waren nog altijd niet hoog genoeg voor sommige beleggers, wat laat zien hoeveel toekomstige groei al wordt verwacht. Daarnaast is de samenwerking rond aangepaste chips voor Google belangrijk. Nieuwe programma's kunnen uiteindelijk aanzienlijk meer omzet opleveren, maar grote klanten beschikken ook over enorme onderhandelingsmacht. Bij Marvell moet de winst dus snel genoeg meegroeien om de hoge verwachtingen te blijven rechtvaardigen.
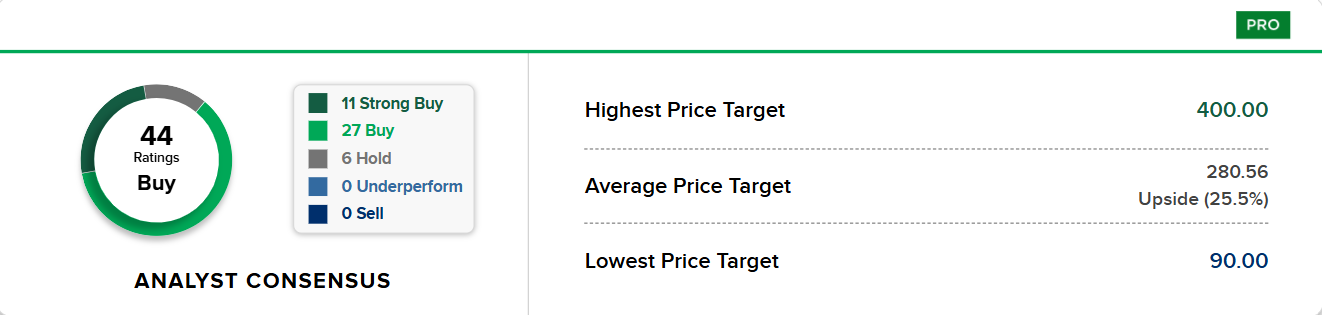
Ook Marvell staat er goed op qua potentieel, zelfs na de enorme koersstijging
Nvidia blijft volgens Morgan Stanley de favoriet
Nvidia is van de drie misschien het minst verrassende aandeel, maar de groeiverwachtingen zijn juist het meest uitzonderlijk. Na opnieuw sterke kwartaalresultaten verhoogde Morgan Stanley zijn koersdoel van 288 naar 300 dollar. De bank noemt Nvidia zijn favoriete aandeel binnen de halfgeleidersector.
Het cijfer dat er echt uitspringt is de verwachte omzetgroei voor boekjaar 2028. Nvidia rekent op ongeveer 70%, terwijl Morgan Stanley vooraf 52% verwachtte en de markt rond 40% zat. Voor een onderneming die inmiddels op enorme schaal opereert, is zo'n verschil bijzonder groot. Het suggereert dat de wereldwijde investeringsgolf in AI infrastructuur voorlopig nog niet afzwakt.
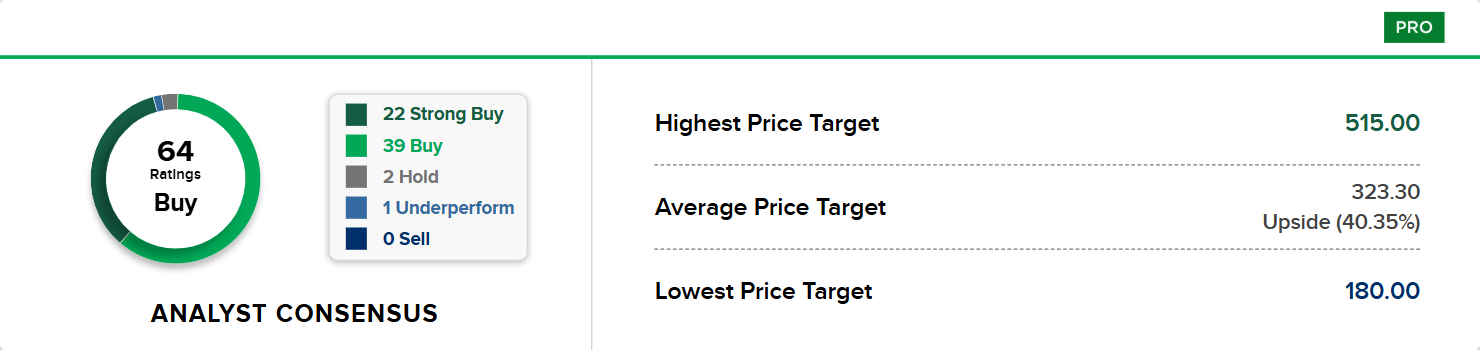
Nvidia heeft ook het meeste koerspotentieel van de 3 aandelen volgens analisten
Ook technologisch probeert Nvidia zijn voorsprong te vergroten. Volgens het bedrijf kan de Vera Rubin generatie ongeveer dertig keer meer rekenwerk per megawatt verwerken dan Grace Blackwell Ultra, terwijl de kosten per gegenereerde token ongeveer 35 keer lager kunnen liggen. Dat laatste is cruciaal: uiteindelijk moeten AI bedrijven niet alleen krachtigere modellen bouwen, maar die modellen ook goedkoper kunnen gebruiken.
Juist daar zit voor mij de rode draad tussen deze drie aandelen. Nvidia verdient aan de rekenkracht, Marvell aan de verbindingen tussen die rekenkracht en Uber kan uiteindelijk profiteren wanneer AI de fysieke wereld binnendringt via autonome voertuigen. Daar staan stevige risico's tegenover, van hoge waarderingen en concurrentie tot enorme investeringen en technologische veranderingen. Maar als Wall Street gelijk krijgt, zijn dit geen drie aandelen die alleen profiteren van de huidige AI hype, maar bedrijven die op verschillende plekken proberen tol te heffen op markten die de komende jaren veel groter kunnen worden.
Deel dit artikel
Het bedrijf in dit artikel · UBER
Uber Technologies IncLive koers · UBER
voorbeurs, slot gisterenKoers · UBER
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · UBER
ratio's & kwaliteitWat is het waard? · UBER
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 15,1% | 15,3% | 13× | $ 82,00 | +5,0% |
| Basis | 20,1% | 17,3% | 16,2× | $ 131,27 | +22,8% |
| Optimistisch | 25,1% | 19,3% | 19,4× | $ 198,20 | +40,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 15,1% | 15,3% | 13× | $ 108,64 | +8,9% |
| Basis | 20,1% | 17,3% | 16,2× | $ 189,34 | +21,7% |
| Optimistisch | 25,1% | 19,3% | 19,4× | $ 310,19 | +34,4% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 15,1% | 15,3% | 13× | $ 219,46 | +12,0% |
| Basis | 20,1% | 17,3% | 16,2× | $ 473,12 | +20,9% |
| Optimistisch | 25,1% | 19,3% | 19,4× | $ 950,41 | +29,6% |
Startwaarden: omzetgroei 20,1% (analistenverwachting), nettomarge 17,3%, K/W 16,2×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · UBER
agenda- 3 nov 2026Kwartaalcijfers (voorbeurs)
Samen bezitten we · UBER
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Uber Technologies Inc
- Tussen deze twee aandelen is het grootste bedrijf niet vanzelf het beste aandeel21 september 2026
- Bill Ackman zet 45% van zijn portefeuille op slechts 3 aandelen20 september 2026
- 5 aandelen die na de recente rally juist goedkoper lijken dan gedacht12 september 2026
- Tesla heeft Uber plotseling ingehaald en dit kan pas het begin zijn.7 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $UBER zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger