Analyse · 20 september 2026 · 4 min leestijd
Ik koop dit uraniumaandeel voor het komende decennium
In het kort: De wereldwijde groei van kernenergie kan de vraag naar uranium sterk verhogen, terwijl nieuw aanbod tijd kost om te ontwikkelen. Cameco combineert goedkope uraniumproductie met een belang van 49% in Westinghouse en heeft daardoor blootstelling aan meerdere delen van de nucleaire waardeketen. Uranium Energy biedt meer directe blootstelling aan een stijgende uraniumprijs en de Amerikaan
In het kort:
De wereldwijde groei van kernenergie kan de vraag naar uranium sterk verhogen, terwijl nieuw aanbod tijd kost om te ontwikkelen.
Cameco combineert goedkope uraniumproductie met een belang van 49% in Westinghouse en heeft daardoor blootstelling aan meerdere delen van de nucleaire waardeketen.
Uranium Energy biedt meer directe blootstelling aan een stijgende uraniumprijs en de Amerikaanse markt.
De belangstelling voor kernenergie is de afgelopen jaren sterk toegenomen. Steeds meer landen zien kernenergie als een belangrijke manier om aan de groeiende elektriciteitsvraag te voldoen en tegelijkertijd de CO₂-uitstoot te beperken. Dat biedt kansen voor uraniumproducenten. Twee bedrijven die hiervan kunnen profiteren zijn Cameco en Uranium Energy. Beide hebben interessante eigenschappen, maar voor een belegging met een horizon van tien jaar gaat mijn voorkeur uit naar Cameco.
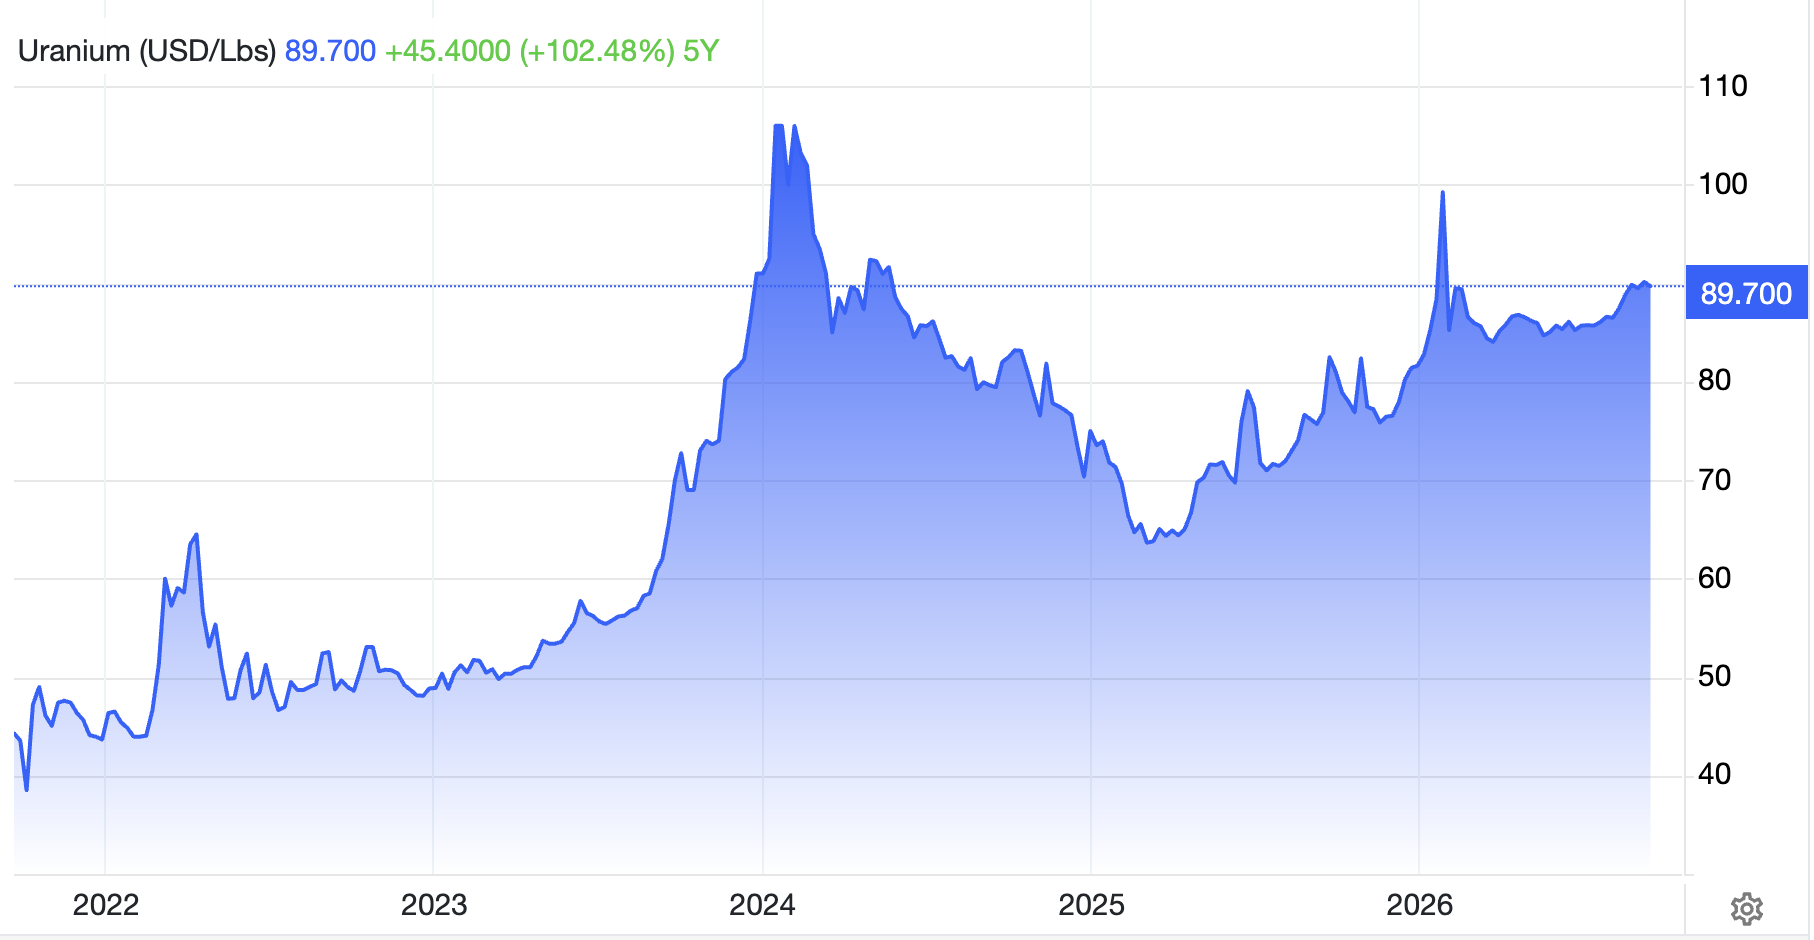
Prijs Uranium:
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'BELEGGER50.
De uraniumvraag kan sterk groeien
De wereldwijde nucleaire sector staat aan het begin van een nieuwe groeifase. Landen streven naar een verdrievoudiging van de wereldwijde nucleaire capaciteit richting 2050.
Meer kerncentrales betekent uiteindelijk meer vraag naar uranium. Tegelijkertijd kost het jaren om nieuwe mijnen te ontwikkelen. Daardoor kan een groeiende vraag naar uranium leiden tot hogere prijzen en aantrekkelijke marges voor producenten.
Voor beleggers is vooral de combinatie van een structureel groeiende vraag en een beperkt aanbod interessant.
Cameco beschikt over goedkope uraniumproductie
Cameco is een van de grootste uraniumproducenten ter wereld en beschikt over enkele van de belangrijkste uraniumprojecten in Canada.
De mijnen McArthur River/Key Lake en Cigar Lake in Saskatchewan behoren tot de hoogwaardige uraniumprojecten. De productiekosten bedragen daar ongeveer 21,72 en 23,94 dollar per pound.
Lage productiekosten zijn belangrijk. Wanneer de uraniumprijs hoog blijft, kunnen dergelijke mijnen zeer winstgevend zijn. Maar ook bij lagere prijzen hebben producenten met lage kosten doorgaans een betere uitgangspositie.
Uranium Energy heeft meer directe blootstelling
Uranium Energy is veel kleiner en richt zich voornamelijk op projecten in de Verenigde Staten en Canada. Het bedrijf maakt daarbij veel gebruik van In-Situ Recovery, een methode waarbij uranium ondergronds wordt opgelost en vervolgens naar de oppervlakte wordt gebracht.
Koers Cameco en Uranium Energy:
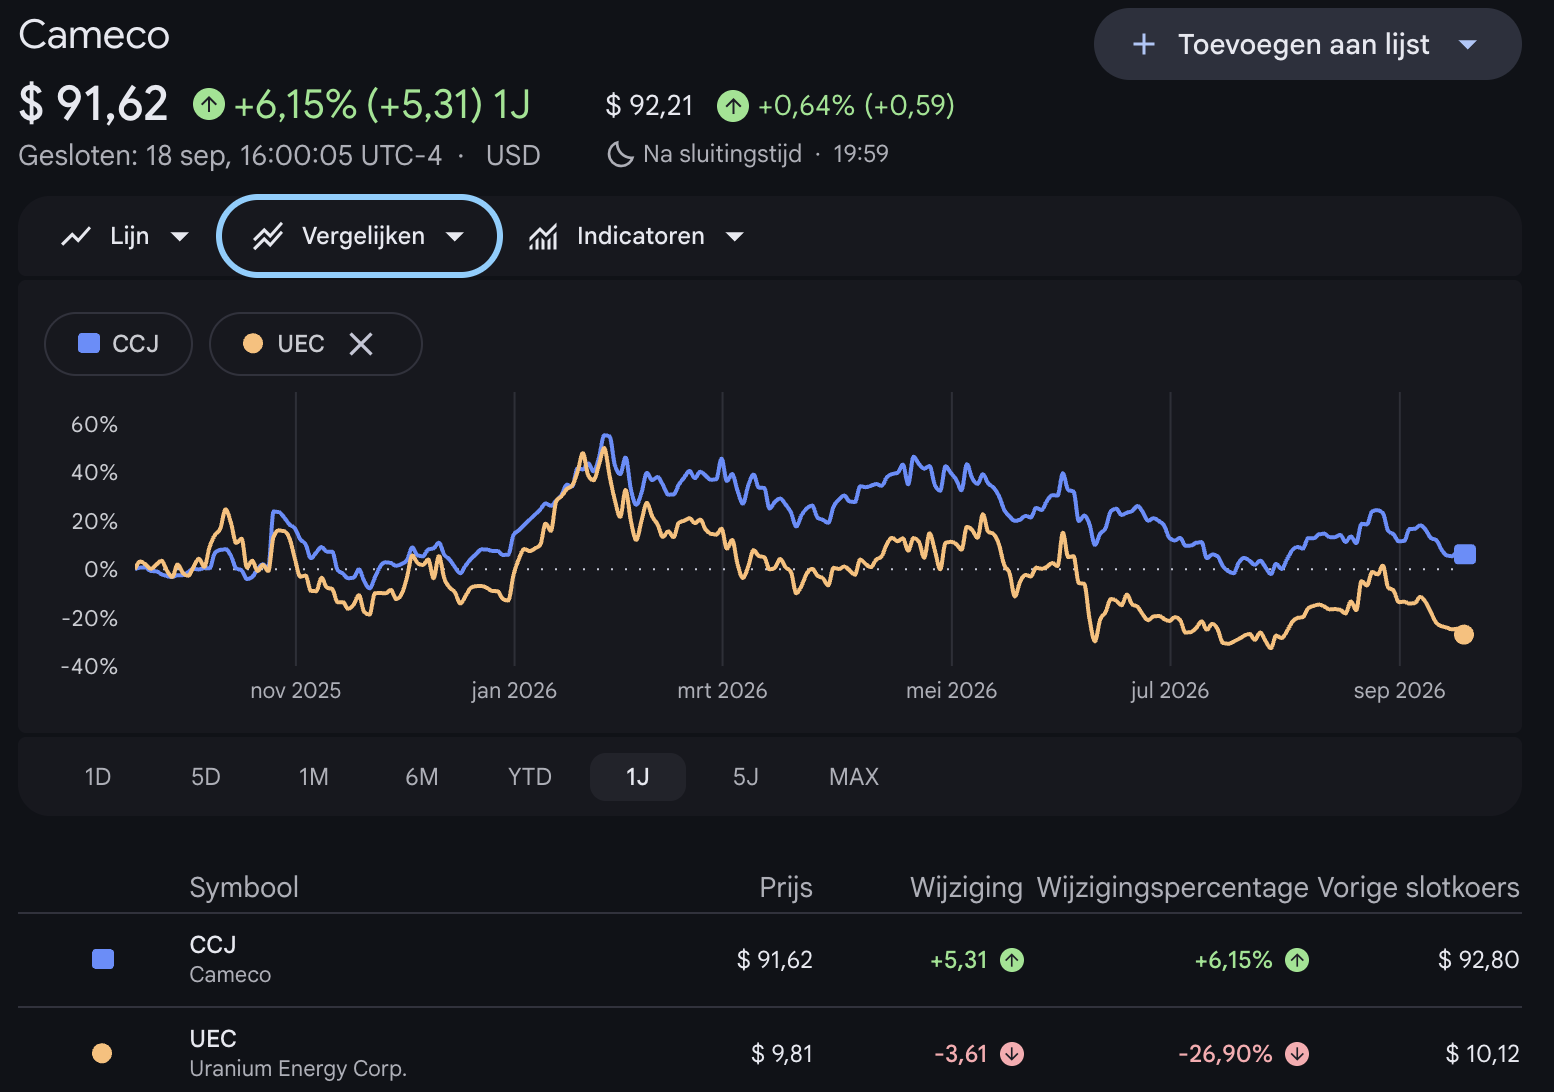
Een belangrijk voordeel voor beleggers is dat Uranium Energy zijn uranium volgens de bron grotendeels zonder prijsafdekking verkoopt. Daardoor profiteert het bedrijf relatief direct van een stijgende uraniumprijs.
Dat brengt echter ook meer risico met zich mee. Wanneer de uraniumprijs daalt, kan Uranium Energy daar sneller last van krijgen.
De Amerikaanse positie is interessant
Uranium Energy heeft bovendien een strategisch voordeel door zijn Amerikaanse activiteiten. De Verenigde Staten willen hun afhankelijkheid van buitenlandse leveranciers van nucleaire brandstof verkleinen.
Met productie en verwerkingscapaciteit in onder meer Wyoming en Texas kan Uranium Energy profiteren van deze ontwikkeling.
Voor beleggers die vooral inzetten op een sterk stijgende uraniumprijs en een groeiende Amerikaanse nucleaire sector, is dat een interessant uitgangspunt.
Cameco profiteert van meer dan alleen uranium
Toch is juist hier voor mij het belangrijkste verschil met Cameco zichtbaar. Cameco is niet alleen een uraniumproducent. Het bedrijf heeft ook een belang van 49% in Westinghouse Electric, een van de grote spelers op het gebied van kernreactoren.
Westinghouse ontwikkelt onder meer de AP1000-reactor. De Verenigde Staten wil tegen 2030 minimaal tien van deze reactoren in aanbouw hebben.
Hierdoor krijgt een belegger in Cameco blootstelling aan een groter deel van de nucleaire waardeketen. Als de wereldwijde investeringen in kernenergie toenemen, kan Cameco daar dus op verschillende manieren van profiteren.
Waarom mijn voorkeur bij Cameco ligt
Uranium Energy kan waarschijnlijk sterker profiteren wanneer de uraniumprijs fors blijft stijgen. Het bedrijf is kleiner en heeft een relatief directe blootstelling aan de spotmarkt.
Voor een periode van tien jaar vind ik de bredere positie van Cameco echter belangrijker. Het bedrijf combineert grote uraniumactiviteiten met hoogwaardige mijnen, langlopende contracten en een belang in Westinghouse. Daardoor is het minder afhankelijk van één enkele ontwikkeling binnen de nucleaire sector.
Dat betekent niet dat Cameco zonder risico is. De uraniumprijs kan sterk bewegen en ook de bouw van nieuwe kerncentrales kan vertraging oplopen. Bovendien is de waardering van het aandeel belangrijk, zeker na een sterke koersstijging.
Conclusie
Als ik voor het komende decennium tussen Cameco en Uranium Energy zou moeten kiezen, gaat mijn voorkeur uit naar Cameco.
Uranium Energy blijft interessant voor beleggers die bewust meer risico willen nemen en sterk geloven in een verdere stijging van de uraniumprijs. De Amerikaanse positie en de directe blootstelling aan de spotprijs kunnen daarbij een belangrijke troef zijn.
Cameco biedt echter een bredere beleggingscase. Het bedrijf profiteert niet alleen van uraniumwinning, maar ook van de verdere ontwikkeling van de nucleaire industrie via zijn belang in Westinghouse.
Als de wereld inderdaad een nieuwe periode van groei voor kernenergie ingaat, heeft Cameco daardoor meerdere manieren om daarvan te profiteren. Voor een beleggingshorizon van tien jaar maakt juist die combinatie Cameco voor mij het interessantste uraniumaandeel.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'BELEGGER50.
Deel dit artikel
Het bedrijf in dit artikel · CCJ
Cameco CorpLive koers · CCJ
nabeursKoers · CCJ
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · CCJ
ratio's & kwaliteitDe jaarcijfers zijn in CAD, de koers in USD.
Wat is het waard? · CCJ
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -13,2% | 8,2% | 40× | $ 12,42 | -48,6% |
| Basis | -8,2% | 10,2% | 50× | $ 22,84 | -37,1% |
| Optimistisch | -3,2% | 12,2% | 60× | $ 38,43 | -25,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -13,2% | 8,2% | 40× | $ 9,35 | -36,6% |
| Basis | -8,2% | 10,2% | 50× | $ 19,24 | -26,8% |
| Optimistisch | -3,2% | 12,2% | 60× | $ 36,01 | -17,0% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -13,2% | 8,2% | 40× | $ 4,61 | -25,7% |
| Basis | -8,2% | 10,2% | 50× | $ 12,55 | -17,9% |
| Optimistisch | -3,2% | 12,2% | 60× | $ 30,60 | -10,2% |
Startwaarden: omzetgroei -8,2% (analistenverwachting), nettomarge 10,2%, K/W 50×, dividend 0,3%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · CCJ
agenda- 4 nov 2026Kwartaalcijfers
Samen bezitten we · CCJ
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer van de redactie
- Olie daalt 2% maar de echte verlichting moet nog door de keten heen21 september 2026
- Bitcoin stijgt boven 85.000 dollar na een week met amper netto-instroom in fondsen21 september 2026
- Een tankerincident in Hormuz kan via een kleine kostenpost hard in de winst slaan21 september 2026
- Bessent koopt staatsleningen terug terwijl 5% rente de beurswaardering blijft knellen21 september 2026
- Dit Nederlandse aandeel zakt 12% onderuit, maar analisten zien 82% upside21 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $CCJ zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger