Analyse · 21 september 2026 · 5 min leestijd
Dit Nederlandse aandeel zakt 12% onderuit, maar analisten zien 82% upside
In het kort: Accsys Technologies zag de koers bijna 12% dalen nadat het bedrijf een lagere EBITDA-verwachting en dalende omzet en volumes meldde. Analisten zien ondanks de tegenvallende cijfers nog veel opwaarts potentieel, omdat zij verwachten dat de volumeterugval tijdelijk is en de winstgevendheid in de tweede jaarhelft herstelt. De komende halfjaarcijfers in november worden belangrijk om te be
In het kort:
Accsys Technologies zag de koers bijna 12% dalen nadat het bedrijf een lagere EBITDA-verwachting en dalende omzet en volumes meldde.
Analisten zien ondanks de tegenvallende cijfers nog veel opwaarts potentieel, omdat zij verwachten dat de volumeterugval tijdelijk is en de winstgevendheid in de tweede jaarhelft herstelt.
De komende halfjaarcijfers in november worden belangrijk om te beoordelen of het verwachte herstel daadwerkelijk op gang komt.
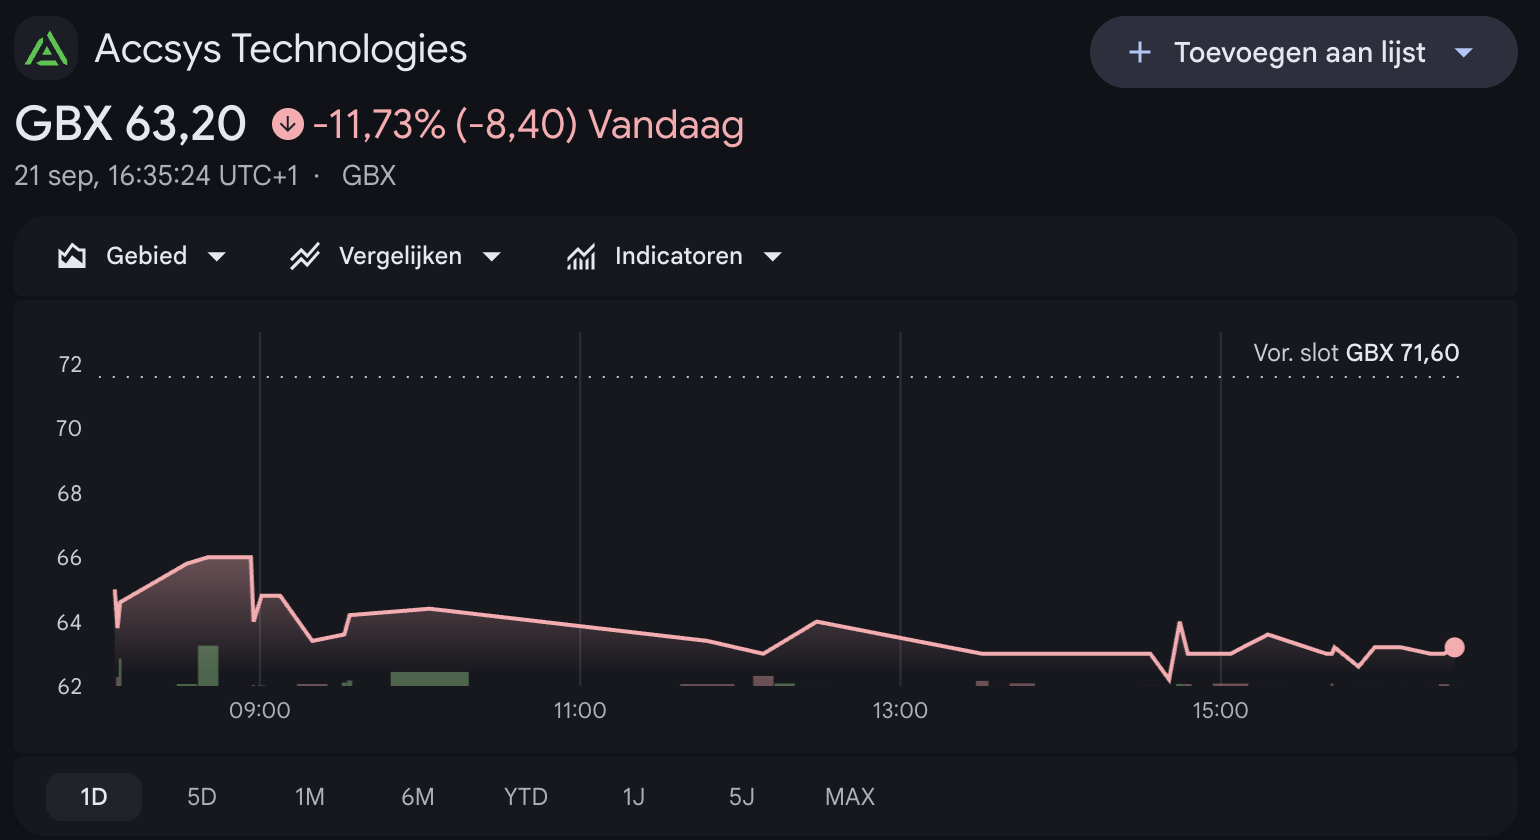
Het aandeel Accsys Technologies is maandag hard onderuitgegaan. De koers verloor in de vroege handel bijna 12% nadat het bedrijf met een tegenvallende handelsupdate kwam. Vooral de nieuwe winstverwachting zorgt voor onzekerheid onder beleggers. Analisten zien gemiddeld nog 82% upside voor het aandeel. De vraag is daarom interessant: waarom zien analisten zoveel meer waarde in Accsys, terwijl beleggers het aandeel vandaag juist massaal verkopen?
Koers Accsys:
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'BELEGGER50.
Accsys-aandeel krijgt flinke tik
Accsys Technologies stond maandag direct onder druk. De koers zakte in de vroege handel van 71,60 pence naar ongeveer 65 pence, een daling van ruim 9%.
De verkoopdruk kwam nadat het bedrijf zijn verwachtingen voor het boekjaar bekendmaakte. Accsys verwacht nu een aangepaste EBITDA van €21 miljoen tot €23 miljoen.
Het midden van die bandbreedte ligt op €22 miljoen. Dat is bijna €7 miljoen minder dan de marktconsensus van €28,8 miljoen.
Voor een bedrijf van de omvang van Accsys is dat een aanzienlijk verschil. De nieuwe prognose betekent namelijk dat de winstgroei veel beperkter kan worden dan beleggers eerder hadden verwacht.
De forse koersreactie is daarom goed te begrijpen. De markt prijst niet alleen de lagere winstverwachting in, maar stelt ook vragen bij het tempo waarin Accsys verder kan groeien.
Omzet daalt met 6%
De lagere winstverwachting staat niet op zichzelf. Ook de omzetontwikkeling laat zien dat Accsys momenteel met tegenwind te maken heeft.
In de eerste vijf maanden van het nieuwe boekjaar kwam de groepsomzet uit op €56,9 miljoen. Een jaar eerder bedroeg de omzet in dezelfde periode €60,4 miljoen.
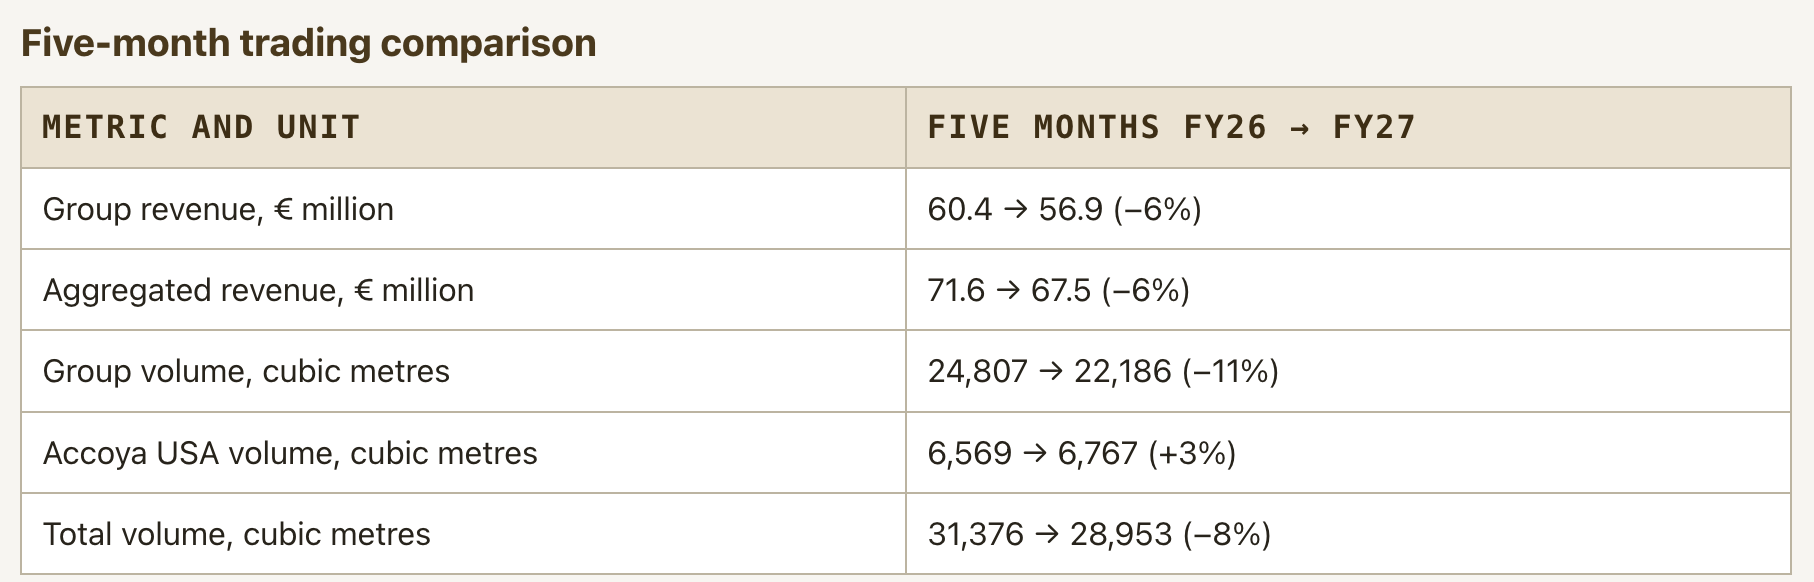
Dat betekent een daling van ongeveer 6%. Nog belangrijker is de ontwikkeling van de volumes. Het groepsvolume kwam uit op 22.186 kubieke meter, tegenover 24.807 kubieke meter een jaar eerder. Daarmee ligt het volume 11% lager.
Inclusief Accoya USA kwam het totale volume uit op 28.953 kubieke meter. Een jaar eerder was dat nog 31.376 kubieke meter. De totale volumes zijn daarmee met ongeveer 8% afgenomen.
Voor Accsys is dat een belangrijk aandachtspunt. Het bedrijf moet uiteindelijk niet alleen hogere prijzen realiseren, maar ook voldoende producten verkopen om de winst verder te laten groeien.
Accoya USA laat juist groei zien
Toch is het beeld niet overal negatief. Accoya USA, de Amerikaanse joint venture van Accsys, liet in de eerste vijf maanden juist groei zien. Het volume steeg van 6.569 naar 6.767 kubieke meter, een toename van 3%. Dat is interessant omdat Noord-Amerika een belangrijke groeimarkt voor Accsys is.
De zwakte lijkt momenteel vooral te worden veroorzaakt door voorraadcorrecties bij distributeurs. Wanneer distributeurs eerder te veel voorraad hebben opgebouwd, kunnen zij tijdelijk minder nieuwe producten bestellen. Dat drukt vervolgens op de volumes van de producent, ook wanneer de uiteindelijke vraag redelijk stabiel blijft.
Accsys geeft aan dat de voorraden inmiddels stabiliseren. Ook de activiteit in september zou zijn verbeterd. Dat maakt de komende maanden belangrijk. Beleggers willen vooral zien of de verbetering in september het begin is van een breder herstel.
Waarom analisten nog steeds veel hogere koersdoelen hanteren
Ondanks de koersval liggen de analistenkoersdoelen opvallend ver boven de huidige beurskoers. Het gemiddelde koersdoel bedraagt 115,02 pence. Bij een koers van ongeveer 63,20 pence betekent dit een theoretische stijging van ongeveer 82%.
Koersdoel Accsys:
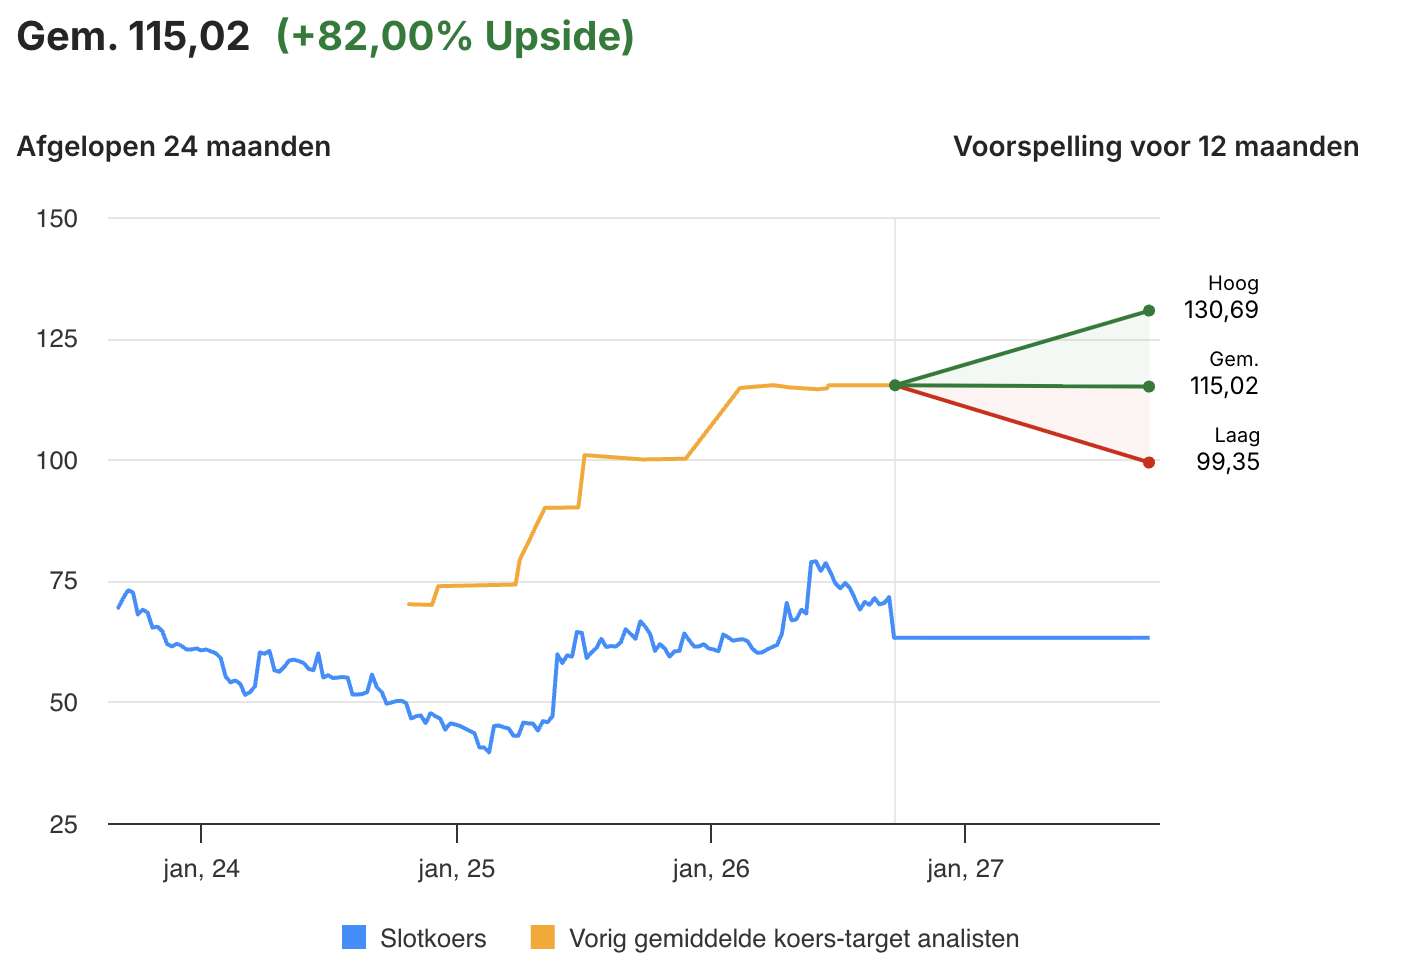
Het hoogste koersdoel staat op 130,69 pence. Daarmee zou Accsys vanaf de huidige koers ruim kunnen verdubbelen.
Het laagste koersdoel bedraagt 99,35 pence. Ook dat ligt nog ongeveer 57% boven de huidige beurskoers.
De verschillen zijn groot.
Dat betekent dat analisten ervan uitgaan dat de huidige problemen niet volledig structureel zijn. In hun waarderingen speelt een herstel van de volumes en winstgevendheid een belangrijke rol.
Tegelijkertijd zijn deze koersdoelen geen garantie voor een toekomstige beurskoers. De recente handelsupdate kan ertoe leiden dat analisten hun ramingen de komende periode aanpassen.
Tweede jaarhelft wordt cruciaal
De aangepaste EBITDA kwam in het vorige boekjaar uit op €21,2 miljoen. De nieuwe verwachting van €21 miljoen tot €23 miljoen betekent dat Accsys dit resultaat dit jaar mogelijk slechts beperkt verbetert. Dat klinkt op het eerste gezicht niet indrukwekkend.
De belangrijke nuance is dat Accsys een sterke tweede jaarhelft verwacht. Het bedrijf rekent erop dat de activiteiten in de komende maanden aantrekken en dat de winstgevendheid daardoor verbetert.
Dat maakt de cijfers over de eerste helft minder bepalend voor het uiteindelijke jaarresultaat. Veel belangrijker wordt de vraag of het verwachte herstel daadwerkelijk zichtbaar wordt.
Als de volumes aantrekken, kan Accsys richting de bovenkant van de EBITDA-bandbreedte bewegen. Als het herstel uitblijft, wordt het moeilijker om de huidige verwachtingen te realiseren.
Hogere prijzen kunnen de marges ondersteunen
Een belangrijk onderdeel van het verhaal is de prijsontwikkeling. Accsys heeft de afgelopen periode prijsverhogingen doorgevoerd. Wanneer het bedrijf deze hogere prijzen kan vasthouden, kunnen de marges relatief goed blijven ondanks lagere volumes.
Dat is belangrijk omdat Accsys niet alleen afhankelijk is van volumegroei. Stel dat de volumes slechts beperkt herstellen, maar de gemiddelde verkoopprijs en operationele efficiëntie verbeteren. Dan kan de winst alsnog toenemen.
Daarmee ontstaat een situatie waarin beleggers niet alleen naar omzetgroei moeten kijken. De ontwikkeling van de brutomarge en operationele kosten wordt minstens zo belangrijk.
Groot verschil tussen beurskoers en analistenkoersdoelen
Accsys bevindt zich daarmee op een interessant kruispunt. De beurskoers is maandag fors gedaald doordat de winstverwachting duidelijk onder de eerdere marktconsensus ligt. Ook de omzet en volumes staan onder druk.
Tegelijkertijd ligt het gemiddelde analistenkoersdoel op 115,02 pence, tegenover een beurskoers van ongeveer 63,20 pence. Dat betekent een theoretisch opwaarts potentieel van 82%.
Het hoogste koersdoel staat op 130,69 pence en het laagste op 99,35 pence. De komende maanden moeten uitwijzen welke van deze twee ontwikkelingen uiteindelijk belangrijker blijkt: de huidige zwakte in de cijfers of het verwachte herstel.
Voor Accsys draait het de komende periode vooral om één ding: laten zien dat de terugval in volumes tijdelijk is en dat de winstgevendheid in de tweede jaarhelft daadwerkelijk kan aantrekken. De halfjaarcijfers in november kunnen daardoor een belangrijk ijkpunt worden voor zowel beleggers als analisten.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'BELEGGER50.
Deel dit artikel
Het bedrijf in dit artikel · AXS
Accsys TechnologiesLive koers · AXS
voorbeurs, slot gisterenKoers · AXS
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · AXS
ratio's & kwaliteitWat is het waard? · AXS
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 2,4% | 2,2% | 24,5× | € 0,33 | -24,1% |
| Basis | 7,4% | 4,2% | 30,6× | € 0,89 | +6,3% |
| Optimistisch | 12,4% | 6,2% | 36,7× | € 1,82 | +34,6% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 2,4% | 2,2% | 24,5× | € 0,34 | -14,5% |
| Basis | 7,4% | 4,2% | 30,6× | € 1,03 | +6,7% |
| Optimistisch | 12,4% | 6,2% | 36,7× | € 2,29 | +25,2% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 2,4% | 2,2% | 24,5× | € 0,38 | -6,4% |
| Basis | 7,4% | 4,2% | 30,6× | € 1,47 | +7,1% |
| Optimistisch | 12,4% | 6,2% | 36,7× | € 4,12 | +18,6% |
Startwaarden: omzetgroei 7,4% (analistenverwachting), nettomarge 4,2%, K/W 30,6×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Samen bezitten we · AXS
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer van de redactie
- Olie daalt 2% maar de echte verlichting moet nog door de keten heen21 september 2026
- Bitcoin stijgt boven 85.000 dollar na een week met amper netto-instroom in fondsen21 september 2026
- Een tankerincident in Hormuz kan via een kleine kostenpost hard in de winst slaan21 september 2026
- Bessent koopt staatsleningen terug terwijl 5% rente de beurswaardering blijft knellen21 september 2026
- Jensen Huang denkt dat dit het volgende AI-bedrijf van $1 biljoen wordt21 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $AXS zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger