Analyse · 21 september 2026 · 5 min leestijd
Hypotheekrente knalt naar 4,38% en dit kost het je per maand
In het kort: De gemiddelde hypotheekrente voor tien jaar vast met NHG is in korte tijd gestegen naar 4,38%, het hoogste niveau sinds eind 2023. Alleen afgelopen week waren er 53 renteverhogingen en verhoogden ABN AMRO, ING, Rabobank en ASN Bank zelfs allemaal op dezelfde dag hun tarieven. Voor huizenkopers betekent dit hogere maandlasten én minder leenruimte, terwijl een snelle rentedaling onzeker
In het kort:
De gemiddelde hypotheekrente voor tien jaar vast met NHG is in korte tijd gestegen naar 4,38%, het hoogste niveau sinds eind 2023.
Alleen afgelopen week waren er 53 renteverhogingen en verhoogden ABN AMRO, ING, Rabobank en ASN Bank zelfs allemaal op dezelfde dag hun tarieven.
Voor huizenkopers betekent dit hogere maandlasten én minder leenruimte, terwijl een snelle rentedaling onzeker blijft zolang inflatie en kapitaalmarktrentes hoog blijven.
De hypotheekrente in Nederland is in korte tijd opvallend hard gestegen. De gemiddelde rente voor een hypotheek met een rentevaste periode van tien jaar en Nationale Hypotheek Garantie is opgelopen naar 4,38%. Dat is het hoogste niveau sinds eind 2023.
Vooral de snelheid waarmee de rente stijgt valt op. In slechts één week kwam er ongeveer 0,18 procentpunt bij. Volgens De Hypotheekshop behoort dit tot de tien grootste wekelijkse rentestijgingen sinds 2004. Voor mensen die nu een woning willen kopen kan zo'n verschil al snel tientallen euro's per maand extra kosten.
Hypotheekrente stijgt uitzonderlijk snel
De beweging van afgelopen week was bijzonder. Niet alleen gingen de tarieven hard omhoog, ook verhoogden ABN AMRO, ING, Rabobank en ASN Bank op dezelfde dag hun hypotheekrentes. Dat was sinds 2015 niet meer voorgekomen.
In totaal telde De Hypotheekshop afgelopen week 53 renteverhogingen bij verschillende geldverstrekkers. Sommige partijen pasten hun tarieven zelfs twee of drie keer binnen dezelfde week aan. Alleen eind 2022 waren er in één week nog meer verhogingen.
Inmiddels liggen alle gemiddelde vaste hypotheekrentes boven de 4%. Bij sommige rentevaste periodes vanaf vijf jaar liggen de hoogste tarieven zelfs al boven de 5%. Daarmee is de situatie compleet anders dan enkele jaren geleden, toen een hypotheek voor tien jaar vast met NHG nog rond 1% rente kon worden afgesloten.
Waarom stijgt de hypotheekrente zo hard?
De belangrijkste verklaring ligt niet direct bij Nederlandse banken, maar op de financiële markten. Banken moeten zelf geld aantrekken om hypotheken te kunnen verstrekken. Vooral voor hypotheken waarbij de rente langere tijd wordt vastgezet, speelt de kapitaalmarktrente daarom een belangrijke rol.
Die kapitaalmarktrente is de afgelopen maanden flink opgelopen. Sinds februari zou het relevante renteniveau met ongeveer 0,7 procentpunt zijn gestegen tot meer dan 3,5%. Geldverstrekkers berekenen die hogere financieringskosten uiteindelijk door aan nieuwe hypotheekklanten.
Daarachter zit vooral de opnieuw opgelopen inflatie. Hogere olieprijzen en geopolitieke spanningen hebben energie en transport duurder gemaakt. De inflatie in de eurozone lag in augustus op 3,3%, duidelijk boven de doelstelling van 2% die de Europese Centrale Bank hanteert.
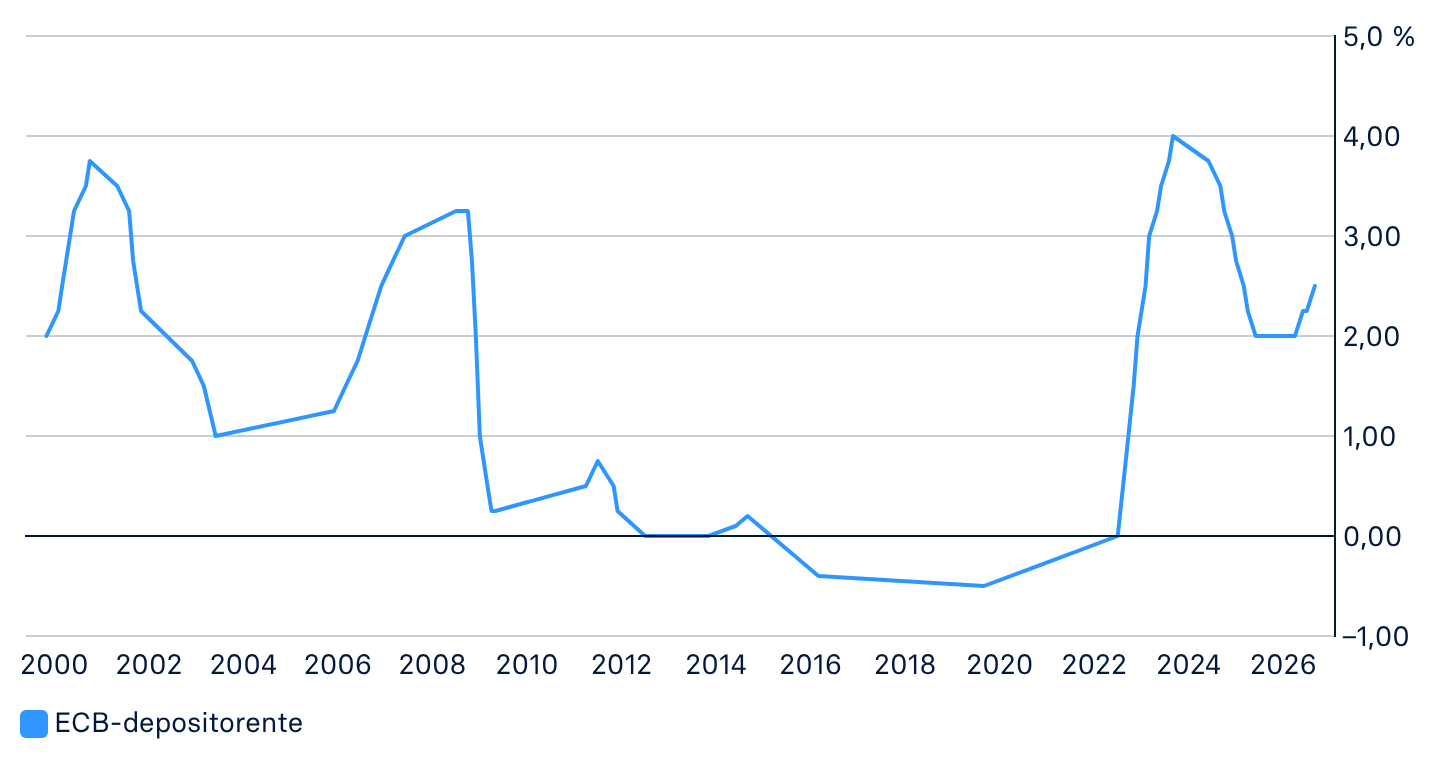
De ECB heeft de rente daarom opnieuw verhoogd. Ook in de Verenigde Staten is de rente verhoogd. Daardoor zijn financiële markten minder overtuigd geraakt van het scenario waarin de rente snel en structureel zou dalen.
Waarom de hypotheekrente weer omhooggaat
Een hypotheek wordt hierdoor flink duurder
Een paar tienden van een procent rente klinkt misschien niet indrukwekkend, maar bij een hypotheek van enkele tonnen loopt het verschil snel op. Neem bijvoorbeeld iemand die €350.000 leent.
Bij 4% rente bedragen de bruto rentelasten in het begin ongeveer €1.167 per maand. Bij 4,38% gaat het om ongeveer €1.278. Dat is ruim €110 per maand verschil, alleen door 0,38 procentpunt extra rente. De precieze maandlast hangt natuurlijk af van de hypotheekvorm, aflossing en eventuele hypotheekrenteaftrek.
Een volledig procentpunt verschil is nog veel groter. Op €350.000 staat 1% rente gelijk aan €3.500 per jaar, oftewel ongeveer €292 per maand aan rente. Bij een annuïteitenhypotheek is het verschil in de totale maandtermijn kleiner, omdat die termijn ook uit aflossing bestaat, maar het blijft aanzienlijk.
De hogere rente heeft daarnaast nog een tweede effect. Hoe hoger de hypotheekrente, hoe minder huishoudens doorgaans maximaal kunnen lenen. Huizenkopers kunnen dus tegelijkertijd met hogere maandlasten en minder leenruimte te maken krijgen.
Zo hard tikt een hogere hypotheekrente aan
| Rente | Rente per jaar | Rente per maand | Verschil p/m |
|---|---|---|---|
| 4,00% | €14.000 | €1.167 | — |
| 4,38% | €15.330 | €1.278 | +€111 |
| 5,00% | €17.500 | €1.458 | +€292 |
Gevolgen voor de huizenmarkt
Dat maakt de huidige rentestijging extra interessant. De Nederlandse woningmarkt is nog altijd krap en de huizenprijzen zijn de afgelopen jaren sterk gestegen. Een hogere hypotheekrente kan die prijsstijging uiteindelijk afremmen.
Wanneer kopers minder kunnen lenen, neemt hun maximale biedruimte af. Een woning van bijvoorbeeld €450.000 kan daardoor voor een huishouden dat enkele maanden geleden nog voldoende financieringsruimte had ineens moeilijker bereikbaar worden.
Dat betekent niet automatisch dat de huizenprijzen nu gaan dalen. Het woningtekort blijft groot en hogere lonen geven huishoudens juist weer meer leenruimte. De hypotheekrente werkt vooral als tegenkracht: hoe langer deze op een hoog niveau blijft, hoe moeilijker het wordt om dezelfde sterke prijsstijgingen vol te houden.
Waarom een snelle rentedaling onzeker is
Voor mensen die hopen dat de hypotheekrente binnenkort weer richting 3% zakt, zijn de huidige ontwikkelingen niet gunstig. De Hypotheekshop verwacht dat de rente op korte termijn eerder hoog blijft of verder stijgt dan duidelijk daalt.
Vooral de inflatie is daarbij belangrijk. Zolang hogere energieprijzen ervoor zorgen dat de inflatie duidelijk boven de doelstelling van 2% blijft, hebben centrale banken weinig ruimte om de rente snel te verlagen. Een nieuwe stijging van de olieprijs of verdere geopolitieke onrust kan juist opnieuw voor hogere renteverwachtingen zorgen.
Bij langere rentevaste periodes speelt bovendien niet alleen het huidige ECB tarief een rol. Financiële markten kijken jaren vooruit en verwerken verwachte inflatie, economische groei en overheidsschulden in de kapitaalmarktrente. Daardoor kan een tienjaars hypotheekrente hoog blijven, zelfs wanneer de ECB op een later moment voorzichtig begint te versoepelen.
NHG kan een groter verschil maken
Voor huizenkopers kan Nationale Hypotheek Garantie ondertussen aantrekkelijker worden. Hypotheken met NHG hebben doorgaans een lagere rente, omdat de geldverstrekker minder risico loopt.
De NHG grens ligt sinds begin 2026 op €470.000. Wanneer energiebesparende maatregelen worden meegefinancierd, kan de grens oplopen tot €498.200. Daardoor komt een relatief groot gedeelte van de Nederlandse koopwoningen ervoor in aanmerking.
Het renteverschil kan enkele tienden van een procentpunt bedragen. Bij de huidige hoge hypotheekrentes wordt zo'n verschil steeds belangrijker. Tegenover dat rentevoordeel staat wel een eenmalige borgtochtprovisie van 0,4% van het hypotheekbedrag.
Vergelijken wordt steeds belangrijker
Ook het verschil tussen hypotheekaanbieders kan behoorlijk groot zijn. Het is daarom riskant om uitsluitend naar de bekende grootbanken te kijken. Een paar tienden van een procent lagere rente kan over een hypotheekperiode duizenden euro's verschil maken.
Daarnaast kan snelheid belangrijk worden wanneer rentes zo snel veranderen. Een renteaanbod dat vandaag aantrekkelijk lijkt, kan enkele weken later moeilijker verkrijgbaar zijn wanneer geldverstrekkers opnieuw hun tarieven verhogen.
Wie binnenkort een woning koopt of een nieuwe rentevaste periode moet kiezen, krijgt daardoor met een heel andere markt te maken dan aan het begin van het jaar. De gemiddelde tienjaarsrente met NHG staat inmiddels op 4,38% en de snelheid van de recente stijging behoort tot de hoogste van de afgelopen twintig jaar.
Voorlopig lijkt vooral de tijd van extreem goedkoop lenen definitief ver achter ons te liggen. Zolang inflatie, energieprijzen en kapitaalmarktrentes hoog blijven, blijft de hypotheekrente waarschijnlijk een belangrijke rem op hoeveel Nederlandse huizenkopers kunnen lenen en wat zij maandelijks voor een woning kunnen betalen.
Deel dit artikel
Het bedrijf in dit artikel · ABN
ABN Amro Group NVLive koers · ABN
voorbeurs, slot gisterenKoers · ABN
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · ABN
ratio's & kwaliteitWat is het waard? · ABN
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -5,3% | 25,7% | 10,2× | € 24,96 | -14,0% |
| Basis | -0,3% | 27,7% | 12,7× | € 39,08 | -0,6% |
| Optimistisch | 4,7% | 29,7% | 15,2× | € 58,09 | +12,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -5,3% | 25,7% | 10,2× | € 22,38 | -9,4% |
| Basis | -0,3% | 27,7% | 12,7× | € 38,85 | +0,8% |
| Optimistisch | 4,7% | 29,7% | 15,2× | € 63,68 | +10,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -5,3% | 25,7% | 10,2× | € 17,05 | -5,8% |
| Basis | -0,3% | 27,7% | 12,7× | € 38,27 | +1,8% |
| Optimistisch | 4,7% | 29,7% | 15,2× | € 80,11 | +9,4% |
Startwaarden: omzetgroei -0,3% (analistenverwachting), nettomarge 27,7%, K/W 12,7×, dividend 3,2%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · ABN
agenda- 11 nov 2026Kwartaalcijfers (voorbeurs)
Samen bezitten we · ABN
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer van de redactie
- Olie daalt 2% maar de echte verlichting moet nog door de keten heen21 september 2026
- Bitcoin stijgt boven 85.000 dollar na een week met amper netto-instroom in fondsen21 september 2026
- Een tankerincident in Hormuz kan via een kleine kostenpost hard in de winst slaan21 september 2026
- Bessent koopt staatsleningen terug terwijl 5% rente de beurswaardering blijft knellen21 september 2026
- Dit Nederlandse aandeel zakt 12% onderuit, maar analisten zien 82% upside21 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $ABN zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger