Markt · 22 september 2026 · 4 min leestijd
Dit uraniumaandeel kan 96% omhoog knallen volgens Wall Street
Uranium is opnieuw een van de spannendste hoeken van de grondstoffenmarkt, maar NexGen Energy verkoopt voorlopig nauwelijks uranium. Het Canadese bedrijf bouwt namelijk nog aan Rook I, een enorme uraniummijn die pas richting 2030 volledig operationeel moet worden. Toch zijn analisten opvallend positief. Het gemiddelde koersdoel ligt op 19,29 dollar tegenover een koers van 9,80 dollar, goed voor bi
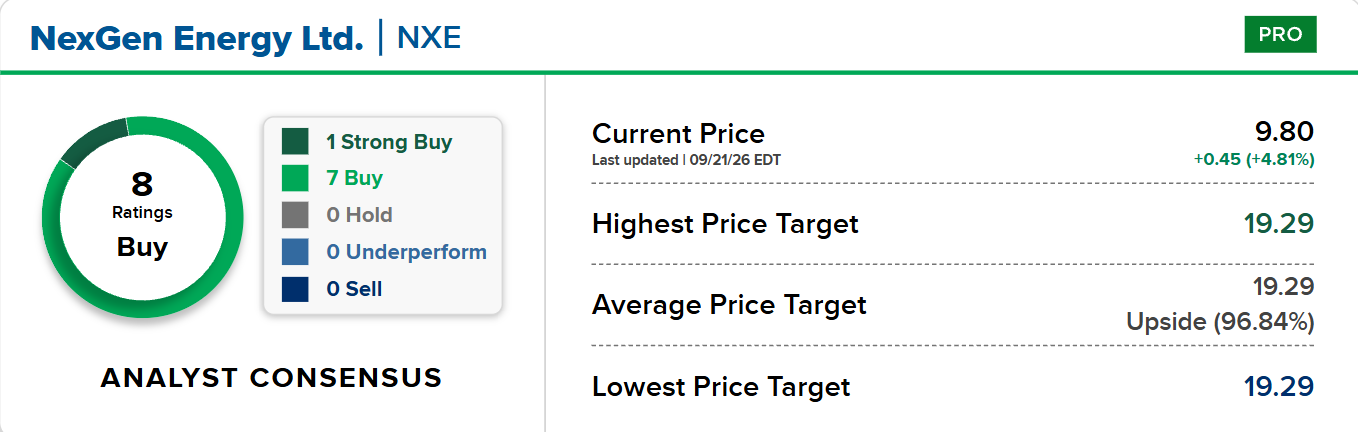
Uranium is opnieuw een van de spannendste hoeken van de grondstoffenmarkt, maar NexGen Energy verkoopt voorlopig nauwelijks uranium. Het Canadese bedrijf bouwt namelijk nog aan Rook I, een enorme uraniummijn die pas richting 2030 volledig operationeel moet worden. Toch zijn analisten opvallend positief. Het gemiddelde koersdoel ligt op 19,29 dollar tegenover een koers van 9,80 dollar, goed voor bijna 97 procent potentieel.
JPMorgan is iets voorzichtiger, maar startte deze week eveneens met een positief advies. De zakenbank geeft NexGen een Overweight rating en een koersdoel van 14 dollar. De reden zit vooral in de uitzonderlijke kwaliteit en schaal van Rook I.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Rook I kan een van de belangrijkste uraniummijnen worden
NexGen Energy is een uraniumontwikkelaar met activiteiten in Canada en draait momenteel vooral om Rook I. Het project moet uiteindelijk ongeveer 30 miljoen pond uranium per jaar produceren. Dat is een enorme hoeveelheid voor één mijn en zou NexGen volgens JPMorgan potentieel meer dan 10 procent van de markt kunnen geven.
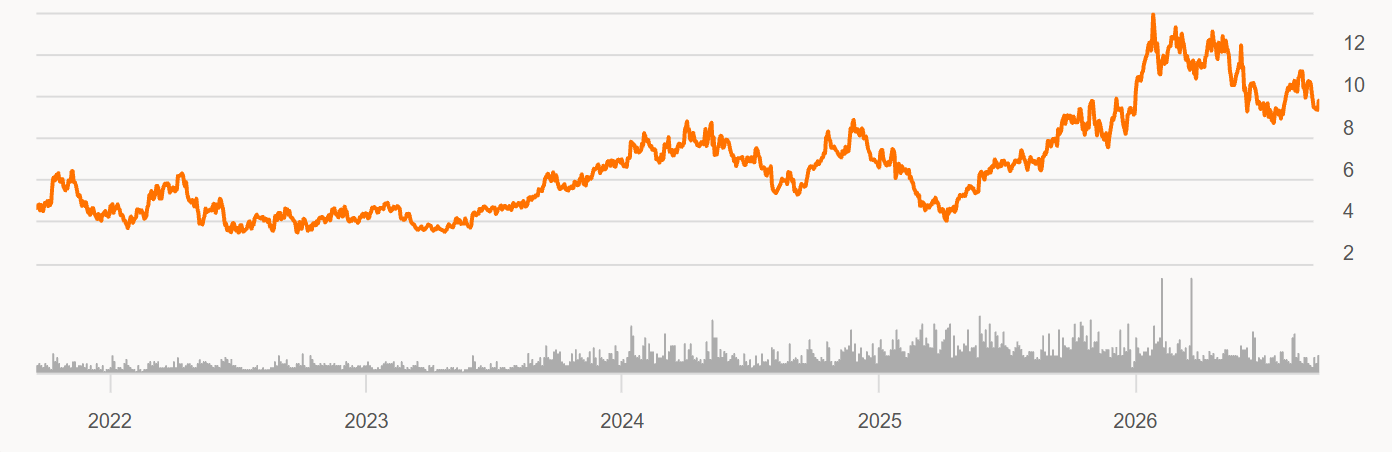
De aandelenkoers van NexGen Energy is verdubbeld over de afgelopen 5 jaar
De kwaliteit van het uranium is minstens zo belangrijk. JPMorgan wijst op een uraniumgehalte van meer dan 2 procent U3O8, wat uitzonderlijk hoog is vergeleken met veel andere projecten. Een hogere kwaliteit betekent dat relatief minder gesteente verwerkt hoeft te worden om dezelfde hoeveelheid uranium te produceren. Dat kan uiteindelijk leiden tot lagere productiekosten en aantrekkelijkere marges.
JPMorgan verwacht zelfs dat Rook I binnen de projecten die de bank wereldwijd volgt zowel het grootste productieprofiel als de laagste totale productiekosten kan hebben. Dat is belangrijk in een grondstoffenmarkt. Een producent met lage kosten kan ook winstgevend blijven wanneer de uraniumprijs tijdelijk terugvalt, terwijl duurdere mijnen dan sneller onder druk komen.
Een ander voordeel is dat Rook I volledig vergund is. Nieuwe mijnen kunnen jarenlang vastlopen door regelgeving, milieuprocedures en lokale weerstand. Volgens JPMorgan bevinden vergelijkbare uraniumprojecten zich vaak nog niet in die positie. NexGen heeft daarmee een belangrijke hindernis al genomen, al moet de daadwerkelijke bouw natuurlijk nog worden uitgevoerd.
Wall Street ziet tot 96 procent koerspotentieel
De analistenconsensus rond NexGen is opvallend positief. Alle acht analisten die het aandeel volgen geven een Buy of Strong Buy advies. Zeven adviseren Buy en één Strong Buy, terwijl er geen Hold of Sell advies tussen zit. Bij een koers van 9,80 dollar bedraagt het gemiddelde koersdoel volgens de beschikbare LSEG gegevens 19,29 dollar.
Dat betekent een theoretisch koerspotentieel van ongeveer 96,8 procent. JPMorgan zit daar met zijn koersdoel van 14 dollar duidelijk onder, maar ziet nog altijd tientallen procenten ruimte. Het verschil laat vooral zien hoeveel waarde analisten toekennen aan Rook I zodra het project dichter bij daadwerkelijke productie komt.
Interessant is dat het aandeel in 2026 slechts enkele procenten hoger staat. Beleggers lijken dus nog niet volledig vooruit te lopen op het optimistische scenario dat analisten schetsen. Dat heeft waarschijnlijk te maken met de lange periode tussen vandaag en de geplande voltooiing rond 2030. Een project kan economisch aantrekkelijk zijn, terwijl de beurs toch een flinke korting toepast vanwege de jaren die nog overbrugd moeten worden.
Daar komt bij dat NexGen volgens JPMorgan nog extra mogelijkheden heeft rond Rook I. Wanneer omliggende uraniumvoorraden later aan het mijnplan worden toegevoegd, kan de levensduur mogelijk tientallen jaren bedragen. De waarde zit dus niet uitsluitend in de geplande productie van de eerste fase, maar ook in hoeveel uranium uiteindelijk economisch uit het bredere gebied kan worden gewonnen.
Het grootste risico zit tussen vandaag en 2030
Het aantrekkelijke verhaal heeft één duidelijke zwakke plek: Rook I moet nog gebouwd worden. Grote mijnprojecten kunnen te maken krijgen met hogere bouwkosten, vertragingen, financieringsproblemen en technische tegenvallers. Hoe verder de verwachte productie in de toekomst ligt, hoe meer tijd er bestaat voor zulke problemen om op te duiken.
Ook de uraniumprijs blijft belangrijk. De lage verwachte productiekosten bieden NexGen bescherming, maar de uiteindelijke waarde van Rook I blijft afhankelijk van wat afnemers voor uranium willen betalen. Een sterke nucleaire markt kan de toekomstige kasstromen enorm verhogen, terwijl een lagere uraniumprijs precies het tegenovergestelde doet.
JPMorgan vindt die verhouding momenteel aantrekkelijk. Het project is volgens de bank van hoge kwaliteit, volledig vergund en goed ondersteund door financiers. Bovendien zouden de lage kosten NexGen minder gevoelig maken voor bewegingen in de uraniumprijs dan sommige andere uraniumontwikkelaars.
Voor mij is dat ook de interessantste manier om naar NexGen te kijken. Dit is nog geen volwassen mijnbouwer waarvan beleggers simpelweg omzet, winst en vrije kasstroom kunnen vergelijken. De beurs probeert vandaag een mijn te waarderen die pas over enkele jaren op grote schaal uranium moet produceren. Naarmate Rook I dichter bij productie komt en NexGen belangrijke bouwdoelen haalt, kan een deel van die onzekerheidskorting verdwijnen. Precies daarin zit de kans die JPMorgan en de rest van Wall Street momenteel zien.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''
Deel dit artikel
Het bedrijf in dit artikel · JPM
JPMorgan Chase & CoLive koers · JPM
openKoers · JPM
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · JPM
ratio's & kwaliteitWat is het waard? · JPM
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -0,4% | 32,9% | 11,2× | $ 248,42 | -8,5% |
| Basis | 4,6% | 34,9% | 14× | $ 381,54 | +5,3% |
| Optimistisch | 9,6% | 36,9% | 16,8× | $ 556,88 | +19,3% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -0,4% | 32,9% | 11,2× | $ 246,44 | -4,7% |
| Basis | 4,6% | 34,9% | 14× | $ 417,45 | +5,7% |
| Optimistisch | 9,6% | 36,9% | 16,8× | $ 668,93 | +16,0% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -0,4% | 32,9% | 11,2× | $ 241,55 | -1,7% |
| Basis | 4,6% | 34,9% | 14× | $ 522,71 | +6,0% |
| Optimistisch | 9,6% | 36,9% | 16,8× | $ 1.057,87 | +13,6% |
Startwaarden: omzetgroei 4,6% (analistenverwachting), nettomarge 34,9%, K/W 14×, dividend 1,7%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · JPM
agenda- 13 okt 2026Kwartaalcijfers (voorbeurs)
- 6 okt 2026Ex-dividend
Samen bezitten we · JPM
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer van de redactie
- Dit kan een investering van €1.000 in Nebius in 2027 waard zijn22 september 2026
- Trump noemt AI voortaan superintelligentie maar de beurs wil winst22 september 2026
- Dit Nederlandse aandeel is spotgoedkoop en keert ruim 5% dividend uit22 september 2026
- Dit Nederlandse aandeel zakt 7% en dit is de echte reden22 september 2026
- Adyen aandeel staat 36% lager: Wall Street ziet 82% herstel naar €1.60022 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $JPM zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger