Wall Street ziet nieuw potentieel voor dit afgestrafte e-commerce-aandeel
In het kort:
Dit aandeel krijgt opnieuw aandacht door Wall Street nadat Stifel het aandeel op kopen zette met 20% opwaarts potentieel.
De laatste kwartaalcijfers blijven sterk: 34% omzetgroei, ruim 100 miljard dollar GMV en 15% vrije kasstroommarge.
De waardering is stevig, waardoor beleggers vooral moeten letten op groei, marges en bewijs dat AI echt geld oplevert.
Shopify is zo'n aandeel waarbij ik altijd twee gedachten tegelijk heb. Aan de ene kant is dit een van de sterkste infrastructuurbedrijven achter online handel. Aan de andere kant is de koers vaak zo duur dat elk groeiverhaal bijna perfect moet blijven. Juist daarom vind ik de nieuwe AI-motor interessant, maar ook gevaarlijk voor beleggers die alleen naar het koersdoel kijken.
Shopify AI-potentieel krijgt een nieuwe motor
Stifel verhoogde het advies voor Shopify van houden naar kopen en zette het koersdoel op 150 dollar. Dat lag rond 20% boven de slotkoers van maandag. De reden is niet alleen dat Shopify harder groeit dan de brede e-commercemarkt, maar vooral dat agentic commerce een nieuwe groeilaag kan worden.
Lees ook: Miljardair verkoopt Sandisk: dit AI-aandeel koopt hij nu massaal
Agentic commerce betekent dat AI-agenten namens consumenten of bedrijven producten kunnen zoeken, vergelijken en uiteindelijk kopen. Als dat kanaal serieus wordt, moeten webwinkels technisch klaarstaan om door zulke agenten gevonden en gebruikt te worden. Shopify zit precies op die plek: niet aan de voorkant als hippe AI-app, maar als betaal- en winkelinfrastructuur erachter.
Agentic commerce kan de nieuwe groeimotor worden voor Shopify:
Wat Shopify eigenlijk doet
Shopify helpt ondernemers en grotere merken om online en offline te verkopen. Denk aan webshops, betalingen, kassasystemen, marketingtools, verzendoplossingen en steeds vaker ook diensten voor grote ondernemingen. Het bedrijf verdient geld via abonnementen, maar vooral via merchant services: betalingen, transacties en aanvullende diensten die meegroeien met de omzet van zijn klanten.
Lees ook: Nederlandse pensioenfondsen verloren tot 3,9%: moet Nederland zich zorgen maken?
Dat maakt Shopify anders dan een gewone webwinkel. Het verkoopt niet zelf de tas, sneaker of gadget, maar verdient aan de digitale gereedschapskist waarmee duizenden merken dat doen. Wie breder naar softwareaandelen kijkt, ziet hetzelfde patroon vaker: de aantrekkelijkste bedrijven zijn vaak niet de luidste AI-namen, maar de platforms waar klanten moeilijk vanaf komen.
De cijfers zijn sterker dan de koers doet vermoeden
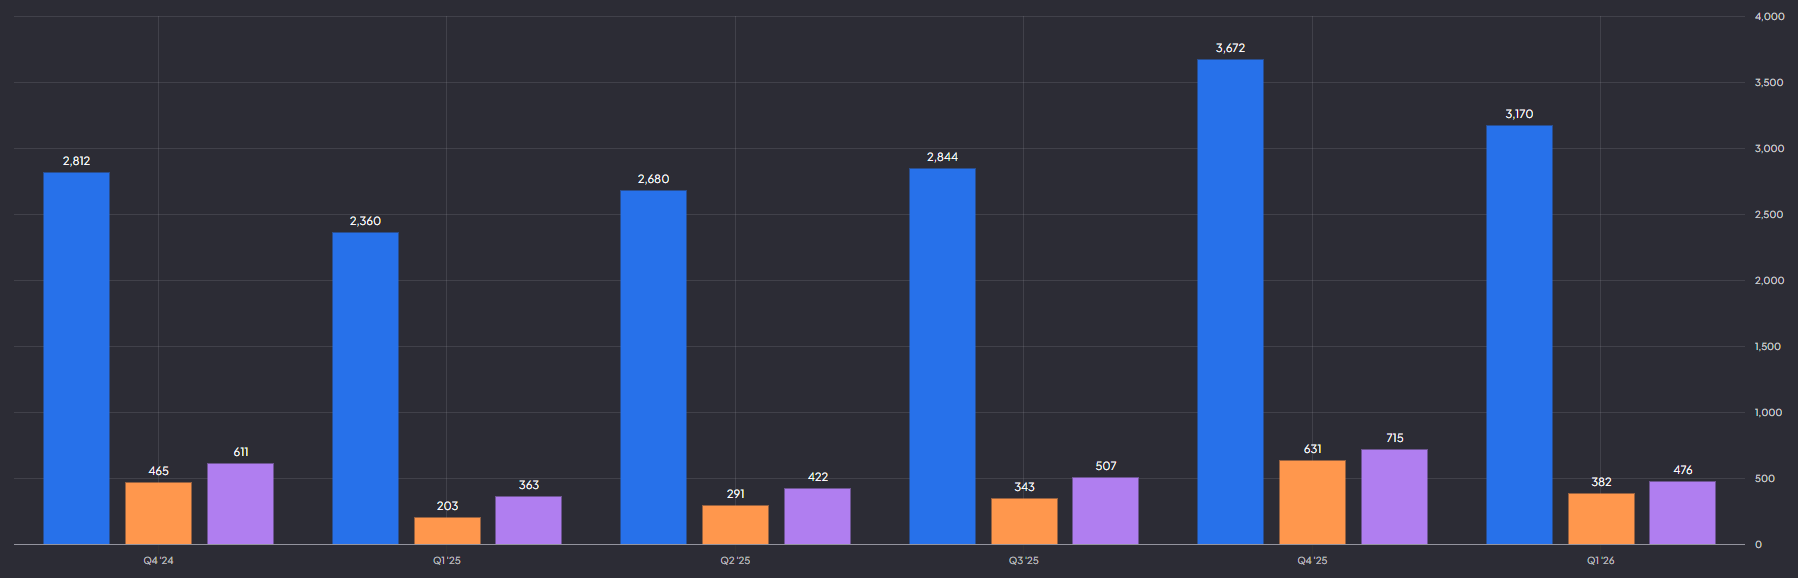
De meest recente kwartaalcijfers laten zien waarom Wall Street Shopify blijft volgen. In het eerste kwartaal van 2026 steeg de omzet met 34% naar 3,17 miljard dollar. Het bruto handelsvolume, de totale waarde van alle verkochte goederen via het platform, kwam uit boven 100 miljard dollar. Dat was 35% meer dan een jaar eerder.
Ook de winstgevendheid beweegt de goede kant op. De brutowinst steeg met 32% naar 1,55 miljard dollar, de operationele winst kwam uit op 382 miljoen dollar en de vrije kasstroom bedroeg 476 miljoen dollar. De vrije kasstroommarge bleef 15%. Dat laatste vind ik belangrijk, omdat het laat zien dat Shopify niet alleen groei koopt met steeds hogere kosten.
Shopify kwartaalomzet, operationele winst en vrije kasstroom:
Toch reageerde de markt dit jaar terughoudend. Het aandeel stond in 2026 ruim 20% lager. Dat komt vooral doordat de verwachtingen hoog lagen en de outlook voor het tweede kwartaal op omzetgroei in de hoge twintig procenten wees. Voor bijna elk bedrijf zou dat uitstekend zijn. Voor Shopify is het vooral een test of de groeipremie nog gerechtvaardigd blijft.
De waardering laat weinig ruimte voor teleurstelling
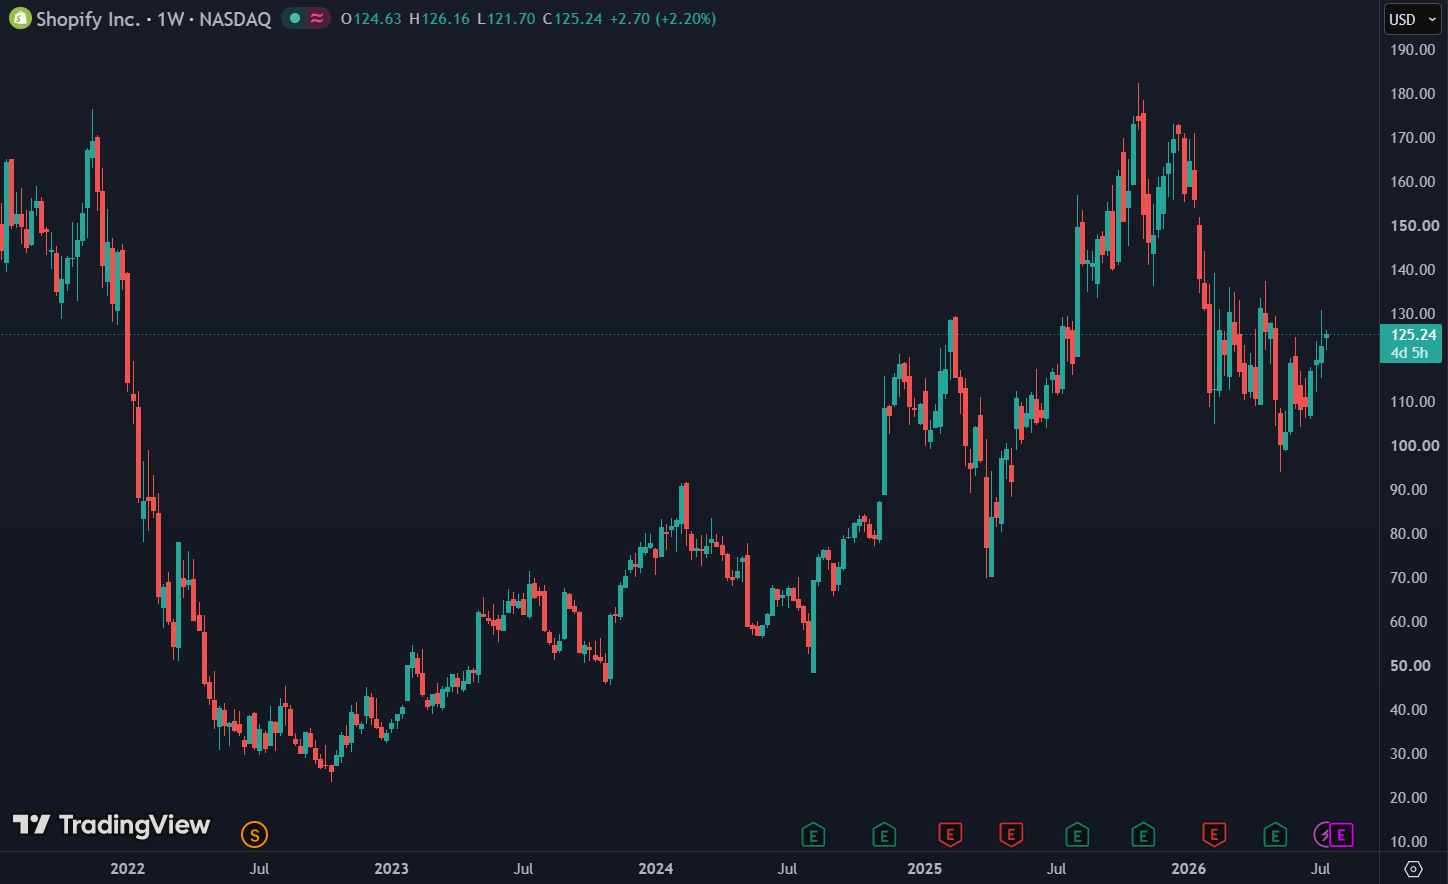
Daar zit voor mij de kern. Shopify is operationeel sterk, maar het aandeel is niet goedkoop. Rond de recente koers lag de beurswaarde rond 159 miljard dollar. De forward koers-winstverhouding schommelde rond 65 en de omzetmultiple lag grofweg boven 10 keer de verwachte omzet. Ook op vrije kasstroom blijft de multiple hoog.
Shopify handelt aan een forward P/E van 65:
Dat hoeft geen probleem te zijn zolang Shopify omzetgroei, marktaandeelwinst en margeverbetering tegelijk levert. Maar het betekent wel dat agentic AI niet alleen een mooi verhaal mag blijven. Beleggers moeten uiteindelijk kunnen zien dat AI-agenten extra verkeer, hogere conversie of meer transacties opleveren. Anders wordt de AI-premie kwetsbaar.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Waarom dit aandeel toch op de lijst van Wall Street staat
Ik zou Shopify niet afschrijven omdat het aandeel duur is. Sterke platformbedrijven lijken zelden goedkoop op de momenten dat ze echt goed draaien. Wat mij vooral aanspreekt, is dat de groei breed gedragen is: geografisch, bij verschillende soorten klanten en via meerdere verkoopkanalen. Dat is gezonder dan groei die volledig leunt op één hype.
De lat blijft hoog, maar ik ben op lange termijn bullish over Shopify. Het bedrijf wint marktaandeel, vergroot zijn ecosysteem en kan de vrije kasstroom verder laten groeien. De waardering maakt het aandeel gevoelig voor tegenvallers, maar na de koersdaling wegen de structurele groeikansen zwaarder voor geduldige beleggers.
Wat beleggers moeten weten:
Waarom is agentic AI belangrijk voor Shopify?
Omdat AI-agenten mogelijk een nieuw verkoopkanaal worden. Shopify kan webwinkels helpen om daarin snel mee te doen.
Zijn de laatste cijfers sterk genoeg?
Ja, de omzetgroei van 34%, ruim 100 miljard dollar GMV en 15% vrije kasstroommarge wijzen op sterke uitvoering.
Wat is het grootste risico voor beleggers?
De waardering. Als groei of marges vertragen, kan de hoge multiple snel onder druk komen te staan.
Lees ook
- Reken mee wat de overname van ARC voor 16,5 miljard dollar per aandeel Shell aan vrije kasstroom moet opleveren26 september 2026 · Van de redactie
- Stilletjes bouwt de Vanguard FTSE All-World ETF met 3.784 aandelen aan een weddenschap op een handvol Amerikaanse techreuzen26 september 2026 · Van de redactie
- The Trade Desk koopt voor 78 miljoen dollar eigen aandelen in en toch is dat niet genoeg om de aandelenbeloning te dekken26 september 2026 · Van de redactie
- Achter de omzetverdubbeling van Nvidia schuilt een datacentermotor die vrijwel alles alleen moet dragen26 september 2026 · Van de redactie
- Er kruipt een addertje door het recordkwartaal van Apple en het heet tariefteruggaaf26 september 2026 · Van de redactie