SpaceX is hard gedaald: kan het aandeel in 2027 bijna verdubbelen?
In het kort Het aandeel SpaceX is sinds de beursgang fors gedaald door afnemend enthousiasme, zorgen over de hoge waardering en onzekerheid rond Starship en mogelijke insiderverkopen. Starlink en Starship blijven de belangrijkste groeimotoren: succes hiervan kan de omzet en winst op lange termijn…
In het kort
Het aandeel SpaceX is sinds de beursgang fors gedaald door afnemend enthousiasme, zorgen over de hoge waardering en onzekerheid rond Starship en mogelijke insiderverkopen.
Starlink en Starship blijven de belangrijkste groeimotoren: succes hiervan kan de omzet en winst op lange termijn sterk vergroten, maar vereist hoge investeringen.
Analisten zien gemiddeld koerspotentieel richting 225 dollar, al blijft SpaceX een risicovol aandeel waarbij de hoge waardering alleen houdbaar is als de verwachte groei wordt gerealiseerd.
Het aandeel SpaceX is sinds de beursgang van 12 juni flink teruggevallen. De introductieprijs bedroeg 135 dollar en op de eerste handelsdag sloot het aandeel op 160,95 dollar. Inmiddels noteert SpaceX rond 118 dollar, terwijl de koers kort na de beursgang nog een hoogste stand van 225,64 dollar bereikte. Daarmee is inmiddels bijna de helft van de piekwaarde verdwenen.
Aandeelkoers Space X
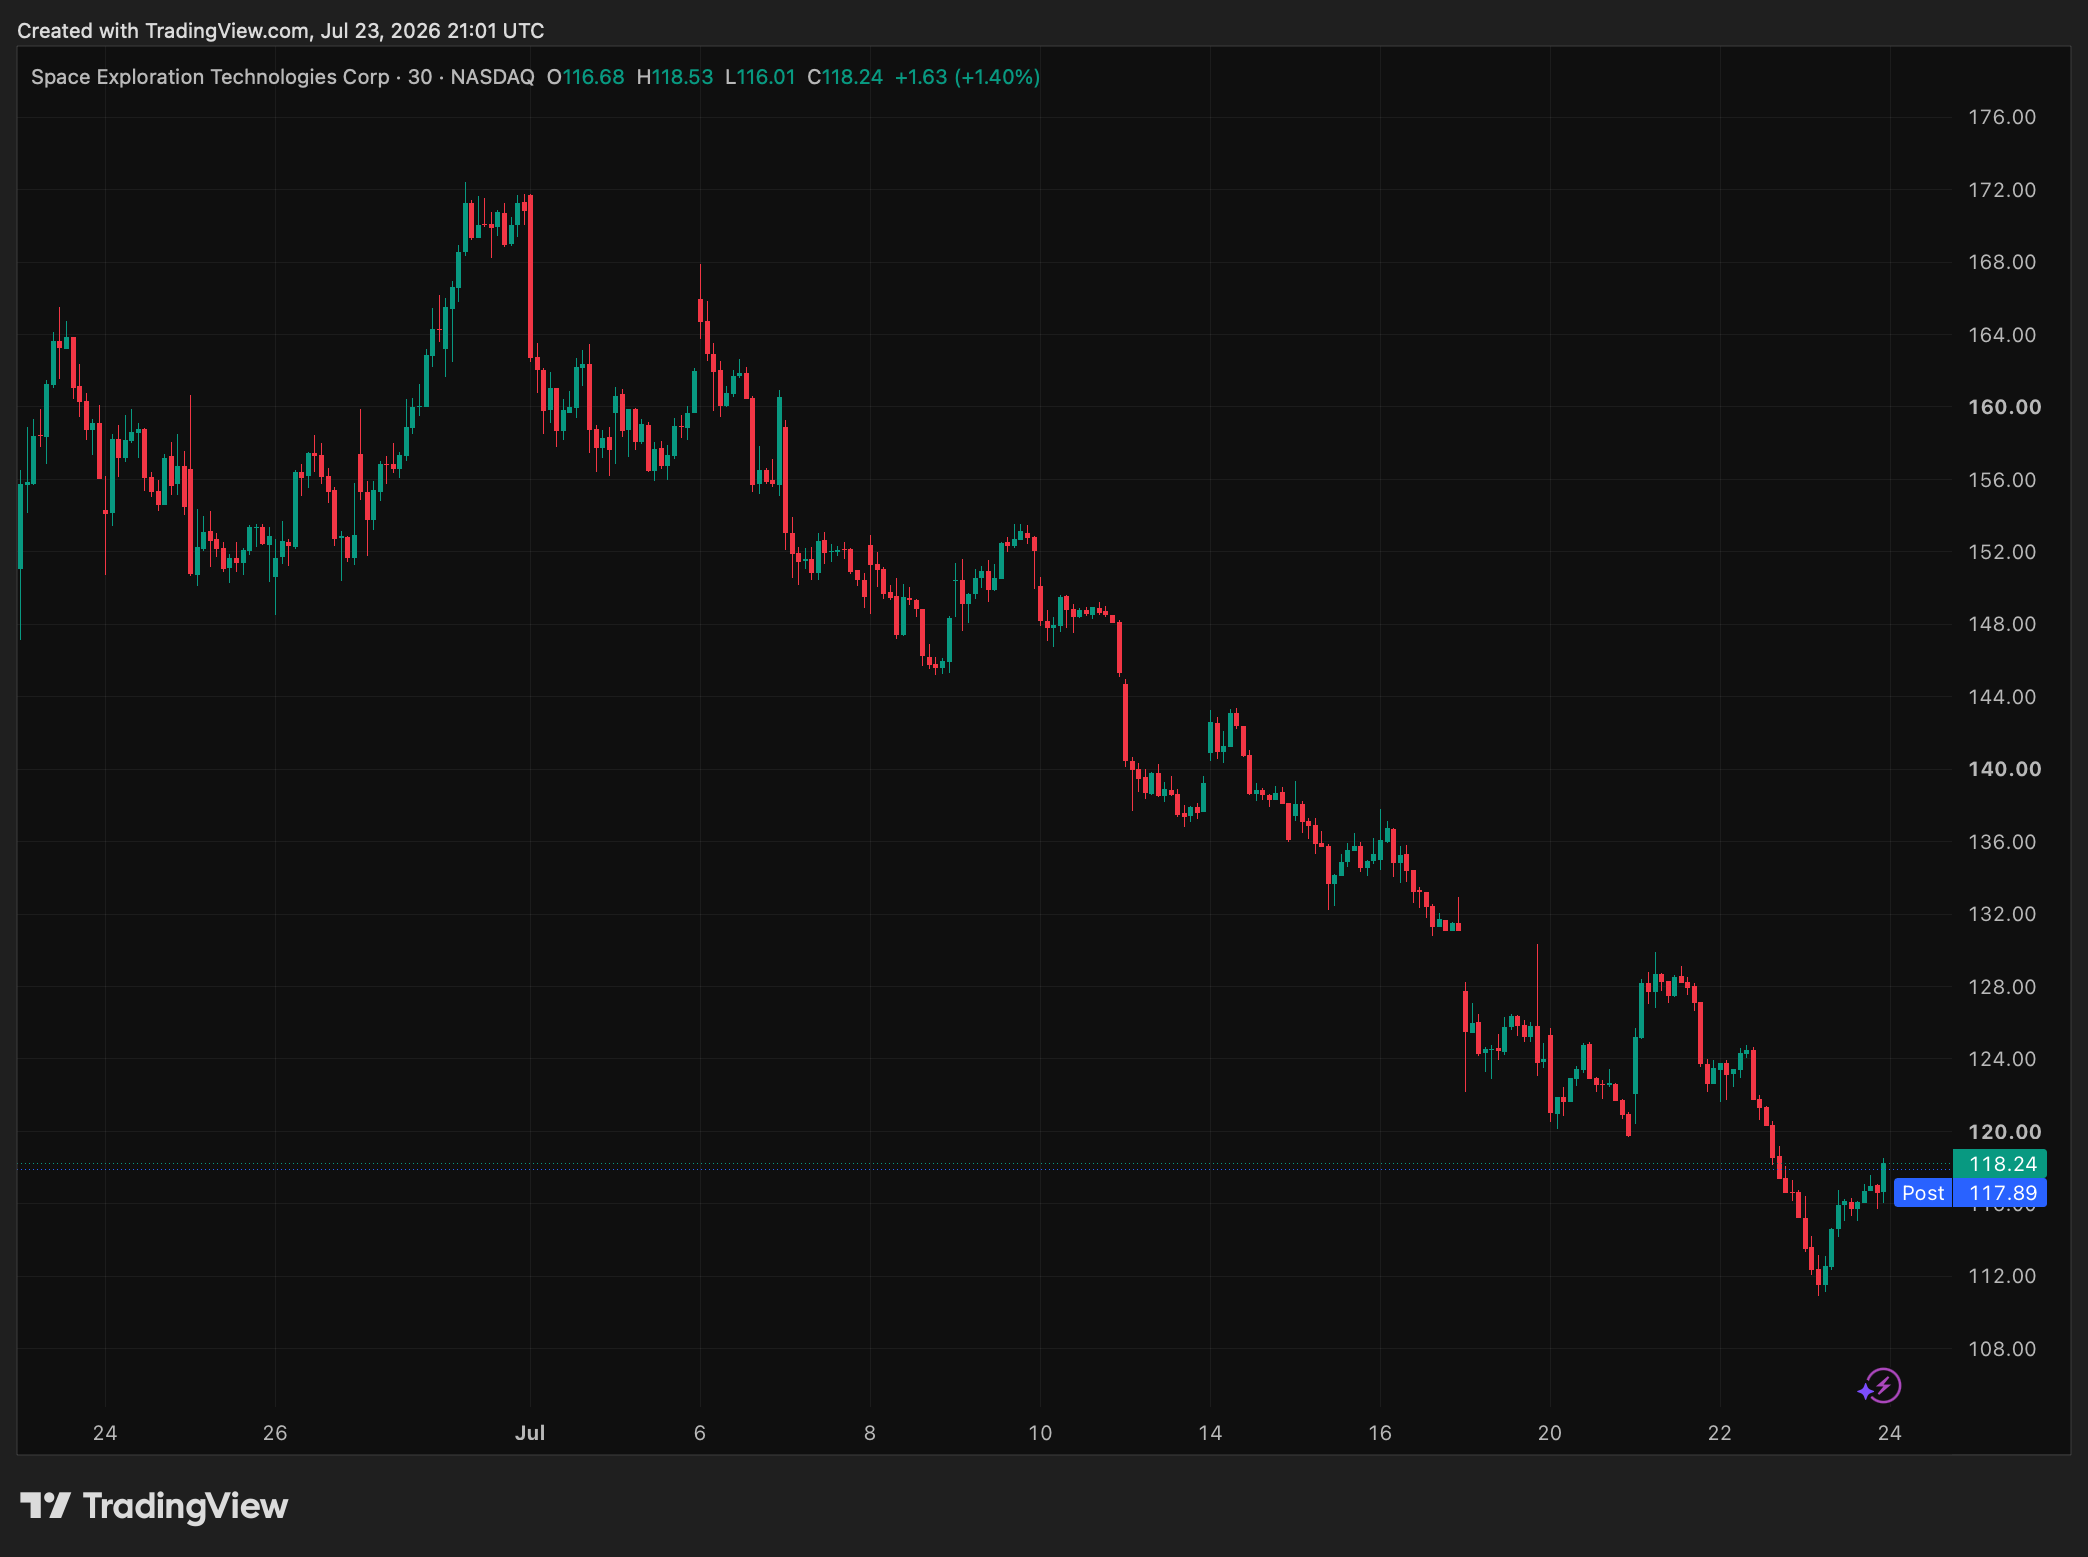
De daling lijkt niet door één afzonderlijke tegenvaller te zijn veroorzaakt. De eerste euforie rond de recordbeursgang is afgezwakt, technologieaandelen kwamen breder onder druk te staan en beleggers maken zich zorgen over de hoge waardering en toekomstige aandelenverkopen door insiders. Ook het afblazen van een belangrijke Starship-test op 16 juli zorgde tijdelijk voor extra onzekerheid.
De eerste beursgekte is verdwenen
SpaceX haalde bij zijn beursgang tientallen miljarden dollars op en werd direct een van de waardevolste beursbedrijven ter wereld. Het aandeel steeg op de eerste handelsdag met ongeveer 19 procent, doordat beleggers massaal blootstelling wilden aan Starlink, herbruikbare raketten en de toekomstige mogelijkheden van Starship.
Na die eerste koerssprong begon het enthousiasme echter af te nemen. Beleggers realiseerden zich opnieuw dat SpaceX nog niet structureel winstgevend is en enorme bedragen moet blijven investeren in raketten, satellieten en nieuwe infrastructuur. Bij een beurswaarde van ongeveer 1,5 biljoen dollar moet het bedrijf jarenlang uitzonderlijk snel groeien om de huidige waardering te rechtvaardigen.
De mogelijke verkoop van extra aandelen door medewerkers en vroege investeerders vormt eveneens een risico. Wanneer meer stukken vrij verhandelbaar worden, kan het beschikbare aanbod stijgen en kan tijdelijk extra verkoopdruk ontstaan.
Starship blijft essentieel voor het groeiverhaal
Een andere tegenvaller kwam op 16 juli, toen SpaceX een geplande Starship-test vlak voor de lancering moest afbreken. Enkele motoren van de Super Heavy-raket werden niet correct gestart, waarna het geautomatiseerde systeem de lancering stopzette.
Een uitgestelde test hoeft op lange termijn geen groot probleem te zijn, omdat vertragingen bij complexe ruimtevaartprogramma’s gebruikelijk zijn. Toch is Starship belangrijk voor de toekomstige waardering van SpaceX. Het systeem moet uiteindelijk grotere aantallen Starlink-satellieten lanceren, maanmissies ondersteunen en de kosten per lancering verder verlagen.
Wanneer Starship sneller betrouwbaar en herbruikbaar wordt, kan SpaceX zijn satellietnetwerk goedkoper uitbreiden en nieuwe commerciële activiteiten openen. Blijven de vertragingen en technische problemen zich opstapelen, dan kan het langer duren voordat de enorme investeringen voldoende rendement opleveren.
Lees ook: Saab stijgt hard na recordkwartaal en nieuwe Gripen-deal
Analisten zien een koers van 225 dollar
Ondanks de recente koersdaling blijven veel analisten positief. De mediaan van de gevolgde koersdoelen ligt rond 225 dollar per aandeel. Vanaf de huidige koers van ongeveer 118 dollar zou dat neerkomen op een potentieel rendement van ongeveer 90 procent in de komende twaalf maanden.
Een koers van 225 dollar zou SpaceX opnieuw dicht bij zijn eerdere record brengen. Het koersdoel is vooral gebaseerd op verdere groei bij Starlink, een hoger aantal lanceringen en de verwachting dat SpaceX uiteindelijk een belangrijke rol kan spelen binnen communicatie, defensie en mogelijk infrastructuur voor kunstmatige intelligentie.
Het koersdoel is echter geen garantie. De voorspellingen lopen uitzonderlijk sterk uiteen. Sommige analisten zien veel grotere stijgingsmogelijkheden, terwijl voorzichtigere waarderingen ver onder de huidige beurskoers liggen. Die enorme spreiding laat vooral zien hoe moeilijk het bedrijf op dit moment te waarderen is.
Analisten rekenen op explosieve groei
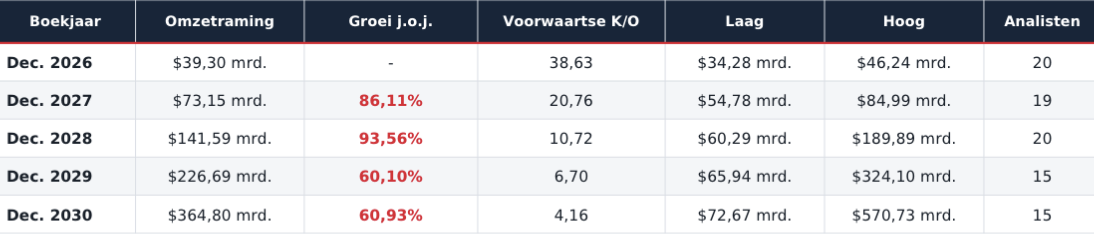
De verwachtingen voor SpaceX zijn bijzonder hoog. Analisten ramen de omzet voor 2026 op ongeveer 39,3 miljard dollar, waarna die volgens de consensus kan stijgen naar 73,2 miljard dollar in 2027 en 141,6 miljard dollar in 2028. Richting 2030 wordt zelfs gerekend op een omzet van bijna 365 miljard dollar.
Omzetverwachtingen Space X analisten
Ook de winst per aandeel moet sterk toenemen. De gemiddelde raming loopt op van 0,20 dollar in 2026 naar 0,90 dollar in 2027, 4,69 dollar in 2028 en 11,35 dollar in 2030. Daardoor zou de voorwaartse koers-winstverhouding snel dalen, maar alleen wanneer SpaceX deze uitzonderlijk hoge groei daadwerkelijk waarmaakt.
Winstverwachtingen Space X analisten
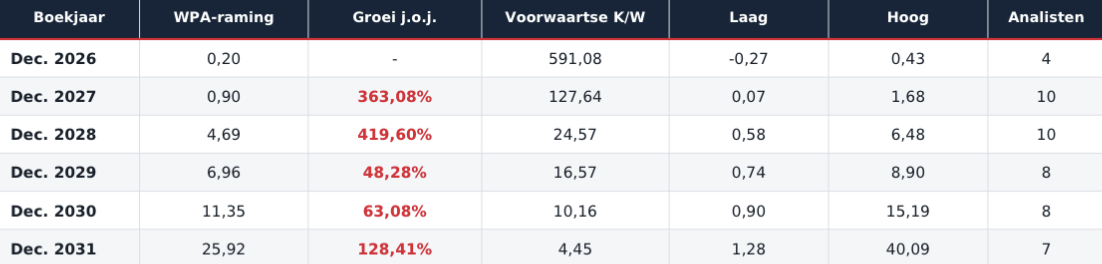
De grote verschillen tussen de hoogste en laagste ramingen laten bovendien zien hoeveel onzekerheid er nog bestaat. Analisten zijn duidelijk positief over de langetermijnkansen, maar de huidige waardering rust vooral op groeiverwachtingen die nog volledig moeten worden bewezen.
Starlink moet steeds belangrijker worden
Starlink vormt waarschijnlijk de meest voorspelbare inkomstenbron van SpaceX. Het satellietnetwerk verkoopt internetverbindingen aan consumenten, bedrijven, luchtvaartmaatschappijen, schepen en overheden.
Naarmate het aantal gebruikers groeit, kan SpaceX meer terugkerende abonnementsinkomsten genereren. Dat is aantrekkelijker dan uitsluitend afhankelijk zijn van afzonderlijke raketlanceringen en overheidscontracten.
SpaceX heeft daarnaast het voordeel dat het zijn eigen satellieten kan lanceren. Daardoor zijn de kosten lager en kan het netwerk sneller worden uitgebreid dan bij concurrenten die capaciteit bij externe raketbedrijven moeten inkopen.
Toch vraagt de uitbreiding van Starlink voortdurend nieuwe investeringen. Satellieten moeten regelmatig worden vervangen en de onderneming heeft steeds meer grondstations, spectrum en lanceercapaciteit nodig.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
De waardering blijft het grootste risico
De koers is sterk gedaald, maar dat betekent niet automatisch dat SpaceX goedkoop is. Het bedrijf is nog altijd ongeveer 1,5 biljoen dollar waard en maakt hoge kosten om Starship, Starlink en andere projecten te ontwikkelen.
Beleggers betalen daardoor vooral voor de winsten die SpaceX mogelijk over vele jaren kan behalen. Wanneer de groei van Starlink vertraagt, lanceringen worden uitgesteld of nieuwe projecten duurder worden, kan het aandeel opnieuw stevig dalen.
Daar staat tegenover dat SpaceX beschikt over technologie, infrastructuur en schaal die concurrenten moeilijk kunnen kopiëren. Het bedrijf heeft een leidende positie in commerciële lanceringen en kan zijn raketten, satellieten en communicatienetwerk met elkaar combineren.
Kan SpaceX in 2027 weer op 225 dollar staan?
Een herstel naar 225 dollar is mogelijk wanneer SpaceX de komende kwartalen sterke groei laat zien, Starship belangrijke technische mijlpalen behaalt en Starlink meer winstgevende klanten aantrekt. De koersdaling heeft de verhouding tussen potentieel rendement en risico in ieder geval aantrekkelijker gemaakt dan direct na de beursgang.
Tegelijkertijd blijft dit een zeer speculatief aandeel. De waardering is hoog, het bedrijf investeert enorme bedragen en de toekomst hangt af van projecten die technisch ingewikkeld en kapitaalintensief zijn.
Voor beleggers die vertrouwen hebben in de langetermijnvisie van SpaceX kan de terugval interessant zijn. Zij moeten alleen bereid zijn om forse koersschommelingen te accepteren en mogelijk langer dan twaalf maanden te wachten op een herstel.
Het koersdoel van 225 dollar laat zien hoeveel potentieel analisten nog zien. De recente daling maakt echter ook duidelijk dat de markt niet langer uitsluitend naar de indrukwekkende ambities kijkt, maar steeds kritischer beoordeelt hoeveel groei nodig is om de enorme beurswaarde te rechtvaardigen.
Lees ook
- Besi boekt 293 miljoen euro aan orders terwijl de omzet daaruit nog helemaal moet komen26 september 2026 · Van de redactie
- Nog nooit zette Tesla zoveel energieopslag neer en juist nu moet die groei ook vrije kas worden26 september 2026 · Van de redactie
- Bijna niemand kijkt naar de solvabiliteit die a.s.r. inzet voor Bovemij terwijl die kapitaalbuffer maar één keer kan worden gebruikt26 september 2026 · Van de redactie
- Realty Income betaalt bouwgeld al tijdens de bouw uit terwijl de huur pas na de sleuteloverdracht begint26 september 2026 · Van de redactie
- NN haalt een sterke marge op schadeverzekeringen en toch kan één zwaar stormseizoen een flink deel daarvan opslokken26 september 2026 · Van de redactie