S&P 500 lijkt opvallend rustig, maar dit signaal bereikt het hoogste niveau sinds 2000
Wall Street lijkt kalm, maar een zeldzaam signaal binnen de S&P 500 staat op het hoogste niveau sinds 2000. Beleggers zien steeds grotere verschillen tussen winnaars en verliezers.
In het kort:
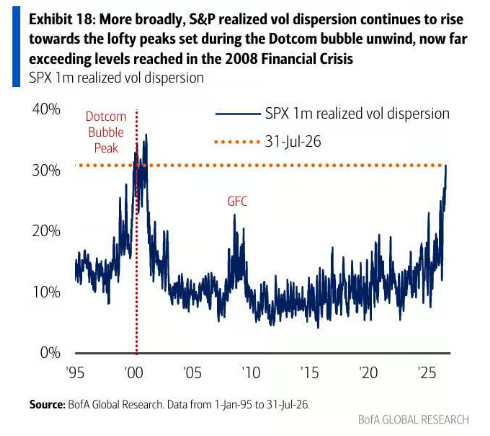
De gerealiseerde volatiliteitsdispersie binnen de S&P 500 is opgelopen tot niveaus die sinds de dotcombubbel niet meer zijn gezien en ligt inmiddels duidelijk boven de piek rond de financiële crisis van 2008.
De index zelf oogt opvallend rustig, maar onder de oppervlakte bewegen individuele aandelen steeds heftiger en vaker in tegengestelde richtingen.
Dit is geen automatisch crashesignaal, maar het vergroot wel het belang van aandelenselectie en laat zien dat de rustige S&P 500 een steeds onrustiger markt maskeert.
De S&P 500 lijkt op het eerste gezicht opmerkelijk kalm. Tegelijkertijd gebeurt onder de motorkap iets dat veel uitzonderlijker is: de verschillen in volatiliteit tussen individuele aandelen zijn opgelopen tot niveaus die bijna 35 jaar niet meer zijn gezien.
Een grafiek van BofA Global Research maakt die ontwikkeling zichtbaar. De éénmaands gerealiseerde volatiliteitsdispersie van de S&P 500 ligt rond 30%. Daarmee bevindt de maatstaf zich ver boven de niveaus tijdens de financiële crisis van 2008 en dicht bij de extreme uitslagen rond het uiteenspatten van de dotcombubbel. De boodschap is opvallend: de index kan rustig ogen terwijl de aandelen waaruit die index bestaat juist steeds wilder bewegen.
Wat volatiliteitsdispersie eigenlijk vertelt
Volatiliteitsdispersie meet grofweg hoeveel individuele aandelen van elkaar en van de brede index afwijken. Bij een lage dispersie bewegen veel aandelen relatief sterk dezelfde kant op. Bij een hoge dispersie ontstaan juist grote verschillen tussen winnaars en verliezers. De officiële gerealiseerde dispersie-indices van S&P Dow Jones Indices vergelijken daarvoor onder meer de bewegingen van individuele S&P 500-aandelen met die van de index zelf.
Dat onderscheid is belangrijk. Een belegger die alleen naar de VIX of de dagelijkse beweging van de S&P 500 kijkt, kan momenteel de indruk krijgen dat Wall Street relatief rustig is. Maar doordat aandelen steeds minder synchroon bewegen, kunnen forse stijgingen in het ene aandeel worden gecompenseerd door forse verliezen elders. Daardoor blijft de index stabiel terwijl de portefeuille van een individuele belegger aanzienlijk meer volatiliteit kan ervaren.
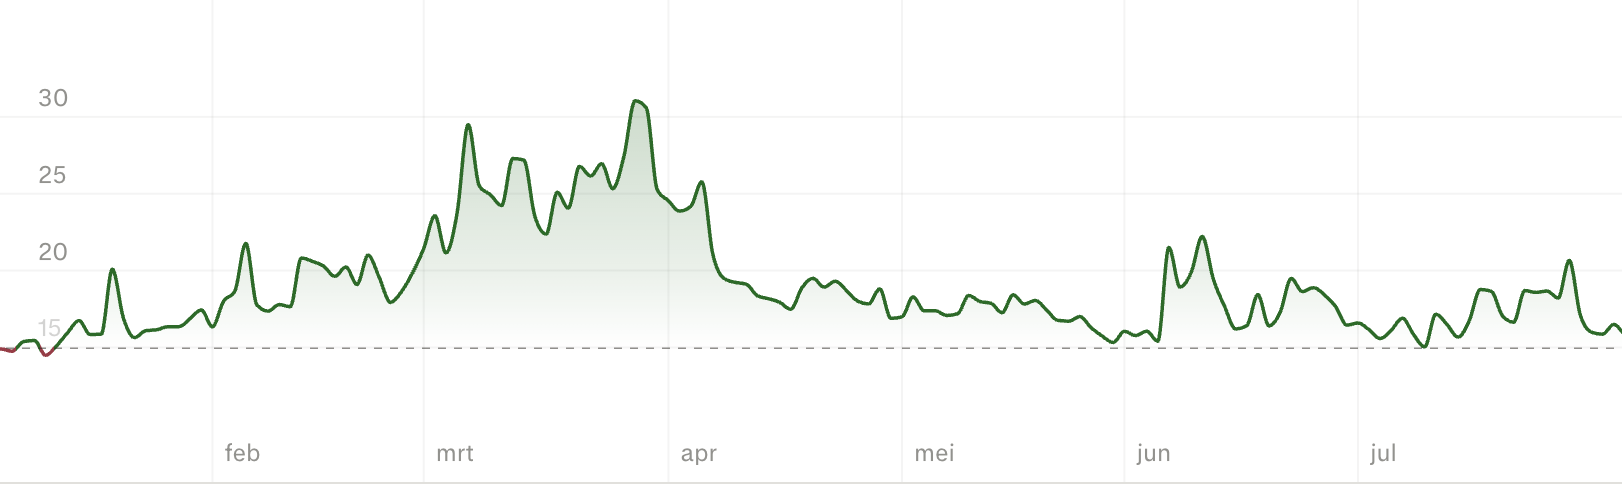
Cboe zag die trend al eerder versnellen. De forward-looking S&P 500 Dispersion Index bereikte in juli een zesjaars hoogtepunt van ongeveer 47%, terwijl de VIX rond 15 bleef hangen. Normaal gesproken loopt dispersie rond kwartaalcijfers op en neemt die daarna weer af, maar volgens Cboe bleef de maatstaf dit jaar opvallend sterk.
VIX dit jaar:
Microsoft omhoog, Tesla omlaag: de index verbergt de strijd
De huidige cijferperiode laat precies zien hoe extreem de verschillen zijn geworden. Microsoft steeg na zijn resultaten ongeveer 16%, terwijl Tesla na cijfers circa 15% verloor. Vrijwel alle grote Amerikaanse technologiebedrijven die inmiddels resultaten hebben gepubliceerd, bewogen na hun cijfers harder dan de optiemarkt vooraf had ingeprijsd.
Dat is een totaal andere markt dan een omgeving waarin rente, inflatie of een recessieschok vrijwel alle aandelen tegelijkertijd dezelfde kant op stuurt. Nu worden ondernemingen veel harder afzonderlijk afgerekend op winstgroei, AI-investeringen, marges, kasstroom en vooruitzichten.
Ook binnen technologie vindt een grote herschikking plaats. Chipbedrijven hebben recent sterke bewegingen laten zien, terwijl delen van software en andere megacaps juist een afwijkend koerspatroon vertonen. Cboe wees erop dat extreme bewegingen bij halfgeleiders een belangrijke rol hebben gespeeld in de rotatie tussen groei- en waardeaandelen.
Waarom de vergelijking met de dotcombubbel ongemakkelijk is
De historische vergelijking springt vooral in het oog omdat een vergelijkbare divergentie rond 2000 zichtbaar was. Bank of America waarschuwde al in juli dat het verschil tussen volatiliteit van individuele aandelen en die van de brede index in de buurt kwam van dotcom-extremen. Inmiddels meldde de bank dat de Amerikaanse aandelendispersie naar het hoogste niveau in bijna 35 jaar is gestegen.
Daar komt bij dat de verschillen binnen de technologiesector eerder dit jaar al uitzonderlijk waren. Het rendementsgat tussen de sterkste en zwakste groepen technologieaandelen liep volgens berekeningen van Bank of America op tot het hoogste niveau sinds februari 2000. Tegelijkertijd werden grote delen van de index gedragen door megacaptechnologie en AI-gerelateerde aandelen.
Dat maakt de situatie kwetsbaarder, maar een hoge dispersie betekent niet dat een beurscrash onmiddellijk voor de deur staat. Ook tijdens sterke bullmarkten kan de dispersie stijgen wanneer beleggers massaal kapitaal van de ene sector naar de andere verschuiven.
Techbubbels kunnen bovendien veel langer doorgaan dan waarderings- of volatiliteitsindicatoren op zichzelf doen vermoeden. Bank of America wijst daarom vooral op een verhoogd risico op scherpe correcties en rotaties, niet op een gegarandeerde herhaling van 2000.
De rustige S&P 500 kan misleidend zijn
Juist hierin zit voor beleggers het belangrijkste signaal. Een beweging van enkele tienden van een procent in de S&P 500 zegt momenteel relatief weinig over wat er binnen de index gebeurt. Donderdag kende de index bijvoorbeeld zijn kleinste intraday-handelsrange in ongeveer twee weken, terwijl de uitzonderlijk hoge onderliggende dispersie nog altijd aanwezig is.
Dat kan vooral bij technologieportefeuilles grote gevolgen hebben. Twee beleggers kunnen allebei zeggen dat ze voornamelijk Amerikaanse groeiaandelen bezitten, terwijl hun rendementen totaal verschillend uitpakken afhankelijk van welke chip-, software-, cloud- en AI-aandelen ze precies hebben gekozen.
Voor passieve beleggers werkt het mechanisme anders. Tegengestelde bewegingen binnen een brede S&P 500-ETF kunnen elkaar gedeeltelijk neutraliseren. Voor actieve beleggers neemt juist de mogelijkheid toe om de index fors te verslaan, maar ook om er ver achter te blijven. Cboe noemt hoge dispersie daarom expliciet relevant voor de kansen rond stockpicking en het genereren van alpha.
Dit lijkt steeds meer op een stockpickersmarkt
De interessantste conclusie is daarom niet dat de S&P 500 binnenkort noodzakelijk crasht. Het belangrijkere verhaal is dat de markt steeds minder als één geheel handelt.
In zo'n omgeving krijgen bedrijfsspecifieke factoren meer gewicht. Een onderneming die miljarden in AI investeert maar onvoldoende omzetgroei laat zien, kan hard worden afgestraft. Een concurrent die dezelfde investeringen wel omzet in hogere marges en vrije kasstroom kan juist fors stijgen, terwijl de brede index nauwelijks beweegt.
De afgelopen jaren was blootstelling aan de juiste sector soms bijna voldoende om mee te profiteren. Bij extreem hoge dispersie wordt het steeds belangrijker welke onderneming binnen die sector daadwerkelijk winst, kasstroom en rendement op het geïnvesteerde kapitaal weet te realiseren.
De huidige situatie kan daarmee zowel een waarschuwing als een kans zijn. De historische vergelijking met de dotcombubbel verdient aandacht, maar het cijfer alleen voorspelt geen nieuwe crash. Wat het wél duidelijk maakt, is dat de schijnbare rust van de S&P 500 momenteel veel turbulentie verbergt. Voor beleggers worden aandelenselectie, waardering en risicospreiding daardoor belangrijker dan de beweging van de index alleen.
Lees ook
- Google Cloud verdient 8,8 miljard dollar per kwartaal en toch moet Alphabet nog bewijzen dat die marge de AI-fabriek kan betalen26 september 2026 · Van de redactie
- Meer machines of meer winst, bij ASML telt in 2027 alleen wat van de extra EUV-capaciteit in omzet verandert26 september 2026 · Van de redactie
- Salesforce levert 7 miljard AI-acties af terwijl beleggers nog wachten op de omzet die daaruit moet komen26 september 2026 · Van de redactie
- Achter elke AI-rack van Nvidia schuilt een netwerkbedrijf dat de beurs al ruim heeft ingeprijsd26 september 2026 · Van de redactie
- Duurdere advertenties leveren Meta precies de marge op die de oplopende AI-kosten niet mogen opeten26 september 2026 · Van de redactie