Is dit aandeel interessant nu het 12% daalt ondanks 38% omzetgroei en een winst boven verwachting?
In het kort:
Dit aandeel crasht circa 12% ondanks een omzet- en winstbeat, vooral door lagere kasstroommarges.
De vrije-kasstroommarge daalde van 19% naar 15%, terwijl aandelenbeloningen groter waren dan de kwartaalvrije kasstroom.
De groeithese blijft sterk, maar rond 60 keer de jaarprognose voor vrije kasstroom is Rubrik nog niet goedkoop.
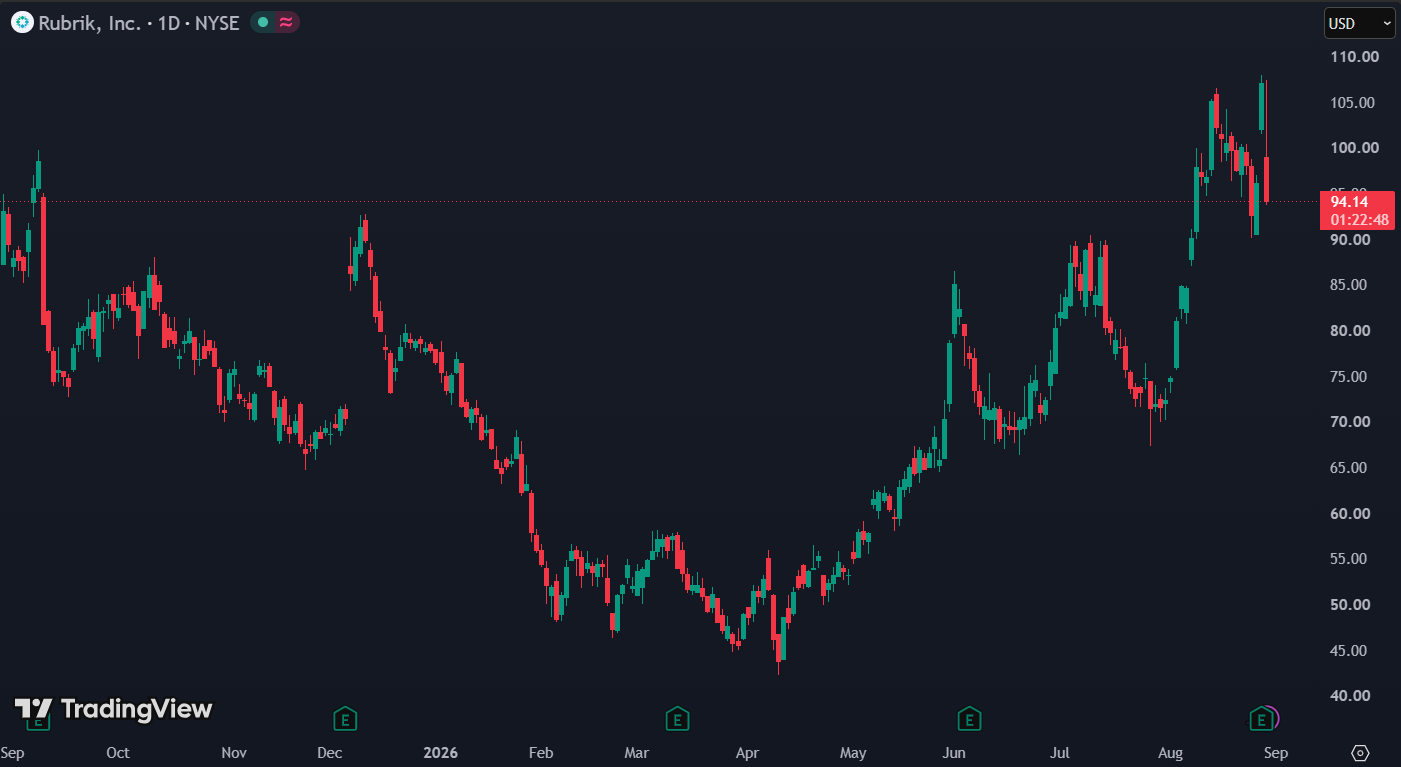
Rubrik leverde sterke groeicijfers af, maar het aandeel daalde vrijdag tijdens de Amerikaanse handel bijna 12% tot rond $94. De omzet lag ruim boven de verwachting, de aangepaste winst verraste positief en de jaarprognose ging omhoog. Toch raakt de verkoopgolf precies de zwakke plek uit mijn eerdere these: Rubrik moet bewijzen dat snelle groei ook leidt tot meer vrije kasstroom per aandeel. De daling is daarom geen afrekening met het product, maar met een waardering die weinig ruimte laat voor krimpende marges.
Rubrik daalde 12% na zijn kwartaalcijfers:
Lees ook
- Bijna niemand kijkt naar de landenweging van de Vanguard FTSE All-World ETF terwijl de Verenigde Staten het tempo van het hele fonds bepalen26 september 2026 · Van de redactie
- Microsoft geeft 10,2 miljard dollar terug aan aandeelhouders en toch telt die uitkering pas als de aandelenteller echt daalt26 september 2026 · Van de redactie
- Lisa Su moet nu bewijzen dat de datacenterwinst van AMD nog jaren sneller groeit en iedereen kijkt mee26 september 2026 · Van de redactie
- Hoeveel brutowinst houdt Shopify over van iedere extra dollar die winkeliers via het platform omzetten?26 september 2026 · Van de redactie
- Wat als de bijna 116 miljard dollar aan datacenters van Microsoft sneller door de winst loopt dan Azure kan bijverdienen?26 september 2026 · Van de redactie