Ik koop dit dividendaandeel dat ruim 6% dividend betaalt
In het kort: Enbridge biedt een dividendrendement van ruim 6% en heeft het dividend al 31 jaar op rij verhoogd. De onderneming beschikt over relatief voorspelbare inkomsten, sterke kasstromen en een grote portefeuille aan groeiprojecten. De recente koersdaling maakt het aandeel volgens de…
In het kort:
Enbridge biedt een dividendrendement van ruim 6% en heeft het dividend al 31 jaar op rij verhoogd.
De onderneming beschikt over relatief voorspelbare inkomsten, sterke kasstromen en een grote portefeuille aan groeiprojecten.
De recente koersdaling maakt het aandeel volgens de schrijver aantrekkelijker, waardoor hij Enbridge toevoegt aan zijn dividendportefeuille.
Als belegger ben ik altijd op zoek naar een combinatie van een aantrekkelijk dividend en een onderneming die dat dividend ook op lange termijn kan blijven betalen. Een hoog rendement alleen is voor mij namelijk niet voldoende. Ik wil vooral weten hoe sterk het bedrijf financieel is en of het dividend kan blijven groeien.
Op dit moment kijk ik daarom met belangstelling naar Enbridge. Het aandeel is in 2026 flink teruggevallen vanaf de hoogste koers van het jaar, terwijl de onderliggende activiteiten sterk blijven. Door de lagere beurskoers is het dividendrendement inmiddels opgelopen tot ruim 6%. Dat vind ik interessant, vooral omdat Enbridge al tientallen jaren heeft bewezen dat het aandeelhouders een groeiend dividend kan bieden.
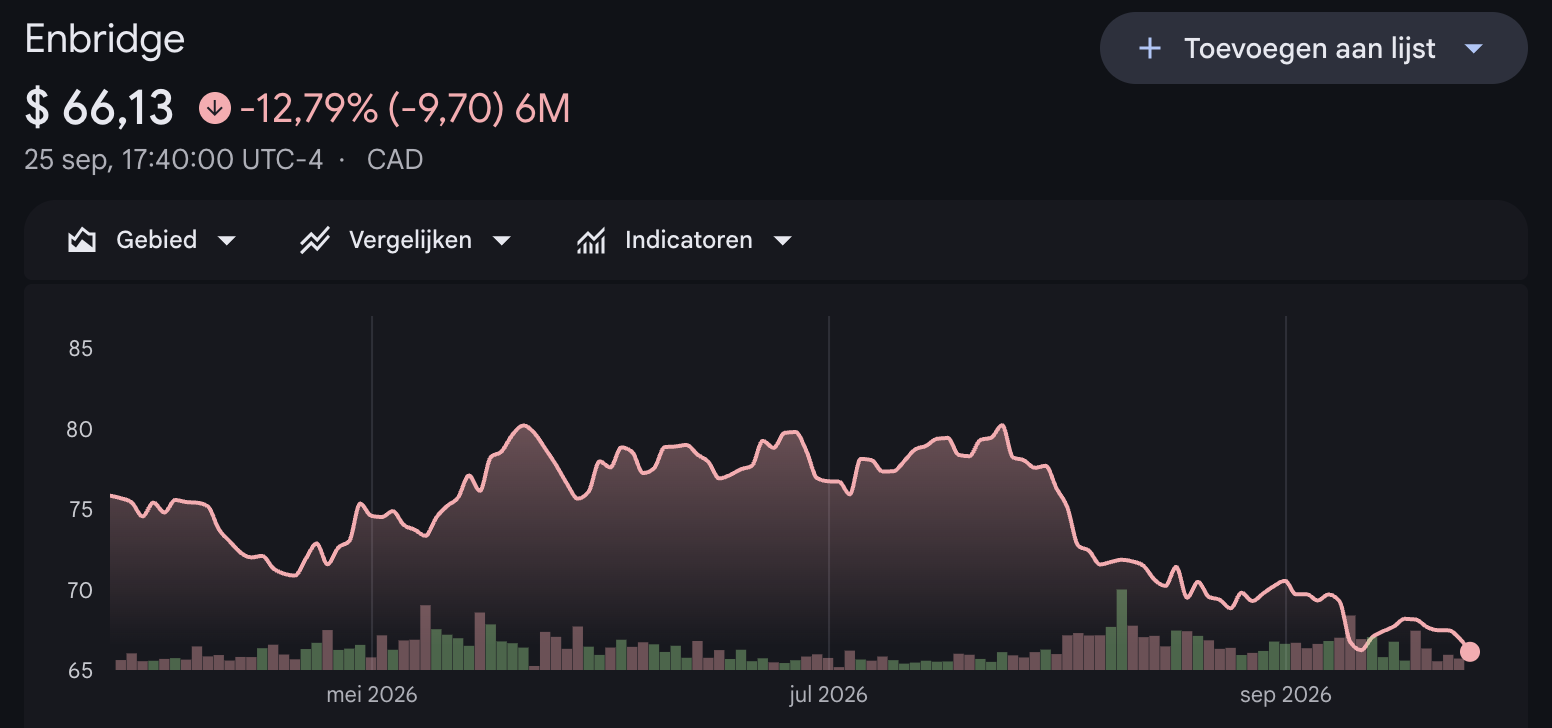
Koers Enbridge:
Waarom ik naar Enbridge kijk
Enbridge is een van de grootste energie-infrastructuurbedrijven van Noord-Amerika. Het bedrijf is actief met pijpleidingen, aardgastransport, nutsbedrijven, opslag en duurzame energie.
Wat mij vooral aanspreekt, is dat Enbridge niet volledig afhankelijk is van de olieprijs. Een groot deel van de activiteiten werkt met gereguleerde tarieven of langlopende contracten. Daardoor zijn de inkomsten veel voorspelbaarder dan bij bedrijven die rechtstreeks afhankelijk zijn van de verkoopprijs van olie of gas.
Meer dan 98% van de winst komt uit gereguleerde activiteiten of zogenoemde take-or-pay-contracten. Bovendien is meer dan 95% van de tegenpartijen investment grade. Voor mij is dat een belangrijke eigenschap van een betrouwbaar dividendaandeel.
Het dividend is voor mij de belangrijkste reden
Enbridge heeft het dividend inmiddels 31 jaar op rij verhoogd. Dat is een indrukwekkende reeks, zeker gezien de verschillende moeilijke periodes die de energiesector heeft doorgemaakt.
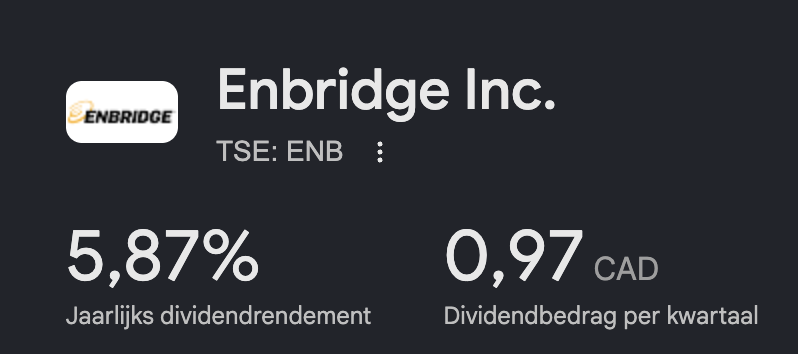
Het jaarlijkse dividend ligt rond 3,88 dollar per aandeel. Door de lagere beurskoers is het dividendrendement opgelopen tot ongeveer 6%.
Dividend Enbridge:
Ik kijk daarbij niet alleen naar het rendement van vandaag. Minstens zo belangrijk vind ik de vraag of het dividend in de toekomst verder kan groeien.
Enbridge verwacht op middellange termijn een groei van ongeveer 5% per jaar voor de aangepaste EBITDA, de distributable cash flow en de winst per aandeel. Ook het dividend zou volgens het management met maximaal ongeveer 5% per jaar kunnen groeien. Daarmee krijg ik mogelijk niet alleen een aantrekkelijk inkomen vandaag, maar ook een groeiend inkomen in de toekomst.
Een hoger dividend betekent niet automatisch minder risico
Juist bij dividendaandelen vind ik het belangrijk om verder te kijken dan het percentage dat op het scherm staat.
De vergelijking met Delek Logistics Partners maakt dat duidelijk. Dit bedrijf biedt een rendement van meer dan 8%, maar heeft tegelijkertijd een zwakkere financiële positie.
Delek Logistics heeft een kredietrating onder investment grade en heeft daardoor hogere financieringskosten. Daarnaast bedroeg de payout ratio in de eerste helft van dit jaar ongeveer 75%.
Ook is het bedrijf minder gediversifieerd. Ongeveer 30% van de winst komt van moederbedrijf Delek U.S. Holdings. Dat percentage is weliswaar flink lager dan in 2023, maar blijft een aanzienlijke afhankelijkheid van één klant. Voor mij laat dit zien waarom ik niet automatisch voor het hoogste dividendrendement kies.
Enbridge heeft ruimte om te groeien
Een van de redenen waarom ik het dividend van Enbridge aantrekkelijk vind, is de financiële ruimte van het bedrijf.
De payout ratio ligt rond 60% tot 70%. Daardoor hoeft niet iedere dollar aan beschikbare kasstroom naar aandeelhouders. Een deel kan worden gebruikt voor investeringen, schuldafbouw en overnames.
Enbridge heeft bovendien een grote projectbacklog van ongeveer 41 miljard dollar. Daarmee kan het bedrijf blijven investeren in nieuwe infrastructuur.
De groeiende vraag naar energie kan daarbij helpen. Datacenters, elektriciteitscentrales en LNG-exportfaciliteiten vragen steeds meer aardgas en elektriciteit. Enbridge bevindt zich op verschillende plekken in deze energie-infrastructuur.
De koersdaling maakt het aandeel interessanter
Wat voor mij extra interessant is, is de recente koersdaling. Het aandeel is ongeveer 15% gedaald vanaf de hoogste koers van 2026.
Een lagere koers betekent bij een gelijkblijvend dividend automatisch een hoger dividendrendement. Uiteraard is een koersdaling nooit automatisch een koopkans. Een aandeel kan altijd verder dalen.
Daarom vind ik het belangrijk dat de onderliggende onderneming sterk blijft. Bij Enbridge zie ik nog steeds groeiende kasstromen, een grote investeringsportefeuille en een lange geschiedenis van dividendgroei.
In het meest recente kwartaal kwam de operationele kasstroom uit op ongeveer 4,1 miljard dollar, een stijging van 28% ten opzichte van een jaar eerder.
Mijn conclusie: ik koop Enbridge
Ik zie Enbridge momenteel als een interessant dividendaandeel voor beleggers die op zoek zijn naar een relatief hoog en mogelijk groeiend inkomen.
Het dividendrendement van ruim 6% valt direct op, maar voor mij is vooral de kwaliteit van de onderliggende onderneming belangrijk. Enbridge beschikt over veel gereguleerde activiteiten en langlopende contracten, genereert aanzienlijke kasstromen en heeft een grote portefeuille aan groeiprojecten.
Ik verwacht daarom niet dat Enbridge het meest spectaculaire aandeel in mijn portefeuille zal zijn. Dat hoeft voor mij ook niet. Mijn voorkeur ligt juist bij een onderneming die voorspelbare kasstromen combineert met een aantrekkelijk dividend en de mogelijkheid om dat dividend verder te laten groeien.
De recente koersdaling maakt het aandeel voor mij bovendien interessanter. Daarom koop ik Enbridge voor mijn dividendportefeuille. Het rendement van ruim 6% is aantrekkelijk, maar de combinatie van dat dividend met de relatief voorspelbare kasstromen en tientallen jaren dividendgroei geeft voor mij uiteindelijk de doorslag.
Lees ook
- ASM stak 111,7 miljoen euro in één kwartaal in onderzoek en toch verdient dat pas als een nieuwe processtap de fabriek in komt27 september 2026 · Van de redactie
- Hoe snel moet een AI-server bij Alibaba zich terugverdienen voordat een nieuwe chipgeneratie hem verdringt?27 september 2026 · Van de redactie
- Er kruipt een addertje door de dikke solvabiliteitsbuffer van a.s.r. en het heet kapitaal dat geen vrije kas is27 september 2026 · Van de redactie
- Een nieuw pand levert Realty Income precies zoveel op als het aanvangsrendement boven de kapitaalkosten uitsteekt27 september 2026 · Van de redactie
- Bijna niemand kijkt naar het verschil tussen kapitaalgeneratie en vrije kas bij NN terwijl juist dat bepaalt wat aandeelhouders krijgen27 september 2026 · Van de redactie