Dit nieuwe aandeel kan de volgende grote winnaar worden en 129% stijgen
In het kort: Morgan Stanley ziet maar liefst 129% koerspotentieel voor SpaceX en denkt dat vooral AI de komende jaren de grote groeimotor kan worden. De eerste cijfers zijn indrukwekkend: de omzet groeide met 92%, terwijl de AI activiteiten zelfs meer dan verdrievoudigden. Daar staan flinke…
In het kort:
Morgan Stanley ziet maar liefst 129% koerspotentieel voor SpaceX en denkt dat vooral AI de komende jaren de grote groeimotor kan worden.
De eerste cijfers zijn indrukwekkend: de omzet groeide met 92%, terwijl de AI activiteiten zelfs meer dan verdrievoudigden.
Daar staan flinke risico’s tegenover. SpaceX verliest nog geld, investeert miljarden en moet bewijzen dat plannen zoals AI datacenters in de ruimte daadwerkelijk rendabel kunnen worden.
SpaceX wordt vooral gezien als het bedrijf achter raketten en Starlink, maar volgens Morgan Stanley kan juist kunstmatige intelligentie de grootste groeimotor van de komende jaren worden. Analist Adam Jonas heeft een koersdoel van 300 dollar op het aandeel gezet, wat vanaf een koers van ongeveer 131 dollar neerkomt op een potentieel rendement van maar liefst 129%.
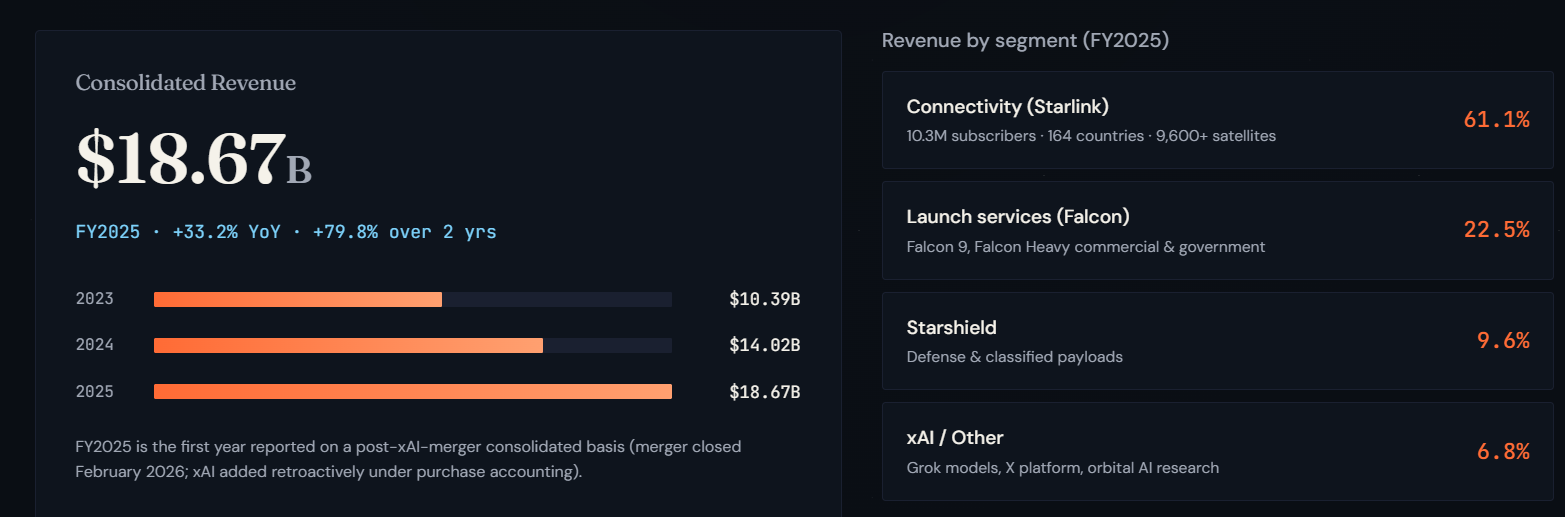
Dat optimisme volgt op sterke kwartaalcijfers. SpaceX zag de omzet in het tweede kwartaal met 92% stijgen tot 7,8 miljard dollar, waarbij de omzet uit AI activiteiten meer dan verdrievoudigde. Tegelijkertijd blijft het bedrijf grote bedragen investeren en wordt er nog altijd verlies geleden. Daarmee is SpaceX een aandeel met enorme groeikansen, maar ook met bovengemiddelde risico's.
Morgan Stanley ziet koers stijgen naar 300 dollar
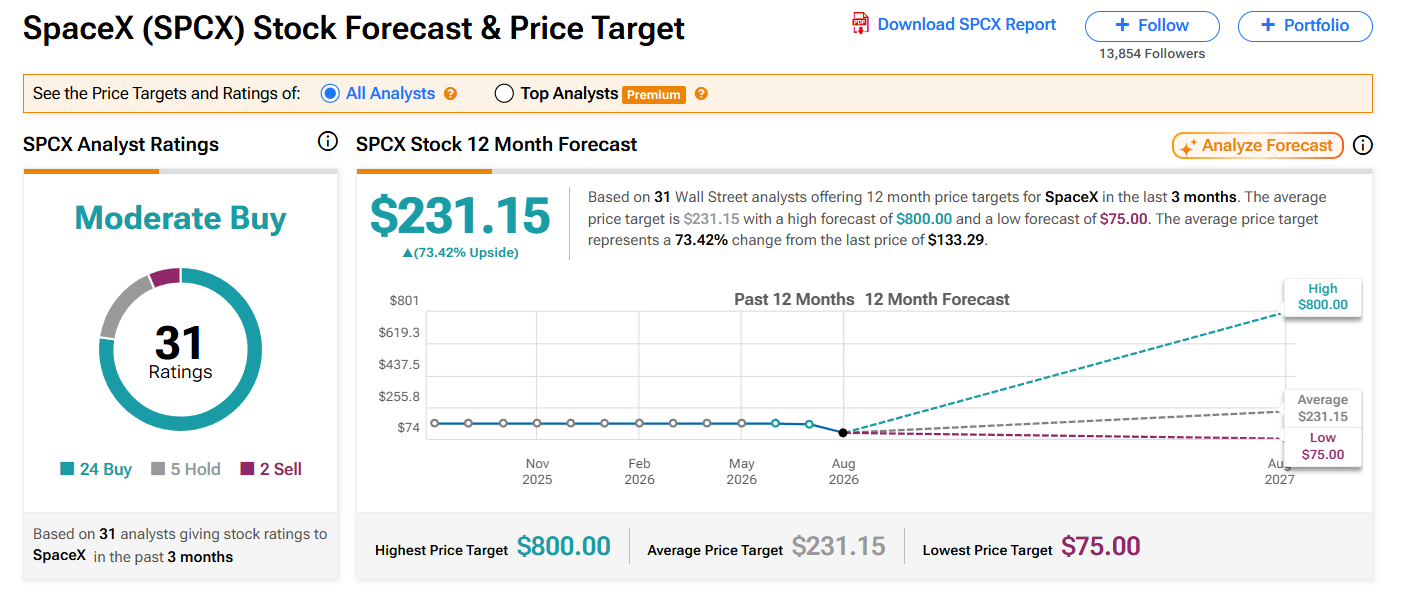
Adam Jonas behoort tot de meest optimistische analisten rond SpaceX. Kort na de beursgang gaf hij het aandeel een koopadvies met een koersdoel van 300 dollar. Vanaf ongeveer 131 dollar betekent dat dat het aandeel volgens hem meer dan kan verdubbelen.
Ook de rest van Wall Street is opvallend positief. Het gemiddelde koersdoel onder ongeveer veertig analisten ligt rond 217 dollar, wat nog altijd ongeveer 65% boven de huidige koers ligt. Dat is opmerkelijk omdat SpaceX inmiddels zo'n 35% onder de hoogste koers sinds de beursgang noteert.
Volgens Jonas wordt SpaceX bovendien nog te veel gezien als een ruimtevaartbedrijf. Hij denkt dat de combinatie van raketten, satellieten, internetverbindingen en uiteindelijk enorme hoeveelheden rekenkracht het bedrijf een positie kan geven die vrijwel geen enkele andere onderneming kan kopiëren.
Omzet groeit plotseling met 92%
De eerste kwartaalcijfers sinds de beursgang lieten zien hoe snel SpaceX momenteel groeit. De omzet kwam uit op 7,8 miljard dollar, een stijging van 92% ten opzichte van een jaar geleden. Dat was een forse versnelling na een groei van slechts 15% in het eerste kwartaal.
De grootste verrassing kwam uit de AI divisie. Daar werd de omzet in één jaar tijd meer dan verdrievoudigd. SpaceX probeert daarmee steeds meer te profiteren van dezelfde enorme vraag naar rekenkracht die bedrijven als Nvidia, Microsoft en andere grote technologiebedrijven momenteel vooruit duwt.
SpaceX heeft daarbij een bijzondere uitgangspositie. Het bedrijf beschikt niet alleen over eigen raketten, maar ook over Starlink, inmiddels het grootste satellietnetwerk voor internet ter wereld. Daardoor kan het zowel hardware de ruimte in brengen als wereldwijde verbindingen aanbieden en daar mogelijk op termijn ook rekenkracht aan toevoegen.
Elon Musk wil datacenters letterlijk de ruimte in sturen
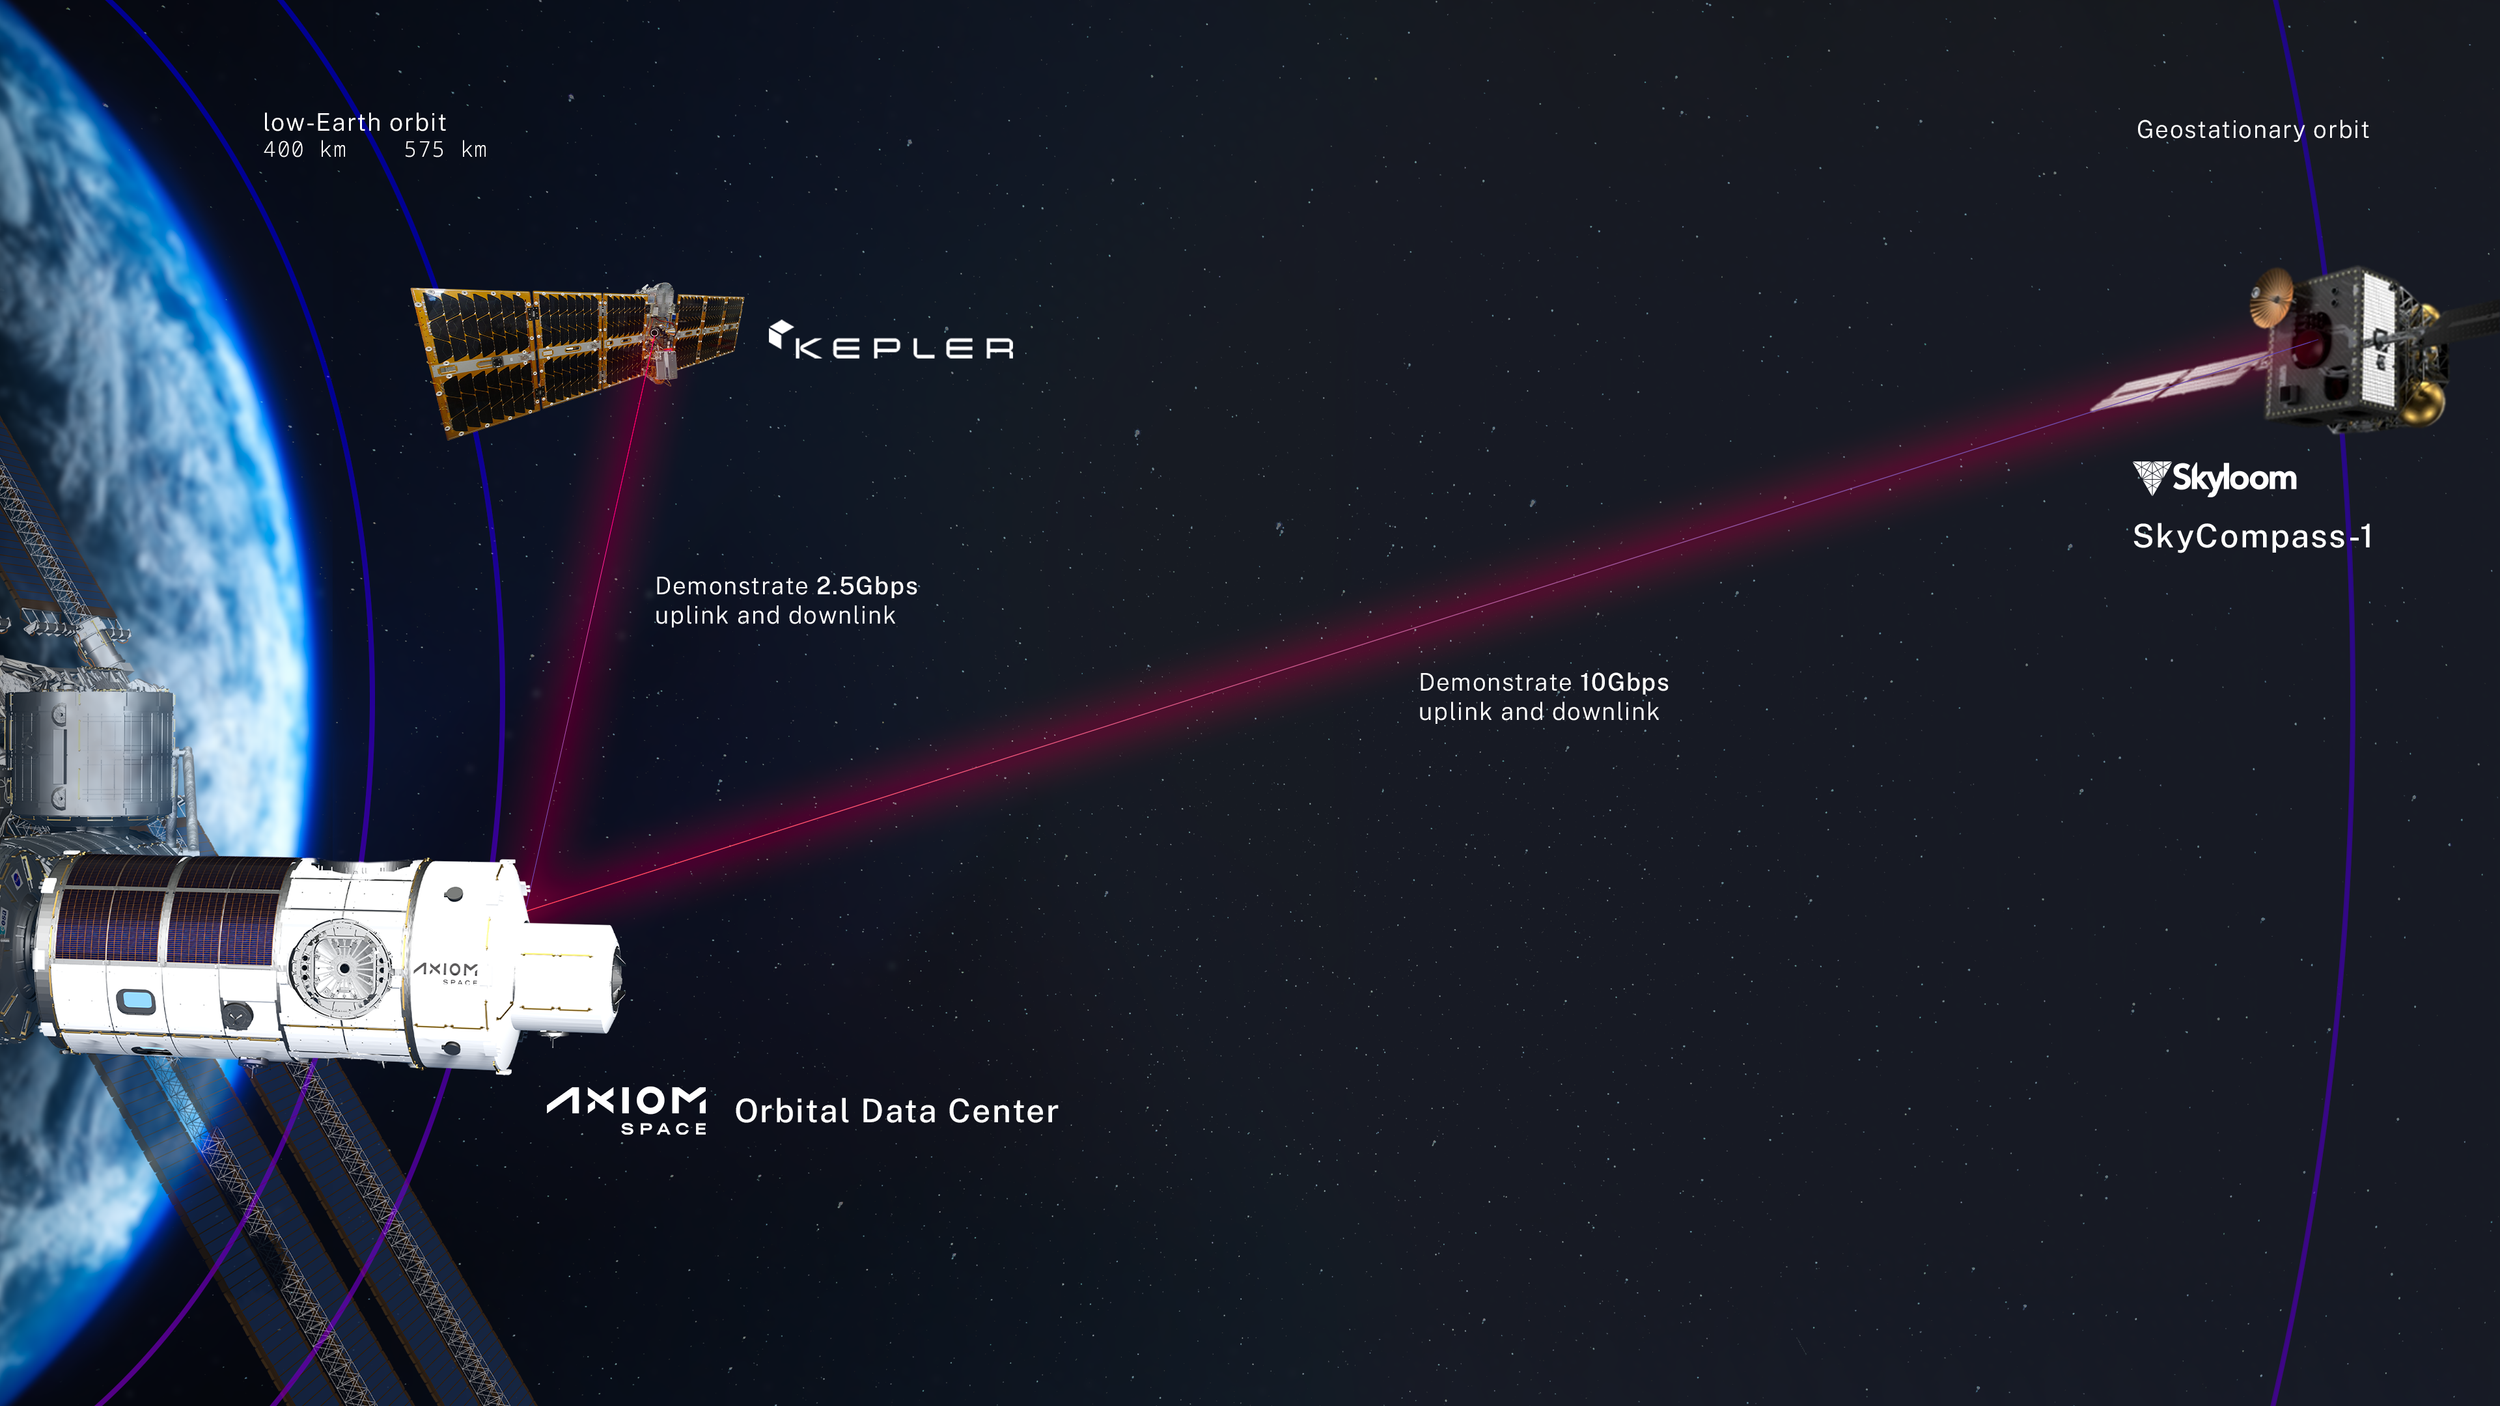
De meest opvallende ambitie is het bouwen van AI datacenters in een baan rond de aarde. SpaceX denkt dat dit op termijn een oplossing kan bieden voor twee van de grootste problemen van traditionele datacenters: enorme hoeveelheden elektriciteit en koeling.
Volgens het bedrijf heeft het door zijn goedkope herbruikbare raketten en bestaande satellietnetwerk een unieke positie om zulke infrastructuur te bouwen. SpaceX stelt zelfs dat het momenteel als enige onderneming een commercieel haalbare route ziet naar grootschalige AI rekenkracht in de ruimte.
Elon Musk verwacht dat de eerste datacenters mogelijk al in 2027 kunnen worden gelanceerd. Dat klinkt zeer ambitieus en de technologie moet zich nog volledig bewijzen, maar juist dit scenario vormt een belangrijk onderdeel van de hoge verwachtingen van Morgan Stanley.
Investeringen lopen ondertussen enorm op
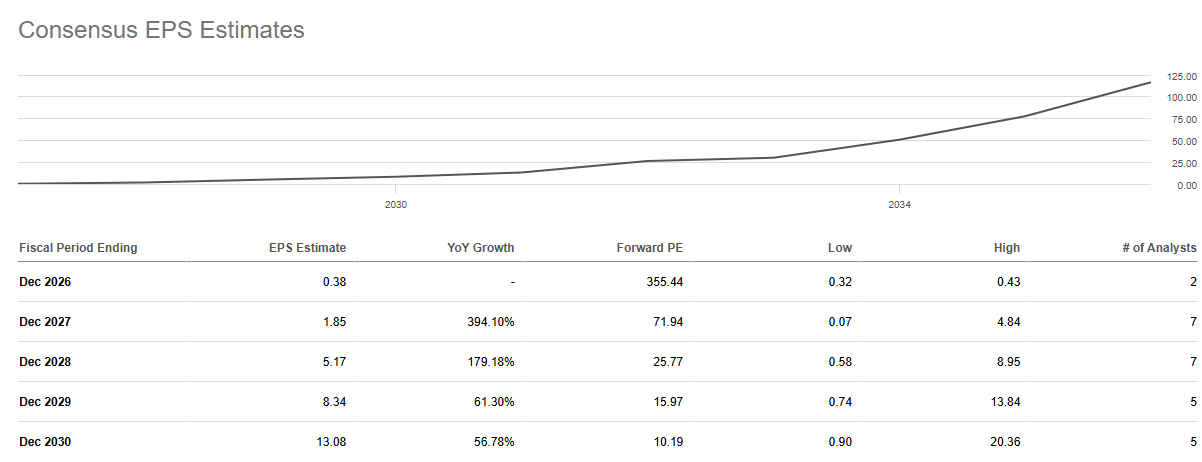
Al die groei is niet gratis. SpaceX blijft miljarden investeren in AI infrastructuur en de ontwikkeling van Starship. Daardoor kwam het bedrijf ondanks de sterke omzetgroei in het tweede kwartaal nog uit op een nettoverlies van 541 miljoen dollar, oftewel 0,09 dollar per aandeel.
Musk verwacht bovendien dat de investeringen voorlopig alleen maar toenemen. SpaceX wil eind dit jaar over meer dan 2 gigawatt aan rekenkracht beschikken. Eind volgend jaar zou dat volgens Musk eerder richting 10 gigawatt kunnen gaan dan richting 5 gigawatt.
Daarmee maakt het bedrijf duidelijk hoe serieus het AI onderdeel inmiddels wordt genomen. SpaceX bouwt niet simpelweg een kleine nieuwe divisie, maar lijkt zich te willen ontwikkelen tot een grote aanbieder van AI infrastructuur. Dat kan de omzet enorm vergroten, maar vereist eerst enorme hoeveelheden kapitaal.
Morgan Stanley verwacht explosieve groei tot 2030
De verwachtingen van Jonas zijn dan ook bijzonder ambitieus. De analist denkt dat de totale omzet van SpaceX tot 2030 gemiddeld met ongeveer 88% per jaar kan groeien. Tegen die tijd zou de jaaromzet volgens zijn model uitkomen op ongeveer 319 miljard dollar.
Het grootste gedeelte van die groei moet uiteindelijk uit AI komen. Jonas verwacht dat de omzet van deze divisie gemiddeld met maar liefst 148% per jaar kan stijgen en in 2030 ongeveer 190 miljard dollar kan bedragen. Daarmee zou AI binnen enkele jaren groter kunnen worden dan de traditionele ruimtevaartactiviteiten van SpaceX.
Ook Starlink blijft volgens Morgan Stanley hard groeien. Voor de connectiviteitsdivisie rekent Jonas op ongeveer 69% jaarlijkse omzetgroei, terwijl de traditionele ruimtevaartactiviteiten met gemiddeld 16% per jaar zouden groeien.
Die verwachtingen verklaren het koersdoel van 300 dollar. SpaceX wordt in dat scenario uiteindelijk niet langer vooral gewaardeerd als raketbouwer, maar als een breed technologieplatform dat ruimtevaart, internet en AI infrastructuur met elkaar combineert.
Er komt wel veel nieuw aanbod van aandelen aan
Een belangrijk risico voor de koers is de hoeveelheid aandelen die de komende maanden beschikbaar komt voor handel. Bij de beursgang werden 555 miljoen aandelen verkocht, minder dan 5% van het totale aantal uitstaande aandelen. Daardoor was het vrij verhandelbare deel aanvankelijk relatief klein.
Begin augustus liep een eerste verkoopbeperking voor vroege investeerders en medewerkers af. Daardoor kwamen nog eens ongeveer 911 miljoen aandelen beschikbaar voor handel. Vooraf werd gevreesd dat insiders direct massaal zouden verkopen, maar opvallend genoeg steeg het aandeel na het aflopen van deze periode juist meer dan 10%.
Toch is het risico nog niet verdwenen. Het aantal vrij verhandelbare aandelen moet volgens de huidige planning stijgen van ongeveer 1,4 miljard naar meer dan 5 miljard tegen het einde van 2026. Als een groot aantal vroege investeerders besluit winst te nemen, kan dat tijdelijk flinke druk op de koers veroorzaken.
De waardering blijft moeilijk
SpaceX heeft inmiddels een beurswaarde van ongeveer 1,8 biljoen dollar. Dat is een enorme waardering voor een onderneming die nog verlies maakt en waarvan een belangrijk deel van het toekomstige groeiverhaal gebaseerd is op technologie die nog ontwikkeld moet worden.
Vooral de plannen voor datacenters in de ruimte zijn voorlopig veelbelovend op papier, maar nog niet op grote schaal bewezen. Technische problemen, vertragingen of veel hogere kosten kunnen de verwachte groei flink vertragen. Ook de grote kapitaalbehoefte blijft een belangrijk risico.
Daar tegenover staat een bedrijf dat beschikt over unieke infrastructuur. SpaceX heeft herbruikbare raketten, Starlink, een enorme satellietvloot en een snelgroeiende AI divisie onder één dak. Juist die combinatie is volgens Morgan Stanley moeilijk te evenaren.
Kan SpaceX daadwerkelijk naar 300 dollar?
Een koersdoel van 300 dollar klinkt extreem, maar daarvoor moet vooral het scenario van Morgan Stanley uitkomen. SpaceX zal de omzet jarenlang met tientallen procenten moeten laten groeien en AI zal moeten uitgroeien tot een activiteit die uiteindelijk honderden miljarden dollars omzet kan opleveren.
De eerste cijfers zijn in ieder geval sterk. De omzet steeg met 92%, de AI activiteiten groeiden met meer dan 200% en Elon Musk verhoogt de investeringen in rekenkracht fors. Tegelijkertijd zijn de verliezen nog aanzienlijk en moeten de meest ambitieuze plannen zich nog bewijzen.
Daarmee blijft SpaceX vooral geschikt voor beleggers die bereid zijn veel onzekerheid te accepteren in ruil voor een mogelijk zeer groot groeiverhaal. Als Morgan Stanley gelijk krijgt en SpaceX daadwerkelijk uitgroeit tot een belangrijke speler binnen AI infrastructuur, kan de huidige koers achteraf aantrekkelijk blijken. Maar met een beurswaarde van ongeveer 1,8 biljoen dollar is er weinig ruimte voor grote tegenvallers.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'VOORSPRONG'.
Lees ook
- Wolters Kluwer schrapt 7,8 miljoen aandelen en toch is die kleinere teller pas iets waard als de winst zelf niet stilvalt26 september 2026 · Van de redactie
- Is IonQ nu een koopje of een valstrik nu 460 miljoen dollar omzet deels gekocht is bij SkyWater?26 september 2026 · Van de redactie
- UBS ziet nieuwe groeifase voor AI en noemt 1 aandeel dat flink kan stijgen26 september 2026 · Van de redactie
- Oracle onder druk: obligatierente boven 8% zet vraagtekens bij AI-investeringen26 september 2026 · Van de redactie
- Dit AI-aandeel is in één jaar bijna vier keer zoveel waard geworden: is Nvidia zijn alleenheerschappij kwijt?26 september 2026 · Van de redactie