Oracle onder druk: obligatierente boven 8% zet vraagtekens bij AI-investeringen
In het kort: Oracle ziet de rente op een langlopende obligatie boven 8% uitkomen en de CDS-prijzen naar recordniveaus stijgen, wat wijst op toenemende zorgen over de schuldenpositie. De enorme AI-investeringen en onzekerheid rond Project Jupiter vergroten de financiële risico's, zeker nu de…
In het kort:
Oracle ziet de rente op een langlopende obligatie boven 8% uitkomen en de CDS-prijzen naar recordniveaus stijgen, wat wijst op toenemende zorgen over de schuldenpositie.
De enorme AI-investeringen en onzekerheid rond Project Jupiter vergroten de financiële risico's, zeker nu de Amerikaanse rente hoog staat en financiering duurder wordt.
De komende jaren worden vooral omzetgroei, vrije kasstroom, schuldenlast en financieringskosten belangrijk om te bepalen of Oracle zijn AI-strategie financieel kan dragen.
De financiële markten beginnen zich nadrukkelijker zorgen te maken over de schuldenpositie van Oracle. Het aandeel van het Amerikaanse softwarebedrijf kwam donderdag onder druk te staan nadat de rente op een langlopende Oracle-obligatie boven de 8% uitkwam. Tegelijkertijd bereikten de credit default swaps van het bedrijf een recordniveau.
Dat is opvallend omdat Oracle midden in een enorme investeringsgolf rond kunstmatige intelligentie zit. Het bedrijf investeert miljarden in datacenters en rekeninfrastructuur om te profiteren van de snelgroeiende vraag naar AI-cloudcapaciteit. Die strategie kan op lange termijn veel extra omzet opleveren, maar vraagt op korte termijn ook om grote hoeveelheden kapitaal. De ontwikkelingen rond Project Jupiter in New Mexico zorgen daarbij voor extra onzekerheid.
Rente op Oracle-obligatie boven 8%
Een belangrijk signaal uit de obligatiemarkt is de ontwikkeling van Oracle's langlopende schuld. De 6,7% obligatie die in 2056 afloopt, noteerde voor het eerst met een rendement van meer dan 8%.
Dat betekent niet dat Oracle over al zijn bestaande schulden 8% rente betaalt. Het gaat om het rendement dat beleggers momenteel verlangen wanneer zij deze obligatie kopen. De hogere rente laat zien dat de markt een grotere vergoeding vraagt voor het risico en de langere looptijd.
Voor Oracle komt dit op een lastig moment. Het bedrijf heeft juist veel kapitaal nodig om zijn cloudactiviteiten en AI-infrastructuur verder uit te bouwen.
Credit default swaps bereiken recordniveau
Ook de markt voor credit default swaps geeft een waarschuwingssignaal. De CDS-contracten van Oracle bereikten volgens de bron een recordniveau.
Een credit default swap kan worden gezien als bescherming tegen het risico dat een bedrijf zijn schuld niet kan terugbetalen. Wanneer de prijs van zo'n contract stijgt, zijn beleggers bereid meer te betalen voor deze bescherming.
Dat betekent niet dat Oracle op het punt staat om failliet te gaan. Het bedrijf heeft nog altijd een investment-grade kredietstatus. De ontwikkeling laat vooral zien dat beleggers meer risico zien in de snel oplopende financiële verplichtingen van Oracle.
Project Jupiter zorgt voor extra onzekerheid
Een belangrijke aanleiding voor de recente onrust is Project Jupiter, een groot datacenterproject in New Mexico dat naar verwachting in 2028 operationeel moet worden.
Oracle heeft een force majeure-melding gestuurd aan de ontwikkelaar van het project, die eigendom is van Blue Owl Capital. Met zo'n melding kan Oracle zich onder bepaalde omstandigheden beschermen tegen contractuele verplichtingen wanneer gebeurtenissen buiten zijn controle ervoor zorgen dat het project vertraging oploopt.
Dat betekent niet automatisch dat Project Jupiter in gevaar is. Oracle heeft tegenover Reuters bovendien aangegeven dat dergelijke meldingen bij dit soort projecten gebruikelijk zijn.
Wel onderstreept de situatie dat grote AI-datacenterprojecten met aanzienlijke uitvoeringsrisico's te maken hebben. Vertragingen kunnen ervoor zorgen dat Oracle langer moet wachten voordat investeringen inkomsten opleveren, terwijl de financieringskosten ondertussen doorlopen.
Hogere Amerikaanse rente maakt financiering duurder
Oracle heeft daarnaast te maken met een bredere ontwikkeling op de kapitaalmarkt. Het rendement op dertigjarige Amerikaanse staatsobligaties steeg tot boven 5,4%, het hoogste niveau sinds 2004. De tienjaarsrente kwam boven 5,1%.
Dertigjarige Amerikaanse staatsobligatie:
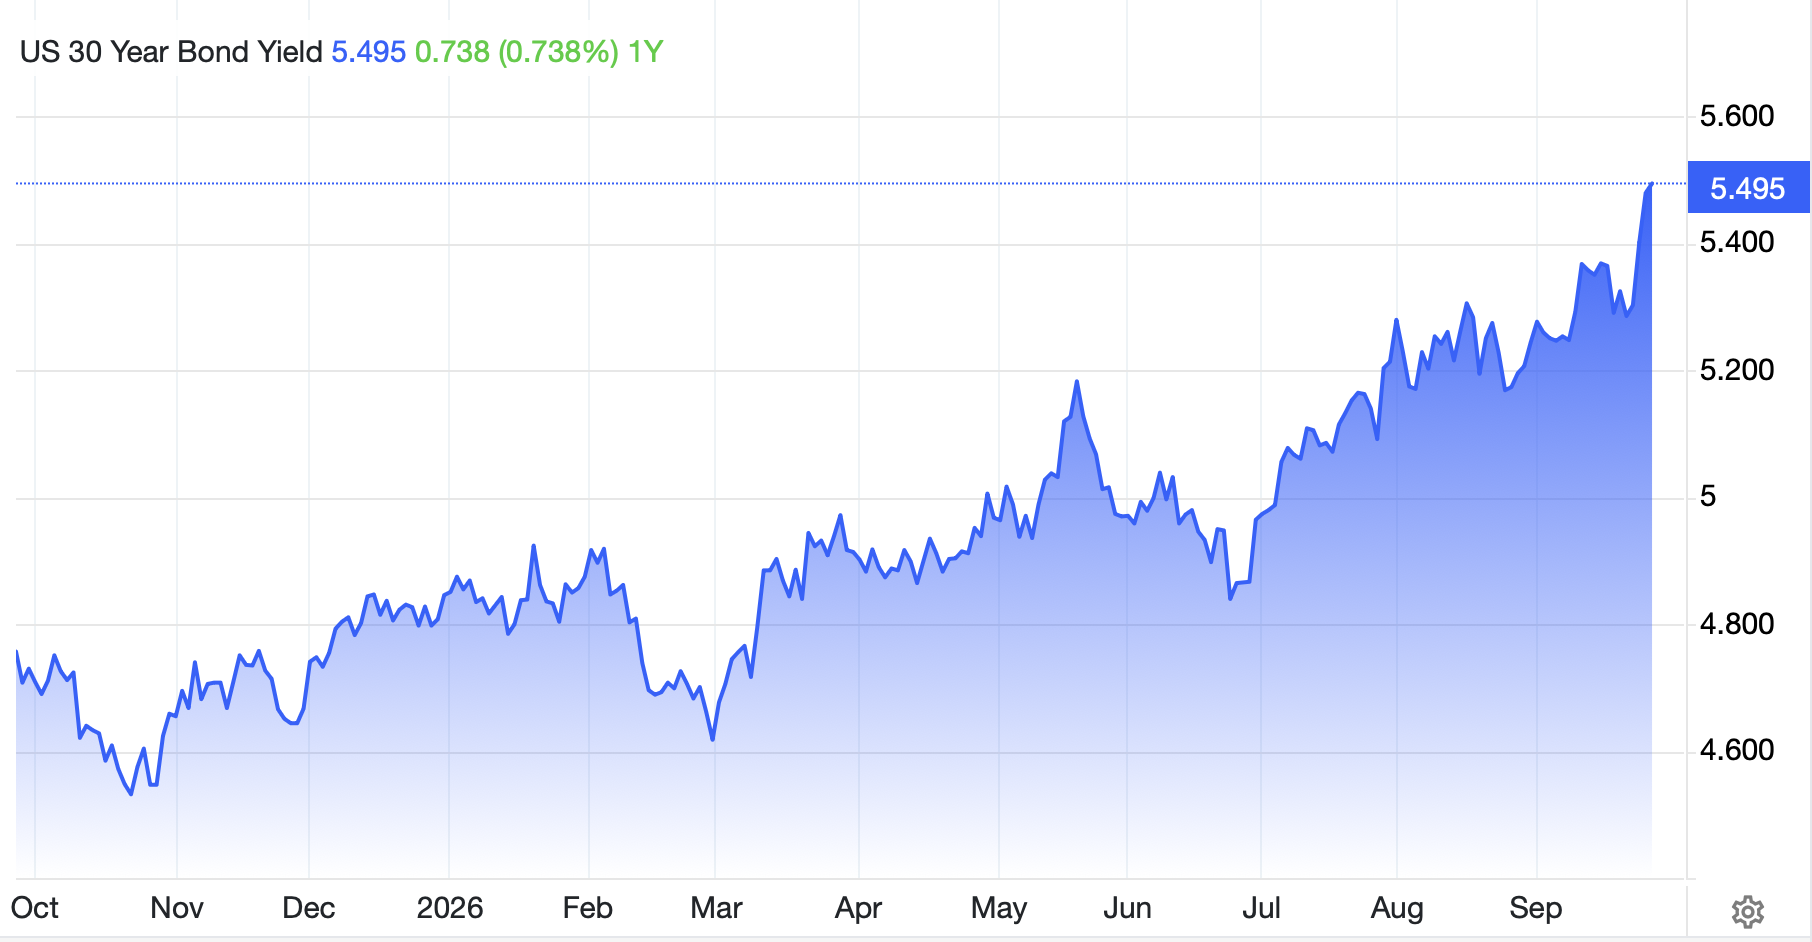
Wanneer de rente op Amerikaanse staatsobligaties stijgt, moeten bedrijven doorgaans ook meer betalen om geld te lenen. Dat is vooral relevant voor ondernemingen die grote investeringen moeten financieren.
Ongeveer $18 miljard aan leningen die verband houden met Project Jupiter wordt inmiddels onder de nominale waarde verhandeld. Dat kan onder meer komen door hogere marktrentes en een veranderde risicoperceptie.
De AI-investeringen zijn zowel kans als risico
De situatie bij Oracle laat een bredere spanning in de AI-sector zien. Technologiebedrijven investeren enorme bedragen in datacenters, chips, elektriciteit en netwerkcapaciteit. De verwachting is dat de vraag naar AI-rekenkracht de komende jaren sterk blijft groeien.
Daarmee ontstaat een potentieel grote nieuwe inkomstenbron. Tegelijkertijd moeten veel van deze investeringen worden gedaan voordat duidelijk is hoeveel capaciteit uiteindelijk winstgevend kan worden benut.
Voor Oracle betekent dit dat beleggers niet alleen naar de groei van de cloudomzet kijken. Ook de manier waarop die groei wordt gefinancierd wordt steeds belangrijker.
De gezamenlijke schuldemissie van grote hyperscalers kan volgend jaar oplopen tot ongeveer $420 miljard. Daarmee wordt duidelijk hoe groot de kapitaalbehoefte rond AI inmiddels is geworden.
Wat betekent dit voor het aandeel Oracle?
De zorgen op de obligatiemarkt staan voorlopig tegenover een overwegend positieve visie van aandelenanalisten.
27 analisten hebben een koopadvies voor Oracle, tegenover vier houdadviezen en één verkoopadvies. Het gemiddelde koersdoel bedroeg $245,75.
Koersdoel Oracle:
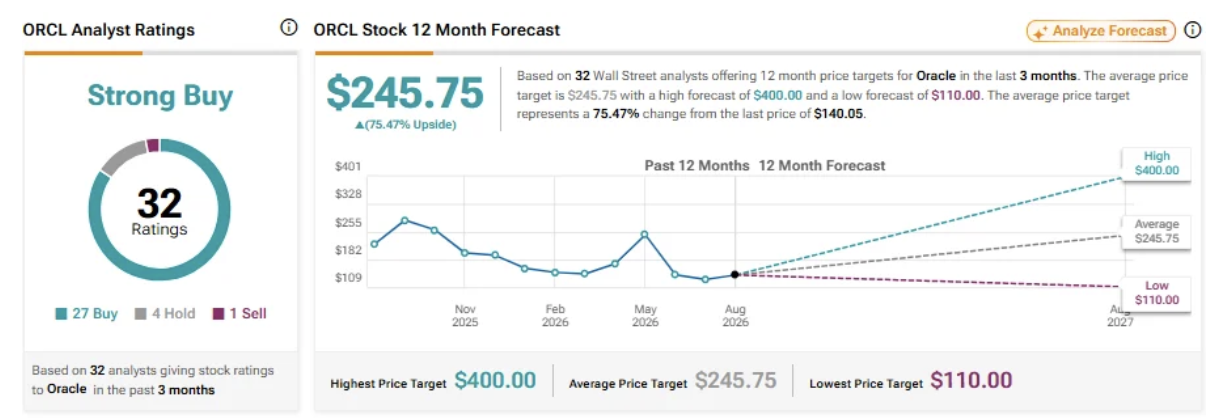
Het verschil tussen beide markten is interessant. Aandeelhouders kijken vooral naar de toekomstige winstgroei en de waarde die Oracle kan creëren met AI en cloud. Obligatiebeleggers letten veel nadrukkelijker op de kredietkwaliteit en de kans dat hun geld wordt terugbetaald. Beide groepen kunnen daardoor tegelijkertijd een ander beeld van hetzelfde bedrijf hebben.
De balans wordt steeds belangrijker
Voor Oracle-beleggers wordt de ontwikkeling van de balans de komende jaren waarschijnlijk steeds belangrijker. De onderneming moet grote AI-investeringen combineren met voldoende vrije kasstroom om rente en aflossingen te kunnen betalen.
Zolang de omzet en kasstromen snel genoeg groeien, kunnen hogere schulden beheersbaar blijven. Wanneer projecten vertragen of de vraag naar AI-capaciteit tegenvalt, kan dezelfde schuldpositie echter voor meer druk zorgen.
De hogere obligatierente en recordhoge CDS-prijzen zijn daarom vooral signalen die beleggers nauwlettend kunnen volgen.
Conclusie
Oracle probeert zich met grote investeringen te positioneren als een belangrijke speler in AI-infrastructuur. Tegelijkertijd wordt die strategie duurder nu de rente hoog staat en kredietbeleggers kritischer kijken naar de schuldenpositie.
De rente op een langlopende Oracle-obligatie boven 8% en de recordhoge CDS-prijzen laten zien dat de kredietmarkt meer risicovergoeding verlangt. Daar komen de onzekerheden rond Project Jupiter en de hogere Amerikaanse rente bij.
Dat betekent niet dat Oracle automatisch richting een kredietcrisis beweegt. Het bedrijf heeft nog altijd een investment-grade rating en de force majeure-melding rond Jupiter hoeft niet te betekenen dat het project wordt stopgezet.
Voor beleggers wordt vooral de verhouding tussen AI-groei en financiële risico's belangrijk. Oracle kan sterk profiteren van de groeiende vraag naar AI-cloudcapaciteit, maar daarvoor zijn enorme investeringen nodig. De komende jaren zullen daarom niet alleen omzetgroei, maar ook vrije kasstroom, schulden en financieringskosten bepalend zijn.
Lees ook
- Hoe lang kan Adyen verkopers blijven aannemen voordat de loonsom sneller groeit dan de netto-omzet?26 september 2026 · Van de redactie
- Trap niet in de eurokoers van de iShares Core MSCI World ETF want het dollarrisico verdwijnt daar niet mee26 september 2026 · Van de redactie
- Een lege GPU veroudert bij IREN precies zo snel als een volle die wel geld verdient26 september 2026 · Van de redactie
- Dít is waarom het herbelegde dividend van de Vanguard FTSE All-World ETF nooit helemaal in de koers terugkomt26 september 2026 · Van de redactie
- Tien euro losgeld per klant maakt een datalek ineens schaalbaar26 september 2026 · Van de redactie