Dit bedrijf beschikt over een groeimotor die veel beleggers onderschatten
In het kort Moody’s draait op een cyclische ratingtak en een taaie abonnementsmachine. AI voedt de schulduitgifte én de vraag naar controleerbare bedrijfsdata. Q2 oogde uitzonderlijk door sterke volumes en vervroegde activiteit. Moody’s bestaat uit twee machines met een verschillend ritme. Moody’s…
In het kort
Moody’s draait op een cyclische ratingtak en een taaie abonnementsmachine.
AI voedt de schulduitgifte én de vraag naar controleerbare bedrijfsdata.
Q2 oogde uitzonderlijk door sterke volumes en vervroegde activiteit.
Moody’s bestaat uit twee machines met een verschillend ritme. Moody’s Investors Service, MIS, beoordeelt bedrijfsschuld en gestructureerde financiering. Moody’s Analytics, MA, levert onderzoek plus cloudsoftware voor krediet- en compliancewerk. MIS beweegt stevig mee met de uitgifte van schuld. MA leunt op langlopende abonnementen die diep in de systemen van klanten zitten. De actuele kans ligt in de financieringsgolf rond AI-infrastructuur en private credit. De dreiging zit in een plots gesloten kredietmarkt en AI-koppelingen die in proefstatus blijven hangen.
Koers Moody's
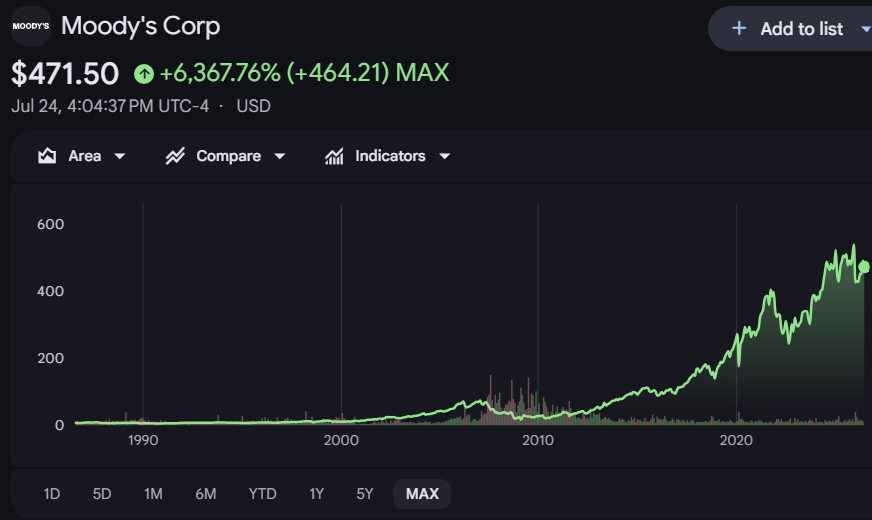
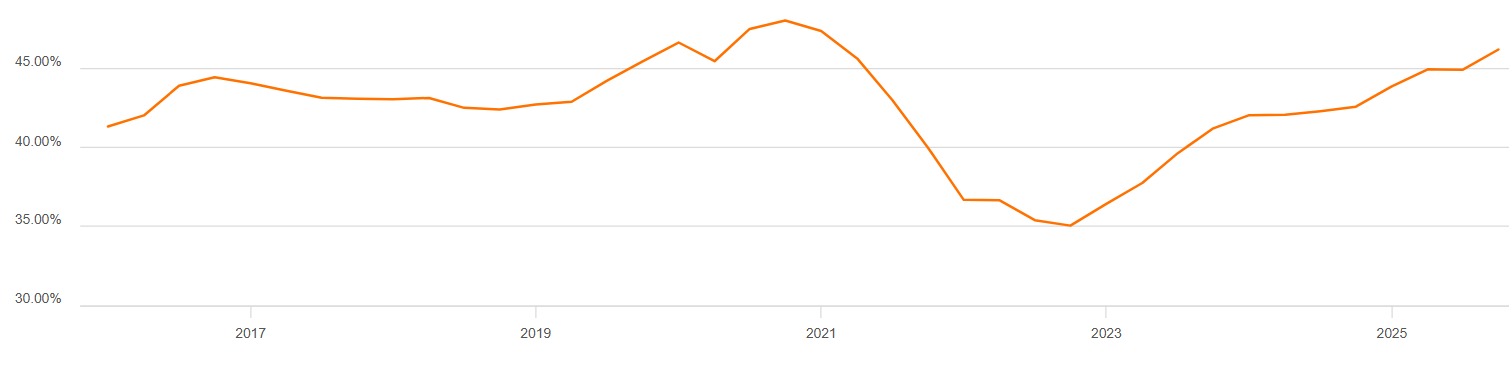
Het tweede kwartaal liet zien hoe hard de ratingmachine kan draaien. De omzet steeg met 15% naar $2,19 miljard. De aangepaste operationele marge kwam uit op 55,3%, een stijging van 440 basispunten. De aangepaste winst per aandeel liep 31% op naar $4,68. MIS verwerkte voor het tweede kwartaal op rij ruim $2 biljoen aan schuld en behaalde een marge van 68,3%. Het analistenteam en de technologische basis staan grotendeels al. Extra transacties vallen daardoor vrij hard door naar het bedrijfsresultaat.
EBIT marge
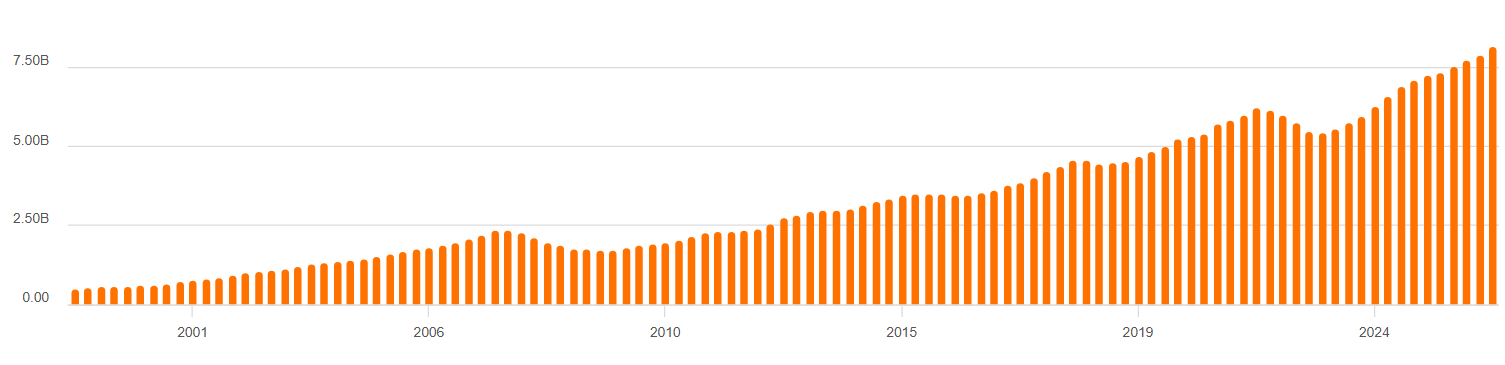
Een lineaire extrapolatie van de 25% omzetgroei bij MIS loopt meteen vast. Een recordjuni trok activiteit naar voren die eerder voor Q3 was ingecalculeerd. Moody’s verhoogde de verwachting voor het uitgegeven schuldvolume en hield de omzetverwachting voor MIS intact. De oorzaak zit in de dealmix. Grote datacenterfinancieringen en frequente bankuitgevers leveren per uitgegeven dollar vaak een lagere vergoeding op. Zo’n vaste klant werkt geregeld met programmatarieven. Een complexe projectfinanciering kan per dollar een hogere fee dragen, omdat de analyse arbeidsintensiever is en de kapitaalstructuur extra beoordeling vraagt. Volume en omzet lopen hier dus los van elkaar.
Omzet
De ratingopbrengst stopt ook zelden na de emissiedag. Een nieuwe opdracht levert eerst transactierevenue op. Daarna volgen monitoringinkomsten zolang de schuld uitstaat of het uitgifteprogramma actief blijft. In Q2 groeide die terugkerende MIS-omzet met 6% tot $369 miljoen. Het aantal eerste opdrachten steeg ongeveer 45%. Elke nieuwe emittent kan daarmee een klein stroompje jaarlijkse omzet achterlaten, soms jarenlang. Dat is het stille stuk van deze onderneming. Het schreeuwt een stuk zachter dan een obligatie-uitgifte van $10 miljard, terwijl het ondertussen gewoon doorloopt.
AI is inmiddels een financieringsverhaal geworden. Hyperscalers hadden hun volledige emissieprognose voor 2026 halverwege het jaar al overschreden. Ze gaven in die periode zelfs ruim zoveel schuld uit als in de drie voorgaande jaren samen. Van de emissies boven $5 miljard hing circa 20% samen met AI-investeringen en ondersteunende infrastructuur. De overige activiteit kwam uit andere delen van de kapitaalmarkt, waardoor Moody’s hier breder verdient dan het lawaai rond datacenters doet vermoeden. Private-credittransacties groeiden intussen ruim 40% en leverden in het kwartaal meer dan 110 eerste opdrachten op.
Private credit klinkt abstract tot er echt geld in een ingewikkelde structuur wordt gepropt. Een fonds verstrekt een lening buiten de openbare obligatiemarkt. Die lening belandt later bij een verzekeraar of wordt verpakt in een financieringsvehikel. Vanaf dat moment ontstaat behoefte aan een gedeelde risicotaal. Een externe rating maakt verschillende leningen vergelijkbaar en geeft toezichthouders iets controleerbaars op papier. Moody’s kan daarbij inkomsten boeken via de beoordeling van de kredietnemer of via de structuur waarin de lening terechtkomt. De groei van private credit vergroot dus het aantal plekken waar een rating economisch bruikbaar wordt.
MA is het stillere deel van het concern. De annualized recurring revenue, de jaarlijkse contractwaarde op basis van de lopende abonnementen, naderde $3,7 miljard en groeide bijna 9%. De klantenretentie bleef 95%. In het kwartaal bestond 99% van de MA-omzet uit terugkerende inkomsten. Dat hoge percentage maakt de gerapporteerde groei bruikbaarder zodra afgestoten activiteiten en valuta-effecten uit beeld worden gehaald. Decision Solutions groeide in ARR met 10%. Binnen die divisie liep KYC met 13% op, gedreven door screeningswerk en klantonderzoek.
De rol van AI bij MA draait hoofdzakelijk om distributie. Moody’s heeft data over ruim 630 miljoen entiteiten, inclusief eigendomsrelaties tussen bedrijven. Die informatie wordt via Microsoft 365 en Amazon-omgevingen direct in bestaande werkstromen geplaatst. Ruim 100 MCP-koppelingen en Smart API-verbindingen waren in gebruik of in proef. MCP is simpel gezegd een gestandaardiseerde aansluiting waarmee een AI-agent gecontroleerd informatie uit Moody’s systemen kan ophalen. Een compliance-medewerker hoeft daardoor geen los platform te openen en vervolgens stukken tekst over te tikken in een gammel intern dossier. De screeningssoftware van Moody’s verlaagt het aantal foutieve waarschuwingen volgens het bedrijf met ongeveer 50%.
De economisch verdedigbare laag zit in gevalideerde data en een controleerbaar spoor naar de bron. Taalmodellen worden goedkoper en hun prestaties schuiven snel naar elkaar toe. Een bank blijft ondertussen verantwoordelijk voor iedere kredietbeslissing die uit zo’n systeem rolt. Moody’s verkoopt precies dat vervelende stuk waar technologiepresentaties graag overheen glijden: herkomst van data, uitlegbaarheid en een audit trail die overeind blijft wanneer de toezichthouder binnenkomt.
De aangepaste marge van MA steeg naar 33,6%. Platformconsolidatie en de overgang van lokale software naar de cloud helpen daarbij, terwijl een groot deel van de verzekeringsklanten die migratie nog voor zich heeft. Dat geeft ruimte voor contractuitbreiding en levert tegelijk uitvoeringsrisico op. Migraties kunnen vastlopen op oude systemen die ooit door een vertrokken programmeur zijn gebouwd en sindsdien door niemand meer worden aangeraakt. Moody’s verlengde ook zijn herstructureringsprogramma tot eind 2027 en verwacht uiteindelijk $300 miljoen tot $350 miljoen aan jaarlijkse besparingen.
Lees ook
- Hoeveel van een robotaxirit blijft er voor Uber over als drie partijen dezelfde rit mogelijk maken?26 september 2026 · Van de redactie
- Een spoorblokkade van een middag kost meer dan alleen een ton26 september 2026 · Van de redactie
- Zó ver ligt een geslaagde dronedemonstratie op zee nog van de terugkerende omzet die Rheinmetall moet waarmaken26 september 2026 · Van de redactie
- Dít is waarom de eurolijn van de VanEck Semiconductor ETF je niet tegen de dollar beschermt26 september 2026 · Van de redactie
- Reken mee hoeveel euro zuiniger rijden je per jaar oplevert en wanneer omrijden voor goedkope benzine die winst weer opslokt26 september 2026 · Van de redactie