Dit AI aandeel kan tegen 2028 verdubbelen: dit is waarom
In het kort AMD groeit uit tot een serieus alternatief voor Nvidia, met grote AI-opdrachten van Microsoft, Meta, OpenAI en Anthropic. Analisten verwachten dat omzet en winst richting 2028 meer dan verdubbelen, waardoor het aandeel theoretisch richting 1.000 dollar kan stijgen. De kansen zijn…
In het kort
AMD groeit uit tot een serieus alternatief voor Nvidia, met grote AI-opdrachten van Microsoft, Meta, OpenAI en Anthropic.
Analisten verwachten dat omzet en winst richting 2028 meer dan verdubbelen, waardoor het aandeel theoretisch richting 1.000 dollar kan stijgen.
De kansen zijn groot, maar de waardering is hoog en risico’s zoals leveringsvertragingen, productieproblemen en concurrentie van Nvidia blijven belangrijk.
Het aandeel AMD is in 2026 al ongeveer 128 procent gestegen. Toch hoeft de rally volgens sommige analisten nog niet voorbij te zijn. De chipontwerper haalt steeds grotere AI-opdrachten binnen en ontwikkelt zich tot een geloofwaardig alternatief voor marktleider Nvidia.
AMD aandeelkoers
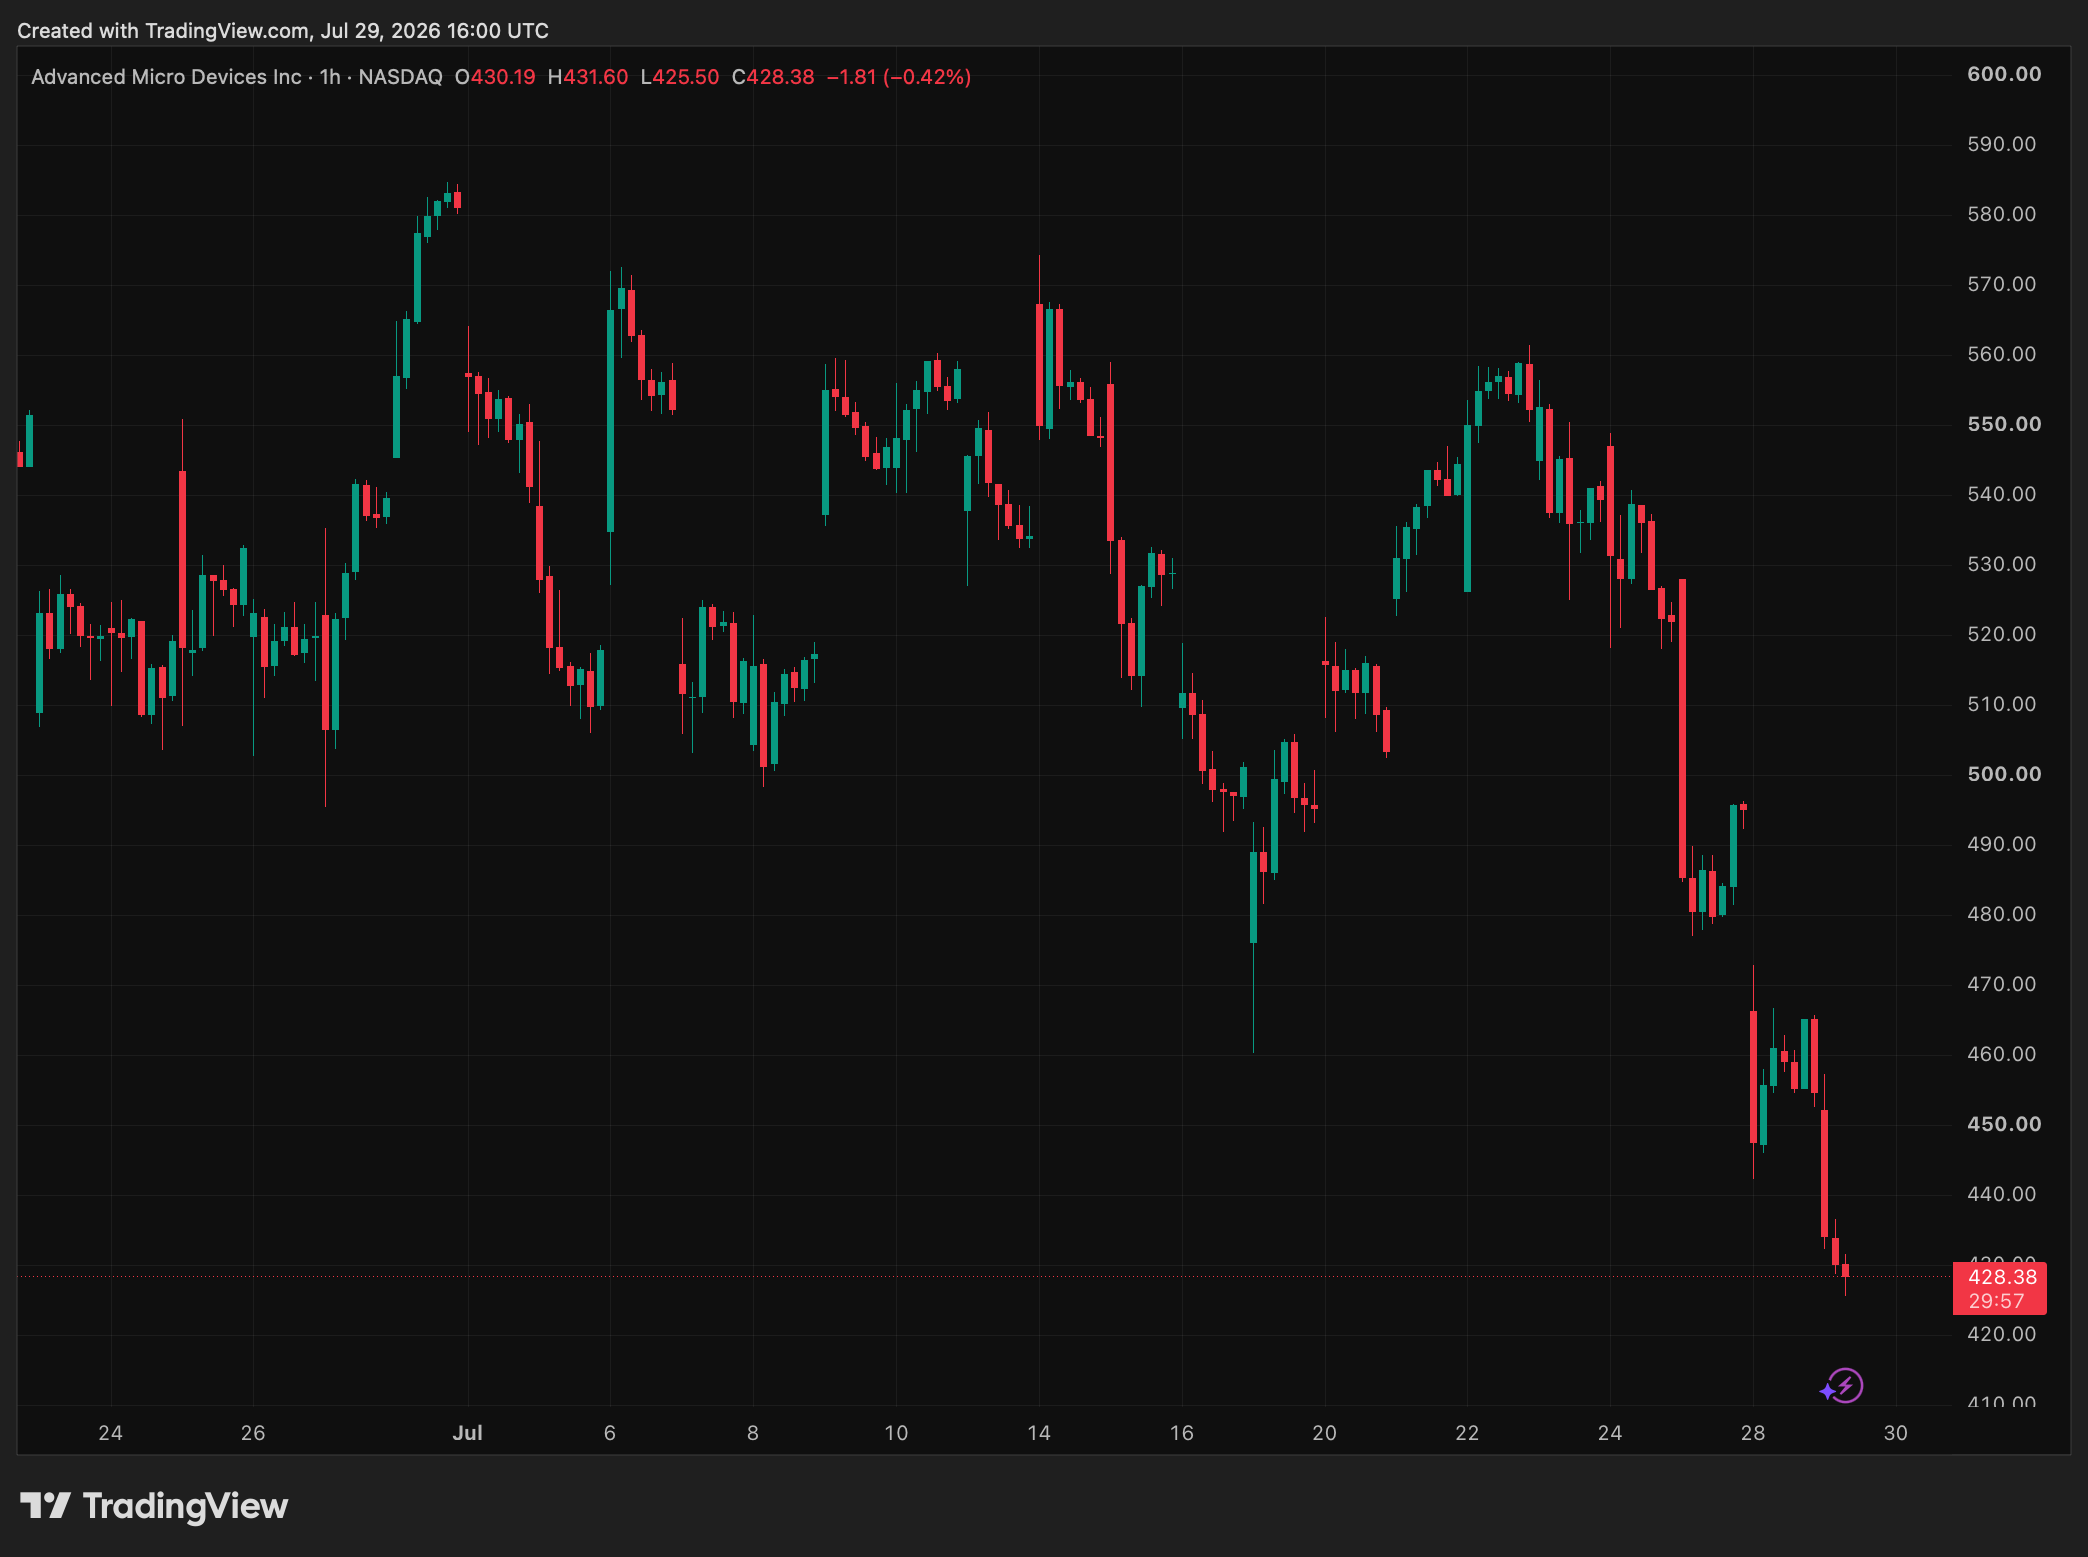
Wall Street verwacht dat zowel de omzet als de winst van AMD richting 2028 meer dan verdubbelen. Wanneer het bedrijf deze verwachtingen waarmaakt, zou de aandelenkoers ondanks een lagere waardering nog steeds richting 1.000 dollar kunnen stijgen.
AMD wordt een serieuze concurrent van Nvidia
Nvidia blijft verreweg de grootste leverancier van processors voor kunstmatige intelligentie. Toch willen grote technologiebedrijven niet volledig afhankelijk zijn van één fabrikant. Zij zoeken daarom naar alternatieven die voldoende prestaties leveren en gemakkelijker in hun bestaande infrastructuur kunnen worden geïntegreerd.
AMD speelt daarop in met zijn Instinct-processors en het ROCm-softwareplatform. Het bedrijf probeert niet alleen losse chips te verkopen, maar complete systemen te leveren met GPU’s, EPYC-processors, netwerkapparatuur en software.
Deze strategie moet het voor klanten gemakkelijker maken om grote AI-datacenters met AMD-technologie te bouwen. De nieuwe Helios-systemen vormen daarbij een belangrijk onderdeel van het groeiverhaal.
Microsoft kiest voor AMD Helios
Microsoft heeft aangekondigd dat het AMD Helios op grote schaal binnen Azure gaat inzetten. De systemen combineren Instinct MI455X-GPU’s, EPYC Venice-processors, Pensando-netwerktechnologie en de ROCm-softwareomgeving.
Microsoft wil de infrastructuur onder meer gebruiken voor het uitvoeren van geavanceerde AI-modellen en andere zware toepassingen. AMD verwacht in de tweede helft van 2026 met de levering van Helios te beginnen.
Voor AMD is Microsoft een belangrijke klant. De overeenkomst laat zien dat de technologie niet alleen wordt getest, maar daadwerkelijk onderdeel wordt van een van de grootste cloudplatformen ter wereld.
Wanneer Microsoft meer AMD-systemen gebruikt, kan dat bovendien andere ondernemingen overtuigen om dezelfde technologie te proberen.
Meta sluit overeenkomst voor zes gigawatt
Ook Meta heeft een grote samenwerking met AMD gesloten. De bedrijven hebben afspraken gemaakt over de plaatsing van maximaal zes gigawatt aan AMD Instinct-processors over meerdere generaties.
De eerste systemen moeten in de tweede helft van 2026 worden geleverd. Daarvoor wordt een aangepaste processor gebruikt die is gebaseerd op de MI450-architectuur en speciaal wordt afgestemd op de toepassingen van Meta.
Een overeenkomst van deze omvang geeft AMD veel meer zicht op toekomstige omzet. Daarnaast bevestigt het contract dat Meta AMD serieus genoeg vindt om een deel van zijn omvangrijke AI-infrastructuur erop te laten draaien.
Daarmee wordt de afhankelijkheid van Nvidia kleiner. Voor AMD betekent het dat het bedrijf een groter deel van de snelgroeiende markt voor AI-processors kan veroveren.
OpenAI en Anthropic versterken het groeiverhaal
OpenAI wil eveneens AMD Helios-systemen gebruiken. De eerste infrastructuur moet volgens AMD in het vierde kwartaal van 2026 beschikbaar komen, waarna de uitrol in 2027 verder kan versnellen.
Anthropic heeft daarnaast een samenwerking aangekondigd voor maximaal twee gigawatt aan MI450-processors. De eerste gigawatt moet in de eerste helft van 2027 worden geplaatst.
AMD wil bovendien maximaal 5 miljard dollar in Anthropic investeren. Beide bedrijven gaan samenwerken om Claude beter te laten draaien op AMD-processors en om de ontwikkeling van ROCm te versnellen.
De overeenkomsten met Microsoft, Meta, OpenAI en Anthropic verlagen het risico dat AMD afhankelijk wordt van één klant. Ze laten ook zien dat verschillende grote AI-bedrijven AMD als een serieus alternatief beschouwen.
Lees ook: SpaceX is ruim 10% gedaald: is dit dé koopkans van 2026?
De omzet kan boven 100 miljard dollar uitkomen
Analisten verwachten dat de jaaromzet van AMD stijgt van ongeveer 50 miljard dollar in 2026 naar meer dan 100 miljard dollar in 2028. De winst per aandeel zou in dezelfde periode kunnen toenemen van ongeveer 7,50 dollar naar 20 dollar.
Dat betekent dat de omzet en winst binnen twee jaar meer dan kunnen verdubbelen. Vooral de verkoop van datacenterprocessors en complete AI-systemen moet daarvoor zorgen.
AMD profiteert daarnaast van de verkoop van traditionele serverprocessors. Dat is een belangrijk voordeel ten opzichte van bedrijven die vrijwel uitsluitend afhankelijk zijn van AI-GPU’s.
Datacenters hebben namelijk niet alleen versnellers nodig. Ze gebruiken ook centrale processors, netwerkchips en software om alle onderdelen met elkaar te verbinden. AMD kan daardoor op meerdere plekken binnen hetzelfde datacenter omzet genereren.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
Kan het aandeel richting 1.000 dollar?
Het aandeel noteert volgens de aangeleverde gegevens rond 434 dollar. Een verdubbeling zou de koers richting 868 dollar brengen. Een koers van ongeveer 1.000 dollar betekent zelfs een stijging van ruim 130 procent.
Wanneer AMD in 2028 daadwerkelijk een winst van 20 dollar per aandeel behaalt, zou een koers-winstverhouding van 48 tot 52 leiden tot een theoretische aandelenkoers tussen 960 en 1.040 dollar.
Dat is lager dan de huidige verwachte koers-winstverhouding van ongeveer 64. De waardering kan dus dalen, terwijl het aandeel door de winstgroei alsnog meer dan verdubbelt.
Een multiple van rond de vijftig blijft wel hoog. AMD moet daarom niet alleen de winstverwachting waarmaken, maar ook aantonen dat de groei na 2028 kan doorgaan.
De waardering laat weinig ruimte voor fouten
Het aandeel AMD is al zeer sterk gestegen. Daardoor zijn de verwachtingen hoog en kan een kleine tegenvaller een flinke koersdaling veroorzaken.
Vertragingen bij de levering van nieuwe chips vormen een belangrijk risico. AMD is daarnaast afhankelijk van externe fabrikanten om zijn processors te produceren. Problemen met productiecapaciteit of beschikbaarheid van geavanceerd geheugen kunnen de groei beperken.
Ook Nvidia zal niet stilzitten. Het bedrijf heeft een sterke marktpositie, een volwassen softwareomgeving en langdurige relaties met vrijwel alle grote cloudbedrijven.
AMD hoeft Nvidia echter niet te verslaan om succesvol te zijn. De totale markt voor AI-infrastructuur groeit zo snel dat een bescheiden stijging van het marktaandeel al miljarden aan extra omzet kan opleveren.
Is AMD nu nog koopwaardig?
AMD heeft inmiddels bewezen dat grote technologiebedrijven bereid zijn zijn AI-processors op grote schaal te gebruiken. De overeenkomsten met Microsoft, Meta, OpenAI en Anthropic bieden een stevige basis voor verdere groei.
Winstverwachtingen AMD
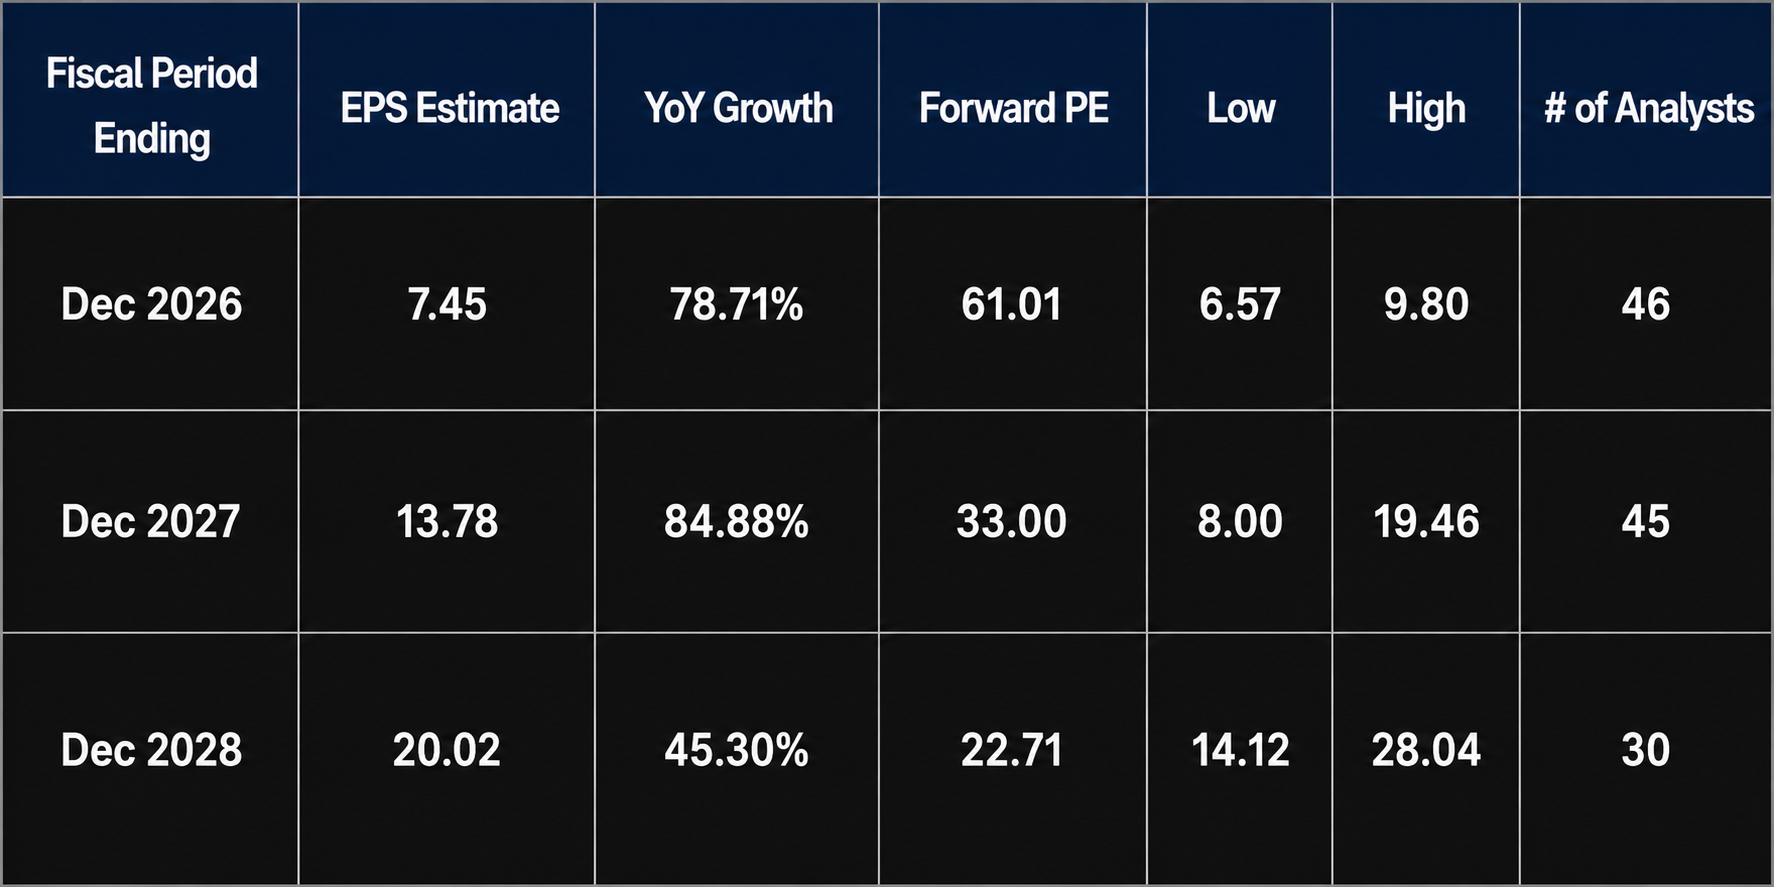
Daar staat tegenover dat de koers al sterk vooruitloopt op het succes van deze samenwerkingen. Het aandeel is daardoor niet goedkoop en blijft gevoelig voor veranderingen in verwachtingen.
Omzetverwachtingen AMD
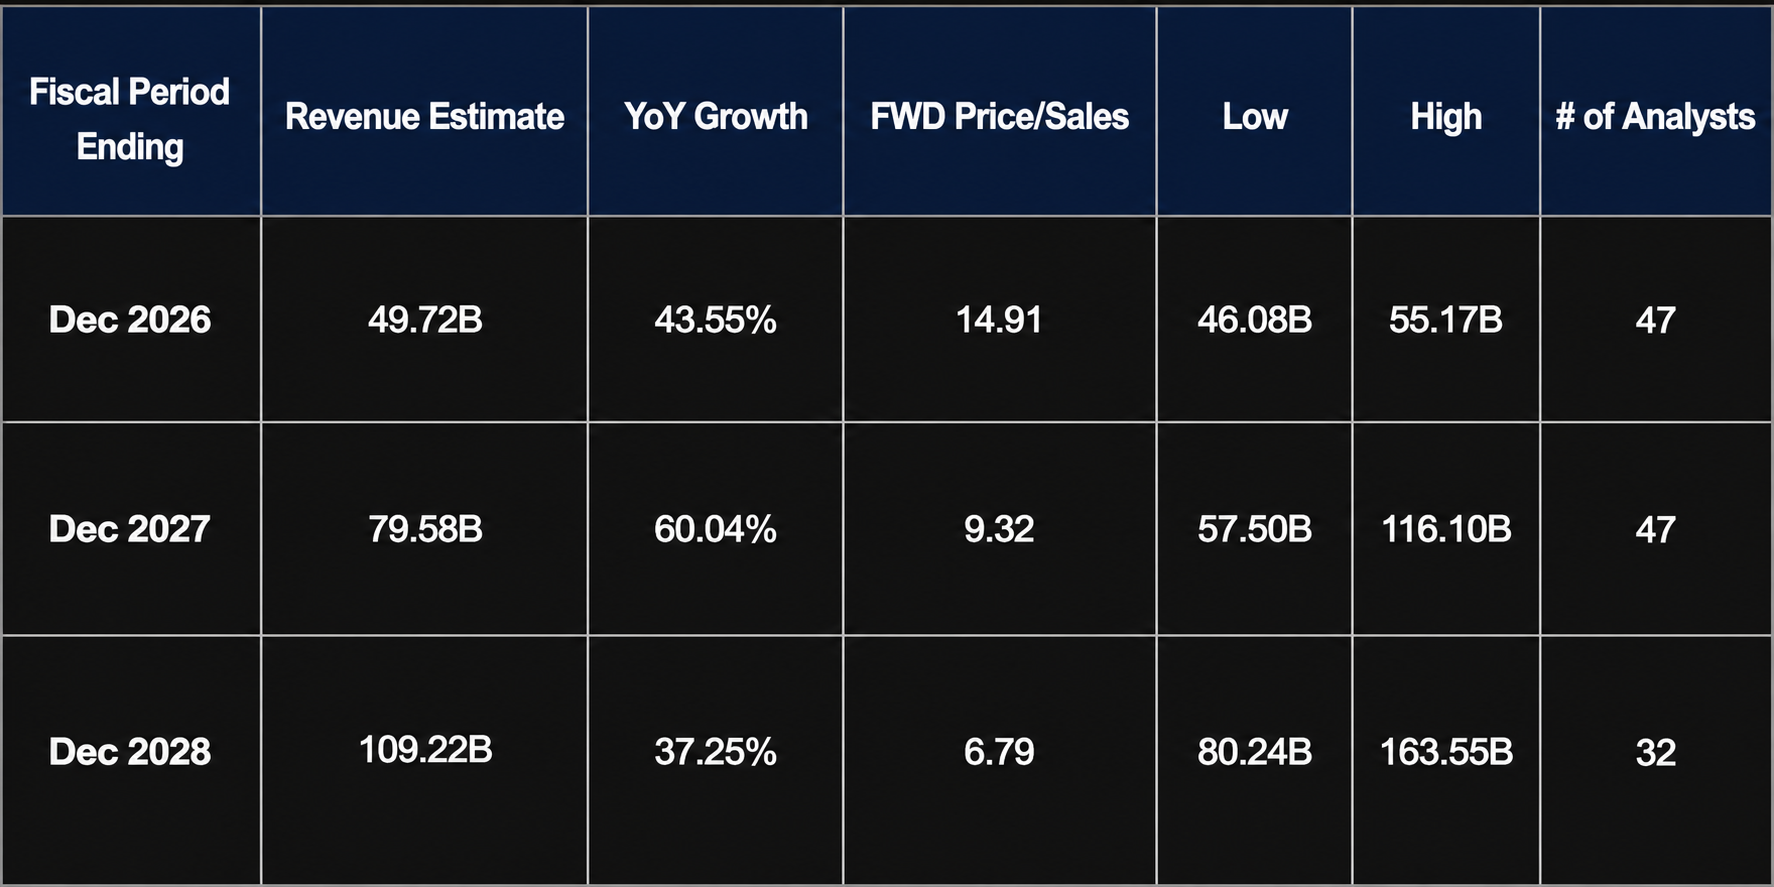
Een verdubbeling richting 2028 is mogelijk wanneer de omzet boven 100 miljard dollar uitkomt en de winst per aandeel richting 20 dollar groeit. AMD moet daarvoor zijn nieuwe systemen op tijd leveren, de software verbeteren en marktaandeel blijven winnen.
Het bedrijf lijkt daarmee een van de aantrekkelijkste alternatieven voor Nvidia. De mogelijke beloning is groot, maar beleggers betalen vandaag al een stevige prijs voor dat groeiverhaal.
Lees ook
- Wolters Kluwer schrapt 7,8 miljoen aandelen en toch is die kleinere teller pas iets waard als de winst zelf niet stilvalt26 september 2026 · Van de redactie
- Is IonQ nu een koopje of een valstrik nu 460 miljoen dollar omzet deels gekocht is bij SkyWater?26 september 2026 · Van de redactie
- UBS ziet nieuwe groeifase voor AI en noemt 1 aandeel dat flink kan stijgen26 september 2026 · Van de redactie
- Oracle onder druk: obligatierente boven 8% zet vraagtekens bij AI-investeringen26 september 2026 · Van de redactie
- Dit AI-aandeel is in één jaar bijna vier keer zoveel waard geworden: is Nvidia zijn alleenheerschappij kwijt?26 september 2026 · Van de redactie