Dit aandeel betaalt 5,81% dividend, en is dit jaar fors gestegen
In het kort Altria perst winstgroei uit een krimpende Amerikaanse sigarettenmarkt. on! PLUS krijgt landelijke distributie in een markt die harder groeit dan het merk. De koers staat dit jaar circa 25% hoger en de winstmultiple ligt boven het vijfjaarsgemiddelde. Altria is de Amerikaanse eigenaar…
In het kort
Altria perst winstgroei uit een krimpende Amerikaanse sigarettenmarkt.
on! PLUS krijgt landelijke distributie in een markt die harder groeit dan het merk.
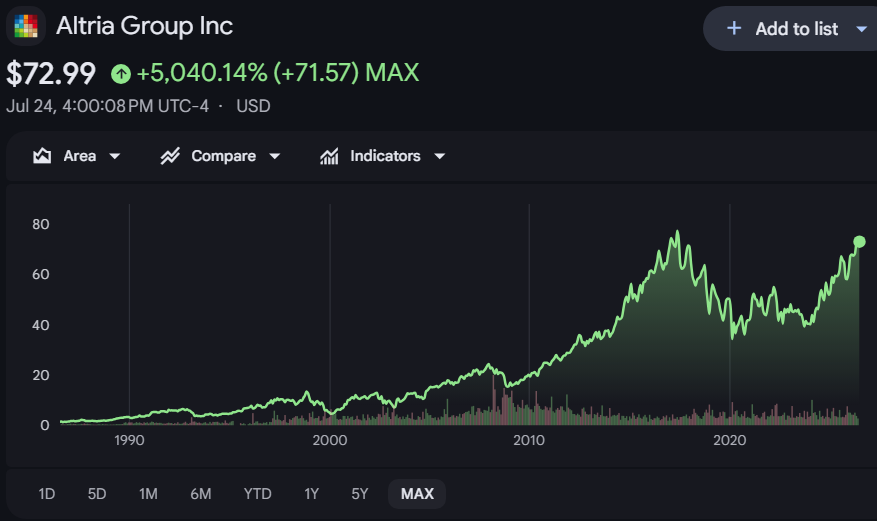
De koers staat dit jaar circa 25% hoger en de winstmultiple ligt boven het vijfjaarsgemiddelde.
Altria is de Amerikaanse eigenaar van Marlboro en discountmerk Basic. Via U.S. Smokeless Tobacco verkoopt het Copenhagen en Skoal. Dochter Helix voert de nicotinezakjes on! en on! PLUS. Het verdienmodel leunt zwaar op sigaretten, een categorie die ieder jaar volume verliest. De actuele dreiging zit in die structurele krimp en in consumenten die naar goedkopere merken schuiven. De opening ligt bij nicotinezakjes en bij strengere handhaving tegen illegale wegwerpvapes.
Koers Altria
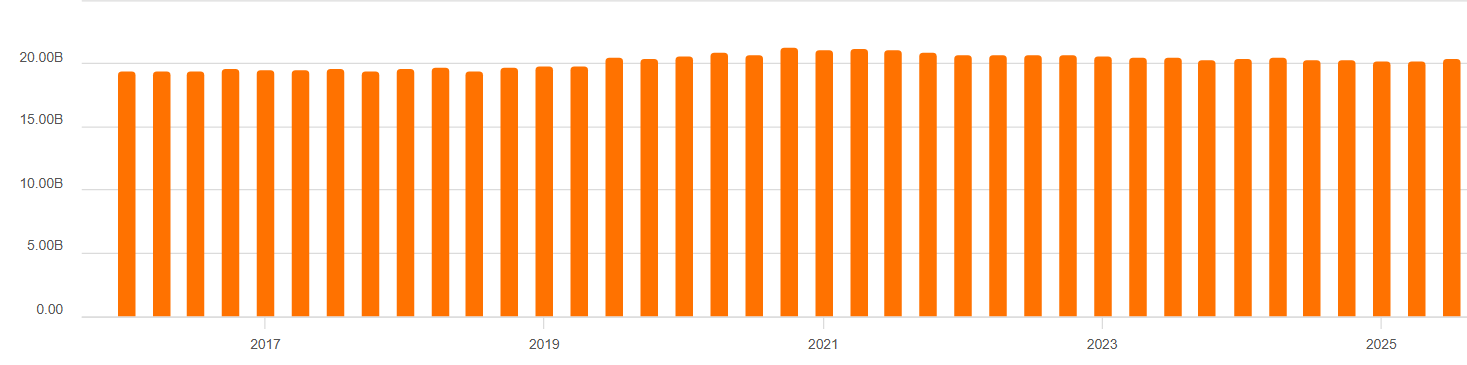
In het eerste kwartaal van 2026 steeg de aangepaste winst per aandeel met 7,3%. Het aangepaste bedrijfsresultaat van de rookwarendivisie groeide 6,3% en de marge liep op tot 65,1%. Altria realiseerde 6,3% netto prijsverhoging. Het gecorrigeerde sigarettenvolume daalde 4%. De Amerikaanse markt kromp 5%. Een hogere opbrengst per pakje valt grotendeels door naar het resultaat zodra fabrieken en distributie al zijn betaald.
Omzet
De winkelvloer laat zien hoe geraffineerd dat model is geworden. Het totale retailaandeel van Marlboro daalde 1,4 procentpunt. Binnen premiumsigaretten kwam het merk uit op 59,5%, een kleine stijging op jaarbasis. Basic won 2,4 procentpunt. Revenue growth management koppelt verkoopdata per winkel aan promoties. Basic krijgt extra steun in verkooppunten waar goedkope sigaretten sterk vertegenwoordigd zijn. Marlboro houdt zo zijn prijspositie in winkels waar merkentrouw zwaarder weegt. Cowboy Cut schuift later in het tweede kwartaal in die prijsladder als voordeligere Marlboro-variant.
De mondtabaksmarkt verschuift snel richting nicotinezakjes. Die categorie vertegenwoordigde in het eerste kwartaal ruim 58% van alle orale tabaksproducten. De verzendingen van on! groeiden bijna 18% tot ruim 46 miljoen blikjes. Het retailaandeel zakte op jaarbasis 0,8 procentpunt naar 7,8%. De categorie groeide zo hard dat deze volumegroei onvoldoende was om aandeel vast te houden.
on! PLUS lag eind maart in ongeveer 100.000 winkels. Die winkels vertegenwoordigen 85% van het volume in nicotinezakjes. Helix verzekerde zich via een nieuw handelsprogramma van betere zichtbaarheid en extra schapruimte. De gecontracteerde winkels met premiumplaatsing zijn goed voor ongeveer 90% van het Helix-volume. De commerciële uitrol drukt daardoor op de marge. Die daalde bij de orale divisie 1,8 procentpunt naar 67,4%, mede door marketinguitgaven en de productmix.
De regulering bepaalt hoeveel waarde die landelijke uitrol krijgt. on! PLUS wordt behandeld binnen een FDA-pilot die de beoordeling van bepaalde nicotinezakjes moet versnellen. Zo’n PMTA-aanvraag is een wetenschappelijk dossier over samenstelling en blootstelling. Het dossier behandelt ook het verwachte effect op de volksgezondheid. Altria stelt dat nieuwe smaakaanvragen voortbouwen op eerder beoordeelde productwetenschap. De toezichthouder hoeft volgens die redenering vooral de gewijzigde smaakstof te beoordelen.
Dat proces raakt direct aan de snelheid waarmee Helix zijn assortiment kan verbreden.
De vapemarkt levert een vreemd soort rugwind op. Ongeveer 70% van het volume bestaat uit illegale wegwerpvapes met smaak. Handhaving en verstoringen in de aanvoer remden de groei van dat segment. Het geschatte aantal volwassen dampers bleef rond 20,5 miljoen hangen. Het aantal gebruikers van wegwerpvapes daalde licht. Wanneer zulke producten uit winkels verdwijnen, keren sommige consumenten terug naar sigaretten of stappen ze over op nicotinezakjes. Voor Altria dempt dat tijdelijk de volumekrimp bij rookwaren en vergroot het de potentiële vijver voor on!.
De kasstroom blijft het draaipunt. Altria betaalde in het eerste kwartaal ongeveer $1,8 miljard dividend en kocht voor $280 miljoen eigen aandelen in. Het bedrijf loste ruim $1 miljard schuld af. De verhouding tussen schuld en ebitda stond op 1,9 keer. In een krimpende onderneming hebben inkopen een helder mechanisch effect: dezelfde winst wordt over een kleiner aantal aandelen verdeeld. Ook de toekomstige dividendlast rust dan op een kleiner aandelenbestand.
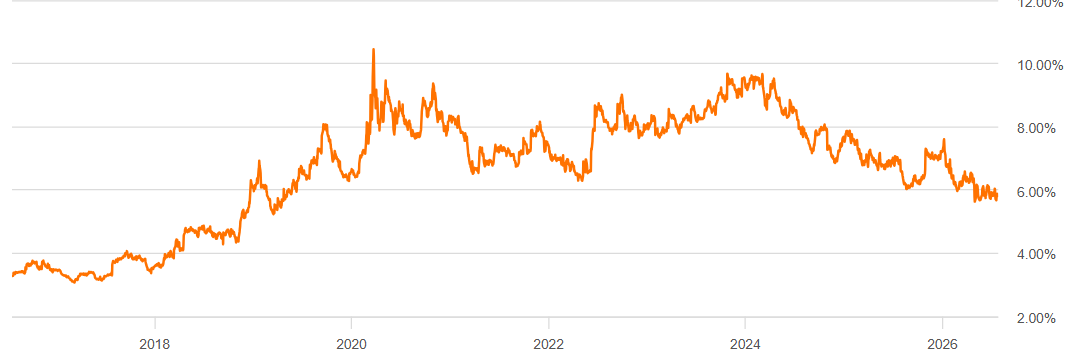
Dividendrendement
De schuldpositie vraagt veel kasstroom. Recente cijfers noemen $24,6 miljard aan verplichtingen en $3,53 miljard cash. De rentelast bedroeg over twaalf maanden ruim $1,17 miljard. Dat bedrag slokt geld op dat anders beschikbaar bleef voor aflossing of investeringen in rookvrije producten. De hoge marges geven Altria ruimte om die last te dragen.
Na de rally noteerde het aandeel rond $73. De verwachte koers-winstverhouding lag rond 12,8, ruim boven het vijfjaarsgemiddelde van circa 10. Een hogere koers drukt het lopende dividendrendement vanzelf wanneer het dividendbedrag gelijk blijft.
Lees ook
- Besi boekt 293 miljoen euro aan orders terwijl de omzet daaruit nog helemaal moet komen26 september 2026 · Van de redactie
- Nog nooit zette Tesla zoveel energieopslag neer en juist nu moet die groei ook vrije kas worden26 september 2026 · Van de redactie
- Bijna niemand kijkt naar de solvabiliteit die a.s.r. inzet voor Bovemij terwijl die kapitaalbuffer maar één keer kan worden gebruikt26 september 2026 · Van de redactie
- Realty Income betaalt bouwgeld al tijdens de bouw uit terwijl de huur pas na de sleuteloverdracht begint26 september 2026 · Van de redactie
- NN haalt een sterke marge op schadeverzekeringen en toch kan één zwaar stormseizoen een flink deel daarvan opslokken26 september 2026 · Van de redactie