ASML kan de komende 5 jaar een enorme verrassing worden
In het kort: ASML verhoogde zijn jaaroutlook voor de tweede keer dit jaar naar 43-45 miljard euro, gedreven door versnellende investeringen van chipfabrikanten in AI. De groei wordt niet beperkt door vraag maar door capaciteit, wat het groeipad voorspelbaar maakt: uitbreidingen in 2027 en 2028…
In het kort:
ASML verhoogde zijn jaaroutlook voor de tweede keer dit jaar naar 43-45 miljard euro, gedreven door versnellende investeringen van chipfabrikanten in AI.
De groei wordt niet beperkt door vraag maar door capaciteit, wat het groeipad voorspelbaar maakt: uitbreidingen in 2027 en 2028 kunnen de omzet bijna verdubbelen.
Na een stijging van 121% in een jaar handelt het aandeel op 40 keer de winst, wat verdere groei impliceert maar de lat voor teleurstellingen hoger legt.
Via Raisin profiteren spaarders tijdelijk van 2,85% rente per jaar op een vrij opneembare spaarrekening met Europees depositogarantiestelsel.
ASML liet deze week zien hoeveel vraag er momenteel is naar zijn machines. Het Nederlandse bedrijf, dat als enige ter wereld de machines bouwt die nodig zijn voor de meest geavanceerde chips, verhoogde zijn verwachtingen voor 2026 alweer voor de tweede keer dit jaar. Met het aandeel al 69 procent hoger dit jaar, rijst de vraag waar ASML over vijf jaar zou kunnen staan.
Sterke resultaten en een verhoogde verwachting
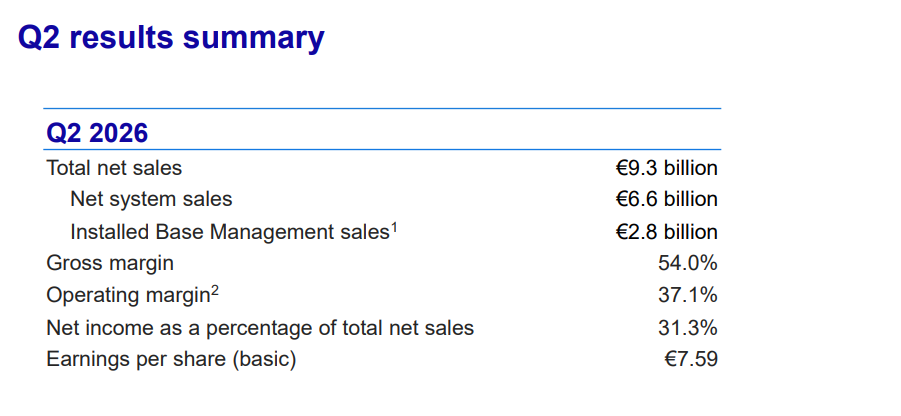
Op 15 juli maakte ASML de cijfers over het tweede kwartaal bekend, en tegelijkertijd werd de verwachting voor heel 2026 opgeschroefd. Het bedrijf rekent nu op een omzet tussen de 43 en 45 miljard euro, waar in april nog werd uitgegaan van 36 tot 40 miljard euro. Dat komt neer op een groei van ongeveer 35 procent ten opzichte van vorig jaar.
Het tweede kwartaal zelf was al sterk. De omzet kwam uit op 9,3 miljard euro, met een brutomarge van 54 procent, beide hoger dan wat ASML zelf had verwacht. De nettowinst bedroeg 2,9 miljard euro, en de omzet over de eerste helft van het jaar lag ongeveer 17 procent hoger dan in dezelfde periode vorig jaar.
Ook voor het derde kwartaal is het bedrijf optimistisch. ASML verwacht een omzet tussen de 11 en 12 miljard euro, wat tegenover de 9,3 miljard euro van het afgelopen kwartaal neerkomt op een groei van meer dan 20 procent binnen een enkel kwartaal. Topman Christophe Fouquet gaf aan dat klanten hun investeringsplannen steeds verder versnellen, gedreven door de vraag naar geavanceerde chips voor AI.
De vraag overtreft het aanbod
ASML is wereldwijd het enige bedrijf dat zogenoemde EUV lithografiemachines bouwt, de apparaten die nodig zijn om de meest geavanceerde chips te kunnen printen. Wanneer chipfabrikanten hun productie willen uitbreiden, komen hun bestellingen daarom vrijwel altijd bij ASML terecht.
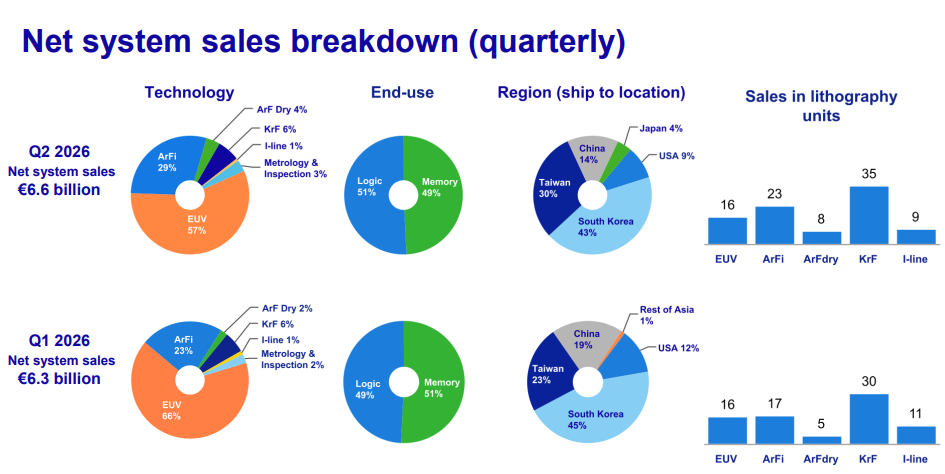
Op dit moment vormt de productiecapaciteit van ASML zelf de belangrijkste beperking. Het bedrijf wil zijn capaciteit voor de nieuwste generatie EUV machines in 2027 met 30 procent uitbreiden, en onderzoekt een vergelijkbare uitbreiding voor 2028. Ook de capaciteit voor de iets oudere DUV machines krijgt dezelfde behandeling.
Met andere woorden, niet de vraag naar machines bepaalt de groei van ASML de komende jaren, maar het vermogen van het bedrijf om die machines daadwerkelijk te bouwen. Dat maakt de groeipad van ASML relatief goed te voorspellen, in vergelijking met veel andere bedrijven in de chipindustrie.
Het pad richting 2031
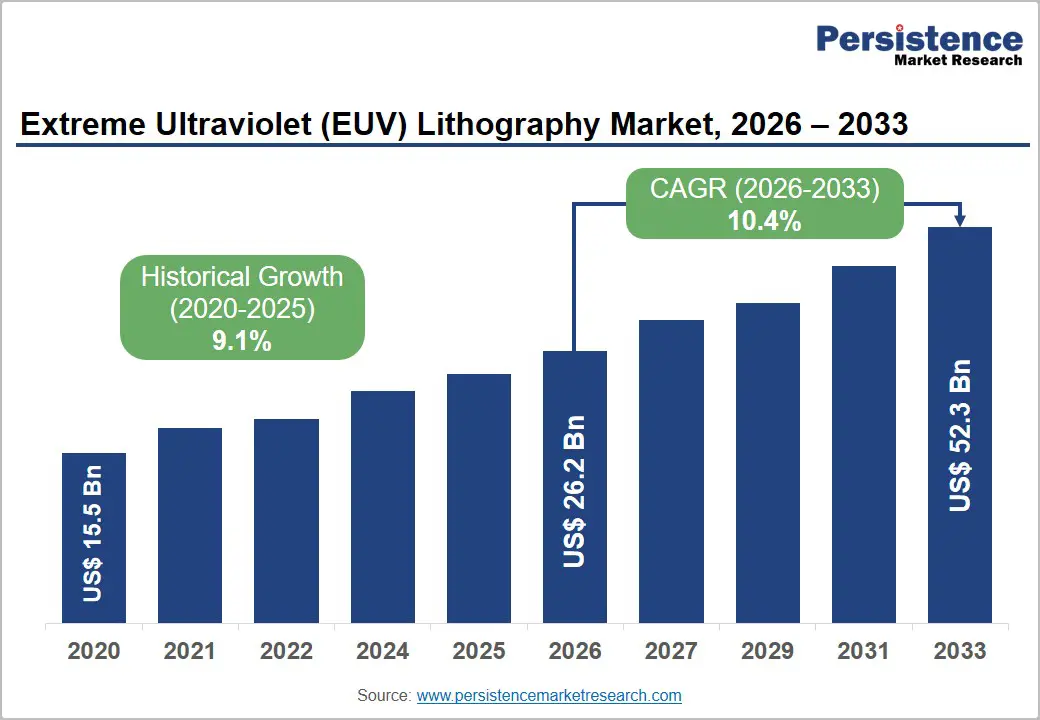
Een bedrijf waarvan de groei vooral wordt bepaald door de eigen productiecapaciteit, heeft een ongewoon voorspelbaar groeipad. Als de uitbreiding van 2027 slaagt en die van 2028 volgt, zou de omzet van ASML tegen het einde van het decennium bijna kunnen verdubbelen ten opzichte van nu. Daarbij komt nog een groeiend dienstensegment, die meegroeit met elke machine die wereldwijd in gebruik is.
Het probleem, zoals wel vaker bij sterke bedrijven, zit in de prijs. Na een koersstijging van meer dan honderd procent in een jaar tijd, handelt het aandeel tegen ongeveer 40 keer de verwachte winst voor 2026. Deze waardering houdt dus al rekening met meerdere jaren van goed nieuws.
De orders bij ASML kunnen bovendien van kwartaal tot kwartaal flink verschillen. Als klanten een pauze inlassen om eerst de reeds bestelde capaciteit te verwerken, kan de waardering van het aandeel dalen, ook al blijft het bedrijf zelf gewoon groeien. Dit risico geldt overigens voor bijna elk aandeel dat is verbonden aan de groei van AI.
Wat dit kan betekenen voor beleggers
Als de winst van ASML de komende jaren met een groeitempo in de hoge tienerprocenten toeneemt, en de waardering geleidelijk daalt van ongeveer 40 naar iets dichter bij 30 keer de winst, zouden aandeelhouders alsnog een jaarlijks rendement van 8 tot 12 procent kunnen behalen.
Uitgaande van een huidige koers van ongeveer 1.800 dollar, zou een jaarlijkse groei van 8 procent de koers over vijf jaar op ongeveer 2.650 dollar brengen. Bij 12 procent groei zou de koers rond de 3.180 dollar uitkomen. Deze cijfers zijn overigens een denkkader, geen concrete voorspelling.
Een tweede uitbreiding van de capaciteit in 2028, of een snellere opschaling van de nieuwste generatie machines, zou de uitkomst boven deze bandbreedte kunnen tillen. Een pauze in de wereldwijde uitgaven aan AI infrastructuur zou de koers juist onder deze bandbreedte kunnen drukken.
Raisin RenteBoost is een tijdelijke actie gestart waarbij je op een vrij opneembare Duitse spaarrekening de eerste 3 maanden lang een gegarandeerde rente van 2,85% p.j. krijgt, beschermd onder het Europese garantiestelsel. Je spaargeld blijft dagelijks opvraagbaar en je kunt vrij storten en opnemen. Na deze periode kun je via één Raisin-account verder sparen bij meer dan 50 Europese banken, met actuele variabele rentes tot 1,96% p.j., of kiezen voor spaardeposito’s met looptijden van één maand tot tien jaar en rentes tot 3,42% p.j.
Een bedrijf om vast te houden
Het bedrijf ASML zal over vijf jaar naar verwachting aanzienlijk groter zijn dan nu, en de koers zal vermoedelijk eveneens hoger liggen. Na een stijging van 121 procent in het afgelopen jaar, lijkt het groeipad vanaf hier echter meer op geleidelijke opbouw dan op een herhaling van het afgelopen jaar.
Voor beleggers met een lange beleggingshorizon blijft ASML desondanks een aantrekkelijk bedrijf om in bezit te hebben. Een monopolie dat zo centraal staat in de gehele keten van chipproductie, komt immers zelden goedkoop op de markt.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'VOORSPRONG'.
Bronnen
- Raisin raisin.com
- Ga naar Raisin RenteBoost! financeads.net
Lees ook
- NN haalt een sterke marge op schadeverzekeringen en toch kan één zwaar stormseizoen een flink deel daarvan opslokken26 september 2026 · Van de redactie
- Achter de machtspositie van TSMC schuilen twee klanten die samen een derde van de omzet bepalen26 september 2026 · Van de redactie
- Dít is het moment waarop Alfen een opslagbacklog van 93 miljoen euro op tijd in omzet moet omzetten26 september 2026 · Van de redactie
- Achter de 21,7 miljard dollar AI-omzet van Broadcom schuilt een handvol hyperscalers met steeds meer macht26 september 2026 · Van de redactie
- Hoe lang kan de contentrekening van Netflix nog kas blijven opleveren?26 september 2026 · Van de redactie