Analisten doen een opvallende voorspelling voor Nvidia
In het kort: Nvidia zou tegen 2030 kunnen profiteren van een verdere explosie in AI-investeringen, waarbij de wereldwijde uitgaven aan datacenters volgens het bedrijf kunnen oplopen tot 3 à 4 biljoen dollar per jaar. Dankzij zijn dominante positie in AI-chips en een waardering die relatief…
In het kort:
Nvidia zou tegen 2030 kunnen profiteren van een verdere explosie in AI-investeringen, waarbij de wereldwijde uitgaven aan datacenters volgens het bedrijf kunnen oplopen tot 3 à 4 biljoen dollar per jaar.
Dankzij zijn dominante positie in AI-chips en een waardering die relatief bescheiden blijft voor het huidige groeitempo, zien sommige beleggers nog altijd aanzienlijk opwaarts potentieel.
Zelfs als Nvidia onderweg wat marktaandeel verliest, kan de sterke groei van de AI-markt de omzet en winst nog jarenlang blijven aanjagen.
Het aandeel Nvidia noteert momenteel rond de 210 dollar. Om tegen 2030 op 800 dollar per aandeel uit te komen, zou de koers dus bijna moeten verviervoudigen. Gezien de huidige omvang van Nvidia, met een beurswaarde van 5,1 biljoen dollar, zou dit betekenen dat het bedrijf zou moeten doorgroeien naar een waarde van bijna 20 biljoen dollar. Dat lijkt een grote stap, maar volgens deze belegger is dit sneller haalbaar dan veel mensen denken.
De bouw van AI infrastructuur is nog lang niet klaar
De belangrijkste drijfveer achter het aandeel Nvidia is op dit moment de aanhoudende bouw van AI infrastructuur. Grote clouddiensten geven honderden miljarden dollars uit aan het bouwen en inrichten van datacenters, en dit stuwt de omzet van Nvidia flink, aangezien de chips van het bedrijf een groot deel van de benodigde rekenkracht leveren.
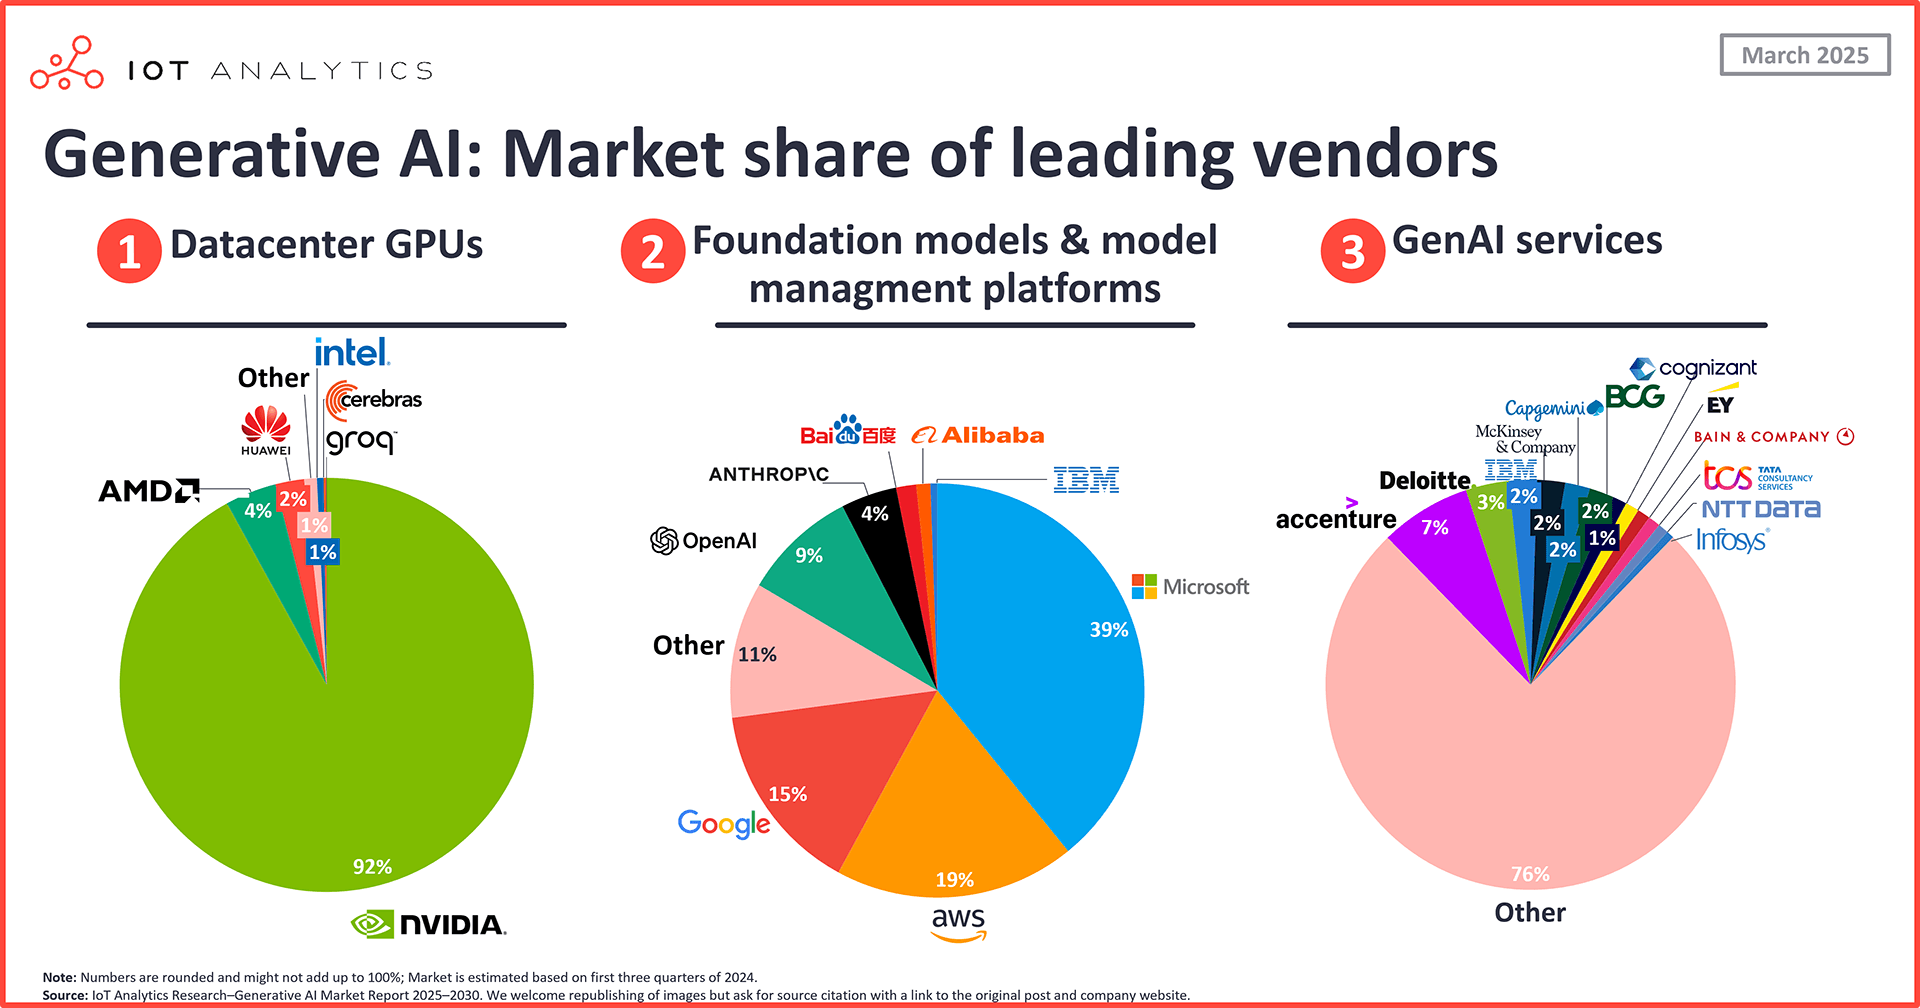
Hoewel er steeds meer concurrenten opduiken, blijkt dat grote klanten nog altijd het liefst kiezen voor hardware van Nvidia, zelfs tegen hogere kosten. Daarnaast blijft Nvidia innoveren, met de volgende generatie chips, genaamd Vera Rubin, die later dit jaar op de markt komt.
Grote clouddiensten zoals Alphabet, Amazon, Microsoft en Meta Platforms hebben herhaaldelijk aangegeven dat zij momenteel te maken hebben met een tekort aan rekencapaciteit.
Er worden vandaag de dag ook nog altijd veel minder AI taken uitgevoerd dan er in de toekomst mogelijk zouden kunnen worden uitgevoerd, mocht de wereld daadwerkelijk overstappen naar een economie waarin AI centraal staat. Als AI werkelijk zo belangrijk wordt als sommigen beweren, zal de wereld nog veel meer rekencapaciteit nodig hebben.
Enorme verwachte uitgaven aan datacenters
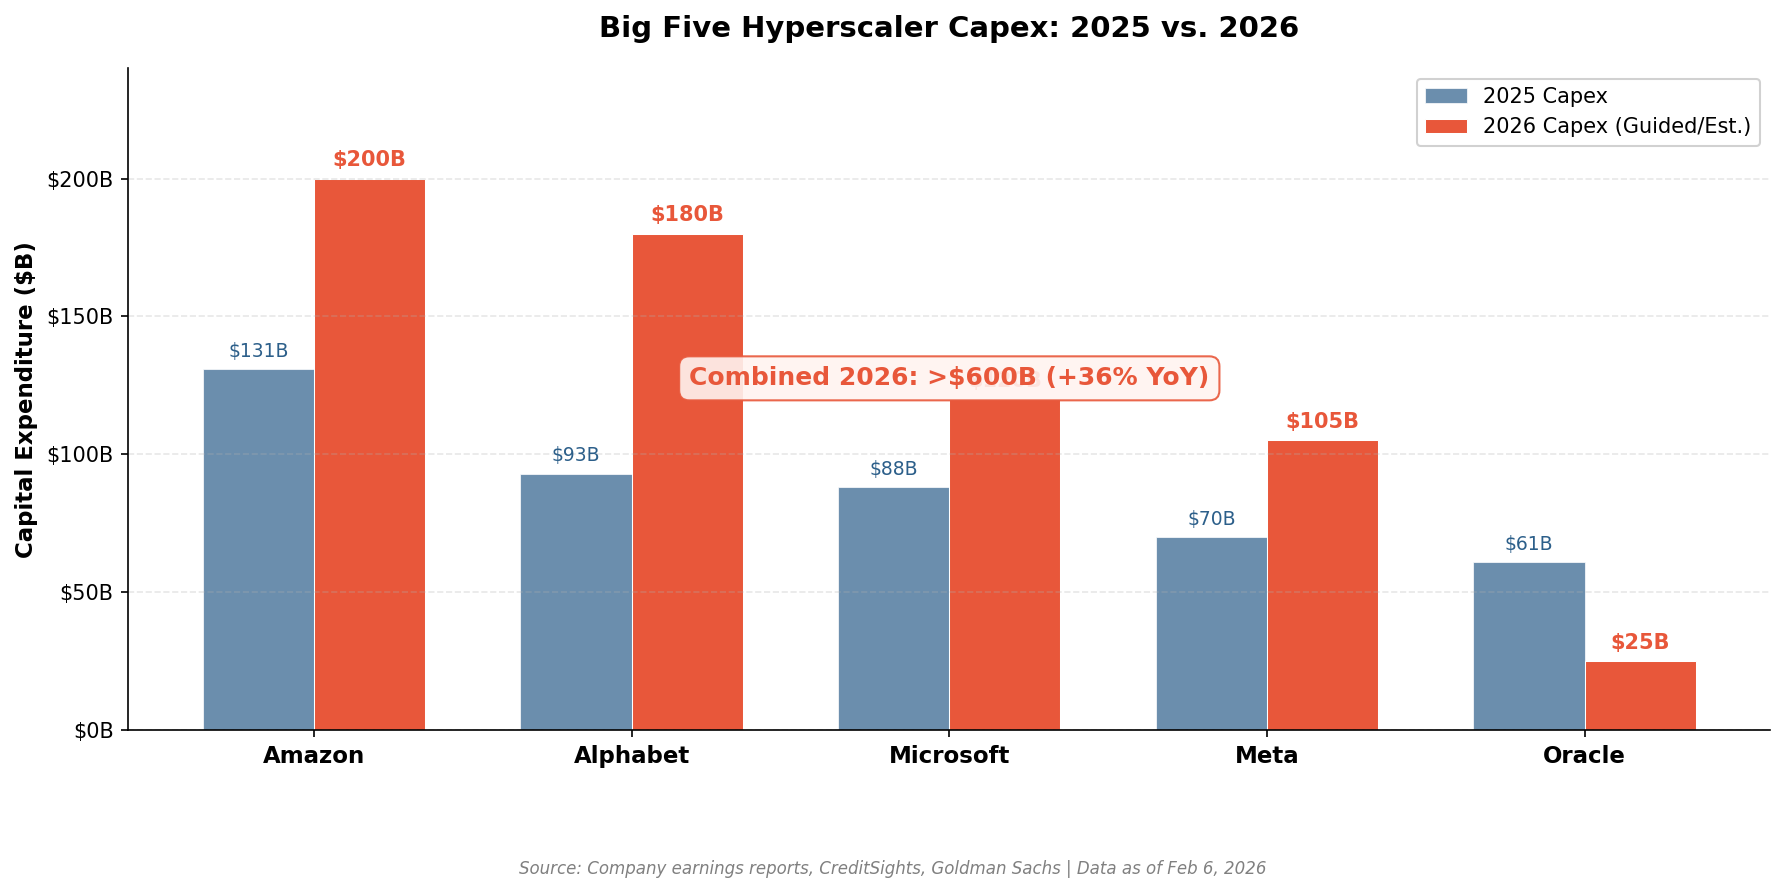
Nvidia zelf verwacht dat de wereldwijde investeringen in datacenters tegen 2030 zullen oplopen tot tussen de 3 en 4 biljoen dollar per jaar. Dat is een enorm bedrag, zeker als je bedenkt dat alleen al de vier grootste clouddiensten eerder dit jaar aangaven dit jaar samen ongeveer 650 miljard dollar te willen uitgeven.
Dit bedrag is bovendien het hele jaar door al geleidelijk verder verhoogd, bijvoorbeeld doordat Alphabet recent opnieuw zijn investeringsplannen voor 2026 uitbreidde.
De bouw van AI infrastructuur is dus nog lang niet voltooid. Mocht de verwachting van 3 tot 4 biljoen dollar daadwerkelijk uitkomen, dan zou de omzet en winst van Nvidia dit ruimschoots kunnen rechtvaardigen om door te groeien naar een koers van 800 dollar per aandeel.
Nvidia lijkt goed gepositioneerd om te blijven profiteren
De verwachte investering van 650 miljard dollar dit jaar houdt nog geen rekening met de uitgaven van andere grote spelers, zoals OpenAI en Anthropic, of met de investeringen van China en andere landen. Wanneer deze worden meegerekend, komt de totale wereldwijde uitgave aan AI dit jaar mogelijk uit op ongeveer 875 miljard dollar.
Om uit te komen op het middelpunt van de verwachting van Nvidia, namelijk 3,5 biljoen dollar, zouden de totale wereldwijde uitgaven aan AI dus ongeveer moeten verviervoudigen ten opzichte van nu. Als Nvidia zijn huidige marktaandeel weet vast te houden binnen een markt die in dit tempo groeit, dan zou dit de omzet en winst van het bedrijf eveneens kunnen verviervoudigen, wat de koers naar 800 dollar zou kunnen brengen.
Twee tegengestelde krachten die elkaar mogelijk opheffen
Dit zal geen gemakkelijk pad zijn, maar volgens deze belegger is het zeker haalbaar voor Nvidia. Naarmate er meer datacenters worden gebouwd, zal een deel van de uitgaven verschuiven van bouwgerelateerde kosten naar kosten voor daadwerkelijke rekencapaciteit, wat het aandeel van Nvidia in de totale uitgaven aan datacenters zou moeten vergroten.
Tegelijkertijd zou Nvidia wel wat marktaandeel kunnen verliezen, doordat aangepaste AI chips van concurrenten, en in sommige gevallen zelfs van zijn eigen grootste klanten, populairder worden. De verwachting is dat deze twee tegengestelde effecten elkaar op de lange termijn ongeveer zullen opheffen, waardoor Nvidia zijn huidige aandeel in de totale uitgaven aan AI kan behouden.
Een aantrekkelijke waardering voor een sterk groeiverhaal
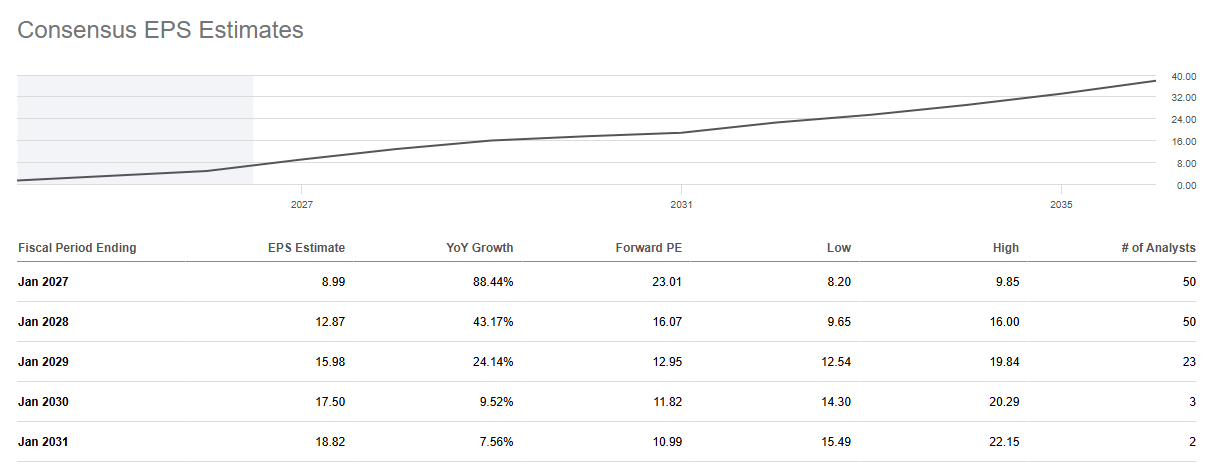
Met een koers winst verhouding van ongeveer 32 keer de winst over de afgelopen twaalf maanden, is Nvidia niet bijzonder duur geprijsd. Dit maakt het risico van een te hoge waardering minder groot dan bij veel andere AI aandelen.
Zelfs als Nvidia er niet in slaagt om te verviervoudigen, zou een verdrievoudiging of zelfs een verdubbeling binnen slechts vier jaar de bredere markt nog altijd ruimschoots verslaan. Dit maakt Nvidia volgens deze belegger een aandeel dat het overwegen waard is om nu bij te kopen, met het oog op de verdere groei van de AI sector in de komende jaren.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'VOORSPRONG'.
Lees ook
- NN haalt een sterke marge op schadeverzekeringen en toch kan één zwaar stormseizoen een flink deel daarvan opslokken26 september 2026 · Van de redactie
- Achter de machtspositie van TSMC schuilen twee klanten die samen een derde van de omzet bepalen26 september 2026 · Van de redactie
- Dít is het moment waarop Alfen een opslagbacklog van 93 miljoen euro op tijd in omzet moet omzetten26 september 2026 · Van de redactie
- Achter de 21,7 miljard dollar AI-omzet van Broadcom schuilt een handvol hyperscalers met steeds meer macht26 september 2026 · Van de redactie
- Hoe lang kan de contentrekening van Netflix nog kas blijven opleveren?26 september 2026 · Van de redactie