Analyse · 21 september 2026 · 6 min leestijd
Vergeet Nvidia en Micron want dit AI aandeel kan 200% stijgen
In het kort: Vergeet Nvidia en Micron even: Oracle groeit inmiddels met 30%, terwijl het aandeel 52% is gedaald en rond slechts 18 keer de verwachte winst noteert. De grote troef is het enorme orderboek van $664 miljard, waarvan Oracle verwacht ongeveer de helft binnen drie jaar om te zetten in daadwerkelijke omzet. Als de winst richting $15,77 per aandeel groeit en de waardering herstelt naar 30
In het kort:
Vergeet Nvidia en Micron even: Oracle groeit inmiddels met 30%, terwijl het aandeel 52% is gedaald en rond slechts 18 keer de verwachte winst noteert.
De grote troef is het enorme orderboek van $664 miljard, waarvan Oracle verwacht ongeveer de helft binnen drie jaar om te zetten in daadwerkelijke omzet.
Als de winst richting $15,77 per aandeel groeit en de waardering herstelt naar 30 keer de winst, komt zelfs een theoretische koers van $473 in beeld, ruim drie keer de huidige koers.
Nvidia en Micron behoren tot de grote winnaars van de explosieve investeringen in AI infrastructuur. Toch is er nog een bedrijf dat miljarden investeert om van dezelfde ontwikkeling te profiteren, terwijl het aandeel juist hard is afgestraft. Oracle staat ongeveer 52% lager dan een jaar geleden en zelfs ruim onder zijn eerdere record.
Dat contrast wordt steeds opvallender. De omzet groeit inmiddels met 30%, Oracle heeft voor maar liefst $664 miljard aan toekomstige contractverplichtingen en verwacht dat de groei verder versnelt. Tegelijkertijd wordt het aandeel gewaardeerd tegen ongeveer 18 keer de verwachte winst. Als de winstverwachtingen voor de komende jaren uitkomen, ziet de oorspronkelijke analyse zelfs ruimte voor een verdrievoudiging van het aandeel.
Oracle groeit plotseling met 30%
Oracle stond jarenlang vooral bekend als een relatief volwassen softwarebedrijf. Dankzij de enorme vraag naar cloudcapaciteit voor AI verandert het groeiprofiel echter snel. Bedrijven hebben steeds meer rekenkracht nodig om grote AI modellen te trainen en vervolgens dagelijks te gebruiken.
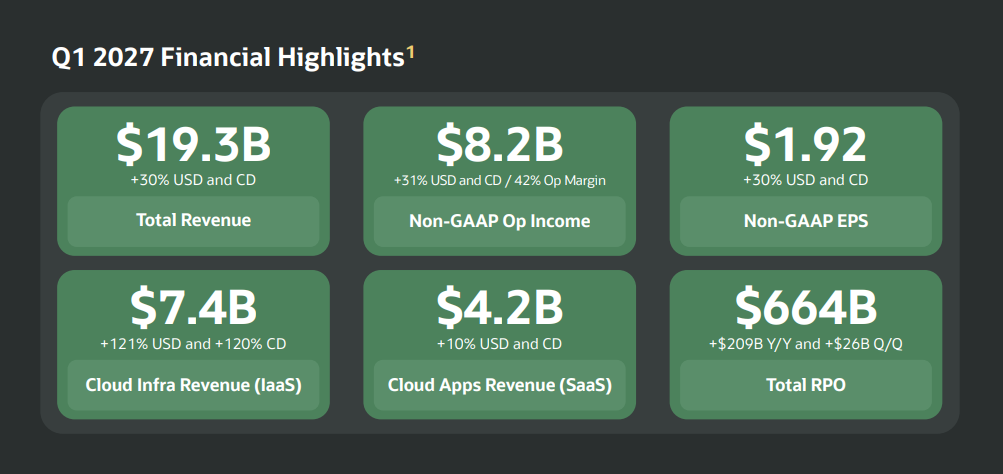
De cijfers over het eerste kwartaal van boekjaar 2027 maken die verandering zichtbaar. Oracle boekte een recordomzet van $19,3 miljard, 30% meer dan een jaar eerder. Ook de aangepaste winst per aandeel steeg met 30% naar $1,92. Daarmee presteerde het bedrijf beter dan verwacht. Analisten rekenden vooraf op $19,14 miljard omzet en een winst van $1,75 per aandeel. Vooral de winst viel dus duidelijk hoger uit dan de markt had voorzien.
Dat is belangrijk omdat er lange tijd twijfels waren over de enorme investeringen die Oracle moet doen om voldoende datacentercapaciteit te bouwen. Sterke omzetgroei is mooi, maar uiteindelijk moeten die miljardeninvesteringen ook voldoende winst opleveren.
Een orderboek van maar liefst $664 miljard
Het opvallendste cijfer ligt echter niet bij de huidige omzet. Oracle heeft inmiddels $664 miljard aan zogenoemde remaining performance obligations. Simpel gezegd gaat het om de waarde van contracten die klanten al hebben afgesloten, maar waarvan Oracle de omzet nog niet volledig heeft verwerkt.
Dat bedrag is in slechts één jaar met $209 miljard toegenomen. Het laat zien hoe groot de vraag naar de diensten van Oracle momenteel is en geeft het bedrijf tegelijkertijd veel meer zicht op toekomstige inkomsten.
Nog belangrijker is dat Oracle verwacht deze contracten steeds sneller om te zetten in daadwerkelijke omzet. Het bedrijf denkt inmiddels dat ongeveer de helft van de huidige $664 miljard in de komende drie jaar als omzet kan worden verwerkt. Eerder ging Oracle nog uit van 46%.
De helft komt neer op ongeveer $332 miljard. Verdeeld over drie jaar is dat bijna $111 miljard per jaar. Ter vergelijking: over boekjaar 2026 behaalde Oracle nog $67,4 miljard omzet. Het geeft aan hoe sterk de omvang van het bedrijf kan veranderen wanneer het huidige orderboek daadwerkelijk wordt uitgevoerd.
Oracle probeert een groot probleem op te lossen
De enorme groei heeft wel een prijs. AI datacenters zijn extreem duur om te bouwen. Er zijn niet alleen grote hoeveelheden Nvidia chips nodig, maar ook gebouwen, netwerkapparatuur, koeling en enorme hoeveelheden elektriciteit.
Dat zorgde de afgelopen tijd voor zorgen over de balans van Oracle. Het bedrijf moet immers miljarden investeren voordat de bijbehorende omzet volledig binnenkomt. Een snelgroeiend orderboek is weinig waard wanneer de financiering ervan uiteindelijk te zwaar op het bedrijf drukt.
Oracle probeert dit probleem op een slimme manier te beperken. Sommige klanten betalen vooraf voor de AI chips die nodig zijn voor hun capaciteit of leveren zelf de hardware. Daardoor hoeft Oracle niet iedere dollar aan uitbreiding volledig zelf te financieren.
CFO Hilary Maxson gaf bovendien aan dat een gedeelte van de nieuw afgesloten contracten pas vanaf boekjaar 2028 invloed zal hebben op de investeringen en omzet. Oracle krijgt daardoor meer tijd om de benodigde capaciteit gecontroleerd uit te bouwen.
Ook de winst begint sneller te groeien
De eerste tekenen dat deze strategie werkt zijn inmiddels zichtbaar. Het aangepaste operationele resultaat over de afgelopen twaalf maanden groeide in het eerste kwartaal met 21% ten opzichte van een jaar eerder. Een jaar geleden bedroeg die groei nog slechts 8%.
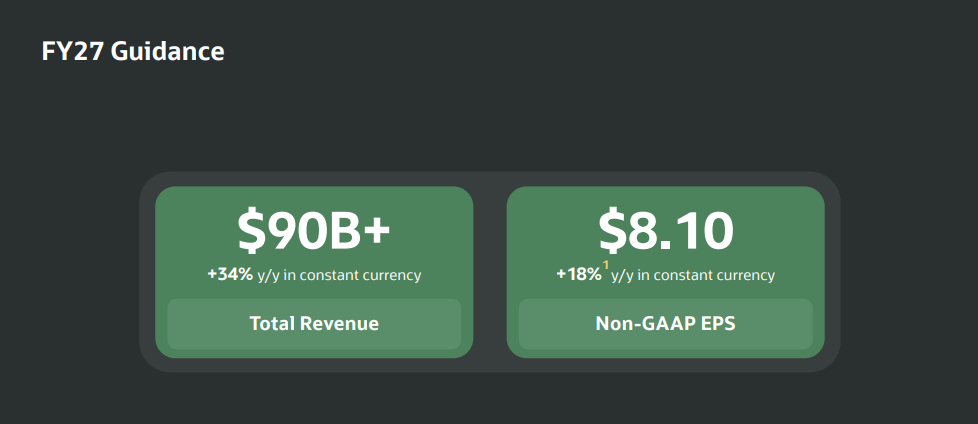
Voor heel boekjaar 2027 verwacht Oracle ongeveer $90 miljard omzet. Dat zou een groei van 34% betekenen. De aangepaste winst per aandeel moet met ongeveer 18% stijgen naar $8,10.
De resultaten over het eerste kwartaal maken duidelijk waarom sommige beleggers denken dat Oracle uiteindelijk zelfs beter kan presteren dan deze verwachtingen. De omzet en winst groeiden beide al met 30%, terwijl de omzet uit het enorme orderboek de komende kwartalen juist sneller moet worden verwerkt.
De echte versnelling kan bovendien pas daarna komen. Naarmate meer datacenters operationeel worden en bestaande investeringen omzet beginnen op te leveren, hoeft iedere extra dollar omzet niet gepaard te gaan met dezelfde groei van de kosten.
De waardering is opvallend laag
Daar wordt het verhaal voor beleggers interessant. Ondanks de sterke groei en het orderboek van $664 miljard wordt Oracle momenteel gewaardeerd tegen ongeveer 18 keer de verwachte winst.
Dat is zelfs lager dan de Nasdaq 100, die rond 24 keer de verwachte winst noteert. Normaal gesproken zou je juist verwachten dat een bedrijf waarvan de omzet met ongeveer 30% groeit tegen een hogere waardering wordt verhandeld.
De lage waardering laat zien hoeveel twijfel momenteel in het aandeel zit. Oracle moet nog bewijzen dat het zijn enorme orderboek winstgevend kan uitvoeren. Daarnaast blijven de hoge investeringen, financiering en afhankelijkheid van de AI investeringsgolf belangrijke risico's.
Maar juist daardoor kan er veel ruimte ontstaan wanneer de winst daadwerkelijk versnelt. Als beleggers meer vertrouwen krijgen in het verdienmodel, kan niet alleen de winst stijgen, maar tegelijkertijd ook de waardering die de markt bereid is daarvoor te betalen.
Oracle groeit hard, maar noteert goedkoper dan de Nasdaq 100
Zo komt de analyse uit op een koers van $473
De analyse van analisten rekent met een winst per aandeel van $15,77 in boekjaar 2029. Dat zou een enorme stap zijn ten opzichte van de $8,10 die Oracle voor het huidige boekjaar verwacht.
Vervolgens wordt aangenomen dat beleggers tegen die tijd bereid zijn ongeveer 30 keer de winst voor Oracle te betalen. Vermenigvuldig $15,77 met 30 en je komt uit op een theoretische aandelenkoers van ongeveer $473.
Tegenover de huidige koers van ongeveer $149 zou dat ruim een verdrievoudiging betekenen. Een investering van €10.000 zou bij een vergelijkbare procentuele stijging dus meer dan €30.000 waard kunnen worden, nog zonder rekening te houden met valuta en dividend.
Die $473 is vanzelfsprekend geen zekerheid. Het scenario vereist zowel dat Oracle de verwachte winstgroei realiseert als dat beleggers het aandeel over drie jaar tegen een aanzienlijk hogere multiple waarderen. Als Oracle tegen de huidige 18 keer de winst gewaardeerd blijft, zou $15,77 winst per aandeel bijvoorbeeld slechts een koers van ongeveer $284 opleveren.
Zo komt het koersscenario voor Oracle uit op $473
De komende jaren worden beslissend
Oracle begint daardoor steeds meer op een bijzonder AI aandeel te lijken. Het bedrijf combineert een enorme hoeveelheid vastgelegde toekomstige omzet met snel oplopende groei, terwijl het aandeel tegelijkertijd 52% is gedaald en tegen ongeveer 18 keer de verwachte winst noteert.
Het orderboek van $664 miljard vormt daarbij de kern van het verhaal. Oracle verwacht ongeveer de helft daarvan binnen drie jaar in omzet om te zetten. Als dat lukt en de winst sneller gaat groeien naarmate de huidige investeringen beginnen te renderen, kan het huidige winstniveau over enkele jaren compleet anders zijn.
Daar staat een duidelijk risico tegenover. Oracle moet enorme datacenters bouwen en blijft daarmee afhankelijk van een AI investeringsgolf die nog jaren sterk moet blijven. Maar juist omdat de beurs daar momenteel twijfels over heeft, is de waardering flink teruggelopen.
Nvidia en Micron hebben beleggers al laten zien hoeveel waarde de AI infrastructuurboom kan creëren. Oracle probeert nu een groter gedeelte van diezelfde markt naar zich toe te trekken. Met 30% omzetgroei, $664 miljard aan toekomstige contractverplichtingen en een waardering van slechts 18 keer de verwachte winst wordt het aandeel daardoor een opvallende kandidaat voor beleggers die denken dat de bouw van AI infrastructuur nog lang niet voorbij is.
Deel dit artikel
Het bedrijf in dit artikel · ORCL
Oracle CorporationLive koers · ORCL
slotKoers · ORCL
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · ORCL
ratio's & kwaliteitWat is het waard? · ORCL
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,5% | 24,4% | 14,6× | $ 76,48 | -18,6% |
| Basis | 1,5% | 26,4% | 18,2× | $ 120,03 | -5,6% |
| Optimistisch | 6,5% | 28,4% | 21,8× | $ 178,67 | +7,6% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,5% | 24,4% | 14,6× | $ 71,22 | -12,4% |
| Basis | 1,5% | 26,4% | 18,2× | $ 123,66 | -2,3% |
| Optimistisch | 6,5% | 28,4% | 21,8× | $ 202,65 | +7,7% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,5% | 24,4% | 14,6× | $ 59,60 | -7,4% |
| Basis | 1,5% | 26,4% | 18,2× | $ 133,22 | +0,2% |
| Optimistisch | 6,5% | 28,4% | 21,8× | $ 277,65 | +7,8% |
Startwaarden: omzetgroei 1,5% (analistenverwachting), nettomarge 26,4%, K/W 18,2×, dividend 1,3%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · ORCL
agenda- 9 okt 2026Ex-dividend
Samen bezitten we · ORCL
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Oracle Corporation
- Wall Street zet in op deze 3 aandelen voor de komende jaren21 september 2026
- Dit zijn de 8 aandelen die Wall Street nu in de gaten houdt15 september 2026
- 3 aandelen die volgens analisten meer dan 60% kunnen stijgen15 september 2026
- Deze miljardair verkoopt voor miljarden aandelen van zijn eigen bedrijf13 september 2026
- Dit aandeel groeit 121% in AI cloud maar staat 54% lager12 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $ORCL zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger