Analyse · 12 september 2026 · 4 min leestijd
Dit aandeel groeit 121% in AI cloud maar staat 54% lager
Oracle was jarenlang vooral het bedrijf achter databases en bedrijfssoftware. Nu rapporteert diezelfde onderneming een groei van 121 procent bij zijn cloudinfrastructuur, terwijl de totale omzet bijna 30 procent stijgt. Dat zijn groeicijfers die eerder bij jonge AI bedrijven passen dan bij een technologiereus van bijna vijftig jaar oud. Wall Street wordt daardoor steeds positiever, maar de rekenin
Oracle was jarenlang vooral het bedrijf achter databases en bedrijfssoftware. Nu rapporteert diezelfde onderneming een groei van 121 procent bij zijn cloudinfrastructuur, terwijl de totale omzet bijna 30 procent stijgt. Dat zijn groeicijfers die eerder bij jonge AI bedrijven passen dan bij een technologiereus van bijna vijftig jaar oud. Wall Street wordt daardoor steeds positiever, maar de rekening voor deze transformatie is enorm.
Oracle probeert zich met Oracle Cloud Infrastructure nadrukkelijk tussen de grote leveranciers van AI rekenkracht te positioneren. Bedrijven kunnen daar de GPU capaciteit huren die nodig is om AI modellen te trainen en te gebruiken. De laatste kwartaalcijfers laten zien dat de vraag voorlopig veel sneller groeit dan Oracle capaciteit kan bouwen.
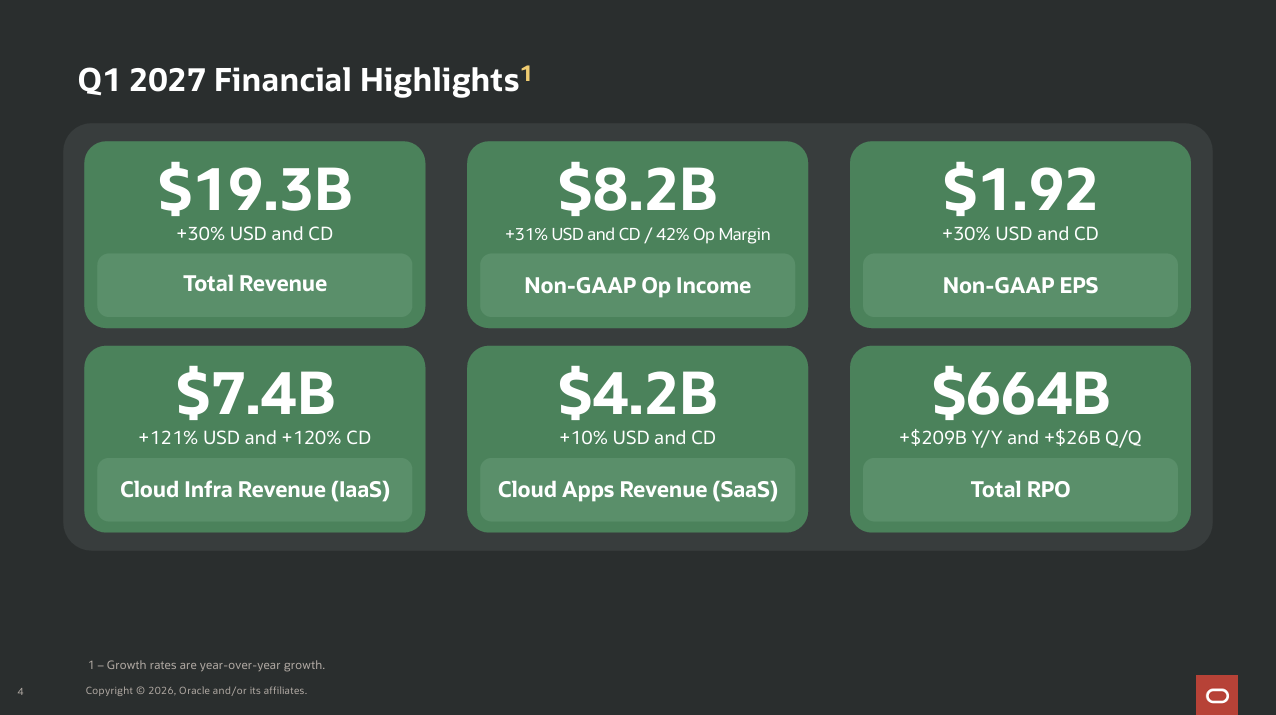
De cloudinfrastructuur steeg dit kwartaal met 121% YoY
Oracle cloud groeit met 121 procent
De belangrijkste cijfers zaten duidelijk in de cloudactiviteiten. Oracle rapporteerde over het eerste kwartaal van boekjaar 2027 een omzet van 19,35 miljard dollar, bijna 30 procent meer dan een jaar eerder. De aangepaste winst per aandeel steeg eveneens 30 procent naar 1,92 dollar. Beide cijfers lagen boven de verwachtingen van analisten.
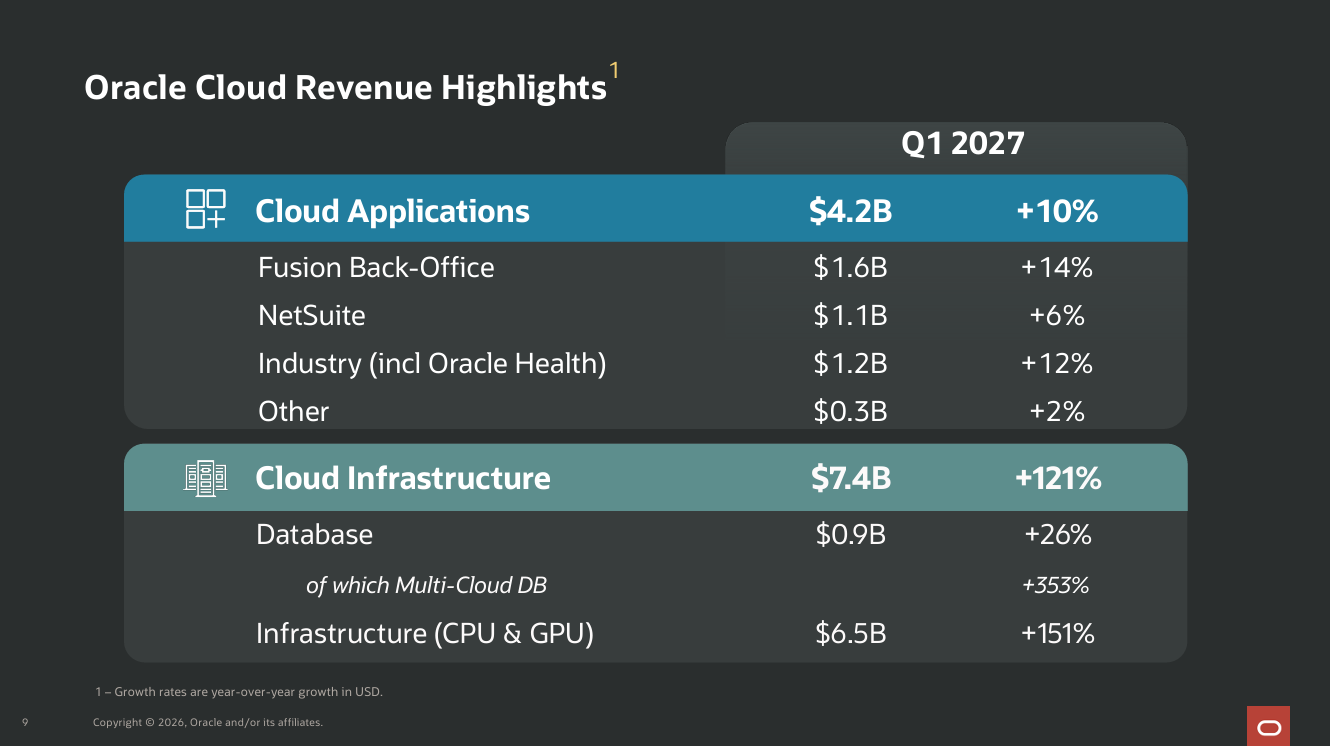
Cloudomzet steeg ondertussen 62 procent naar 11,61 miljard dollar. Binnen dat segment sprong Oracle Cloud Infrastructure er met een groei van 121 procent uit. De omzet uit deze infrastructuur kwam uit op ongeveer 7,4 miljard dollar. Daarmee wordt OCI steeds belangrijker voor de groei van het volledige concern.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Oracle bracht gedurende het kwartaal bovendien 850 megawatt aan nieuwe datacentercapaciteit online. Dat was bijna drie keer zoveel capaciteit als in het volledige voorgaande kwartaal. Volgens Citi leverde Oracle daarnaast meer dan 300.000 GPU's aan klanten. Zelfs oudere GPU's zouden bij vernieuwde contracten tegen ongeveer 20 procent hogere prijzen worden verhuurd, wat laat zien hoe krap de markt voor AI rekenkracht nog altijd is.
De orderportefeuille onderstreept die vraag. De remaining performance obligations, oftewel reeds afgesloten contracten waarvan de omzet grotendeels nog moet worden geboekt, bereikten 664 miljard dollar. Dat was 209 miljard dollar meer dan een jaar eerder en 26 miljard dollar meer dan een kwartaal geleden. Alleen gedurende het afgelopen kwartaal sloot Oracle voor meer dan 30 miljard dollar aan nieuwe AI cloudcontracten.
De cloudomzet in details
Waarom Wall Street steeds positiever wordt
Analisten zien vooral bewijs dat Oracle daadwerkelijk marktaandeel kan winnen in AI infrastructuur. Citi handhaaft bijvoorbeeld een koopadvies met een koersdoel van 330 dollar, terwijl Bernstein op 325 dollar zit. Deutsche Bank hanteert 300 dollar en Jefferies 290 dollar. Tegenover een recente koers rond 150 dollar zijn dat forse verschillen.
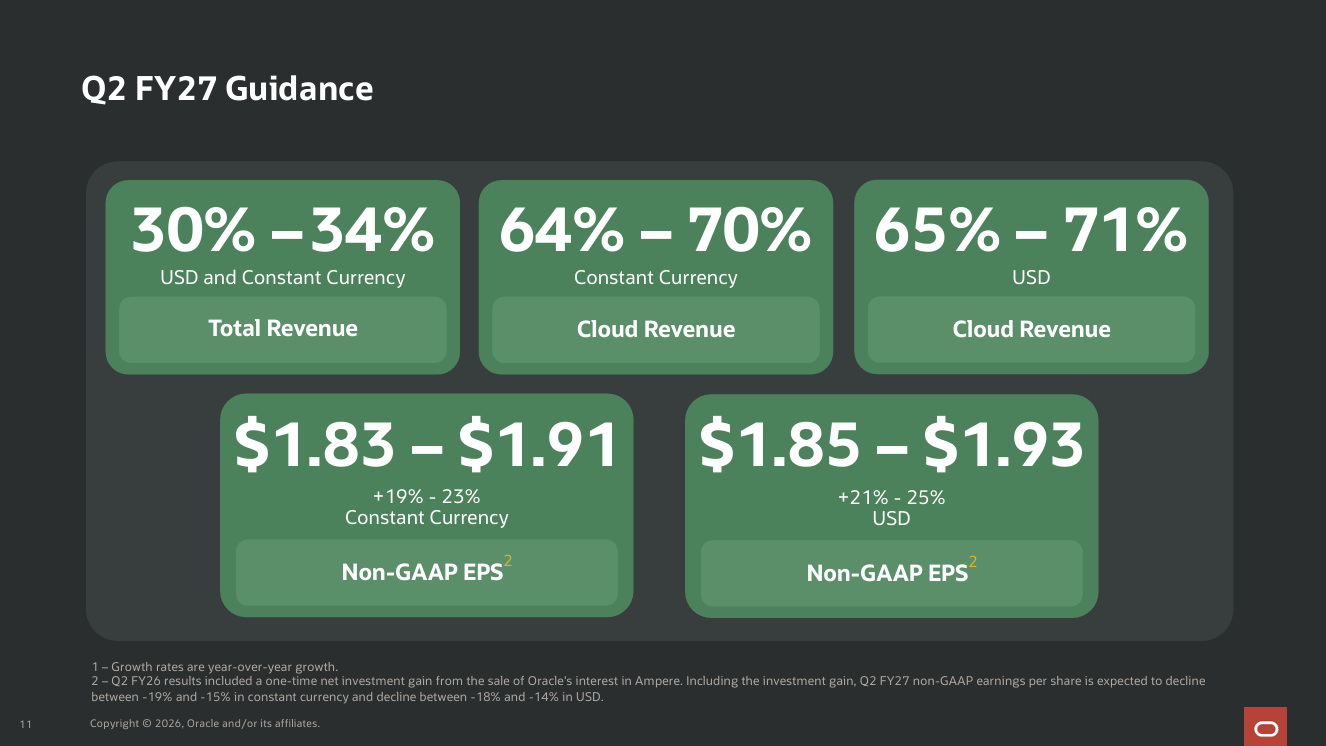
Het aantrekkelijke aan het verhaal is dat Oracle niet alleen nieuwe contracten tekent. Ongeveer de helft van de huidige orderportefeuille moet volgens Citi gedurende de komende 36 maanden worden omgezet in omzet. Als Oracle voldoende datacentercapaciteit kan leveren, zit een behoorlijk gedeelte van toekomstige groei daardoor al contractueel in de pijplijn. Oracle verwacht voor boekjaar 2027 inmiddels minimaal 90 miljard dollar omzet.
Ook buiten de pure AI infrastructuur groeit het cloudmodel hard. De multicloud databaseactiviteiten groeiden volgens Citi met 353 procent, terwijl het aantal multicloudklanten 180 procent toenam. Oracle maakt zijn databases daarmee beschikbaar binnen verschillende grote cloudomgevingen. Dat is strategisch interessant omdat het bedrijf zo kan profiteren van cloudgroei zonder klanten volledig naar zijn eigen infrastructuur te hoeven trekken.
Voor mij zit hier een belangrijk verschil met veel andere AI verhalen. Oracle hoeft beleggers niet meer te overtuigen dat er vraag bestaat, want de 664 miljard dollar aan toekomstige contractverplichtingen maakt die vraag behoorlijk tastbaar. De echte uitdaging verschuift naar uitvoering. Oracle moet al die contracten omzetten in omzet zonder dat de benodigde infrastructuur zoveel geld opslokt dat aandeelhouders nauwelijks profiteren.
Vooruitzichten voor het volgende kwartaal
De enorme AI rekening blijft het belangrijkste risico
Juist daar blijven sommige analisten voorzichtig. Oracle heeft meer dan 100 miljard dollar schuld terwijl het agressief datacenters, GPU capaciteit en andere infrastructuur bouwt. Morgan Stanley houdt daarom een Equal Weight advies en wil meer bewijs zien dat de economie achter GPU verhuur aantrekkelijk genoeg is. De brutomarge staat namelijk onder druk doordat infrastructuur een groter gedeelte van de omzet wordt.
Oracle probeert dat financieringsrisico inmiddels slimmer te beheersen. Een groot gedeelte van de nieuwe AI contracten gebruikt vooruitbetalingen of constructies waarbij klanten zelf hardware meebrengen. Daardoor hoeft Oracle voor die contracten volgens het bedrijf geen extra kapitaal op te halen. Daarnaast rondde Oracle gedurende het kwartaal zijn aandelenuitgifte van 20 miljard dollar af, waardoor een belangrijke onzekerheid voor beleggers voorlopig is verdwenen.
Lees ook: Mijn 7 regels voor ik een aandeel koop
Dat maakt de operationele marge de komende kwartalen misschien belangrijker dan de spectaculaire omzetgroei. Ondanks druk op de brutomarge bleef de aangepaste operationele marge volgens JPMorgan rond 42 procent. Als Oracle tegelijkertijd de omzet met tientallen procenten kan laten groeien, ontstaat sterke operationele hefboomwerking. Wanneer die marge daarentegen begint weg te zakken terwijl investeringen hoog blijven, wordt duidelijk dat een groter deel van de AI economie uiteindelijk bij leveranciers van chips en datacenters terechtkomt.
Oracle bevindt zich daarmee op een interessant kantelpunt. De onderneming groeit niet langer als een volwassen softwarebedrijf, maar bouwt in hoog tempo een positie op binnen AI infrastructuur. Een orderportefeuille van 664 miljard dollar en 121 procent groei bij OCI geven beleggers ongewoon veel zicht op toekomstige vraag. De komende kwartalen draait het daarom minder om de vraag óf Oracle zijn AI cloud kan laten groeien, en steeds meer om hoeveel vrije kasstroom aandeelhouders uiteindelijk overhouden wanneer die enorme orderportefeuille daadwerkelijk wordt uitgevoerd.
Wordt nu lid en krijg 50% korting met de code ''INSIDER''
Deel dit artikel
Het bedrijf in dit artikel · ORCL
Oracle CorporationLive koers · ORCL
voorbeurs, slot gisterenKoers · ORCL
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · ORCL
ratio's & kwaliteitWat is het waard? · ORCL
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,5% | 24,4% | 14,6× | $ 75,99 | -18,6% |
| Basis | 1,5% | 26,4% | 18,2× | $ 119,26 | -5,7% |
| Optimistisch | 6,5% | 28,4% | 21,8× | $ 177,52 | +7,5% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,5% | 24,4% | 14,6× | $ 70,76 | -12,4% |
| Basis | 1,5% | 26,4% | 18,2× | $ 122,87 | -2,3% |
| Optimistisch | 6,5% | 28,4% | 21,8× | $ 201,35 | +7,7% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | -3,5% | 24,4% | 14,6× | $ 59,22 | -7,4% |
| Basis | 1,5% | 26,4% | 18,2× | $ 132,36 | +0,3% |
| Optimistisch | 6,5% | 28,4% | 21,8× | $ 275,87 | +7,8% |
Startwaarden: omzetgroei 1,5% (analistenverwachting), nettomarge 26,4%, K/W 18,2×, dividend 1,4%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · ORCL
agenda- 9 okt 2026Ex-dividend
Samen bezitten we · ORCL
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Oracle Corporation
- Vergeet Nvidia en Micron want dit AI aandeel kan 200% stijgen21 september 2026
- Wall Street zet in op deze 3 aandelen voor de komende jaren21 september 2026
- Dit zijn de 8 aandelen die Wall Street nu in de gaten houdt15 september 2026
- 3 aandelen die volgens analisten meer dan 60% kunnen stijgen15 september 2026
- Deze miljardair verkoopt voor miljarden aandelen van zijn eigen bedrijf13 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $ORCL zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger