Analyse · 7 oktober 2026 · 3 min leestijd
Microsoft en Amazon stapelen AI-miljarden met één groot risico
In het kort: Microsoft, Amazon en Oracle hebben samen voor honderden miljarden dollars aan gecontracteerde AI cloudvraag vastgelegd. De bedrijven bouwen agressief capaciteit bij, terwijl Amazon in 2026 ongeveer 220 miljard dollar wil investeren en Oracle sterk leunt op OpenAI. De vraag is niet of AI cloud groeit, maar of die groei snel genoeg omzet, marge en kasstromen oplevert. AI cloud aandele
In het kort:
Microsoft, Amazon en Oracle hebben samen voor honderden miljarden dollars aan gecontracteerde AI cloudvraag vastgelegd.
De bedrijven bouwen agressief capaciteit bij, terwijl Amazon in 2026 ongeveer 220 miljard dollar wil investeren en Oracle sterk leunt op OpenAI.
De vraag is niet of AI cloud groeit, maar of die groei snel genoeg omzet, marge en kasstromen oplevert.
AI cloud aandelen: contracten of hype?
Microsoft, Amazon en Oracle hebben de AI hype inmiddels deels omgezet in harde contracten. Bij AI cloud aandelen draait het daardoor niet meer alleen om mooie presentaties over groei. De vraag voor beleggers is scherper geworden: hoeveel van die gecontracteerde vraag verandert straks in winstgevende omzet?
Dat is een wezenlijk verschil met veel kleinere AI namen. Microsoft, bekend van besturingssystemen en Office software, Amazon, groot geworden met online retail en cloud, en Oracle, sterk in bedrijfsdatabases, hoeven hun geloofwaardigheid niet meer te bewijzen. Maar ook grote bedrijven kunnen te veel bouwen als de vraag later minder hard groeit dan verwacht.
Microsoft gaf beleggers dit jaar voor het eerst apart inzicht in Azure, de cloudtak van het bedrijf. Azure draait inmiddels op ongeveer 100 miljard dollar omzet per jaar, 43% meer dan een jaar eerder. Dat cijfer laat zien hoe groot cloud computing binnen Microsoft is geworden.
Nog opvallender is de gecontracteerde orderportefeuille. Microsoft heeft 678 miljard dollar aan vastgelegde vraag voor Azure en AI capaciteit. Klanten hebben zich dus al verbonden aan toekomstige afname, al moet Microsoft die omzet nog wel leveren en boeken.
Ook Microsoft 365 Copilot, de AI assistent in de Office softwaresuite, begint materieel te worden. De dienst heeft meer dan 30 miljoen betalende abonnees. Dat maakt Microsoft minder afhankelijk van alleen datacenters, omdat AI ook wordt verkocht via software die bedrijven al gebruiken.
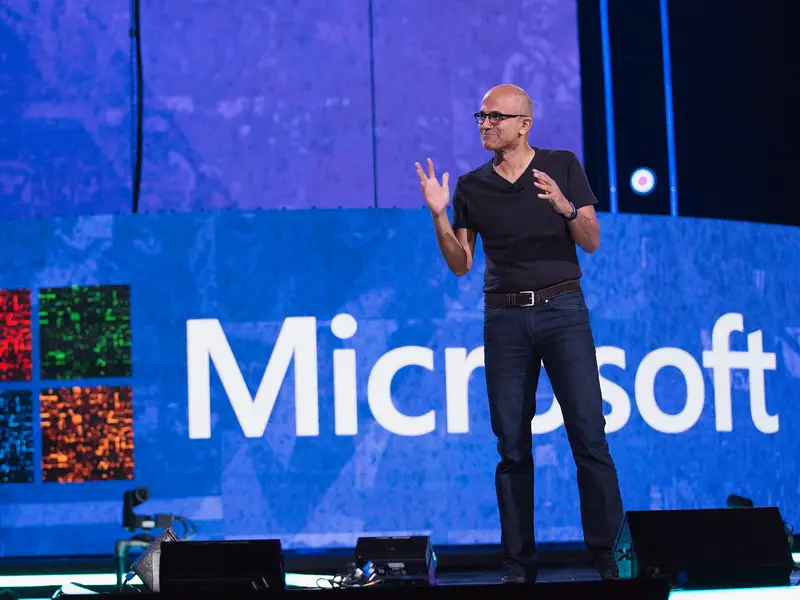
Satya Nadella leidt Microsofts inzet op Azure en AI
Bron: Business Insider
Amazon Web Services jaagt op schaal
Amazon Web Services heeft met Anthropic, een AI lab, een van de grootste cloudafspraken in de technologiesector gesloten. Anthropic stemde in april in met meer dan 100 miljard dollar aan uitgaven bij AWS over de komende tien jaar. De afspraak omvat maximaal 5 gigawatt aan computercapaciteit rond Amazons zelf ontworpen Trainium chips.
Voor Amazon is die chipstrategie belangrijk. Het bedrijf wil minder afhankelijk zijn van Nvidia door eigen chips voor AI workloads te gebruiken. De Trainium lijn is naar verluidt bijna uitverkocht, wat aangeeft dat de vraag naar alternatieven voor Nvidia groot is.
Topman Andy Jassy heeft de lat hoog gelegd. Hij heeft gezegd dat AWS op termijn een bedrijf met een jaaromzet van 1 biljoen dollar kan worden. Dat klinkt ambitieus, maar past bij Amazons oude recept: eerst schaal bouwen, daarna jarenlang capaciteit verkopen.
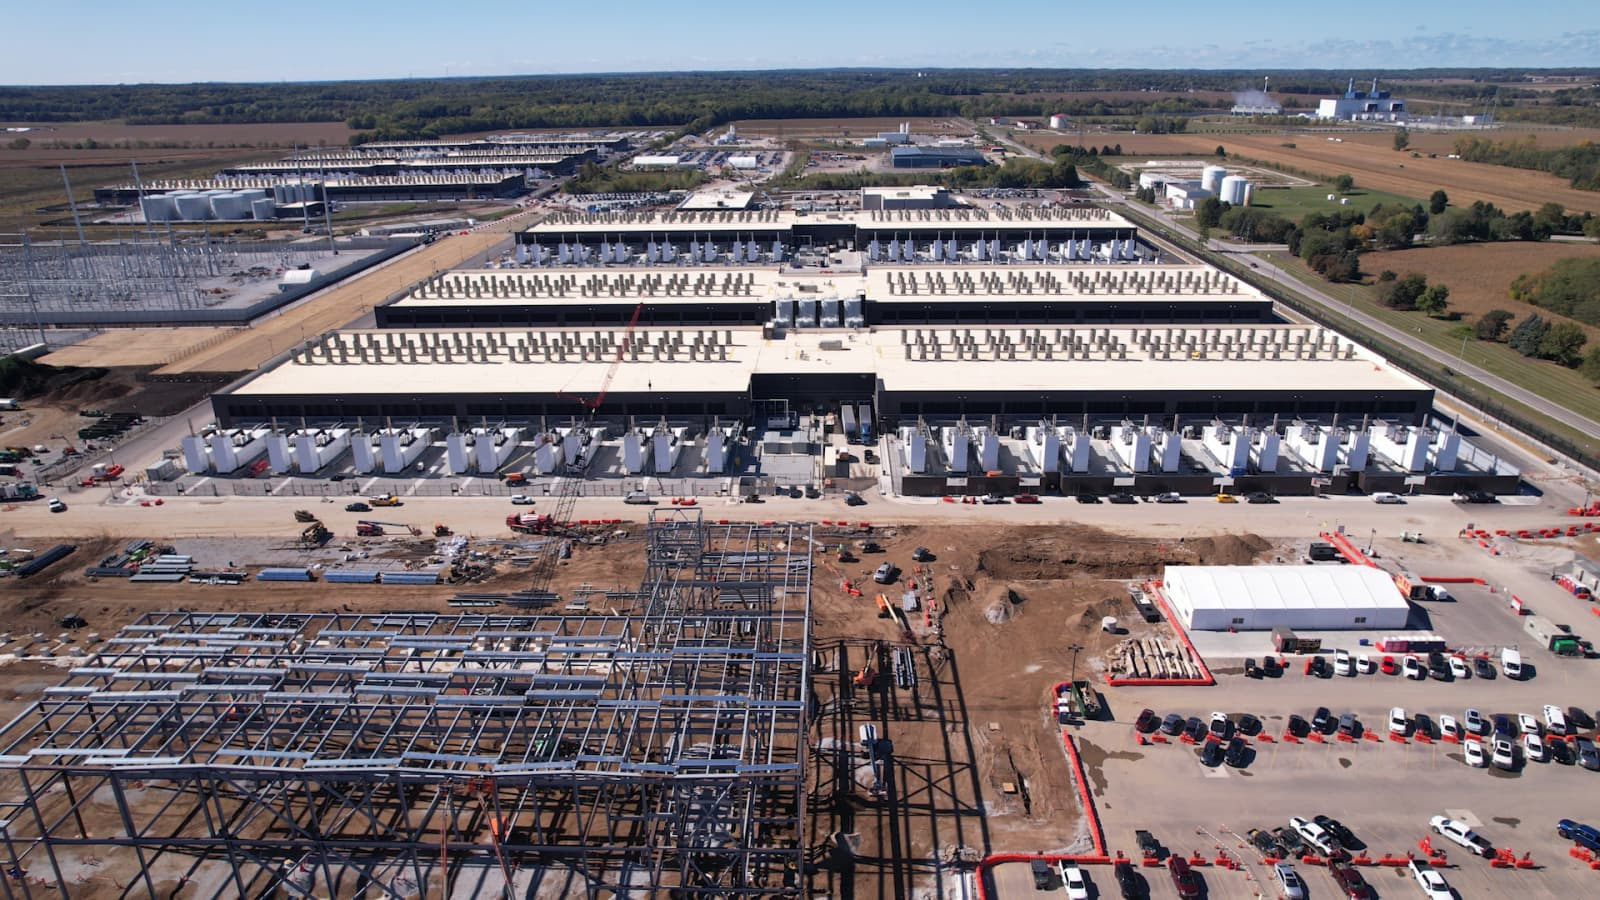
Amazon bouwt AI-capaciteit voor Anthropic met eigen chips
Bron: CNBC
Oracle groeit met geconcentreerd risico
Oracle is snel opgeschoven naar AI cloudinfrastructuur. De remaining performance obligations, gecontracteerde omzet die nog niet is geboekt, kwamen afgelopen kwartaal uit op een record van 664 miljard dollar. Ongeveer 300 miljard dollar daarvan komt van één klant: OpenAI.
Dat is tegelijk indrukwekkend en kwetsbaar. Eén klant kan Oracle jaren groei geven, maar klantconcentratie is zelden gratis. Als OpenAI zijn verplichtingen niet kan nakomen, raakt dat een groot deel van Oracle’s toekomstige omzet.
Oracle bouwt intussen alsof AI infrastructuur een kernactiviteit is geworden. Het bedrijf heeft al 850 megawatt aan datacentercapaciteit en ongeveer 300.000 AI chips ingezet. Daar staat tegenover dat Oracle meerjarige datacenterleases heeft getekend voor contracten die in sommige gevallen korter lopen.
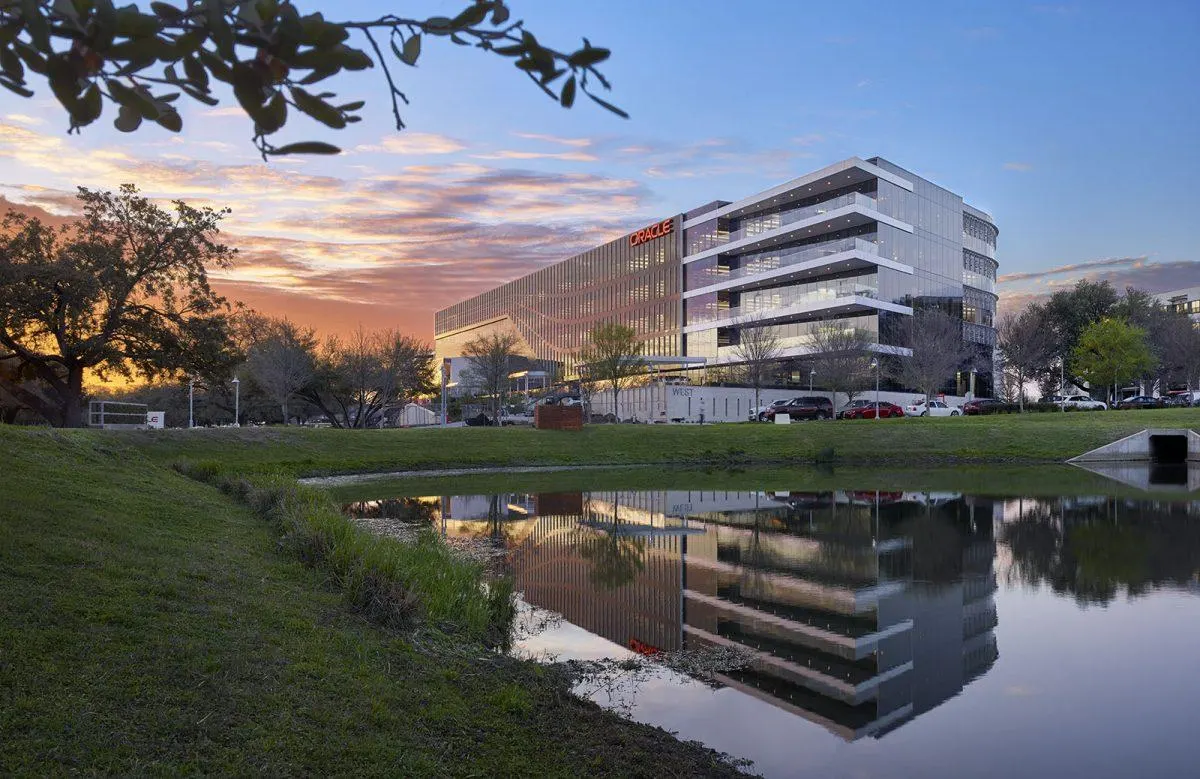
Oracle-campus onderstreept snelle groei in AI-cloudinfrastructuur
Bron: Forbes
AI uitgaven botsen op grenzen
De grootste spanning zit bij de investeringen. Amazon heeft zijn investeringsbudget voor 2026 verhoogd naar ongeveer 220 miljard dollar. Een groot deel daarvan gaat naar capaciteit die nodig is om AI vraag op te vangen.
Als die vraag blijft doorlopen, kan AWS verder groeien. Als de vraag afkoelt voordat de nieuwe capaciteit genoeg oplevert, komen marges sneller in beeld. Dat is het deel van het AI verhaal dat minder makkelijk in koersdoelen past.
Goldman Sachs hoofdeconoom Jan Hatzius vatte het risico kort samen: “AI spending can't grow in a straight line forever”. Die zin is nuchterder dan veel AI verhalen van de afgelopen jaren. Contracten helpen, maar ze nemen het uitvoeringsrisico niet weg.
Waar beleggers nu op wachten
Opvallend is dat Microsoft, Amazon en Oracle zich gedragen alsof AI cloud nog aan het begin staat. Intern lijkt het nog altijd “day one”. Dat verklaart de haast om datacenters, chips en stroomcapaciteit veilig te stellen.
Voor beleggers ligt de kern niet bij de vraag welk bedrijf het hardst roept over AI. Het gaat om uitvoering: Azure moet zijn orderportefeuille omzetten in omzet, AWS moet zijn investeringen laten renderen en Oracle moet bewijzen dat zijn OpenAI blootstelling geen zwakke plek wordt. De volgende kwartaalupdates moeten laten zien of AI cloud aandelen hun contracten echt kunnen vertalen naar marge en voorspelbare kasstromen.
Deel dit artikel
Het bedrijf in dit artikel · AMZN
Amazon.com IncLive koers · AMZN
slotKoers · AMZN
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · AMZN
ratio's & kwaliteitWat is het waard? · AMZN
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 22% | 15,4% | 18,9× | $ 385,46 | +14,0% |
| Basis | 27% | 17,4% | 23,6× | $ 613,47 | +33,1% |
| Optimistisch | 32% | 19,4% | 28,3× | $ 920,93 | +52,5% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 22% | 15,4% | 18,9× | $ 573,72 | +17,2% |
| Basis | 27% | 17,4% | 23,6× | $ 989,46 | +30,7% |
| Optimistisch | 32% | 19,4% | 28,3× | $ 1.604,63 | +43,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 22% | 15,4% | 18,9× | $ 1.550,60 | +19,6% |
| Basis | 27% | 17,4% | 23,6× | $ 3.269,01 | +28,8% |
| Optimistisch | 32% | 19,4% | 28,3× | $ 6.430,50 | +37,8% |
Startwaarden: omzetgroei 27% (analistenverwachting), nettomarge 17,4%, K/W 23,6×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · AMZN
agenda- 29 okt 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · AMZN
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Amazon.com Inc
- Zo verdeel je je AI-portefeuille tussen Amazon en Nebius7 oktober 2026
- Dure beurs of niet, Amazon en Netflix zijn nu koopwaardig7 oktober 2026
- Amazon financiert zijn grootste AI-klanten gewoon zelf7 oktober 2026
- De cloud betaalt stilletjes de ambities van Amazon5 oktober 2026
- Verkopers en advertenties moeten de winkel van Amazon dragen4 oktober 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $AMZN zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger