Analyse · 10 september 2026 · 4 min leestijd
Dit Nederlandse aandeel werkt samen met Palantir en kan verder stijgen
Nebius heeft beleggers inmiddels weinig introductie meer nodig. Na de enorme koersstijging draait de discussie niet langer om de vraag of het bedrijf kan groeien, maar hoeveel groei al in de koers verwerkt zit. Truist Securities gooit daar nu een opvallend optimistische voorspelling bovenop met een Buy advies en een koersdoel van 355 dollar. Volgens de bank onderschat Wall Street vooral hoeveel om
Nebius heeft beleggers inmiddels weinig introductie meer nodig. Na de enorme koersstijging draait de discussie niet langer om de vraag of het bedrijf kan groeien, maar hoeveel groei al in de koers verwerkt zit. Truist Securities gooit daar nu een opvallend optimistische voorspelling bovenop met een Buy advies en een koersdoel van 355 dollar. Volgens de bank onderschat Wall Street vooral hoeveel omzet Nebius uit iedere nieuwe megawatt aan AI capaciteit kan halen.
Dat argument komt precies op het moment dat het verhaal rond Nebius breder wordt. Nieuwe contracten laten zien dat schaarse AI capaciteit tegen zeer aantrekkelijke prijzen wordt verkocht, terwijl Palantir Nebius deze week aanwees als voorkeursleverancier voor soevereine AI infrastructuur. Voor beleggers verschuift de aandacht daarmee van pure capaciteitsuitbreiding naar de economie achter die capaciteit. Als de huidige prijzen standhouden, kunnen de omzetverwachtingen voor 2027 opnieuw omhoog.
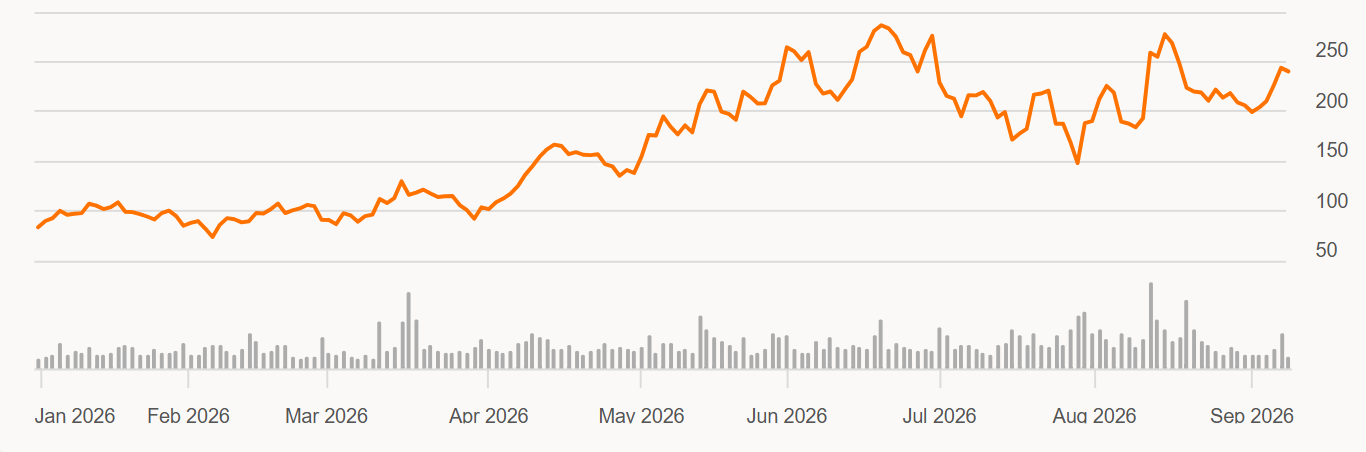
Nebius staat dit jaar bijna 200% hoger
Truist ziet veel meer omzet per megawatt
De sterkste onderbouwing voor het koopadvies komt uit recente contractprijzen. Volgens Truist leveren overeenkomsten met een looptijd van één tot drie jaar momenteel ongeveer 20 miljoen tot 25 miljoen dollar omzet per megawatt op. Voor kortere contracten kan dat zelfs oplopen tot ongeveer 40 miljoen tot 50 miljoen dollar. Dat zijn niveaus die volgens de bank ruimte creëren voor hogere omzetverwachtingen.
Truist denkt daarom dat de consensus voor de ARR van Nebius in 2027 te voorzichtig is. ARR staat voor annual recurring revenue en geeft hier een indicatie van de omzet die lopende activiteiten en contracten op jaarbasis kunnen opleveren. De bank modelleert voor 2027 een duidelijk hoger niveau dan de huidige marktverwachting. Het koersdoel van 355 dollar rust dus niet alleen op enthousiasme over AI, maar vooral op betere economische opbrengsten uit de infrastructuur die Nebius bouwt.
Even tussendoor: als je dit interessant vindt, dit is precies wat we dagelijks doen om jou en andere beleggers te helpen. Als lid krijg je toegang tot aandelentips, trainingen en live inzicht in de transacties van de portefeuille van De Belegger. Profiteer nu van 50% korting met de kortingscode ''INSIDER''
Dat onderscheid is belangrijk na de enorme koersstijging van het aandeel. Beleggers weten inmiddels dat Nebius miljarden investeert in nieuwe capaciteit en dat de vraag naar GPU rekenkracht groot is. De volgende vraag is hoeveel omzet en uiteindelijk winst iedere dollar aan investeringen oplevert. Hogere opbrengsten per megawatt kunnen de terugverdientijd verkorten en maken verdere uitbreiding financieel aantrekkelijker.
Truist ziet uiteindelijk verschillende routes naar aangepaste EBIT marges van 20% tot 30%. Dat zou een belangrijke stap zijn, want Nebius wordt nu vooral gewaardeerd op toekomstige schaal. Zodra het bedrijf kan aantonen dat nieuwe capaciteit niet alleen omzetgroei oplevert maar ook structureel aantrekkelijke marges, wordt het waarderingsverhaal een stuk sterker. Voor mij is dat het belangrijkste cijfer om de komende jaren te volgen.
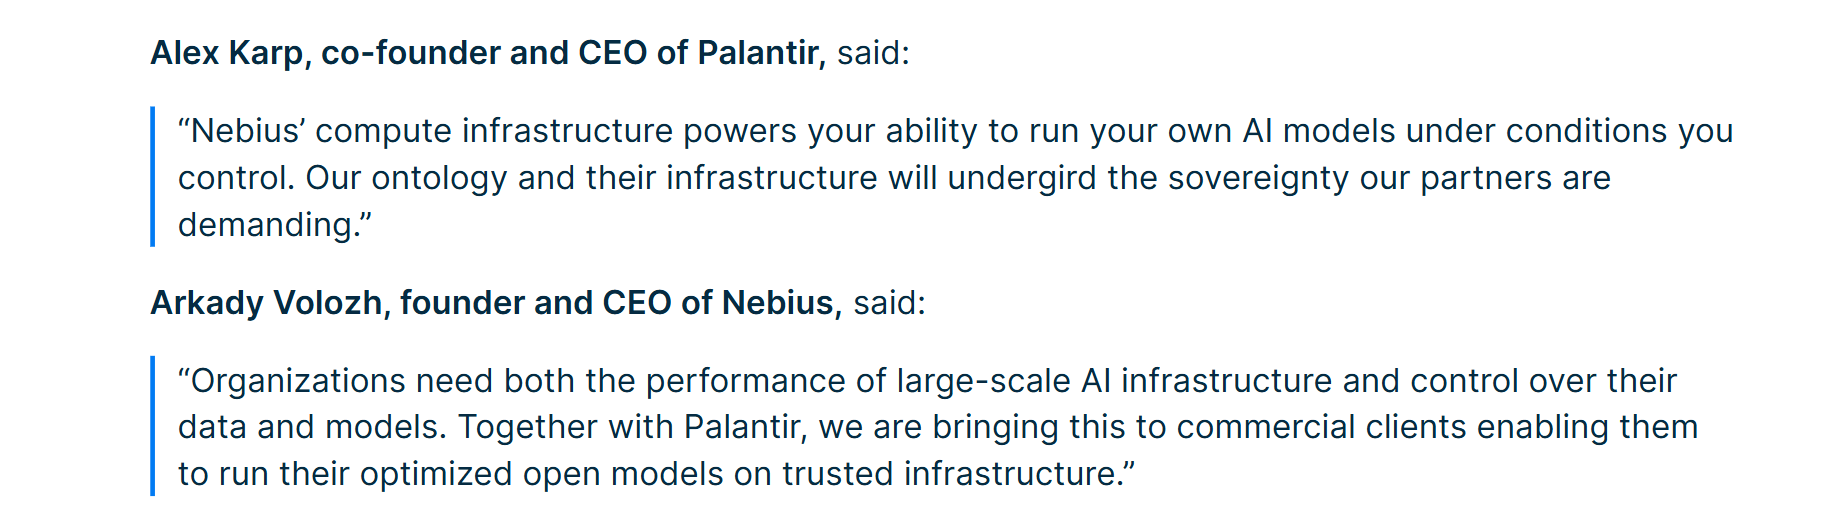
Palantir kiest Nebius als voorkeurspartner voor AI infrastructuur. Dit zeggen de CEO's over de samenwerking:
Palantir kan de volgende groeifase versnellen
De samenwerking met Palantir geeft Nebius ondertussen een extra ingang bij grote klanten. Palantir heeft Nebius aangewezen als voorkeursleverancier voor soevereine AI infrastructuur, waarbij klanten hun eigen modellen kunnen draaien met meer controle over hun gegevens en infrastructuur. De bedrijven willen daarnaast gezamenlijk nieuwe AI capaciteit sneller beschikbaar maken. Dat kan Nebius helpen om zijn groeiende infrastructuur sneller met hoogwaardige workloads te vullen.
Vooral het woord soeverein is hier belangrijk. Overheden en grote ondernemingen willen AI gebruiken zonder automatisch de controle over gevoelige data en modellen uit handen te geven. De combinatie van Palantirs softwareomgeving en de infrastructuur van Nebius speelt rechtstreeks op die behoefte in. Daarmee ontstaat een markt die verder gaat dan simpelweg GPU capaciteit verhuren tegen de hoogste prijs.
Truist wijst daarnaast op de technische slagkracht van Nebius, met meer dan 850 engineers. Die expertise moet het bedrijf helpen om verder omhoog te bewegen in de waardeketen en meer diensten rondom AI workloads aan te bieden. Dat kan belangrijk worden wanneer de markt voor kale rekenkracht uiteindelijk competitiever wordt. Wie alleen GPU's verhuurt, loopt immers meer risico dat capaciteit op termijn een prijsproduct wordt.
Vooral inference kan de volgende groeimotor worden. Training vraagt enorme hoeveelheden rekenkracht tijdens het bouwen van een AI model, maar inference vindt iedere keer plaats wanneer dat model daadwerkelijk wordt gebruikt. Naarmate AI in meer software, bedrijven en dagelijkse toepassingen terechtkomt, kan inference uiteindelijk het grootste deel van de totale rekenvraag vormen. Truist denkt dat Nebius met zijn engineeringcapaciteit juist daar marktaandeel kan pakken.
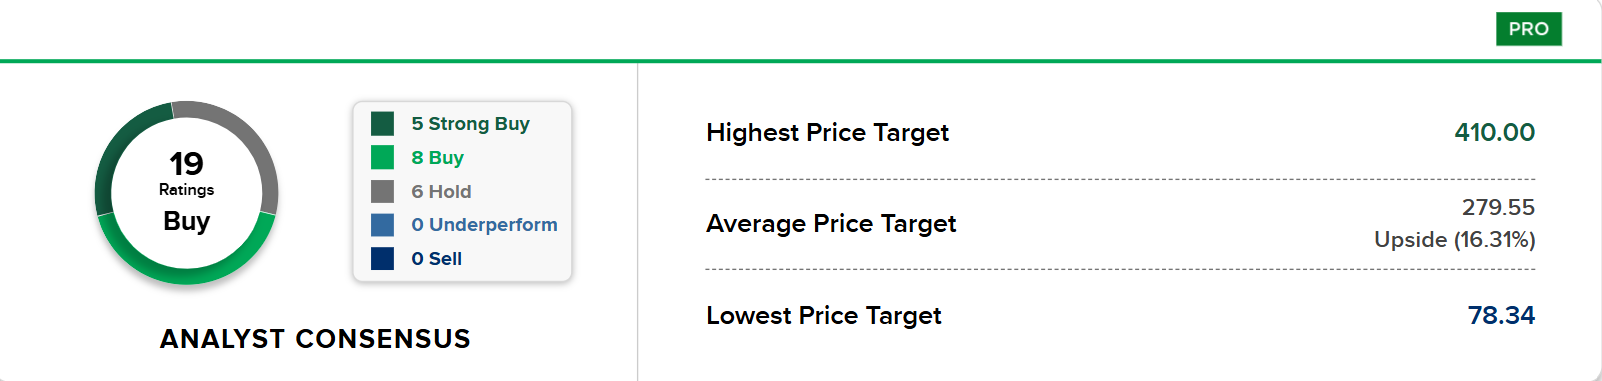
Ook andere analisten lijken over het algemeen bullish
De huidige schaarste is tegelijk het grootste risico
De hoge contractprijzen zijn positief, maar beleggers moeten niet aannemen dat ze permanent zijn. Prijzen van 40 miljoen tot 50 miljoen dollar per megawatt voor kortlopende capaciteit vertellen vooral hoe schaars krachtige AI infrastructuur vandaag is. Overal ter wereld worden ondertussen nieuwe datacenters gebouwd en chipproducenten proberen hun productie verder op te voeren. Meer aanbod kan de prijs per megawatt uiteindelijk onder druk zetten.
Dat maakt snelheid voor Nebius cruciaal. Hoe meer capaciteit het bedrijf kan bouwen en contracteren terwijl de huidige schaarste aanhoudt, hoe aantrekkelijker de economische opbrengst kan zijn. Vertragingen bij datacenters, stroomaansluitingen of chips kunnen juist kostbaar worden wanneer marktprijzen ondertussen normaliseren. De miljarden aan investeringen maken dat uitvoeringsrisico veel groter dan bij een traditioneel softwarebedrijf.
Lees ook: Waarom september beleggers hard kan raken op de beurs
Daar staat een markt tegenover die volgens Truist gigantisch kan worden. De bank schat de jaarlijkse omzetkans binnen de cloudlaag voor AI tegen 2030 op ongeveer 2,1 biljoen dollar. Nebius hoeft daarvan maar een fractie te veroveren om nog jarenlang sterk te kunnen groeien. De uitdaging is dus niet om Amazon, Microsoft of Google volledig te verslaan, maar om een winstgevende positie naast die giganten op te bouwen.
Het koersdoel van 355 dollar maakt duidelijk hoe hoog Truist die kans inschat, maar voor beleggers zit de echte bevestiging straks in andere cijfers. Ik zou vooral kijken naar omzet per megawatt, nieuwe contractprijzen, bezettingsgraad en de ontwikkeling van operationele marges. Als Nebius ondanks zijn snelle capaciteitsuitbreiding richting de door Truist verwachte marges van 20% tot 30% beweegt, krijgt de koersstijging een fundamenteel sterkere basis. Als contractprijzen eerder beginnen te dalen, kan juist blijken dat een belangrijk deel van het huidige groeiverhaal op tijdelijke schaarste rust.
Deel dit artikel
Het bedrijf in dit artikel · NBIS
Nebius Group N.V.Live koers · NBIS
slotKoers · NBIS
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · NBIS
ratio's & kwaliteitWat is het waard? · NBIS
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 1,6% | 36,6× | $ 21,64 | -54,7% |
| Basis | 100% | 3,1% | 45,7× | $ 56,49 | -37,6% |
| Optimistisch | 100% | 5,1% | 54,8× | $ 111,45 | -21,8% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 1,6% | 36,6× | $ 82,30 | -18,8% |
| Basis | 100% | 3,1% | 45,7× | $ 225,98 | -0,6% |
| Optimistisch | 100% | 5,1% | 54,8× | $ 445,79 | +13,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 95% | 1,6% | 36,6× | $ 2.320,50 | +25,9% |
| Basis | 100% | 3,1% | 45,7× | $ 7.231,22 | +41,0% |
| Optimistisch | 100% | 5,1% | 54,8× | $ 14.265,41 | +50,9% |
Startwaarden: omzetgroei 100% (analistenverwachting), nettomarge 3,1%, K/W 45,7×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · NBIS
agenda- 10 nov 2026Kwartaalcijfers (voorbeurs)
Samen bezitten we · NBIS
leden van De BeleggerMeer over Nebius Group N.V.
- 454% omzetgroei en toch 21% onder de top: is dit AI-aandeel nu koopwaardig?22 september 2026
- Niet OpenAI of Anthropic: Facebook-miljardair denkt dat dit de grote AI-winnaars worden20 september 2026
- Chamath noemt Nebius en Iren en 3 anderen de grote winnaars van "Open" AI20 september 2026
- Dit Nederlandse aandeel staat nu hoog op mijn watchlist18 september 2026
- Het Nebius-aandeel schiet omhoog en achter deze AI-raket gebeurt iets opvallends17 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $NBIS zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger