Analyse · 3 september 2026 · 5 min leestijd
Stanley Druckenmiller koopt nu dit AMD met 107% omzetgroei
In het kort:
Stanley Druckenmiller kocht 72.900 AMD-aandelen, goed voor circa 0,8% van zijn gerapporteerde portefeuille eind juni.
De AMD Druckenmiller-case steunt op 107% groei van de datacenteromzet en een snel verbeterende winstgevendheid.
Na een koersstijging van meer dan 100% dit jaar is AMD sterk, maar met ruim 50 keer de verwachte winst ook kwetsbaar.
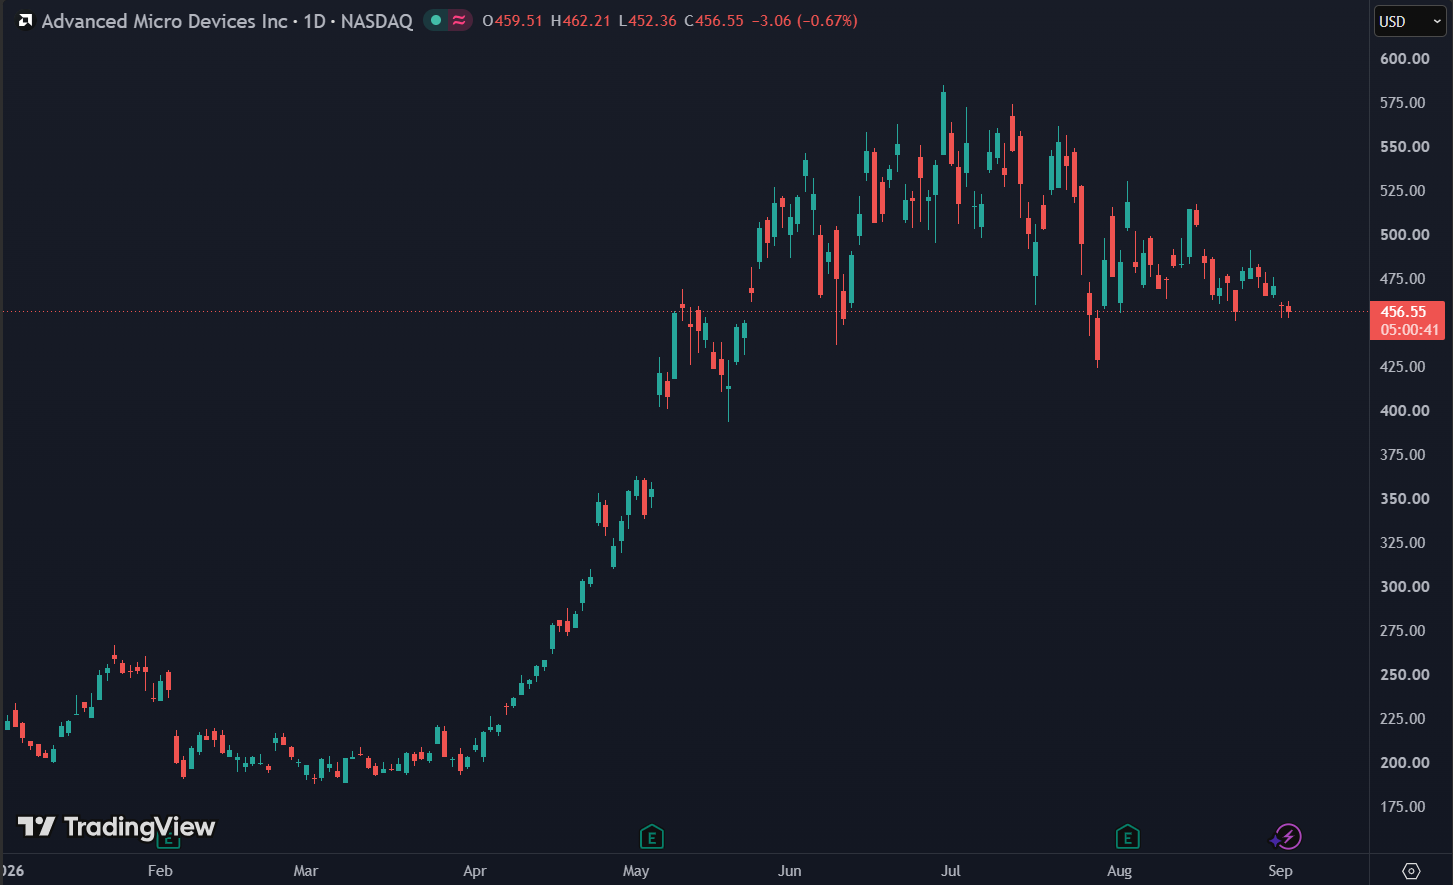
Stanley Druckenmiller keert voorlopig niet terug naar Nvidia, ooit zijn grootste positie. In plaats daarvan kocht zijn Duquesne Family Office in het tweede kwartaal 72.900 aandelen Advanced Micro Devices. Dat pakket was op 30 juni ongeveer 42,3 miljoen dollar waard en vertegenwoordigde slechts 0,8% van de gerapporteerde Amerikaanse portefeuille. De zet is dus geen alles-of-niets-weddenschap. Toch is hij inhoudelijk interessant: AMD groeit veel sneller dan Nvidia, maar het aandeel is na een stijging van meer dan 100% in 2026 bepaald niet goedkoop meer. De kern voor beleggers is helder: Druckenmiller koopt groeiruimte, geen goedkope chipfabrikant.
AMD staat YTD 108% hoger:
Direct naar een onderdeel van dit artikel
Waarom Stanley Druckenmillers AMD-positie telt
Druckenmiller verkocht Nvidia in 2024 omdat de waardering volgens hem te hoog was geworden. Achteraf sprak hij daar spijt over uit, maar een lagere waardering bracht hem tot nu toe niet terug. Dat hij nu AMD kiest, wijst waarschijnlijk op een andere verhouding tussen groei en verwachtingen. Nvidia is nog altijd de onbetwiste leider in AI-versnellers, maar de markt verwacht daar al buitengewone prestaties.
Bij AMD ligt de lat anders. Het bedrijf is veel kleiner in AI-chips en kan daardoor procentueel harder groeien als het marktaandeel wint. Tegelijk moet een 13F-melding voorzichtig worden gelezen. Het document toont alleen Amerikaanse beursposities op 30 juni en werd pas op 14 augustus openbaar. Duquesne kan de positie sindsdien hebben gewijzigd. Ook zegt de melding niets over derivaten, afdekkingen of de volledige beleggingsreden.
AMD groeit sneller doordat de basis kleiner is
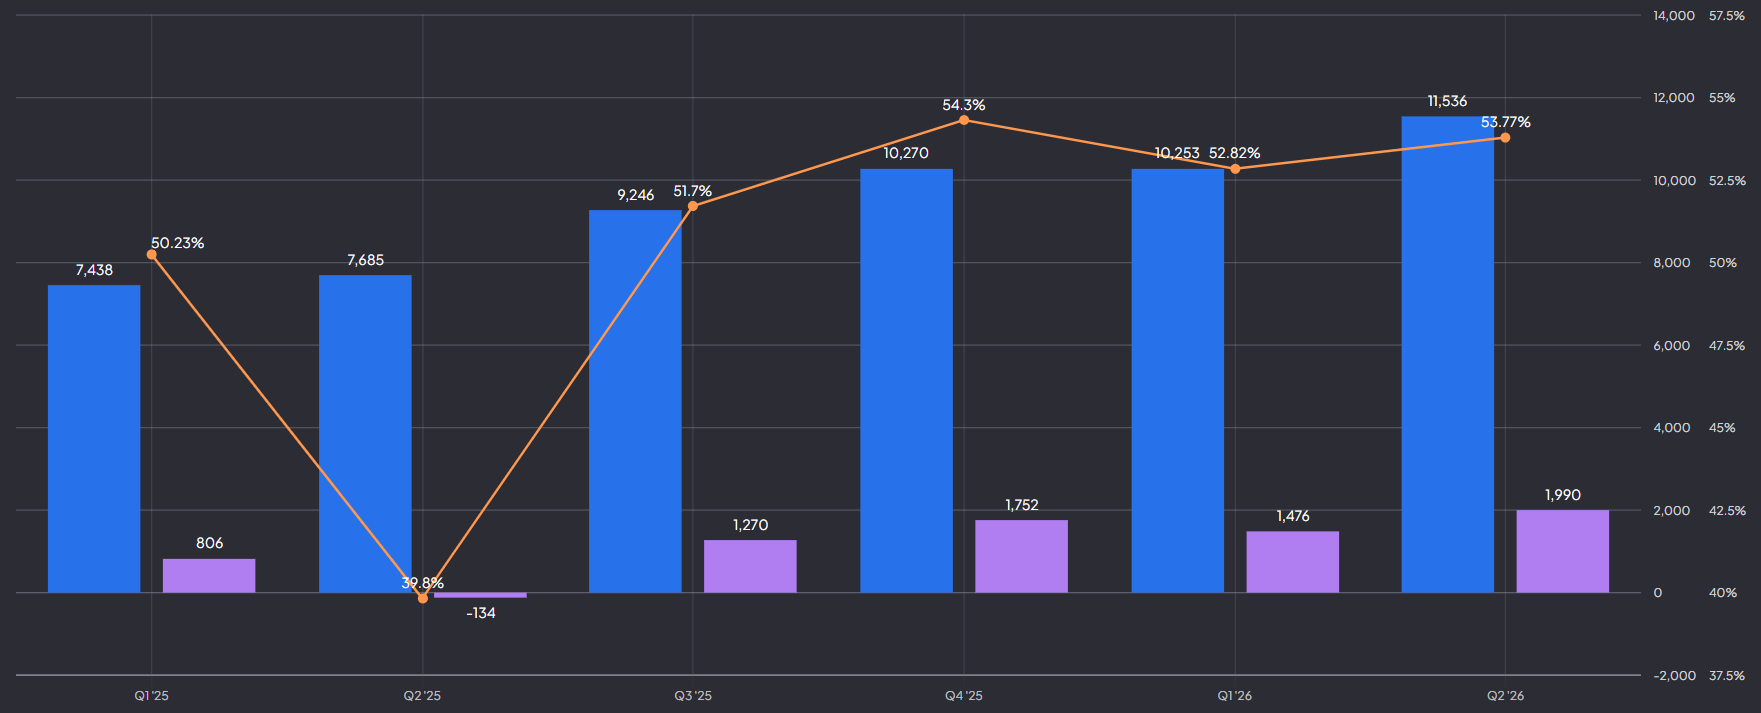
De operationele cijfers geven Druckenmillers keuze wel degelijk gewicht. AMD boekte in het tweede kwartaal een recordomzet van 11,5 miljard dollar, 50% meer dan een jaar eerder. De datacenteromzet steeg zelfs 107% naar 6,7 miljard dollar en leverde inmiddels 58% van de totale omzet. Dat is de belangrijkste motor, omdat de vraag naar EPYC-serverprocessors en Instinct-AI-chips tegelijk aantrekt.
De winst groeide nog sneller. De brutomarge steeg op GAAP-basis van 40% naar 54%, terwijl de operationele kosten 32% opliepen. Daardoor sloeg een operationeel verlies van 134 miljoen dollar om in bijna 2 miljard dollar winst. Een deel van die verbetering komt doordat het vergelijkingskwartaal een last van 800 miljoen dollar voor Chinese exportbeperkingen bevatte. Maar ook zonder dat effect is de trend sterk: de aangepaste operationele marge steeg van 12% naar 27%. Hogere volumes en een gunstiger productmix laten de winst dus sneller groeien dan de omzet.
AMD omzet, brutomarge en operationele winst:
Helios moet AMD van chip naar compleet systeem brengen
De volgende stap is Helios, AMD's rackscale-platform voor AI-datacenters. Hiermee verkoopt AMD niet alleen losse chips, maar een geïntegreerd systeem van GPU's, CPU's, netwerkproducten en software. Dat is belangrijk, omdat grote cloudbedrijven vooral kijken naar prestaties, energieverbruik en kosten per verwerkt AI-token van het volledige rek. Nvidia verdedigt zijn voorsprong precies met zo'n totaalpakket.
Krijg meer grip op je beleggingen met De Belegger. Als lid krijg je toegang tot diepgaande aandelenanalyses, concrete aandelentips, praktische trainingen, exclusieve premium content en live inzicht in de portfolio. Daarnaast kun je ideeën en kansen bespreken met een actieve community van beleggers.
Start vandaag nog en ontvang tijdelijk 50% korting met de code WINST. Klik op de button en krijg direct toegang.
AMD heeft wel twee troeven. Ten eerste kan een tweede leverancier klanten helpen om minder afhankelijk te worden van Nvidia. Ten tweede is AMD sterk in server-CPU's. Bij AI-agents, die zelfstandig taken uitvoeren, moeten CPU's data voorbereiden en algemene rekenprocessen afhandelen naast de GPU. Als AMD beide onderdelen in één platform overtuigend combineert, kan het een groter deel van het budget van datacenters opeisen. De echte test is daarom niet een productpresentatie, maar de snelheid waarmee Helios-installaties omzet en vrije kasstroom opleveren.
Meer dan 100% koerswinst maakt de waardering beslissend
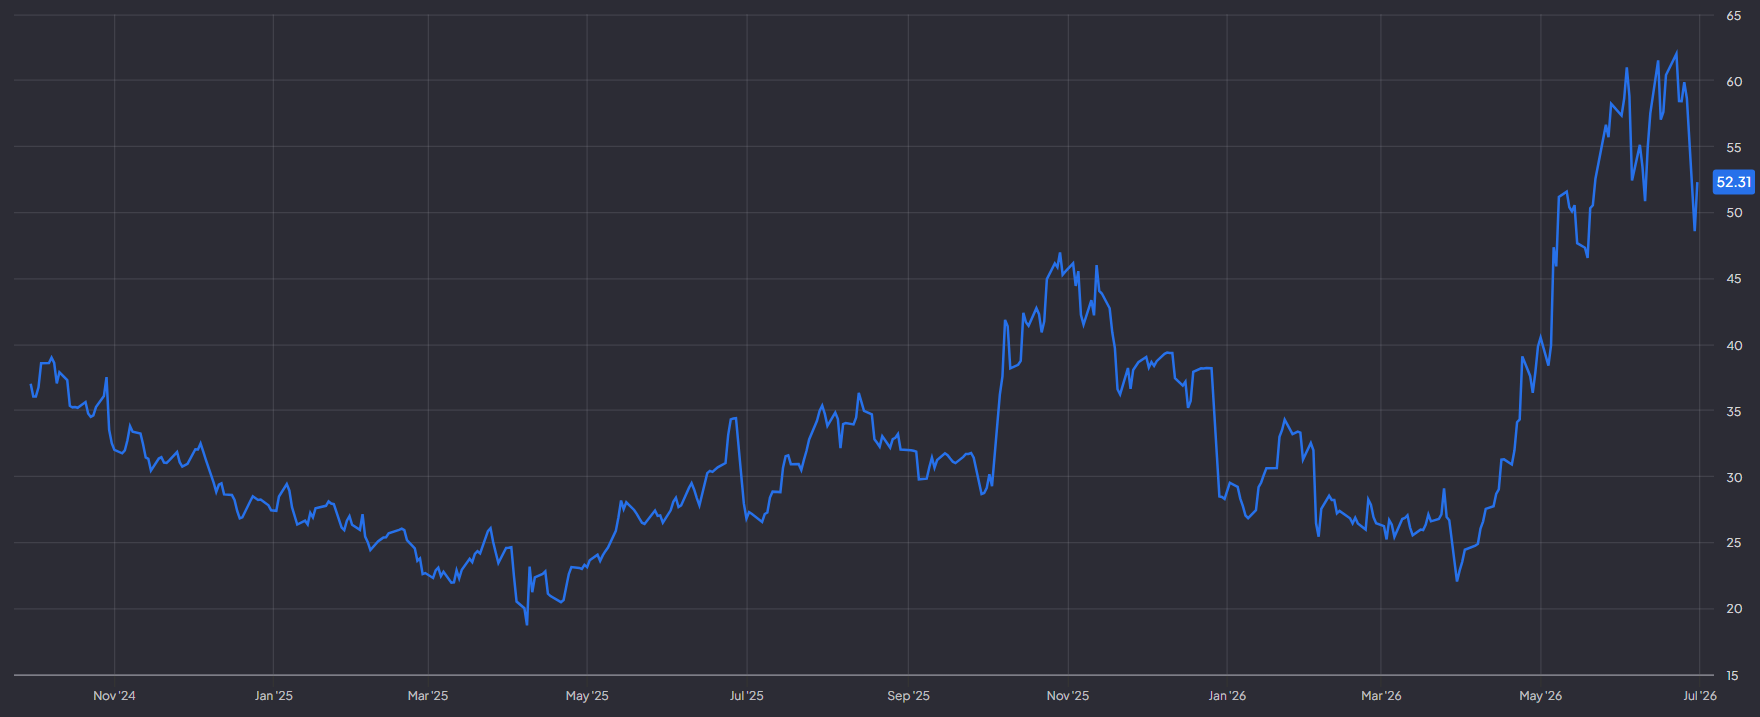
Het probleem zit niet bij de groei, maar bij de prijs die beleggers daarvoor betalen. AMD noteert rond 52 keer de verwachte winst. Zo'n multiple kan alleen standhouden als de datacenteromzet nog jaren zeer snel groeit, de brutomarge verder stijgt en de hoge investeringen in onderzoek voldoende rendement opleveren. Een vergelijkbare spanning tussen operationele vooruitgang en waardering speelt ook bij Intel en bij Snowflake.
Nvidia laat zien hoe hoog de lat ligt. De marktleider realiseerde in zijn jongste kwartaal 96,2 miljard dollar omzet, ruim acht keer zoveel als AMD. AMD hoeft Nvidia niet te verslaan om succesvol te zijn, maar het moet wel bewijzen dat klanten op grote schaal naast Nvidia willen inkopen. Tegenvallende Helios-orders, vlakke marges of een terugval van de datacentergroei onder ongeveer 40% zouden de huidige waardering snel onder druk zetten.
AMD noteert tegen een forward P/E van circa 52:
De belangrijkste katalysatoren en risico's
In het positieve scenario groeit AMD's datacenteromzet in 2027 opnieuw zeer sterk, wint Helios brede steun bij cloudbedrijven en stijgt de aangepaste operationele marge richting 30%. Dan kan de winst snel genoeg toenemen om een deel van de hoge multiple terug te verdienen. In het basisscenario blijft AMD groeien, maar normaliseert het tempo en beweegt de koers vooral met winsttaxaties. In het negatieve scenario vertraagt AI-capex, blijft Nvidia technologisch ver voor en drukken exportregels of extra ontwikkelingskosten op de kasstroom. Dan kan zowel de winstverwachting als de multiple dalen.
Beleggers moeten de komende kwartalen vooral letten op drie signalen: de groei van de datacenteromzet, de aangepaste brutomarge en concrete Helios-implementaties. Die combinatie vertelt of AMD werkelijk marktaandeel wint en of die groei winstgevend genoeg is. Alleen omzetgroei is bij deze waardering niet voldoende.
Sterk bedrijf, veeleisende instapprijs
Druckenmillers aankoop bevestigt dat AMD een geloofwaardige tweede winnaar in AI-infrastructuur kan worden. De explosieve datacentergroei, stijgende marges en Helios-strategie maken het fundamentele verhaal sterker dan een jaar geleden. Maar de positie van slechts 0,8% en de waardering boven 50 keer de verwachte winst vragen om discipline. Mijn oordeel: AMD is operationeel kansrijk, maar na de koersverdubbeling alleen aantrekkelijk wanneer de winst veel sneller blijft groeien dan de omzet. Het aandeel is daarmee sterk, maar duur en bovengemiddeld gevoelig voor teleurstellingen.
Wat beleggers moeten weten:
Heeft Stanley Druckenmiller Nvidia opnieuw gekocht?
Niet volgens de gerapporteerde 13F-portefeuille per 30 juni. Wel opende Duquesne een positie in AMD.
Hoe groot is de AMD-positie?
Duquesne meldde 72.900 aandelen ter waarde van circa 42,3 miljoen dollar, ongeveer 0,8% van de portefeuille.
Welk cijfer is nu het belangrijkst?
De datacenteromzet. Die groeide 107%; aanhoudende groei én hogere marges moeten de waardering dragen.
Deel dit artikel
Het bedrijf in dit artikel · AMD
Advanced Micro Devices IncLive koers · AMD
openKoers · AMD
Slotkoersen, gecorrigeerd voor splitsingen · ± 15 min vertraagd
Kerncijfers · AMD
ratio's & kwaliteitWat is het waard? · AMD
rekenvoorbeeld| Scenario | Groei/jr | Marge | K/W | Koers over 3 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 11,3% | 13,6% | 28,8× | $ 136,25 | -39,5% |
| Basis | 16,3% | 15,6% | 36× | $ 222,89 | -28,7% |
| Optimistisch | 21,3% | 17,6% | 43,2× | $ 342,37 | -17,7% |
| Scenario | Groei/jr | Marge | K/W | Koers over 5 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 11,3% | 13,6% | 28,8× | $ 168,78 | -22,8% |
| Basis | 16,3% | 15,6% | 36× | $ 301,47 | -13,3% |
| Optimistisch | 21,3% | 17,6% | 43,2× | $ 503,76 | -3,9% |
| Scenario | Groei/jr | Marge | K/W | Koers over 10 jr | Per jaar |
|---|---|---|---|---|---|
| Somber | 11,3% | 13,6% | 28,8× | $ 288,27 | -7,3% |
| Basis | 16,3% | 15,6% | 36× | $ 641,42 | +0,4% |
| Optimistisch | 21,3% | 17,6% | 43,2× | $ 1.322,89 | +8,0% |
Startwaarden: omzetgroei 16,3% (analistenverwachting), nettomarge 15,6%, K/W 36×, dividend 0%. Somber/Optimistisch: groei ∓5 punt, marge ∓2 punt, K/W ×0,8/×1,2.
Rekenvoorbeeld — geen voorspelling, geen advies; analistenverwachtingen komen van derden en kunnen ernaast zitten. Omzet × (1 + groei)^jaren × marge ÷ aandelen × koers/winst = koers over de horizon; dividend telt op bij het jaarrendement. In de app bewerk je alle aannames zelf.
Komt eraan · AMD
agenda- 3 nov 2026Kwartaalcijfers (nabeurs)
Samen bezitten we · AMD
leden van De BeleggerAlleen aantallen en percentages, geaggregeerd over alle leden — nooit bedragen, nooit herleidbaar tot één lid.
Meer over Advanced Micro Devices Inc
- De AI-rally krijgt een gevaarlijk probleem: deze aandelen kunnen als eerste geraakt worden22 september 2026
- Wat als de AI-bubbel niet bij Nvidia, maar bij de modellen barst?22 september 2026
- Dit is waarom aandelen hard omhoog knallen21 september 2026
- Deepdive: Ik kocht deze 9 nieuwe aandelen in september20 september 2026
Meer in de app. Leden van De Belegger lezen elk artikel in de app — met de koers naast elke bedrijfsnaam, hun eigen portefeuille, de kalender met cijferdata en ex-dividend, hun watchlist en wat andere leden over $AMD zeggen.
Open dit artikel in de appGratis accountWord lid van De Belegger