Dit aandeel staat op ontploffen en ik heb al een positie
In het kort: Deze AI-zet draait om meer keuze: Azure en Copilot kunnen naast dure frontiermodellen ook Kimi K3 testen. Met AMD Helios krijgt Azure vanaf de tweede helft van 2026 een extra route voor zware AI-rekenkracht. Als deze strategie de kosten per AI-gebruiker verlaagt, kan dat de waardering…
In het kort:
Deze AI-zet draait om meer keuze: Azure en Copilot kunnen naast dure frontiermodellen ook Kimi K3 testen.
Met AMD Helios krijgt Azure vanaf de tweede helft van 2026 een extra route voor zware AI-rekenkracht.
Als deze strategie de kosten per AI-gebruiker verlaagt, kan dat de waardering opnieuw aanjagen.
Microsoft heeft een nieuwe AI-zet gedaan die veel groter kan zijn dan hij op het eerste gezicht lijkt. Het bedrijf kijkt volgens recente berichtgeving naar Kimi K3 voor Azure en mogelijk ook voor onderdelen van Copilot. Tegelijk breidt Microsoft de samenwerking met AMD uit om Helios-systemen in Azure te gebruiken. Voor beleggers is dat belangrijk, omdat de volgende koerssprong bij Microsoft waarschijnlijk niet alleen komt uit meer AI-omzet, maar uit de vraag of die omzet winstgevender kan worden.
Waarom deze Microsoft AI-zet zo gevoelig ligt
Microsoft heeft met OpenAI een van de sterkste posities in de AI-race opgebouwd. Die voorsprong gaf Azure en Copilot een duidelijke geloofwaardigheid. Maar de markt begint nu naar een andere vraag te kijken: hoeveel kost het om al die AI-functies echt op grote schaal te draaien?
Daar komt Kimi K3 in beeld. Het model van Moonshot AI krijgt aandacht omdat open-source AI snel beter wordt en bedrijven minder afhankelijk willen zijn van een paar dure, gesloten modellen. Als Microsoft sommige Copilot-taken kan uitvoeren met goedkopere of efficiëntere modellen, kan dat op termijn direct doorwerken in de marge. Juist dat kan het aandeel opnieuw laten versnellen, omdat beleggers AI dan minder zien als kostenpost en meer als winsthefboom.
Microsoft wil Kimi K3 gebruiken voor goedkopere Copilot-taken:
AMD kan de chipafhankelijkheid verkleinen
De uitbreiding met AMD past in dezelfde lijn. Azure gaat AMD's Helios-platform gebruiken, met MI455X-GPU's, Venice-CPU's, Pensando-netwerken en ROCm-software. De leveringen aan Microsoft moeten in de tweede helft van 2026 beginnen. Daarmee krijgt Microsoft meer keuze naast Nvidia en de eigen AI-chips.
Dat klinkt technisch, maar de beleggerslogica is eenvoudig. AI-rekenkracht is schaars, duur en strategisch. Wie meerdere chiproutes heeft, kan sneller opschalen, beter onderhandelen en klanten meer soorten AI-infrastructuur aanbieden. Dat maakt Azure aantrekkelijker voor ondernemingen die niet alles op één technologieleverancier willen zetten.
Lees ook: Dit aandeel kan Nvidia opnieuw van de troon stoten na China-doorbraak
Wat mij hier vooral opvalt, is dat Microsoft niet breekt met zijn bestaande winnaars. Het bedrijf bouwt er juist opties naast. Dat is precies wat een dominante platformspeler hoort te doen: niet gokken op één model of één chip, maar het platform worden waarop de beste combinaties samenkomen.
Microsoft en AMD bevestigen samenwerking:
De cijfers geven ruimte voor een herwaardering
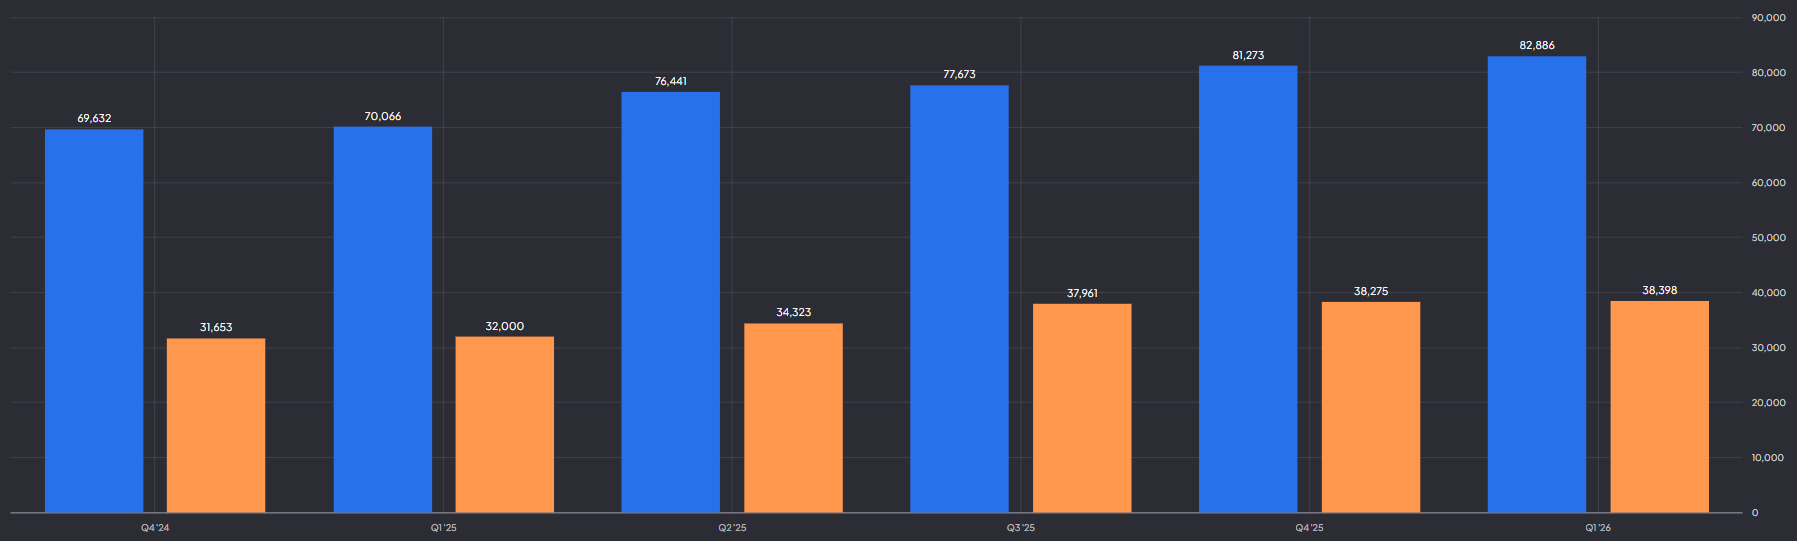
Microsoft heeft de financiële basis om deze strategie vol te houden. In het laatste kwartaal steeg de omzet naar 82,9 miljard dollar, 18% meer dan een jaar eerder. De operationele winst kwam uit op 38,4 miljard dollar. Azure en andere clouddiensten groeiden met 40%, terwijl Microsoft zelf meldde dat de AI-business een jaarlijkse omzetrunrate van 37 miljard dollar heeft bereikt.
Microsoft omzet en operationele winst:
Dat zijn cijfers die verklaren waarom het aandeel hoog gewaardeerd blijft. Maar ze verklaren ook waarom de nieuwe AI-zet zo belangrijk is. Bij een duur aandeel telt elke margeverbetering zwaarder. Als Microsoft de kosten per AI-opdracht omlaag krijgt, kan dezelfde omzetgroei meer winst opleveren. Dat is het scenario waarin het aandeel opnieuw hard kan uitbreken.
Het risico: explosie vraagt bewijs
Toch is dit geen gegarandeerde rit omhoog. Microsoft investeert enorm in datacenters, chips en energie. Als Copilot-adoptie trager loopt dan gehoopt of als open-source modellen de prijs van AI-diensten sneller drukken dan Microsoft de kosten kan verlagen, kan de marge juist onder druk komen. De komende cijfers op 29 juli worden daarom een belangrijke test.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content en live portfolio-inzicht, samen met een actieve community van beleggers. Pak deze tijdelijke kans! Klik op de button, start direct en pak tijdelijk 50% korting met de code WINST.
Waarom ik al positie heb
Microsoft kan na deze AI-zet opnieuw stevig uitbreken, maar de echte bevestiging moet uit de marges komen. Beleggers willen zien dat meer modelkeuze, lagere chipkosten en een bredere AI-infrastructuur ook daadwerkelijk leiden tot hogere winstgevendheid.
De belangrijkste triggers zijn duidelijk: lagere kosten per AI-toepassing, snellere Copilot-adoptie en aanhoudend sterke groei bij Azure. Kimi K3 en AMD zijn daarbij niet het volledige verhaal, maar onderdelen van een veel grotere strategie.
Microsoft gokt namelijk niet op één model, één chip of één leverancier. Het bouwt een platform dat kan profiteren van vrijwel iedere winnaar in de AI-race. Precies daarom acht ik de kans op een nieuwe koersversnelling groot en zit ik al in positie.
Wat beleggers moeten weten:
Waarom kan deze AI-zet het aandeel helpen?
Omdat goedkopere modellen en meer chipkeuze de winstgevendheid van Azure en Copilot kunnen verbeteren.
Is Kimi K3 belangrijker dan OpenAI?
Nee. De kracht zit juist in meer opties naast OpenAI, zodat Microsoft per taak het beste model kan kiezen.
Waar moeten beleggers op 29 juli op letten?
Vooral op Azure-groei, AI-capex en signalen dat Copilot niet alleen omzet, maar ook marge oplevert.
Lees ook
- Shell rekent op een groeiende LNG-markt tot 2050 en toch is een hoge gasprijs niet genoeg voor meer waarde per aandeel26 september 2026 · Van de redactie
- Een spoorblokkade van een middag kost meer dan alleen een ton26 september 2026 · Van de redactie
- Zó ver ligt een geslaagde dronedemonstratie op zee nog van de terugkerende omzet die Rheinmetall moet waarmaken26 september 2026 · Van de redactie
- Dít is waarom de eurolijn van de VanEck Semiconductor ETF je niet tegen de dollar beschermt26 september 2026 · Van de redactie
- Reken mee hoeveel euro zuiniger rijden je per jaar oplevert en wanneer omrijden voor goedkope benzine die winst weer opslokt26 september 2026 · Van de redactie