Meta staat -24% lager: Wall Street ziet nu al +36% potentieel vóór de cruciale cijfers van morgen
In het kort: Meta gaat de kwartaalcijfers in met stevige zorgen over de rekening voor AI investeringen. Wall Street blijft positief omdat Facebook, WhatsApp en Instagram de advertentiemachine nog altijd laten draaien. De optiemarkt prijst na de cijfers een uitslag van ongeveer 7% in, terwijl…
In het kort:
Meta gaat de kwartaalcijfers in met stevige zorgen over de rekening voor AI investeringen.
Wall Street blijft positief omdat Facebook, WhatsApp en Instagram de advertentiemachine nog altijd laten draaien.
De optiemarkt prijst na de cijfers een uitslag van ongeveer 7% in, terwijl vooral de toelichting over capex het verschil kan maken.
Het Meta aandeel gaat woensdag 29 juli de cijfers in met een ongemakkelijke tegenstelling. Meta Platforms, eigenaar van Facebook, WhatsApp en Instagram, staat 24% onder zijn hoogste niveau door zorgen over de miljarden voor AI infrastructuur. Tegelijk ligt het mediane koersdoel van 71 analisten op $815, 36% boven de huidige koers van $598.
Meta Platforms publiceert na het slot van de beurs de resultaten over het tweede kwartaal. Wall Street rekent op een omzetstijging van 26% naar $60,1 miljard. De winst per aandeel wordt geraamd op $7,22, minder dan 1% hoger dan een jaar eerder.
Voor de koersreactie zijn die cijfers maar een deel van het verhaal. Beleggers willen vooral horen wat het management zegt over de kapitaaluitgaven voor AI, de investeringen in datacenters en rekencapaciteit. Een meevallende omzet helpt weinig als daar opnieuw een hogere AI rekening tegenover staat.
De optiemarkt rekende op 27 juli op een beweging van ongeveer 7% na de cijfers, omhoog of omlaag. Dat is fors voor een bedrijf van deze omvang. De spanning zit dus niet alleen in de vraag of Meta de consensus haalt, maar vooral in de vraag hoeveel geld het bedrijf nog denkt nodig te hebben.
Zuckerberg presenteert nieuwe AI-producten terwijl beleggers capex afwegen
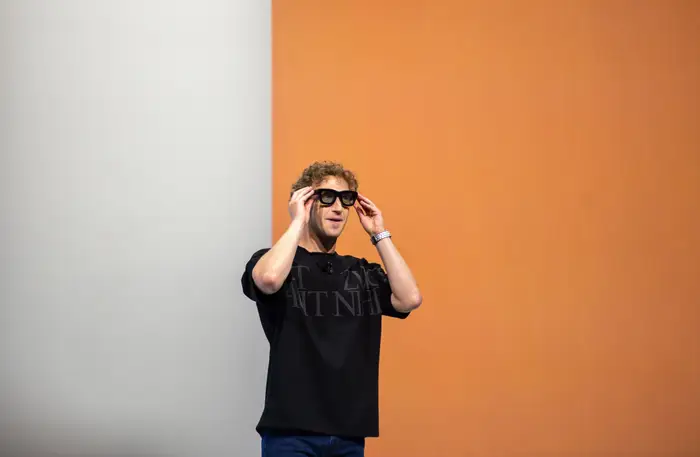
Bron: Business Insider
Analisten kijken voorbij AI rekening
Wall Street blijft opvallend positief over Meta. Dat komt vooral door de schaal van de bestaande activiteiten. Facebook, WhatsApp en Instagram behoren op basis van maandelijkse actieve gebruikers tot de grootste socialemediaplatforms ter wereld.
Die schaal is voor adverteerders nog altijd waardevol. Meta gebruikt de data van zijn gebruikers om content beter aan te bevelen en advertenties gerichter te plaatsen. Zolang gebruikers blijven kijken en adverteerders blijven betalen, blijft de kernactiviteit veel geld opleveren.
In het eerste kwartaal bleek dat die machine nog niet versleten is. Het aantal advertentieweergaven steeg met 19%, terwijl de gemiddelde prijs per advertentie met 12% toenam. Volgens Meta spelen eigen AI modellen voor rangschikking en aanbevelingen daarbij een belangrijke rol.
WhatsApp en Facebook versterken Meta’s bereik bij adverteerders
Bron: Forbes
AI rekening blijft het pijnpunt
De zorgen zitten niet bij de advertenties, maar bij het tempo waarin Meta geld uitgeeft. Het bedrijf verhoogde eerder dit jaar de verwachting voor kapitaaluitgaven in 2026 naar $135 miljard op het middelpunt. Eerder ging Meta nog uit van $125 miljard.
Ook de stap daarvoor was groot. In 2025 liggen de capex uitgaven op $72 miljard, bijna het dubbele van de $39 miljard in 2024. Beleggers zien dus een bedrijf dat hard blijft verdienen, maar ook steeds agressiever investeert.
Daar wringt het. AI kan de advertentieactiviteiten efficiënter maken en op termijn nieuwe inkomsten opleveren, maar de bedragen zijn nu al zichtbaar in de investeringsplannen. De opbrengst moet nog overtuigender worden aangetoond.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'KANS'.
Datacenters drijven Meta’s AI-investeringen en kapitaaluitgaven verder op
Bron: TechCrunch
Rekencapaciteit kan Meta helpen
Er ligt ook een onbevestigd bericht dat Meta overtollige rekencapaciteit wil verhuren aan klanten. Daarmee zou het bedrijf een nieuwe activiteit opzetten die lijkt op die van CoreWeave. Meta heeft daar niet op gereageerd.
Als Meta rekencapaciteit extern kan verkopen, verandert de discussie deels. De infrastructuur is dan niet alleen een kostenpost voor eigen AI modellen, maar kan ook inkomsten opleveren. Dat zou een belangrijk antwoord zijn op de vraag hoe Meta geld wil verdienen aan zijn AI investeringen.
Meta kan bij de cijfers ook meer vertellen over Meta AI. Het bedrijf voegde recent een shoppingmodus en functies voor taakautomatisering toe aan de persoonlijke assistent. Voor beleggers telt vooral wanneer zulke functies merkbaar bijdragen aan omzet en winst.
Capex bepaalt de reactie
Meta kent het risico van een verkeerde toon al. In het eerste kwartaal versloeg het bedrijf de verwachtingen, maar het aandeel daalde de volgende dag toch met 9%. De verhoging van de capex vooruitzichten woog zwaarder dan de meevallende cijfers.
Dat patroon zagen beleggers vorige week ook bij Alphabet. Het bedrijf kwam met een sterk rapport, maar de hogere capex prognose drukte alsnog op het aandeel. Grote techbedrijven krijgen minder krediet voor AI uitgaven zonder heldere opbrengst.
Voor Meta ligt de lat daardoor dubbel hoog. De advertentiegroei moet sterk blijven, maar het management moet vooral uitleggen waarom de hogere investeringen rendabel zijn. Een nieuw bedrag zonder concreet verdienpad kan de waardering opnieuw raken.
Meta waardering geeft analisten lucht
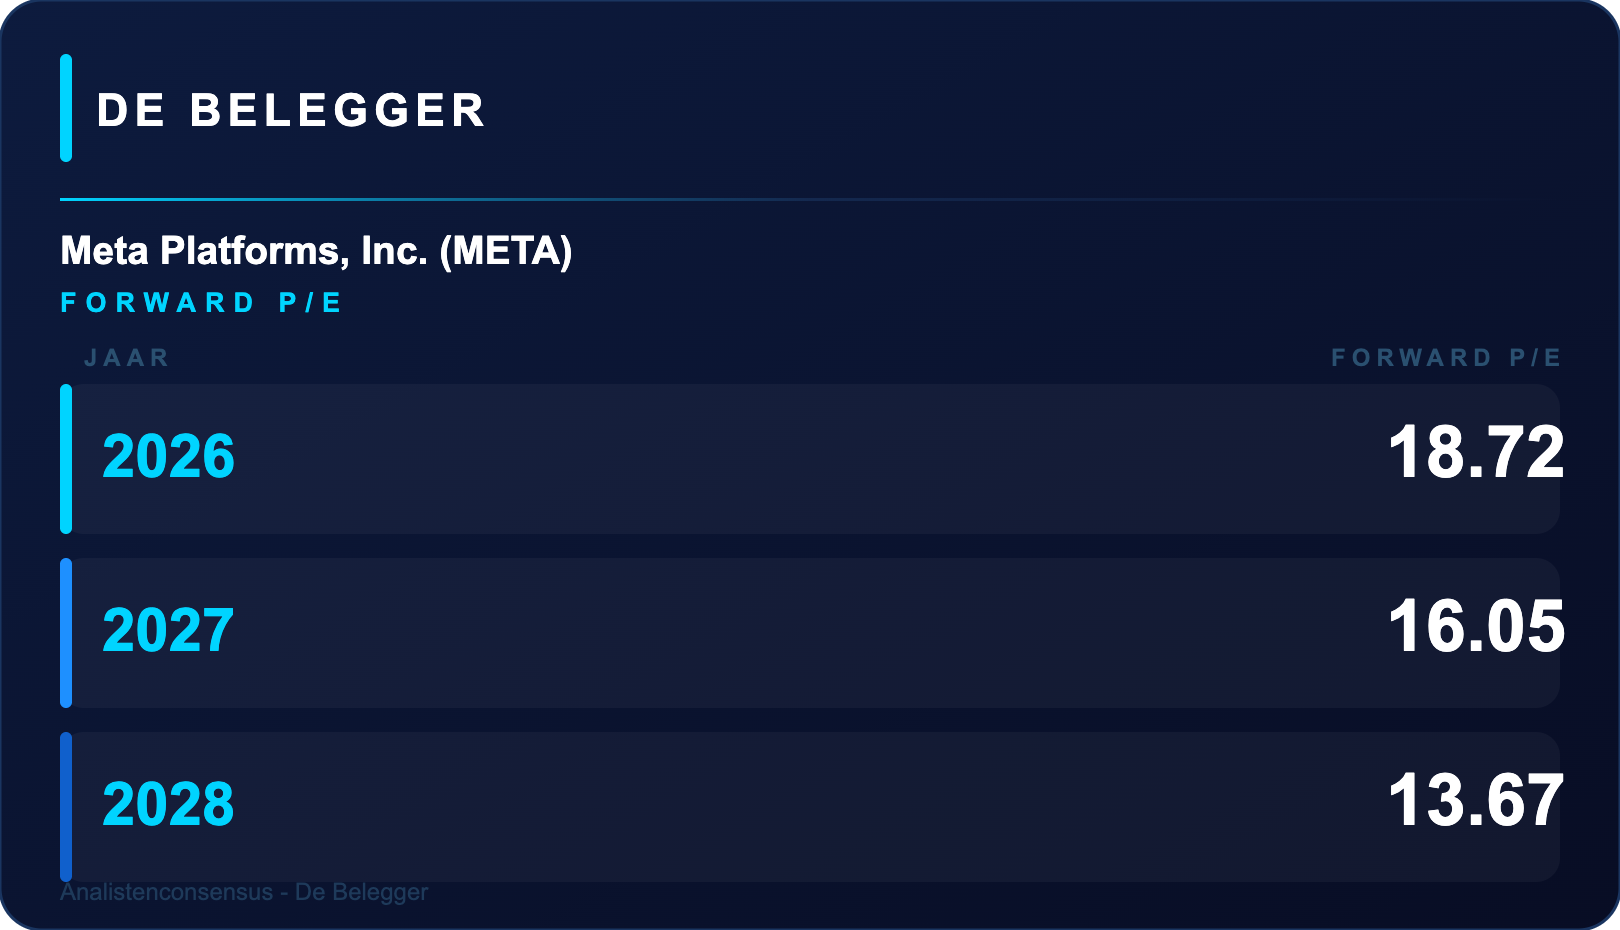
De waardering van Meta oogt minder gespannen dan bij veel andere grote techaandelen. Wall Street verwacht dat de winst de komende drie jaar jaarlijks met 22% stijgt. Tegenover een waardering van 21,5 keer de winst is dat geen buitensporig niveau.
De koers winst groeiverhouding, de PEG ratio, ligt iets onder 1. Die verhouding staat bij Meta op het laagste niveau in drie jaar. Dat verklaart waarom analisten het aandeel ondergewaardeerd noemen, al blijft een koersdoel natuurlijk geen zekerheid.
De echte vraag is of de winstgroei overeind blijft terwijl de AI uitgaven verder oplopen. Het Meta aandeel krijgt woensdagavond niet alleen een oordeel over omzet, winst en advertenties. De markt wacht vooral op bewijs dat AI meer wordt dan een steeds grotere kostenpost.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'KANS'.
Lees ook
- Alles wijst erop dat de 2,6 miljard euro kasstroom van Ahold Delhaize nog grotendeels moet binnenkomen26 september 2026 · Van de redactie
- Trap niet in het topjaar van de VanEck Semiconductor ETF want juist die sprong maakt de lat voor het vervolg hoger26 september 2026 · Van de redactie
- Zó hoog ligt de lat nu Tesla 25 miljard dollar investeert in robotaxi’s die nog bezet moeten raken26 september 2026 · Van de redactie
- Bijna niemand kijkt naar de winstgroei achter het dividend van de VanEck Morningstar Developed Markets Dividend Leaders ETF terwijl juist die het rendement moet dragen26 september 2026 · Van de redactie
- Alles wijst erop dat Unilever de tweede jaarhelft hard nodig heeft nu dividend en aandeleninkoop ruim twee keer de vrije kasstroom opslokten26 september 2026 · Van de redactie