Dit AI-aandeel groeit keihard, maar de aandeelkoers blijft achter: is dit een koopkans?
In het kort Sandisk is sinds 22 juni circa 45% gedaald, vooral door negatief sentiment rond de geheugensector, hoge verwachtingen en zorgen over toekomstige overcapaciteit. De bedrijfsresultaten blijven zeer sterk: de jaaromzet steeg 175% naar $20,2 miljard en Sandisk verwacht ook komend jaar…
In het kort
Sandisk is sinds 22 juni circa 45% gedaald, vooral door negatief sentiment rond de geheugensector, hoge verwachtingen en zorgen over toekomstige overcapaciteit.
De bedrijfsresultaten blijven zeer sterk: de jaaromzet steeg 175% naar $20,2 miljard en Sandisk verwacht ook komend jaar forse omzet- en winstgroei.
Meerjarige contracten met acht datacenterklanten vertegenwoordigen minimaal $94 miljard omzet, waardoor de toekomstige vraag beter voorspelbaar wordt, al blijven overaanbod en afzwakkende AI-investeringen belangrijke risico’s.
Het aandeel Sandisk heeft de afgelopen weken flink onder druk gestaan. Vanaf de hoogste koers van 22 juni is het aandeel ongeveer 45 procent gedaald, ondanks dat de geheugenproducent uitzonderlijk sterke omzet- en winstgroei laat zien.
Aandeelkoers Sandisk
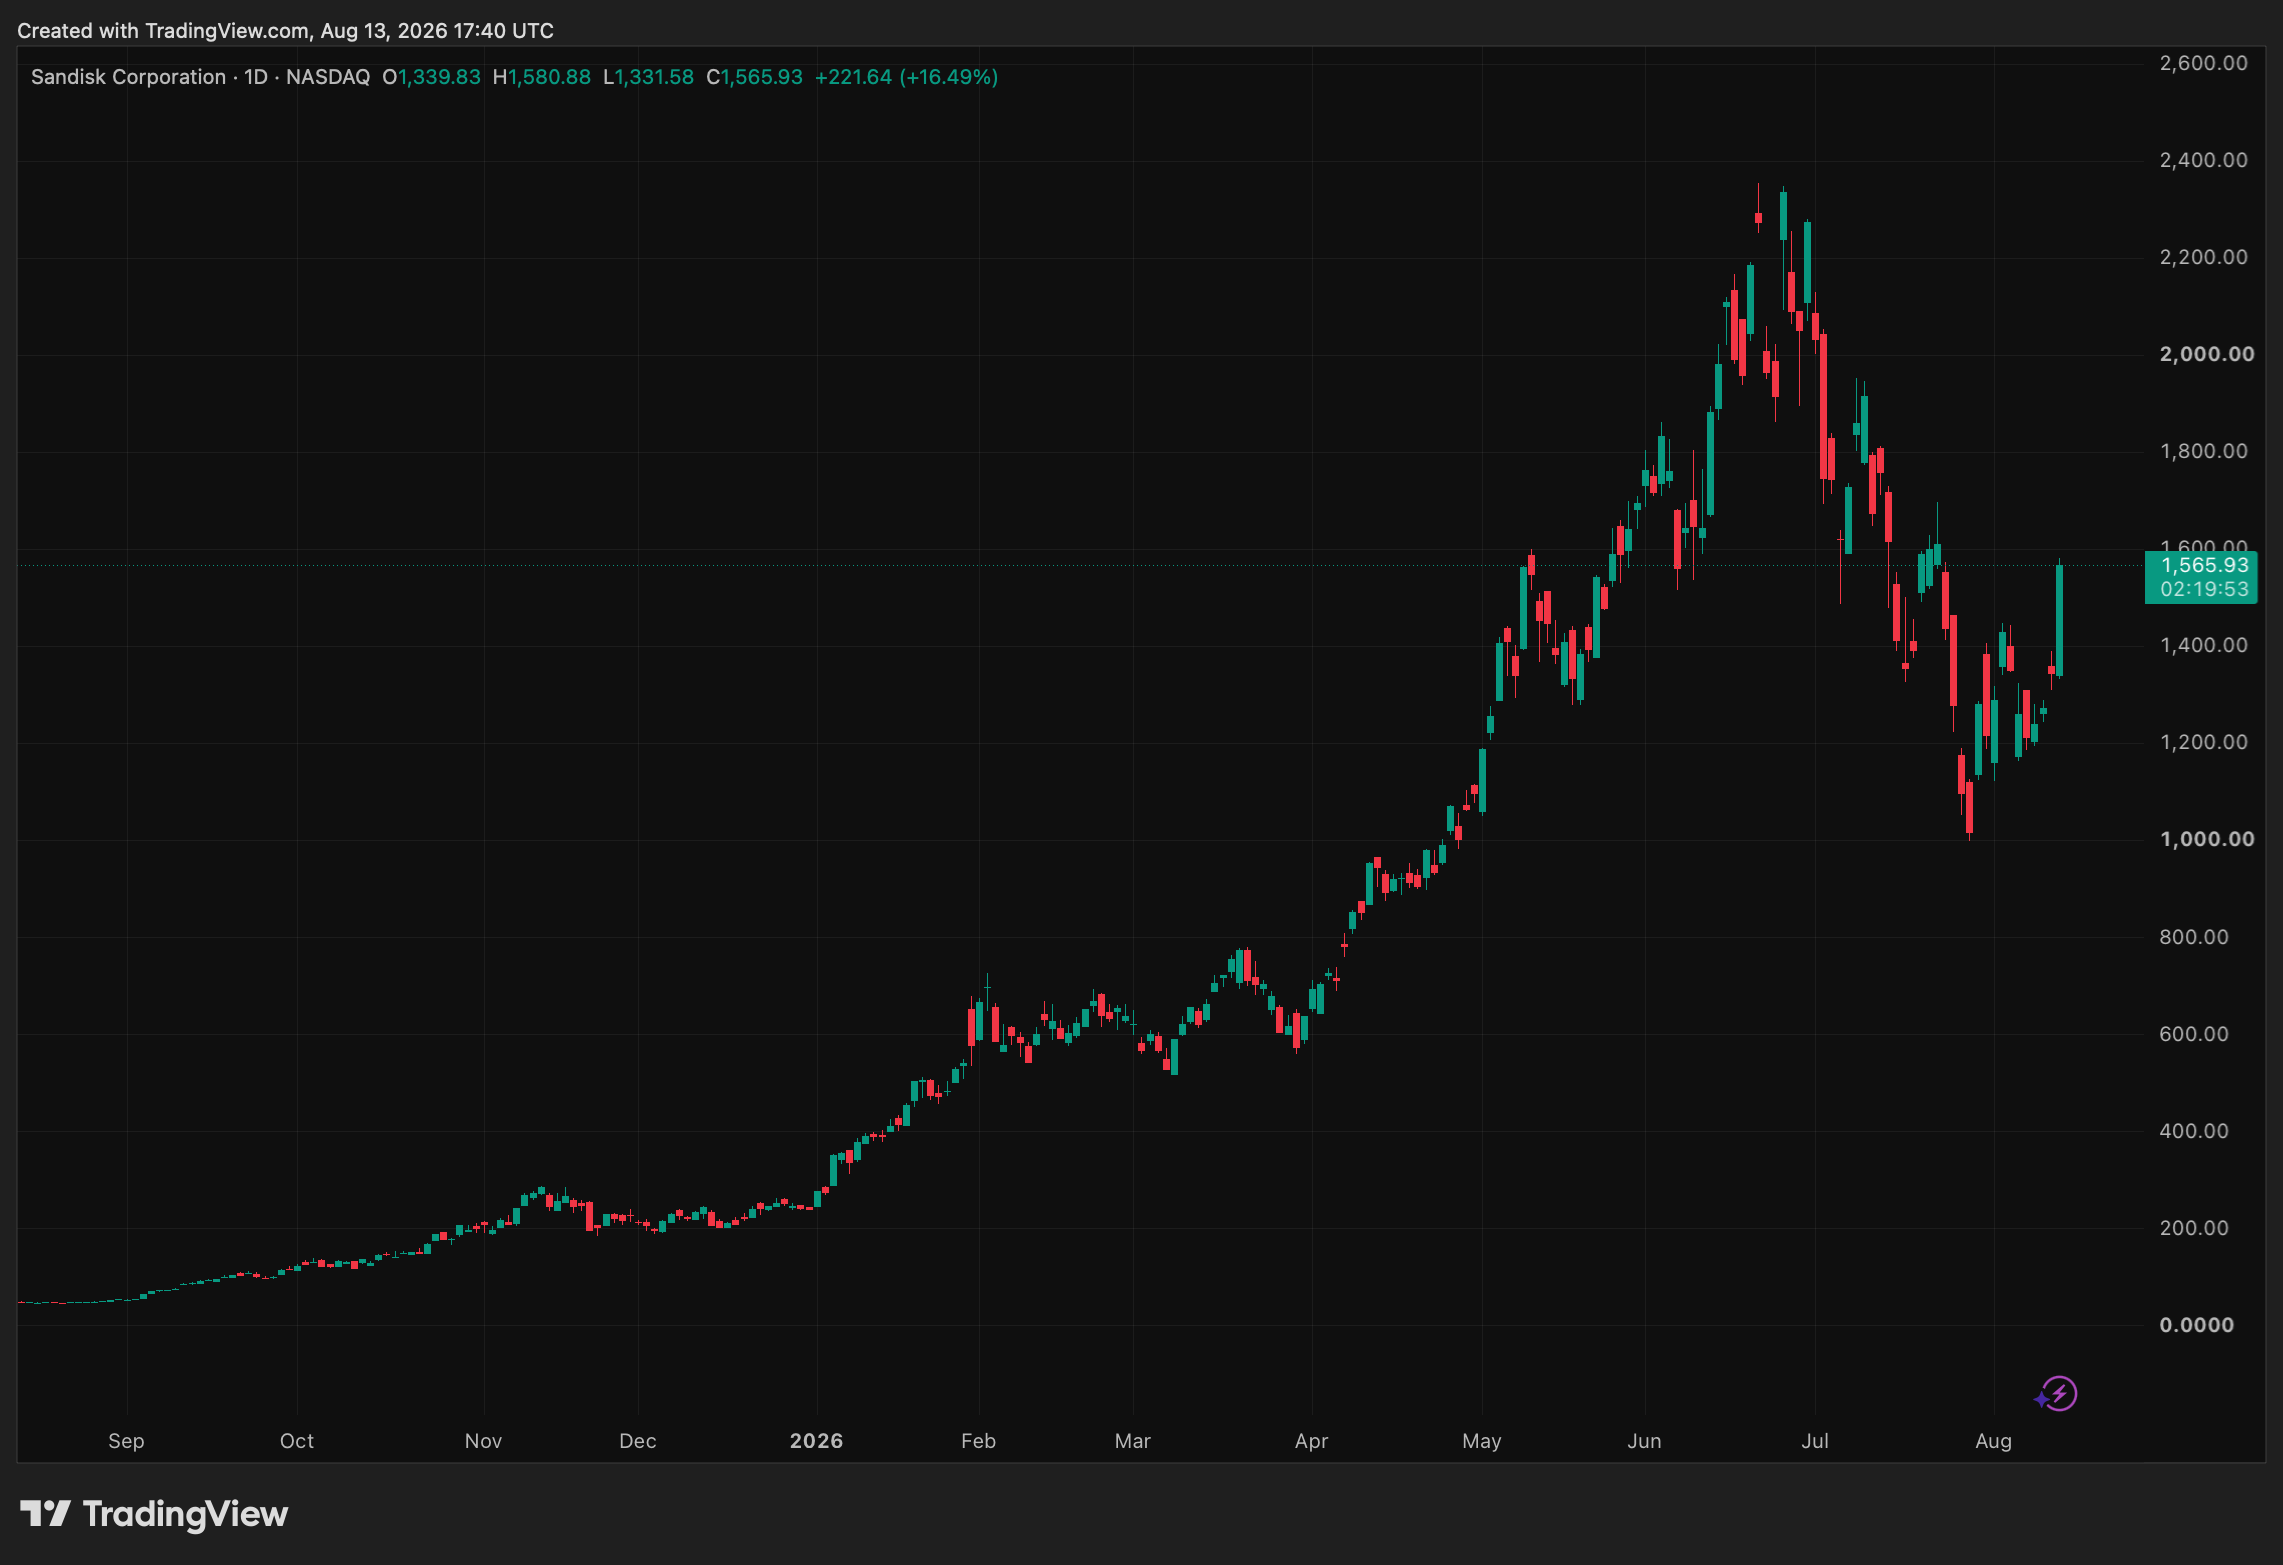
Opvallend genoeg versnelde de daling zelfs na de publicatie van de kwartaalcijfers op 5 augustus. Een dag later verloor het aandeel bijna 7 procent, waardoor beleggers zich afvragen waarom de markt zo negatief reageert op een bedrijf waarvan de financiële resultaten juist sterk verbeteren.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
Probleem ligt vooral bij het sentiment
De recente koerszwakte lijkt volgens de analyse minder te maken te hebben met de prestaties van Sandisk zelf en meer met een bredere verkoopgolf binnen de geheugensector. De Roundhill Memory ETF verloor bijvoorbeeld ongeveer 19 procent in één maand, wat laat zien dat meerdere geheugenaandelen onder druk staan.
Beleggers maken zich vooral zorgen over de traditioneel cyclische aard van de sector. Hoge geheugenprijzen kunnen producenten ertoe aanzetten meer capaciteit te bouwen, waarna een overschot uiteindelijk opnieuw druk kan zetten op prijzen en marges.
Daarnaast neemt de concurrentie vanuit Chinese geheugenfabrikanten toe en bestaan er twijfels over hoelang technologiebedrijven hun enorme investeringen in AI-infrastructuur kunnen volhouden. Al deze factoren zorgen ervoor dat beleggers momenteel voorzichtiger zijn met aandelen zoals Sandisk.
Cijfers vertellen een heel ander verhaal
De operationele prestaties zijn ondertussen uitzonderlijk sterk. Sandisk rapporteerde over fiscaal 2026 een omzet van $20,2 miljard, een stijging van maar liefst 175 procent ten opzichte van een jaar eerder.
De winst groeide nog veel sneller. De aangepaste winst per aandeel kwam uit op $70,88, bijna 24 keer zoveel als een jaar eerder, waardoor Sandisk duidelijk profiteert van de sterke prijzen en vraag naar NAND-flashgeheugen.
Toch voldeed de vooruitblik niet volledig aan de zeer hoge verwachtingen van Wall Street. Dat bleek voldoende om beleggers teleur te stellen, ondanks dat de prognose op zichzelf nog altijd wijst op buitengewoon sterke groei.
Nieuw kwartaal kan opnieuw enorme groei opleveren
Voor het huidige kwartaal verwacht Sandisk een omzet tussen $10,3 miljard en $10,8 miljard. Op het midden van die bandbreedte zou de kwartaalomzet ongeveer 4,5 keer zo hoog liggen als in dezelfde periode een jaar geleden.
Ook aan de winstkant blijven de verwachtingen zeer sterk. Sandisk verwacht een non-GAAP-winst per aandeel van ongeveer $45, tegenover slechts $1,22 in dezelfde periode vorig jaar.
De discussie draait daarom vooral om verwachtingen. De markt lijkt niet tevreden met alleen sterke groei, maar verwacht dat Sandisk vrijwel ieder kwartaal de extreem hoge ramingen blijft overtreffen.
Lees ook: Michael Burry short Nebius: moeten beleggers zich zorgen maken?
Acht grote klanten leggen jarenlang capaciteit vast
Een belangrijk positief punt is dat Sandisk steeds meer toekomstige omzet vastlegt via meerjarige contracten. Het bedrijf heeft inmiddels langlopende leveringsovereenkomsten gesloten met acht datacenterklanten.
Volgens het management zullen deze contracten in fiscaal 2027 goed zijn voor meer dan de helft van alle NAND-bit shipments van Sandisk. In fiscaal 2028 moet dat aandeel verder oplopen tot ongeveer twee derde van het totale volume.
Daarmee krijgt Sandisk aanzienlijk meer zicht op toekomstige vraag dan tijdens traditionele geheugencycli. Dat kan belangrijk zijn, omdat geheugenproducenten historisch sterk afhankelijk waren van plotselinge veranderingen in vraag en marktprijzen.
Contracten vertegenwoordigen minimaal $94 miljard omzet
Nog opvallender is de geschatte waarde van deze langlopende overeenkomsten. Sandisk verwacht op basis van de afgesproken minimumprijzen over de komende vier tot vijf jaar minstens $94 miljard aan omzet uit deze contracten te kunnen halen.
Dat bedrag kan uiteindelijk nog hoger uitvallen wanneer de prijzen voor NAND-flashgeheugen sterk blijven. De minimumprijzen geven Sandisk tegelijkertijd enige bescherming wanneer geheugenprijzen in de toekomst juist zouden dalen.
Deze contracten kunnen daardoor een belangrijk verschil maken ten opzichte van eerdere geheugencycli. Een groter gedeelte van de toekomstige productie is al verkocht tegen vooraf bepaalde voorwaarden, waardoor omzet en marges mogelijk beter voorspelbaar worden.
Analisten verwachten opnieuw enorme groei
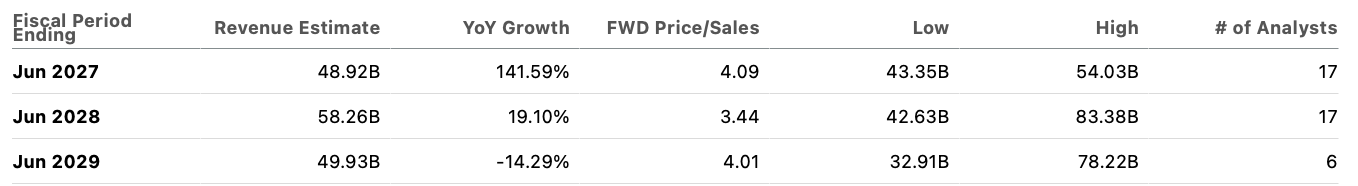
Wall Street rekent voor fiscaal 2027 op een verdere omzetexplosie. De gemiddelde verwachting ligt rond $49 miljard, wat neerkomt op een stijging van ongeveer 141 procent ten opzichte van fiscaal 2026.
Omzetverwachtingen analisten Sandisk
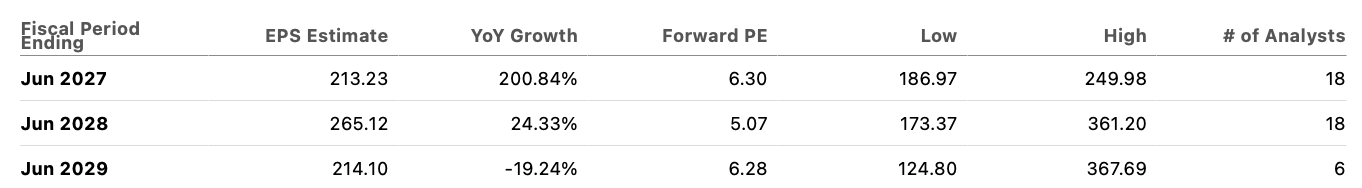
De winst per aandeel moet volgens analisten zelfs verdrievoudigen naar ongeveer $213,23. Die voorspellingen laten zien dat de markt ondanks de recente koersdaling nog altijd rekent op een uitzonderlijk sterk jaar voor Sandisk.
Winstverwachtingen analisten Sandisk
Het mediane koersdoel van analisten ligt volgens de bron rond $2.150, ongeveer 69 procent boven het niveau waarop het aandeel ten tijde van de analyse handelde. Dat laat zien dat Wall Street de recente correctie voorlopig niet interpreteert als het einde van het groeiverhaal.
Waardering is na de daling een stuk aantrekkelijker
Sandisk wordt momenteel gewaardeerd op ongeveer 19 keer de verwachte winst. Dat ligt zelfs onder de forward koers-winstverhouding van ongeveer 21,3 voor de S&P 500, terwijl Sandisk volgens de verwachtingen veel sneller groeit dan het gemiddelde Amerikaanse beursbedrijf.
Dat maakt de huidige waardering opvallend gezien de verwachte winstgroei. Tegelijkertijd blijft het belangrijk om rekening te houden met de risico's van een sector waarin prijzen, vraag en productiecapaciteit historisch sterk kunnen schommelen.
Is de koersdaling een kans?
De recente daling lijkt vooral veroorzaakt door zorgen over de geheugensector, hoge verwachtingen en twijfels over de duurzaamheid van de AI-investeringsgolf. De daadwerkelijke resultaten van Sandisk laten voorlopig echter weinig tekenen van een sterke operationele vertraging zien.
Met $20,2 miljard omzet, bijna 24 keer zoveel aangepaste winst per aandeel als een jaar eerder en minimaal $94 miljard aan omzet uit meerjarige contracten heeft Sandisk veel zicht op verdere groei. Als de sterke vraag naar NAND-geheugen vanuit AI-datacenters aanhoudt, kan de huidige koersdaling achteraf een aantrekkelijk instapmoment blijken.
Het belangrijkste risico blijft dat de geheugenmarkt uiteindelijk opnieuw in overaanbod terechtkomt of dat de enorme investeringen in AI-datacenters vertragen. Voorlopig wijzen de prognoses en langlopende klantcontracten er echter op dat Sandisk nog meerdere jaren van sterke groei voor zich kan hebben.
Lees ook
- Lisa Su moet nu bewijzen dat de datacenterwinst van AMD nog jaren sneller groeit en iedereen kijkt mee26 september 2026 · Van de redactie
- Hoeveel brutowinst houdt Shopify over van iedere extra dollar die winkeliers via het platform omzetten?26 september 2026 · Van de redactie
- Wat als de bijna 116 miljard dollar aan datacenters van Microsoft sneller door de winst loopt dan Azure kan bijverdienen?26 september 2026 · Van de redactie
- Vergeet de volgende demo van Marvell en kijk of de echte winst eindelijk sneller groeit dan de omzet26 september 2026 · Van de redactie
- Er kruipt een addertje door de dealwaarde van Palantir en het heet aandelenbeloning26 september 2026 · Van de redactie