Dit aandeel betaalt wederom een torenhoog dividend
In het kort DHT keert ieder kwartaal de volledige gewone nettowinst uit en betaalde over het tweede kwartaal $1,22 per aandeel. Recordhoge spottarieven veranderen een groot deel van de extra vrachtinkomsten in winst. Vaste contracten leggen een bodem onder de inkomsten, terwijl de spotvloot de…
In het kort
DHT keert ieder kwartaal de volledige gewone nettowinst uit en betaalde over het tweede kwartaal $1,22 per aandeel.
Recordhoge spottarieven veranderen een groot deel van de extra vrachtinkomsten in winst.
Vaste contracten leggen een bodem onder de inkomsten, terwijl de spotvloot de hoogte van het dividend bepaalt.
Een dividend van $1,22 per aandeel over slechts drie maanden trok in de zomer van 2026 vanzelf de aandacht. Tegen de beurskoers van dat moment leverde die ene uitkering ruim 6% op. Vier even hoge kwartalen zouden een spectaculair jaarbedrag geven. Zo’n simpele vermenigvuldiging schept een verkeerd beeld van DHT Holdings. De uitkering beweegt mee met de gewone nettowinst. Zij is de directe uitkomst van een uitzonderlijk winstgevend kwartaal in een zeer beweeglijke markt.
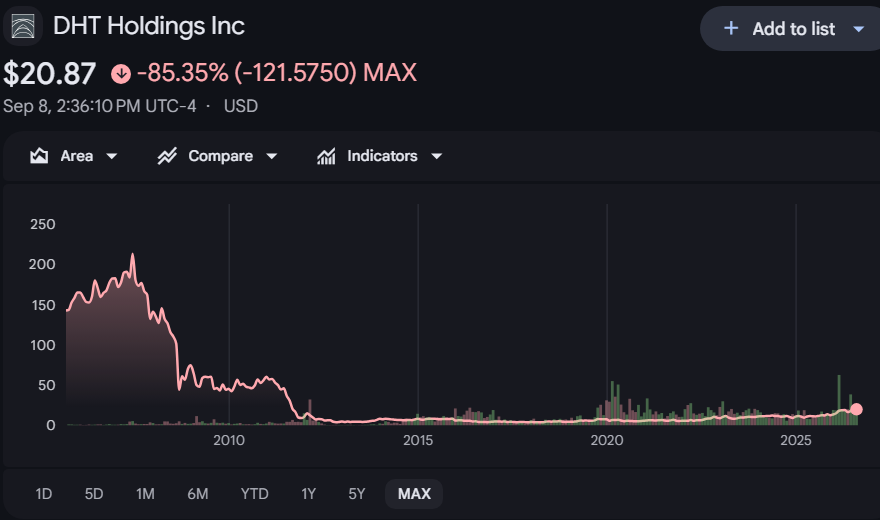
Koers DHT Holdings
DHT vervoert ruwe olie met VLCC’s. Dat zijn zeer grote olietankers voor lange afstanden. Een reder verdient aan het aantal dagen dat zo’n schip voor een klant vaart. De relevante opbrengst heet de time charter equivalent, meestal afgekort tot TCE. Dit cijfer toont de dagelijkse vrachtopbrengst na aftrek van reisgebonden kosten, zodat verschillende routes beter vergelijkbaar worden.
In het tweede kwartaal verdienden DHT-schepen op de vrije markt gemiddeld $162.600 per dag. De schepen met een vast huurcontract kwamen uit op $90.800. Over de hele vloot bedroeg de gemiddelde TCE $126.700 per dag. Die inkomsten lagen ver boven de kosten die nodig zijn om de vloot draaiende te houden. Voor de tweede helft van 2026 raamde DHT de cashbreak-even op $22.600 per schip per dag.
De TCE uit het tweede kwartaal en de break-evenraming voor de tweede jaarhelft horen bij verschillende periodes. Rechtstreeks aftrekken zou daardoor een misleidende winstmarge opleveren. Het grote verschil maakt wel het verdienmechanisme zichtbaar. Veel kosten van een tankerbedrijf liggen voor een bepaalde periode vast. De bemanning moet worden betaald. Ook onderhoud en financiering lopen door. Zodra die lasten zijn gedekt, stroomt een groot deel van een extra dollar aan vrachtopbrengst door naar het resultaat.
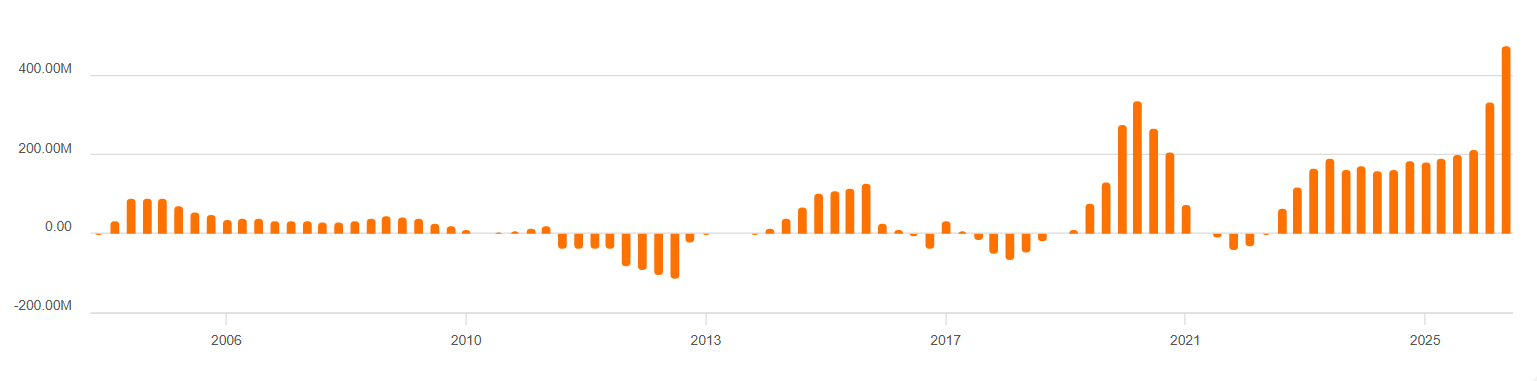
Dat hefboomeffect leverde DHT een kwartaalwinst van $198,3 miljoen op. Na correctie voor een boekhoudkundige waardestijging van rentederivaten bleef $197 miljoen aan gewone nettowinst over. Dat kwam neer op $1,22 per aandeel. Precies dat bedrag werd als dividend vastgesteld, omdat het uitkeringsbeleid voorschrijft dat 100% van de gewone nettowinst naar aandeelhouders gaat.
Nettowinst
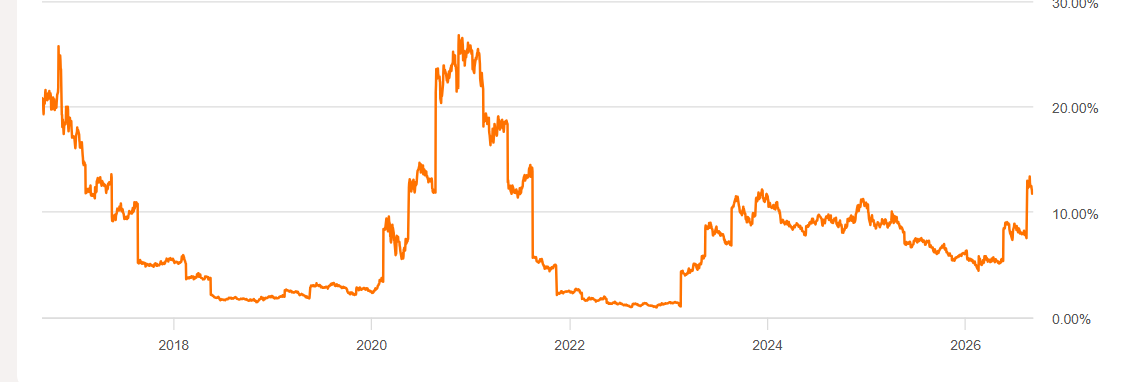
De onderneming had daarmee 66 kwartalen achter elkaar dividend betaald. Die lange reeks toont vooral de regelmaat van het beleid. De hoogte van iedere betaling kan fors veranderen. Een zwakker tankertarief drukt vrijwel direct op de winst en dus op de eerstvolgende uitkering. Het genoemde rendement van ruim 6% beschrijft één uitzonderlijk kwartaal. Het zegt daardoor weinig over het rendement van een volledig jaar.
Dividend
De vloot is ingericht om die beweeglijkheid gedeeltelijk op te vangen. Ongeveer de helft van de schepen voer in 2026 tegen spottarieven. De andere helft was voor een afgesproken periode verhuurd. Twee oudere schepen kregen bijvoorbeeld een eenjarig contract tegen gemiddeld $109.000 per dag. De DHT Jaguar werd voor drie jaar vastgelegd op $75.000 per dag.
Een tijdsbevrachting geeft vooraf zicht op inkomsten. DHT verwachtte voor het derde kwartaal 1.020 contractdagen tegen gemiddeld $75.900 per dag. Deze contractopbrengsten zouden volgens de raming alle verwachte kosten van de vloot dekken. Daardoor lag de berekende break-even voor de spotschepen zelfs onder nul. Iedere positieve spotopbrengst kon in dat kwartaal dus bijdragen aan de winst, al blijven belastingen en andere resultaatposten van invloed op het uiteindelijke bedrag.
Interactieve scenarioverkenning
Wat doet de spotprijs met het dividend?
Verander het gemiddelde tarief voor de 1.029 verwachte spotdagen in het derde kwartaal. De berekening laat zien hoe sterk winst en dividend op deze ene aanname reageren.
Aanpasbare veronderstelling voor de waardering.
Berekening: $77,4 miljoen aan vaste contractopbrengsten plus spotprijs × 1.029 dagen, verminderd met een kostenaanname van $57,8 miljoen. De winst wordt gedeeld door circa 161,5 miljoen aandelen. Het dividend volgt de beleidsaanname dat 100% van de gewone nettowinst wordt uitgekeerd. De K/W gebruikt vier keer de berekende kwartaalwinst. Dit is een vereenvoudigde verkenning en geen voorspelling of advies.
Die bescherming heeft een prijs. Een schip dat voor $75.000 of $109.000 per dag is verhuurd, profiteert gedurende die contractperiode slechts beperkt van een plotselinge sprong in de marktprijs. Rond de presentatie van de kwartaalcijfers werd voor een modern schip ongeveer $120.000 tot $125.000 per dag genoemd voor een eenjarig contract. De vaste vloot leverde daardoor stabiliteit op en liet tegelijk een deel van de mogelijke topopbrengst aan de huurder.
De spotvloot houdt DHT blootgesteld aan de andere kant van de markt. Voor het derde kwartaal waren 600 van de verwachte 1.029 spotdagen al geboekt tegen gemiddeld $152.700. Dat cijfer bood veel winstpotentieel voor de reeds vastgelegde reizen. De resterende dagen konden nog tegen hogere of lagere tarieven worden geboekt. Precies daar zat de onzekerheid rond het volgende dividend.
De hoge tarieven kwamen voort uit een markt waarin beschikbare scheepscapaciteit snel krapper werd. Spanningen rond Iran en onveiligheid in de regio dwongen tankers tot langere routes. DHT vermeed de Perzische Golf vanwege de risico’s voor bemanning en schepen. Sommige ladingen vanuit de Rode Zee gingen via het Suezkanaal, waarbij een VLCC een deel van zijn lading moest lossen en later opnieuw moest laden. Zulke omwegen verlengen de tijd die één schip voor dezelfde hoeveelheid olie nodig heeft.
Voor tankerbedrijven telt daarom ook de afgelegde afstand. De vraag naar olie kan gelijk blijven terwijl de vraag naar scheepsdagen stijgt. Een vat dat langer onderweg is, houdt een tanker langer bezet. Er blijven dan minder vrije schepen over voor nieuwe ladingen. Bevrachters bieden vervolgens hogere tarieven om beschikbare capaciteit vast te leggen. DHT kon zo profiteren van de krapte buiten de gebieden die het zelf te riskant vond.
Ook de balans helpt verklaren waarom de winst zo ruim kon worden uitgekeerd. Aan het einde van het tweede kwartaal bedroeg de beschikbare liquiditeit $569 miljoen en lag de financiële leverage op 14,1% van de marktwaarde van de vloot. Tijdens hetzelfde kwartaal betaalde DHT $103 miljoen aan dividend en loste het vervroegd $56 miljoen schuld af. De onderneming financierde de uitkering dus uit een zeer sterke operationele kasstroom en behield tegelijk ruime toegang tot geld.
Koersen van de genoemde bedrijven
Koersen op die pagina's zijn vertraagd, met tijdstempel.
Lees ook
- Snelle bezorging kost Alibaba precies het geld dat pas bij de tweede bestelling van een klant terugkomt26 september 2026 · Amerikaanse aandelen
- Achter de overname van ARC Resources door Shell schuilt een strengere toets dan meer gasproductie alleen26 september 2026 · Amerikaanse aandelen
- Shell rekent op een groeiende LNG-markt tot 2050 en toch is een hoge gasprijs niet genoeg voor meer waarde per aandeel26 september 2026 · Amerikaanse aandelen
- Wat als live bij Netflix niet twee keer verdient en vooral twee keer kost?26 september 2026 · Amerikaanse aandelen
- Palantir ziet in Nebius zijn Europese AI-leverancier en die voorkeurspositie is nog geen omzet26 september 2026 · Amerikaanse aandelen