Staat de beurs voor een nieuwe klap nu de rente wereldwijd omhoogschiet?
In het kort Staatsrentes lopen wereldwijd op, met de Amerikaanse tienjaarsrente richting 5%, mede door hoge schulden, begrotingstekorten en nieuwe inflatiedruk vanuit olie. Vooral dure AI-, technologie-, vastgoed- en groeiaandelen zijn kwetsbaar, omdat hogere rentes toekomstige winsten minder…
In het kort
Staatsrentes lopen wereldwijd op, met de Amerikaanse tienjaarsrente richting 5%, mede door hoge schulden, begrotingstekorten en nieuwe inflatiedruk vanuit olie.
Vooral dure AI-, technologie-, vastgoed- en groeiaandelen zijn kwetsbaar, omdat hogere rentes toekomstige winsten minder waard maken en financiering duurder wordt.
Blijft de rente structureel rond of boven 5%, dan kan dat waarderingen verder drukken en uiteindelijk ook economische groei en aandelenmarkten breder raken.
Terwijl veel beleggers vooral kijken naar AI, kwartaalcijfers en geopolitiek, ontstaat er ondertussen een ander risico op de achtergrond: de rente op staatsobligaties loopt vrijwel overal hard op. Van de Verenigde Staten tot Frankrijk, Duitsland, het Verenigd Koninkrijk en Nederland vragen beleggers steeds meer rente om geld aan overheden uit te lenen. Vooral de Amerikaanse tienjaarsrente valt daarbij op en beweegt richting de psychologisch belangrijke grens van 5 procent.
Voor aandelenbeleggers is dat belangrijker dan het misschien klinkt. Een hogere staatsrente maakt obligaties aantrekkelijker ten opzichte van aandelen, verhoogt financieringskosten voor bedrijven en drukt theoretisch de waardering van toekomstige winsten. Vooral dure technologie- en groeiaandelen kunnen daardoor gevoelig worden wanneer deze beweging doorzet.
Direct naar een onderdeel van dit artikel
Iran heeft de rente opnieuw wakker geschud
De recente versnelling hangt sterk samen met de oorlog rond Iran. De olieprijs is hierdoor opnieuw stevig opgelopen en Brent beweegt rond $95 per vat. Wanneer energie duurder wordt, lopen transport- en productiekosten op en kan de inflatie langer hoog blijven.
Dat verandert direct de renteverwachtingen. Centrale banken krijgen minder ruimte om de rente te verlagen en kunnen zelfs gedwongen worden langer streng te blijven. Op de obligatiemarkt betekent dat dat beleggers een hoger rendement eisen, waardoor bestaande obligaties in waarde dalen en marktrentes verder oplopen.
Voor aandelen ontstaat daarmee een vervelende combinatie. Een olieprijs rond $95 is op zichzelf al een inflatierisico, maar wanneer hogere olieprijzen vervolgens ook de kapitaalmarktrente omhoog duwen, krijgen vooral groeiaandelen aan twee kanten tegenwind.
Amerikaanse tienjaarsrente richting 5 procent
De Verenigde Staten vormen momenteel het belangrijkste aandachtspunt. De Amerikaanse staatsschuld is inmiddels opgelopen tot ongeveer $40 biljoen, terwijl Washington grote begrotingstekorten blijft draaien. Beleggers willen daardoor steeds meer compensatie om Amerikaanse staatsobligaties voor langere tijd aan te houden.
De rente op tienjarige Amerikaanse staatsleningen beweegt richting 5 procent. Dat betekent niet automatisch dat er een financiële crisis aankomt, maar het laat wel zien hoe sterk de omstandigheden op de obligatiemarkt zijn veranderd.
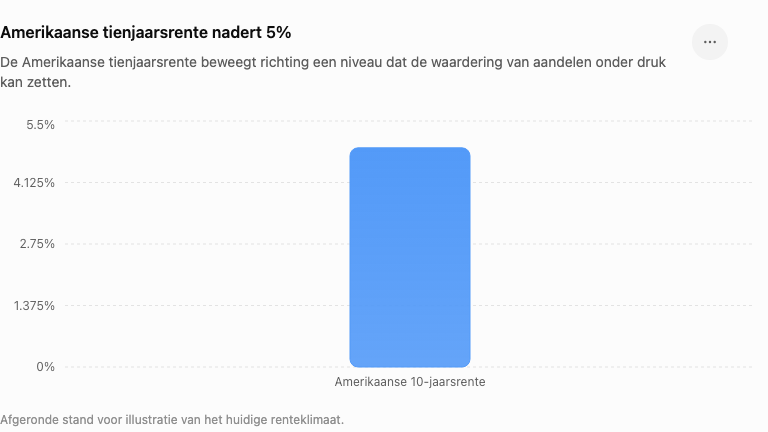
Een tienjaarsrente rond 5 procent vormt bovendien een veel serieuzere concurrent voor aandelen. Beleggers kunnen dan bijna 5 procent rendement krijgen op Amerikaanse staatsobligaties zonder het bedrijfsrisico van een individueel aandeel te hoeven nemen. Daardoor moet de verwachte opbrengst van aandelen hoger zijn om het extra risico aantrekkelijk te houden.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'PREMIUM50'.
Vooral dure AI-aandelen kunnen dit voelen
Dat brengt ons bij misschien wel het interessantste effect voor beleggers. De aandelen die de afgelopen jaren het hardst zijn gestegen, zijn vaak juist bedrijven waarvan een groot deel van de waardering gebaseerd is op winsten die nog jaren in de toekomst liggen. Denk aan snelgroeiende AI-, software- en halfgeleiderbedrijven.
Wanneer de rente stijgt, worden die toekomstige winsten tegen een hoger percentage terugberekend naar vandaag. Daardoor kan een bedrijf operationeel uitstekend blijven presteren en toch een lagere waardering krijgen. Het groeiverhaal hoeft dus helemaal niet kapot te gaan voordat een aandeel 10, 20 of zelfs 30 procent corrigeert.
Dat is precies waarom de obligatiemarkt momenteel zo belangrijk wordt voor aandelen als Nvidia, Broadcom, Palantir en andere hoog gewaardeerde groeibedrijven. Goede kwartaalcijfers helpen, maar wanneer de Amerikaanse tienjaarsrente structureel rond 5 procent blijft, wordt het moeilijker om steeds hogere waarderingen te verdedigen.
Europa wordt meegesleept
Het probleem blijft bovendien niet beperkt tot de Verenigde Staten. Omdat de Amerikaanse markt voor staatsobligaties veruit de grootste ter wereld is, worden rentebewegingen daar snel doorgegeven aan Europa. De rentes lopen inmiddels ook op in Frankrijk, het Verenigd Koninkrijk, Duitsland en Nederland.
Frankrijk vormt daarbij een van de belangrijkste aandachtspunten. Het land heeft moeite om zijn begrotingstekort en staatsschuld onder controle te krijgen, terwijl de rentelasten juist toenemen. Daar komt politieke onzekerheid bij, waardoor beleggers een hogere vergoeding kunnen verlangen om Franse schuld te financieren.
Ook het Verenigd Koninkrijk heeft met dezelfde rekensom te maken. De overheid wil investeren, maar moet tegelijkertijd aantonen hoe die uitgaven worden gefinancierd. Hoe hoger de rente oploopt, hoe minder financiële ruimte overheden uiteindelijk overhouden.
Het probleem kan zichzelf versterken
Daar zit een vervelend mechanisme achter. Hoe hoger de rente wordt, hoe meer geld een overheid moet uitgeven aan rentelasten. Daardoor verslechtert het begrotingstekort, waardoor beleggers opnieuw meer risico kunnen zien en mogelijk nóg meer rente gaan vragen.
Dat kan vooral problematisch worden voor landen die al met grote schulden en begrotingstekorten kampen. Een overheid probeert dan de schuld terug te brengen, maar hogere rentekosten maken dat juist moeilijker. Het land moet als het ware harder rennen om op dezelfde plek te blijven staan.
Voor aandelen is dat relevant omdat hogere overheidsschulden uiteindelijk ook de bredere economie kunnen raken. Overheden moeten meer belastinginkomsten gebruiken voor rente en houden minder geld over voor investeringen, terwijl bedrijven en consumenten tegelijkertijd hogere financieringskosten betalen.
Centrale banken maken het voorlopig niet gemakkelijker
Een tweede verandering is dat centrale banken niet meer dezelfde steun bieden als in de jaren na de kredietcrisis. De Europese Centrale Bank kocht jarenlang enorme hoeveelheden staatsobligaties op, waardoor er automatisch een grote koper in de markt aanwezig was. Die enorme steunprogramma's zijn inmiddels grotendeels verdwenen.
Tegelijkertijd zorgt de oplopende inflatie ervoor dat centrale banken weinig ruimte hebben om agressief rente te verlagen. Wanneer olieprijzen hoog blijven en inflatie opnieuw versnelt, kan het zelfs noodzakelijk worden om het beleid langer streng te houden.
Ook aandelenbeleggers krijgen daardoor minder hulp. De periode waarin ieder economisch probleem snel werd gevolgd door renteverlagingen en nieuwe liquiditeit lijkt voorlopig verder weg.
Welke aandelen kunnen juist profiteren?
Niet ieder aandeel hoeft last te hebben van hogere rentes. Banken kunnen bijvoorbeeld onder bepaalde omstandigheden profiteren van hogere rentemarges wanneer ze meer verdienen op leningen. Ook verzekeraars kunnen op langere termijn profiteren doordat nieuwe obligaties een hoger rendement opleveren.
Daarnaast kunnen energiebedrijven relatief sterk blijven wanneer de stijgende rente wordt veroorzaakt door hogere olieprijzen. Shell, Exxon Mobil en Chevron verdienen juist meer wanneer olie langdurig rond $90 of $100 blijft. Daardoor kan opnieuw een rotatie ontstaan vanuit dure technologie richting energie en financiële waarden.
Toch geldt ook daar een grens. Wanneer de rente zo hoog wordt dat economische groei sterk afremt, krijgt uiteindelijk vrijwel ieder cyclisch bedrijf daar last van. Het verschil zit vooral in hoe snel die pijn zichtbaar wordt.
Drie scenario's voor de beurs
De komende maanden worden daarom vooral interessant wanneer gekeken wordt naar olie, inflatie en obligatierentes. Grofweg zijn drie scenario's denkbaar.
Het meest gunstige scenario is dat de olieprijs weer daalt en de inflatiezorgen afnemen. De Amerikaanse tienjaarsrente kan dan terugvallen, waardoor technologieaandelen opnieuw ruimte krijgen om tegen hogere waarderingen te handelen. In dat geval kan de huidige onrust uiteindelijk relatief tijdelijk blijken.
Een tweede scenario is dat de rente langere tijd rond 4,5 tot 5 procent blijft. Dat hoeft geen beurscrash te veroorzaken, maar kan wel zorgen voor structureel lagere waarderingen van groeiaandelen. Bedrijven moeten dan steeds harder groeien om dezelfde beurskoers te rechtvaardigen.
Het gevaarlijkste scenario ontstaat wanneer rentes duidelijk boven 5 procent doorschieten terwijl begrotingstekorten groot blijven. Dan kunnen financieringskosten voor overheden en bedrijven verder oplopen en kan de economie merkbaar vertragen. Dat is het moment waarop een probleem op de obligatiemarkt daadwerkelijk kan overslaan naar de aandelenmarkt.
Lees ook: Dit Europese defensieaandeel zet stilletjes een belangrijke stap in Amerika
Misschien is dit belangrijker dan de volgende AI-cijfers
De afgelopen jaren konden beleggers veel macro-economische problemen negeren zolang de winstgroei bij grote technologiebedrijven sterk genoeg bleef. Maar een langdurig hoge rente verandert uiteindelijk de rekensom achter vrijwel iedere aandelenwaardering. Zelfs uitstekende bedrijven kunnen dan goedkoper worden zonder dat hun omzet of winst hoeft te dalen.
Daarom verdient de obligatiemarkt momenteel minstens zoveel aandacht als de volgende cijfers van Nvidia, Broadcom of Microsoft. Een Amerikaanse tienjaarsrente die structureel richting of boven 5 procent beweegt, kan uiteindelijk veel meer invloed hebben op de waardering van de beurs dan één sterk kwartaal.
De belangrijkste vraag voor beleggers is daardoor misschien niet of de wereldeconomie direct richting een nieuwe crisis gaat. De veel relevantere vraag is hoeveel beleggers nog bereid zijn te betalen voor aandelen wanneer veilige staatsobligaties opnieuw bijna 5 procent rendement opleveren.
Lees ook
- Trap niet in de brutomarge van Nike want een tariefmeevaller van 986 miljoen dollar komt niet elk jaar terug26 september 2026 · Van de redactie
- Hoe lang kan het kwartaaldividend van de Vanguard FTSE All-World High Dividend Yield ETF de inflatie nog bijhouden?26 september 2026 · Van de redactie
- Privacyproblemen kosten Hims precies het vertrouwen dat elke nieuwe klant goedkoop moest maken26 september 2026 · Van de redactie
- NIO verdient zijn yuan in China terwijl de belegger in New York in dollars afrekent26 september 2026 · Van de redactie
- Achter de dikke kapitaalbuffer van Rabobank schuilt een certificaat dat vooraan staat zodra er verliezen komen26 september 2026 · Van de redactie