Cathie Wood koopt bij: dit biotech-aandeel is nu $300 miljoen waard in haar portefeuille
In het kort: Cathie Wood van Ark Invest kocht vorige week voor ongeveer $4 miljoen extra aandelen Beam Therapeutics. Beam heeft veelbelovende klinische programma’s, maar het bedrijf leed in het eerste kwartaal nog $94,3 miljoen verlies. De echte test voor het Beam Therapeutics aandeel komt in…
In het kort:
Cathie Wood van Ark Invest kocht vorige week voor ongeveer $4 miljoen extra aandelen Beam Therapeutics.
Beam heeft veelbelovende klinische programma’s, maar het bedrijf leed in het eerste kwartaal nog $94,3 miljoen verlies.
De echte test voor het Beam Therapeutics aandeel komt in 2026, met nieuwe studies en mogelijke stappen bij de FDA.
Cathie Wood heeft haar belang in Beam Therapeutics opnieuw vergroot, en dat zet het Beam Therapeutics aandeel terug op de radar. Ark Invest kocht vorige week voor ongeveer $4 miljoen aan extra stukken in het biotechbedrijf dat werkt aan genetische precisiebehandelingen. Woods totale positie is inmiddels meer dan $300 miljoen waard, maar bij een bedrijf zonder commerciële omzet is dat vooral een signaal, geen bewijs.
Beam Therapeutics is nog altijd een biotechbedrijf in de klinische fase. Het bedrijf moet zijn technologie nog bewijzen in grotere studies, bij toezichthouders en uiteindelijk bij artsen en patiënten. Dat maakt het verhaal aantrekkelijk voor beleggers die naar nieuwe markten kijken, maar ook kwetsbaar voor één tegenvallende studie.
Wood zoekt vaker bedrijven die niet alleen bestaande markten verbeteren, maar een nieuwe categorie kunnen openen. Beam past in dat profiel met base editing, een vorm van genbewerking die preciezer moet zijn dan klassieke CRISPR technieken. Opvallend is dat de kaspositie stevig oogt, terwijl de winstgevendheid nog ver weg ligt.
In het eerste kwartaal rapporteerde Beam een nettoverlies van $94,3 miljoen. Voor jonge biotechbedrijven is dat niet ongebruikelijk, maar het houdt de druk op klinische voortgang hoog. Het bedrijf kan zich geen lange reeks tegenvallers veroorloven, hoe groot de belofte van de technologie ook is.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'KANS'.
Onderzoekslab van Beam, waar base editing klinisch bewijs moet leveren
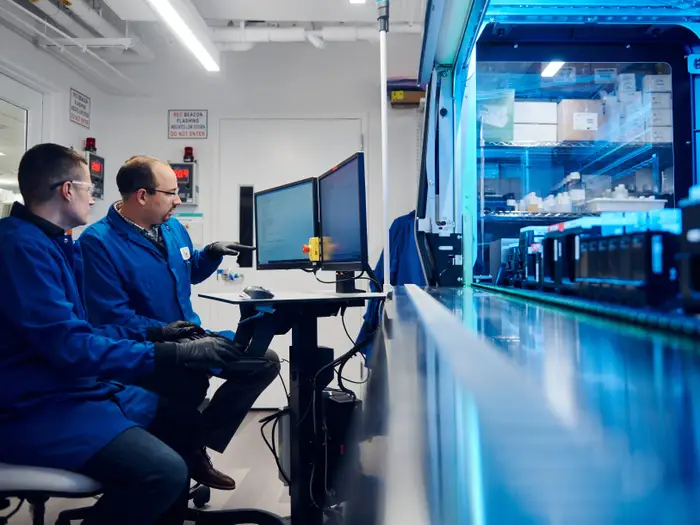
Bron: Business Insider
Base editing is de kern
Base editing verandert direct één DNA letter, in plaats van beide DNA strengen door te knippen. Beam vergelijkt de techniek met het corrigeren van een typefout in een document, in plaats van een hele zin te schrappen en opnieuw te schrijven. Die precisie is de kern van de beleggingscase rond het bedrijf.
De potentiële markt is groot als de technologie werkt. Er zijn meer dan 50.000 gedocumenteerde ziekteveroorzakende genetische varianten, waarvan ongeveer 60% puntmutaties zijn. Een puntmutatie is een verandering van één nucleotide in DNA of RNA, precies het soort fout waarop base editing zich richt.
Daar zit ook de zwakke plek van het verhaal. Een breed platform klinkt aantrekkelijker dan één enkel medicijn, omdat meerdere ziektes in beeld komen. Maar een platform krijgt pas waarde als de behandelingen in studies veilig en effectief blijken.
CRISPR-tools illustreren de techniek achter Beams base-editingplatform
Bron: EKF Diagnostics
BEAM-302 wordt eerste grote test
BEAM-302 is het meest gevorderde leverziekteprogramma van Beam. Het middel wordt ontwikkeld voor alfa 1 antitrypsinedeficiëntie, een erfelijke aandoening die lever en longen kwetsbaar maakt voor progressieve schade. Geactualiseerde fase 1/2 gegevens lieten zien dat één behandeling leidde tot aanzienlijke stijgingen van functioneel alfa 1 antitrypsine eiwit.
Beam heeft inmiddels een optimale dosis gekozen. Het bedrijf verwacht in de tweede helft van 2026 te beginnen met een wereldwijde klinische studie. Dat wordt een belangrijk moment, omdat grotere studies minder ruimte laten voor toeval dan vroege onderzoeken met beperkte aantallen patiënten.
Voor het Beam Therapeutics aandeel kan BEAM-302 daardoor een duidelijke aanjager worden. Niet omdat vroege data al genoeg zijn, maar omdat beleggers dan scherper kunnen inschatten of het platform ook buiten het laboratorium standhoudt. Bij klinische biotech ligt de waarde vaak precies op die grens tussen hoop en bewijs.
Muizen in FDA-kantoor onderstrepen rol van toezicht bij Beam
Bron: Politico
Risto-cel kan omzet brengen
Ristoglogene autogetemcel, kortweg risto-cel, is bedoeld als mogelijke eenmalige behandeling voor sikkelcelziekte. De resultaten tot nu toe worden bemoedigend genoemd, omdat de therapie de gezonde functie van rode bloedcellen probeert te herstellen via hogere productie van foetaal hemoglobine. Dat eiwit helpt pijnlijke complicaties van de ziekte te voorkomen.
Beam verwacht tegen het einde van 2026 goedkeuring aan te vragen bij de U.S. Food and Drug Administration. Als de FDA akkoord gaat, zou risto-cel het eerste commerciële product van Beam worden. Dat zou het bedrijf veranderen van een pure onderzoeksclub in een onderneming met zicht op productomzet.
Die stap zou groot zijn, maar niet vanzelfsprekend. Goedkeuring hangt af van data, beoordeling door de toezichthouder en de vraag of de behandeling uiteindelijk commercieel tractie krijgt. Voor de waardering is risto-cel belangrijk, juist omdat het de kortste route naar omzet lijkt.
Kaspositie koopt Beam tijd
Beam had aan het einde van het eerste kwartaal $1,21 miljard aan kasmiddelen, kasequivalenten en verhandelbare effecten. Het management zegt dat die middelen, samen met een financieringsdeal met specialty finance bedrijf Sixth Street, genoeg zijn om de activiteiten tot medio 2029 te financieren. Dat is een serieus voordeel in een sector waar geld vaak opraakt voordat de belangrijkste data binnen zijn.
Die buffer geeft Beam tijd om meerdere programma’s door te ontwikkelen. Het bedrijf wil de FDA vragen om onderzoek bij mensen te mogen starten met BEAM-304, een mogelijke behandeling voor fenylketonurie. Ook verwacht Beam binnenkort de eerste klinische resultaten voor BEAM-301, gericht op glycogeenstapelingsziekte type Ia.
Meer programma’s maken het verhaal minder afhankelijk van één enkel project. Tegelijk komen er ook meer momenten waarop teleurstelling hard kan aankomen. Dat is de nuchtere kant van een brede pijplijn in biotech.
Concurrentie houdt Beam scherp
Beam staat niet alleen in genbewerking. CRISPR Therapeutics en Verve Therapeutics, inmiddels een dochter van Eli Lilly, werken aan eigen platforms. Beam moet dus niet alleen bewijzen dat base editing werkt, maar ook dat de technologie genoeg voordeel biedt tegenover concurrerende benaderingen.
Daar wringt het voor beleggers. Cathie Wood zet zichtbaar geld achter haar overtuiging, de kaspositie reikt volgens het management tot medio 2029 en de pijplijn bevat meerdere klinische momenten in de komende 18 maanden. Tegelijk blijft de waarschuwing overeind: “That doesn't make Beam a low-risk investment. Clinical-stage biotechnology rarely is.”
Voor het Beam Therapeutics aandeel draait 2026 daardoor om meer dan enthousiasme rond Wood. De tweede helft van 2026 brengt de geplande wereldwijde studie met BEAM-302, terwijl risto-cel tegen het einde van dat jaar richting de FDA moet gaan. Pas dan wordt duidelijker hoeveel van de belofte rond base editing overeind blijft buiten de kleine, vroege studies.
Wil je slimmer beleggen en direct vooroplopen? Als lid van De Belegger krijg je toegang tot deepdives, aandelentips, trainingen, premium content én live portfolio-inzicht, samen met een actieve community van beleggers.
Pak je kans! klik op de button, start direct en pak tijdelijk 50% korting met de code 'KANS'.
Lees ook
- Is het herstel van Philips echt begonnen zolang China blijft krimpen en de marge daarop moet wachten?26 september 2026 · Van de redactie
- Hoe lang kan Adyen verkopers blijven aannemen voordat de loonsom sneller groeit dan de netto-omzet?26 september 2026 · Van de redactie
- Trap niet in de eurokoers van de iShares Core MSCI World ETF want het dollarrisico verdwijnt daar niet mee26 september 2026 · Van de redactie
- Een lege GPU veroudert bij IREN precies zo snel als een volle die wel geld verdient26 september 2026 · Van de redactie
- Dít is waarom het herbelegde dividend van de Vanguard FTSE All-World ETF nooit helemaal in de koers terugkomt26 september 2026 · Van de redactie