Alphabet kwartaalcijfers: Dit kan je verwachten
In het kort: Inkomstenstijging: Alphabet wordt verwacht een omzet van $86,41 miljard te rapporteren, een stijging van 12,7%...
In het kort:
Inkomstenstijging: Alphabet wordt verwacht een omzet van $86,41 miljard te rapporteren, een stijging van 12,7% jaar-op-jaar.
Winst per aandeel (EPS): Geprojecteerd op $1,85, wat een 19% groei betekent vergeleken met Q3 2023.
Focus op cloud en AI: De Google Cloud-afdeling blijft een belangrijke groeimotor met verwachte 29% groei, investeerders zullen waarschijnlijk ook aandacht besteden aan de AI-uitgaven en -integraties.
Alphabet, het moederbedrijf van Google, maakt zich op om op 29 oktober haar derdekwartaalcijfers te presenteren. Beleggers hopen dat de techgigant met sterke resultaten kan reageren op de achterblijvende koersprestaties ten opzichte van de S&P 500 dit jaar. De focus ligt niet alleen op cijfers voor het lopende kwartaal, maar ook op het verhaal achter die cijfers, zoals de groeiende investeringen in AI en de prestaties van de cloudtak, die het aandeel een broodnodige impuls kunnen geven.
Wat verwachten analisten?
Omzet en EPS-verwachtingen:
Alphabet’s verwachte omzet voor Q3 2024 wordt geraamd op $86,41 miljard, een toename van 12,7% ten opzichte van de $76,69 miljard in Q3 2023. Dit laat zien dat de omzetgroei stevig doorzet, zij het op een trager tempo dan de snelle expansie die beleggers gewend waren in eerdere jaren.
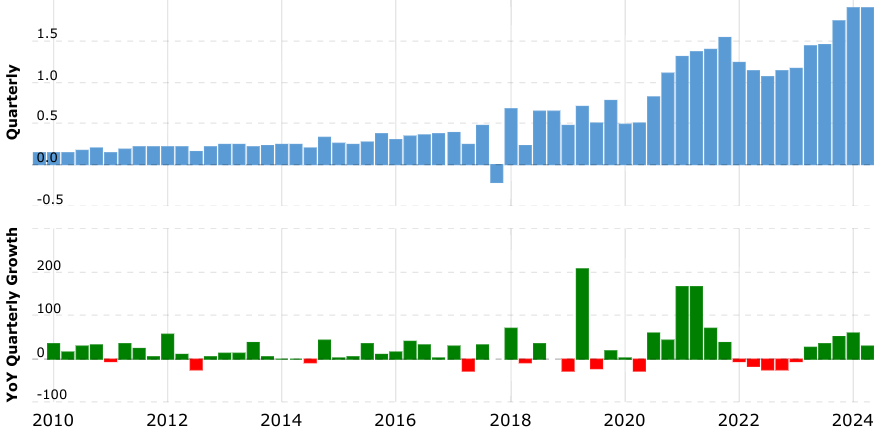
De EPS(groei) van Alphabet (2010-2024):
Bron: Macrotrends
De verwachte winst per aandeel (EPS) ligt op $1,85, een stijging van 19% ten opzichte van $1,55 in dezelfde periode vorig jaar. Dit wijst op een verbetering van de marges, maar roept ook vragen op over kostenbeheersing, vooral met de recente sprong in AI-investeringen.
Prestaties van Google Cloud en advertentie-inkomsten:
De Google Cloud-afdeling heeft de afgelopen kwartalen consistente groei laten zien, met een indrukwekkende 28% omzetgroei tot $10,35 miljard in Q2. Voor Q3 wordt een verdere stijging verwacht naar $10,87 miljard, wat een nog sterkere groei van 29% zou zijn. Het benadrukt de strategische waarde van cloudtechnologie in het bedrijfsmodel van Alphabet.
De advertentie-inkomsten van Google, nog steeds goed voor een groot deel van Alphabet's omzet, worden nauwlettend gevolgd. De groei vertraagde de afgelopen kwartalen, beïnvloed door macro-economische onzekerheden en toenemende concurrentie van Meta Platforms en andere spelers. Als dit segment herstel laat zien, kan dit het vertrouwen in Alphabet’s groeipad versterken.
Lees ook: Schokkende cijfers: Is dit het begin van het einde voor Google?
AI-uitgaven en de impact daarvan:
Alphabet heeft in Q2 laten weten dat haar investeringen in AI onverminderd doorgaan, ondanks dat de totale R&D-uitgaven zijn gestegen naar $23,8 miljard, tegenover $22,05 miljard in dezelfde periode vorig jaar. CEO Sundar Pichai benadrukte de noodzaak van deze investeringen, hoewel beleggers zich afvragen wanneer deze uitgaven tastbare winst kunnen opleveren.
Analisten van Jefferies zien AI als een ‘opkomende bijdrage’ voor Google Cloud, met een groter groeipotentieel in 2025 en 2026. Alphabet’s nieuwe divisie, AI Plus, kan dus zorgen voor meer transparantie over de vooruitgang en commerciële toepassingen van AI. Elk positief nieuws hierover kan de beleggers geruststellen en mogelijk bijdragen aan een koersstijging.
Met de recente benoeming van Anat Ashkenazi als CFO, die overkomt van farmareus Eli Lilly, verwachten analisten nieuwe inzichten in de financiële strategie van Alphabet. Mogelijke onderwerpen waar beleggers naar mijn mening op zullen letten zijn de impact van AI-gedreven zoekopdrachten op de inkomsten van Google Search en de voordelen die YouTube kan ondervinden van politieke uitgaven en nieuwe advertentiemogelijkheden. Banken zoals Bank of America speculeren dat Ashkenazi’s eerste kwartaalcommentaar hints kan geven over een hernieuwde focus op kostenbeheer, mogelijk ingegeven door haar achtergrond in een zeer gereguleerde sector.
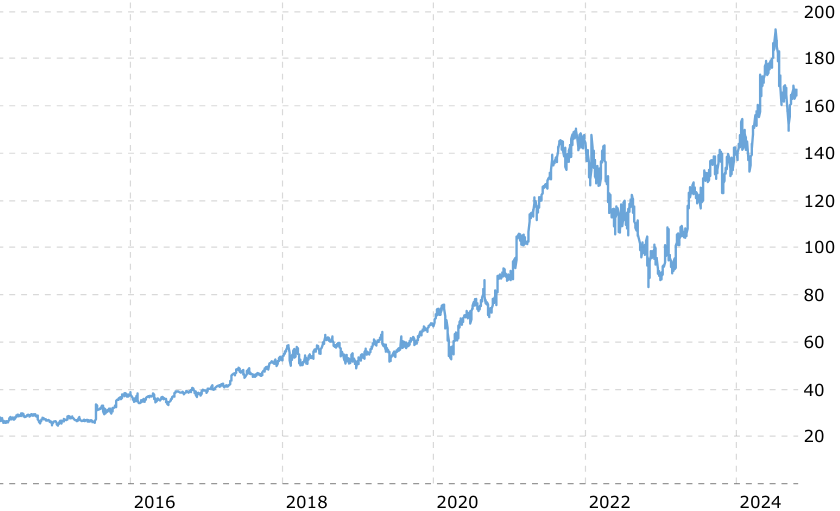
De aandelenkoers van Alphabet de afgelopen 10 jaar:
Bron: Macrotrends
Ondanks een koersstijging van 16% in 2024, loopt Alphabet nog steeds achter op de brede markt. De teleurstelling rond het conservatieve vooruitzicht bij de vorige kwartaalresultaten in juli veroorzaakte toen een daling van 5% in één dag. Deze situatie maakt duidelijk dat beleggers scherp zullen letten op de guidance van Alphabet na de kwartaalcijfers.
Met een verwachte omzet van $86,41 miljard en een EPS van $1,85 zal Alphabet’s Q3-resultaat voornamelijk de aandacht vestigen op de prestaties in cloud en de kosten van AI-investeringen. De weg naar een koersherstel en mogelijk zelfs een inhaalslag op de S&P 500 zal afhangen van de overtuiging van beleggers dat Alphabet’s AI-strategie de kosten rechtvaardigt en dat het bedrijf zowel cloud als advertentie-inkomsten duurzaam kan laten groeien.
Bronnen
- Gemakkelijk aandelen kopen? Dat kan bij DeGiro #A track.adtraction.com
Lees ook
- Achter de AI-groei van AMD schuilen drie kleinere divisies die 1,1 miljard dollar centrale kosten moeten helpen dragen26 september 2026 · Van de redactie
- Hoe lang kan HBM4 de duurste fabriekscapaciteit van Micron vol en winstgevend houden?26 september 2026 · Van de redactie
- Reken mee wat een hogere rente doet met de Vanguard FTSE All-World ETF die 21 keer de winst kost26 september 2026 · Van de redactie
- Alles wijst erop dat de AI-strijd na de opmars van Chinese modellen op OpenRouter draait om de laagste prijs per taak en niet langer om het beste model26 september 2026 · Van de redactie
- Wie AI-agenten laat zoeken moet ook de serverrekening betalen26 september 2026 · Van de redactie